


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










Le cours de l’or moins l’AISC ne donne pas le cash distribuable. Un cas chiffré relie prix réalisés, volumes, dépenses et échéances de dette pour tester la solidité de la marge minière.
L’or gagne 10 %, mais une société minière termine l’année avec moins de trésorerie disponible. Le paradoxe disparaît dès que l’on regarde les onces réellement vendues, les coûts de production et les dépenses que l’indicateur affiché ne couvre pas. La hausse du métal n’est qu’un point de départ dans la chaîne qui conduit aux flux revenant aux actionnaires.
L’AISC, ou coût de maintien tout compris, éclaire l’économie d’une production existante. L’écart entre le prix de l’or et cet indicateur n’est toutefois pas une enveloppe que l’entreprise pourrait intégralement distribuer. Une action minière finance aussi des réserves, des projets et des engagements : ce n’est pas un simple multiplicateur du rendement de l’or.
L’AISC est un indicateur non défini par les normes comptables. Les investissements de maintien et les frais de siège peuvent déjà y figurer. Les investissements de croissance, l’impôt sur les bénéfices et les intérêts d’emprunts ordinaires nécessitent un examen distinct. Attention aux contrats de location : les recommandations actualisées du World Gold Council intègrent les composantes de principal et de financement de certains paiements locatifs. Il serait donc faux de soustraire automatiquement toutes les charges financières une seconde fois.
Un coût inclus n’est pas nécessairement décaissé dans la période. Les rémunérations en actions et d’autres ajustements comptables obligent à réconcilier l’indicateur avec les mouvements de trésorerie. Il faut également harmoniser les périmètres : mine ou groupe, chiffres consolidés ou quote-part attribuable, devise et durée de reporting.
Prenons un exercice annuel entièrement fictif, sans référence à une entreprise ou à un cours actuel. Le producteur vend et encaisse les 100 000 onces extraites à 3 000 dollars l’once. Son enveloppe de coûts de maintien atteint 170 millions de dollars, frais centraux et investissements de maintien compris. Pour isoler le raisonnement, tous ces coûts sont payés dans l’année ; il n’y a ni élément non monétaire, ni crédit de sous-produit, ni couverture, ni différence de détention.
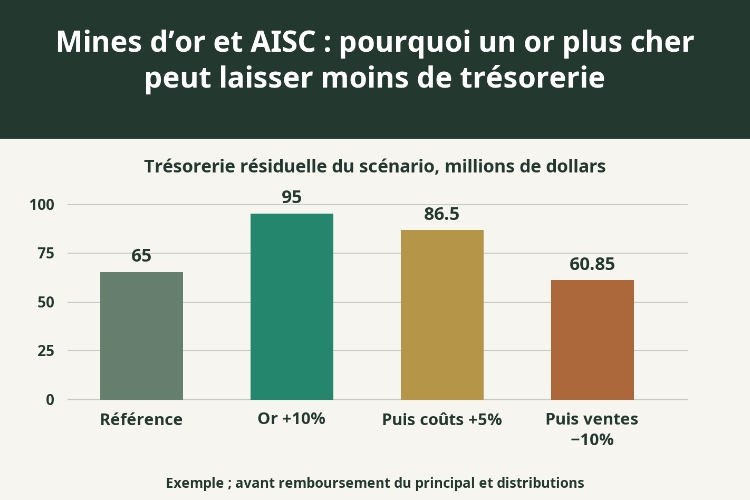
L’AISC ressort à 1 700 dollars. Sur 300 millions de recettes, il reste donc 130 millions après maintien. Retirons ensuite 25 millions d’investissements de croissance, 8 millions d’intérêts payés sur une dette hors location, 20 millions d’impôt sur les bénéfices et 12 millions d’absorption supplémentaire de fonds de roulement. Ces emplois totalisent 65 millions ; la trésorerie résiduelle du modèle est elle aussi de 65 millions.
Ce sous-total précède le remboursement du principal et les distributions. Ce n’est ni une rubrique normalisée ni une formule universelle de flux de trésorerie disponible. Retrancher à nouveau les investissements de maintien ou le siège compterait deux fois une dépense. Assimiler les 130 millions de marge initiale à du cash libre oublierait les emplois additionnels.
Décomposons les 170 millions en 100 millions fixes sur l’année et 700 dollars par once vendue. Si seul le prix réalisé progresse de 10 %, à 3 300 dollars, les recettes passent à 330 millions. Après les mêmes 170 millions de coûts et 65 millions d’autres emplois, il reste 95 millions : une hausse de 46,15 %. Ce levier d’exploitation n’annonce pas une hausse identique de l’action.
Une inflation de 5 % des composantes fixes et variables porte ensuite les coûts à 178,5 millions, à volume inchangé. Le solde retombe à 86,5 millions. Si les ventes diminuent aussi de 10 %, à 90 000 onces, les frais fixes restent de 105 millions et les frais variables atteignent 735 × 90 000, soit 66,15 millions. Les coûts totaux sont de 171,15 millions, pour des recettes de 297 millions.
| Scénario annuel | Référence | Prix de l’or seul | Pressions cumulées |
|---|---|---|---|
| Prix réalisé, $/once | 3 000,00 | 3 300,00 | 3 300,00 |
| Onces vendues | 100 000 | 100 000 | 90 000 |
| Recettes, M$ | 300,00 | 330,00 | 297,00 |
| Coûts de maintien fixes, M$ | 100,00 | 100,00 | 105,00 |
| Coûts de maintien variables, M$ | 70,00 | 70,00 | 66,15 |
| Total du maintien, M$ | 170,00 | 170,00 | 171,15 |
| AISC, $/once | 1 700,00 | 1 700,00 | 1 901,67 |
| Après maintien, M$ | 130,00 | 160,00 | 125,85 |
| Autres emplois de cash, M$ | 65,00 | 65,00 | 65,00 |
| Trésorerie résiduelle, M$ | 65,00 | 95,00 | 60,85 |
Après les 65 millions supplémentaires, il reste 60,85 millions : 6,38 % de moins qu’au départ, malgré un or plus cher de 10 %. L’AISC monte à environ 1 901,67 dollars. Multiplier l’ancien coût unitaire de 1 700 dollars par un volume inférieur ferait disparaître artificiellement une partie des coûts fixes.
Les quatre barres décomposent ces effets successifs. L’impôt, la croissance et le fonds de roulement restent constants uniquement pour rendre la sensibilité lisible. Une projection réelle doit les recalculer ; les redevances peuvent dépendre du prix et les dépenses variables ne baissent pas toujours proportionnellement aux volumes. Il s’agit d’un scénario, pas d’une probabilité.
Des recettes plus élevées sur un métal secondaire peuvent réduire le coût attribué à l’or sans améliorer l’efficacité de son extraction. Dans sa publication annuelle 2025, Newmont présente un AISC aurifère de 1 358 dollars l’once sur une base sous-produits, contre 1 609 dollars sur une base coproduits. Les 251 dollars d’écart reflètent une allocation différente, et non un changement soudain dans les mêmes mines.
Vérifiez aussi les onces vendues plutôt que de substituer les onces produites. Stocks, cessions, acquisitions et participations peuvent modifier le périmètre. Un coût de site peut omettre les frais centraux inclus dans le chiffre du groupe. Enfin, qualifier un projet de croissance plutôt que de maintien change le chiffre affiché : il faut examiner les travaux et le rapprochement avant de conclure à un gain d’efficacité. Reporter une maintenance nécessaire peut embellir une année sans créer de valeur durable.
Dans la référence, le solde du modèle devient nul à (170 + 65) millions divisés par 100 000 onces, soit 2 350 dollars. Sous pression combinée, le seuil passe à (171,15 + 65) millions divisés par 90 000, soit environ 2 623,89 dollars. Ces niveaux concernent une année et des hypothèses précises ; ce ne sont ni des prix de fermeture de mine ni des valeurs intrinsèques.
Ajoutons 50 millions de principal à rembourser. Les 60,85 millions du scénario tendu ne laissent plus que 10,85 millions avant dividendes, acquisitions et engagements non modélisés. La trésorerie existante, les facilités confirmées, les restrictions et le calendrier de dette deviennent déterminants. Le refinancement ne doit pas être supposé acquis.
Une année bénéficiaire peut décevoir un marché qui attendait davantage. À l’inverse, un bon projet peut absorber du cash aujourd’hui et créer de la valeur demain. Évaluer l’action exige plusieurs années, la durée de vie des réserves et les droits prioritaires sur les flux, pas seulement une marge par once.
Des prix réalisés plus élevés sont plus convaincants si les ventes, les taux de récupération, les besoins de maintenance et les encaissements ne se dégradent pas. Une vente de stocks anciens ou des paiements fournisseurs décalés racontent une autre histoire. On retrouve cette distinction dans l’analyse d’un flux d’exploitation gonflé par la libération de fonds de roulement : une rentrée réelle n’est pas nécessairement récurrente.
La thèse de marge devient fragile lorsque les prix encaissés déçoivent, que les onces commercialisables baissent ou que des travaux et échéances différés consomment le surplus. Ce sont des hypothèses à réviser et des notes à lire, pas des preuves automatiques d’irrégularité.
La bonne question n’est donc pas uniquement de savoir si l’or dépasse l’AISC. Il faut déterminer quelle part de cet avantage survit aux dépenses et engagements du producteur, puis ce que la Bourse en attend déjà.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


