


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent












Size
ID: 5132033
 Graphique
Un FRA réglé au début de la période verse une différence d’intérêts actualisée, pas le capital du prêt. Un exemple de 10 millions d’euros permet de mesurer les écarts liés au placement du règlement, à son financement et à la marge du crédit.
Une entreprise conclut un accord de taux futur, ou FRA, à 4 %. Le taux de référence est ensuite fixé à 6 %, et la banque lui verse le règlement prévu. Peut-elle en déduire que son emprunt lui coûte exactement 4 % ? Seulement après avoir rapproché les dates et retracé l’emploi de la somme reçue. Le montant calculé par le dérivé et le coût final du financement ne sont pas la même information.
Dans le contrat explicitement défini ici, portant sur 10 millions d’euros pendant 90 jours, le règlement reçu au départ est de 49 261,08 €. La différence d’intérêts calculée à la fin de la période serait de 50 000 €. Si la somme encaissée reste improductive, le coût net à cette dernière date atteint 100 738,92 €, et non les 100 000 € correspondant à 4 %. Les 738,92 € manquants s’expliquent par le placement qui n’a pas été réalisé, pas par une erreur dans le règlement du FRA.
La date de négociation détermine le taux fixe convenu K. Les clauses de constatation déterminent quand le taux de référence L devient connu. Le début et la fin de la période définissent l’intervalle auquel s’applique la différence d’intérêts. Aucun décalage universel entre constatation et début de période ne doit être ajouté à partir du seul sigle FRA. Il faut reprendre les dates de la confirmation.
Le moment du règlement est tout aussi déterminant. Le cadre actuel du Comité de Bâle relatif au risque de contrepartie distingue expressément un exemple payé en fin de période et une convention de paiement au début. Le présent calcul retient une seule convention : l’entreprise paie le taux fixe, reçoit le taux variable et règle le montant net actualisé au début de la période. Il ne prétend pas décrire toutes les confirmations de FRA.
Les données sont fictives : notionnel N = 10 000 000 €, K = 4 % par an, 90 jours effectifs et base ACT/360, soit τ = 0,25. Tous les taux sont annuels et les intérêts simples. Un emprunt réel distinct porte sur le même capital et les mêmes dates ; il coûte initialement L, sans marge supplémentaire. Le FRA ne fournit pas ce capital. Le prêt de 10 millions reste remboursable séparément ; seule sa charge d’intérêts entre dans le rapprochement. Frais, fiscalité, financement du collatéral et défaut sont exclus du cas de base.
La différence d’intérêts exprimée à la fin est D = N(L − K)τ. Le contrat prévoit au départ C = N(L − K)τ / (1 + Lτ). Pour notre payeur du taux fixe, un C positif est encaissé ; un C négatif doit être décaissé. Une vérification suffit à relier les deux dates : C(1 + Lτ) = D.
| Taux de référence annuel L | Différence d’intérêts en fin de période (€) | Règlement net du FRA au départ (€) | Intérêts du prêt distinct au taux L (€) |
|---|---|---|---|
| 2 % | -50 000,00 | -49 751,24 | 50 000,00 |
| 4 % | 0,00 | 0,00 | 100 000,00 |
| 6 % | 50 000,00 | 49 261,08 | 150 000,00 |
Lorsque L vaut 6 %, le prêt produit 150 000 € d’intérêts et D vaut 50 000 €. Le paiement initial est donc 50 000 / 1,015 = 49 261,083743… €. Si L descend à 2 %, D devient −50 000 €, mais C vaut −49 751,243781… €. Un mouvement de deux points de part et d’autre de 4 % n’engendre pas des règlements initiaux parfaitement symétriques : le dénominateur change avec L.
Les 50 000 € de fin de période ne constituent pas une seconde créance à encaisser après les 49 261,08 €. Ils représentent la même différence à une autre date. Le montant initial plus faible n’est pas non plus une commission retenue par la contrepartie. Un contrat qui paierait D à la fin aurait un calendrier différent, à comparer à date commune. Les calculs conservent ici toute leur précision ; chaque montant affiché est ensuite arrondi au centime.
Actualiser à 4 % parce que l’entreprise veut fixer 4 % est une erreur pour ce contrat. Avec L = 6 %, un dénominateur de 1 + 4 % × 0,25 donnerait 49 504,95 €, soit 243,87 € de trop. K sert à mesurer l’écart avec L au numérateur. La convention de règlement indique ensuite comment transformer cet écart final en paiement initial. Le résultat souhaité par l’entreprise ne permet pas de modifier cette convention.
Cette observation n’impose pas L comme taux d’actualisation de toute valorisation de dérivé. Une valeur de marché avant constatation, une courbe liée au collatéral et une formule de règlement contractuelle répondent à des questions différentes. Si la confirmation adopte une autre définition ou prévoit un paiement final, il faut reconstruire ce contrat, pas lui appliquer mécaniquement notre formule.
K n’annonce pas davantage le futur niveau du taux constaté. Le lien entre prix de marché et seuil de réinvestissement implicite dans la courbe des taux aide à distinguer un taux à terme d’une prévision. Ici, L est déjà fixé : il s’agit de contrôler la somme due et sa contribution à une facture d’intérêts séparée.
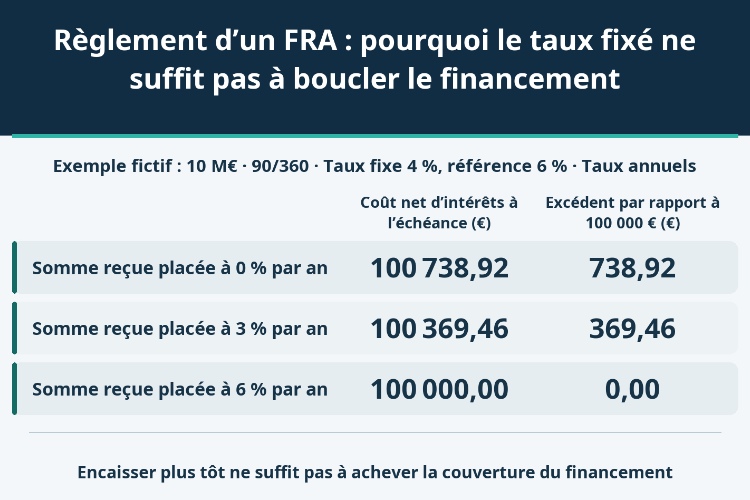
Maintenons L à 6 %, le prêt à 10 millions et ses intérêts à 150 000 €. R désigne le taux annuel simple réellement accessible pour placer C pendant les mêmes 90 jours. La somme disponible à la fin devient C(1 + Rτ). Le coût net est alors 150 000 − C(1 + Rτ), et non un montant indépendant de l’usage du règlement.
| Taux annuel de placement R | Règlement capitalisé en fin de période (€) | Coût net d’intérêts en fin de période (€) | Excédent par rapport à 100 000 € (€) |
|---|---|---|---|
| 0 % | 49 261,08 | 100 738,92 | 738,92 |
| 3 % | 49 630,54 | 100 369,46 | 369,46 |
| 6 % | 50 000,00 | 100 000,00 | 0,00 |
Ces trois lignes sont des solutions alternatives, pas des placements successifs. À 6 %, la somme reçue atteint exactement 50 000 € ; le coût résiduel est de 100 000 €. À 3 %, elle n’atteint que 49 630,54 €, laissant 100 369,46 € à la charge de l’entreprise. À 0 %, l’écart atteint 738,92 €. Les 0 %, 3 % et 6 % sont bien des taux annuels, et non des rendements réalisés sur seulement trois mois.
Soustraire directement le règlement initial de la facture finale revient donc à retenir l’hypothèse d’une trésorerie non rémunérée. Ce n’est pas le résultat universel d’une couverture. La somme pourrait aussi réduire un autre emprunt : il faudrait alors utiliser le coût de financement effectivement évité et vérifier les possibilités de remboursement anticipé. La présence de L dans une formule ne garantit pas qu’un placement à L soit accessible.
À L = 2 %, les intérêts du prêt principal tombent à 50 000 €, mais le FRA exige 49 751,24 € au départ. Supposons que le principal demeure à 10 millions et qu’un financement distinct permette de payer le FRA. Au taux annuel de 2 %, sur les mêmes 90 jours, son remboursement vaut exactement 50 000 €. Ajouté aux 50 000 € d’intérêts du prêt principal, il restitue le repère de 100 000 €.
Avec un financement effectivement obtenu à 3 %, il faut rembourser 50 124,38 €. Le total devient 100 124,38 €. L’écart de 124,38 € provient du financement du décaissement, pas d’une erreur de signe dans le FRA. Ce remboursement comprend le capital avancé pour régler le dérivé ; il ne constitue pas un second remboursement du principal de 10 millions.
Utiliser une trésorerie existante peut également sacrifier un rendement, à condition de préciser l’alternative réaliste. Surtout, une économie d’intérêts attendue à l’échéance ne fournit pas les liquidités dues aujourd’hui. Une ligne confirmée, un montant effectivement mobilisable et le respect de l’heure limite de paiement font partie des conditions d’exécution.
Reprenons L = 6 %, avec un prêt facturé L plus un point de pourcentage. Ses intérêts deviennent 175 000 €. Même placé à 6 %, le règlement inchangé du FRA ne produit que 50 000 € à la fin. Le coût net reste donc de 125 000 €. Les 25 000 € supplémentaires correspondent à la marge du prêt sur un quart d’année. Couvrir L ne fixe pas automatiquement les conditions de crédit de l’entreprise.
Notons s la marge du prêt et r le taux appliqué au flux du FRA : taux de placement accessible si C est positif, taux de financement si C est négatif. Pour les mêmes dates et la même base, coût net − NKτ = Nsτ + C(L − r)τ. Cette identité signée sépare la contribution de la marge et celle de l’emploi des liquidités. Ce n’est pas une formule de valeur de marché.
Un plancher présent dans le prêt mais absent du FRA, un autre indice, des notionnels différents ou des dates ajustées différemment peuvent laisser d’autres écarts. Le dénominateur 1 + Lτ doit être positif ; aucun plancher à zéro n’est ajouté tacitement. Défaut de la contrepartie, retard de versement et coût du collatéral restent hors de ce rapprochement simplifié et ne se confondent pas avec la marge de crédit du prêt.
Le FRA détermine une différence de taux et la manière de la régler. Pour démontrer un coût d’emprunt à date commune, il faut aussi tenir le compte de ce que devient son paiement anticipé.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


