


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent









Dans la zone euro, l'attention se tourne vers les données sur l'inflation pour février. Comme le laissent penser les publications nationales (voir notre rubrique « Ce qui s'est passé ce week-end »), nous prévoyons que l'inflation globale de la zone euro diminuera de 2,5 % à 2,3 % en glissement annuel.
À l'honneur aujourd'hui
Dans la zone euro, l'attention se tourne vers les données sur l'inflation pour février. Comme le suggèrent les publications nationales (voir notre section sur les événements du week-end), nous prévoyons que l'inflation globale de la zone euro diminuera à 2,3 % en glissement annuel contre 2,5 % en glissement annuel. Plus important encore, l'inflation sous-jacente a continué de ralentir dans tous les pays, avec des hausses mensuelles des prix modérées et une baisse des taux de croissance annuels. L'inflation des services commence enfin à diminuer en raison d'effets de base et d'une dynamique plus faible, et nous prévoyons donc que l'inflation sous-jacente de la zone euro diminuera à 2,4 % en glissement annuel contre 2,7 % en glissement annuel. Nous attendons également la publication finale de l'indice PMI manufacturier pour février, qui a augmenté plus que prévu à 47,3 dans le flash print.
Aux États-Unis, l'attention se tourne vers l'indice ISM manufacturier de février, publié à 16h00 CET. Le consensus pointe vers une légère baisse à 50,5 contre 50,9 en janvier. Cela contraste avec l'indice PMI manufacturier SP flash, qui a montré une amélioration en février. Notez que la publication finale de la mesure SP sera publiée à 15h45.
En Suède, l'indice PMI du secteur manufacturier est resté solide au cours de l'année écoulée, avec une moyenne de 52,0, et le dernier chiffre pour janvier était de 52,9. Bien que notre scénario de base soit d'un chiffre proche de ce niveau, nous nous intéressons à l'impact éventuel des récentes inquiétudes concernant les tarifs douaniers et des tensions géopolitiques croissantes. Compte tenu de l'état plutôt faible du marché du travail, nous examinerons également de plus près l'évolution du sous-indice de l'emploi. Nous recevrons également l'enquête de la Riksbank sur les entreprises, qui constituera une contribution importante pour le conseil d'administration avant la prochaine réunion de mars et qui a été soulignée par Aino Bunge comme étant particulièrement importante.
Cette semaine, l'attention sera probablement centrée sur l'actualité géopolitique, en particulier sur les progrès réalisés dans les négociations de paix entre la Russie et l'Ukraine et sur la mise en œuvre des tarifs douaniers imposés par l'administration Trump au Mexique, au Canada et à la Chine mardi. En outre, la BCE se réunira jeudi, où nous prévoyons une baisse des taux de 25 pb, tandis que la semaine se terminera par la publication du rapport sur l'emploi aux États-Unis pour février, prévu pour vendredi.
Actualités économiques et boursières
Que s'est-il passé pendant le week-end
Aux États-Unis, l'inflation PCE de base a été proche des attentes à +0,3 % m/m (en valeur actualisée), tandis que l'inflation des services de base a ralenti. Bien que cela ne soit pas exactement une surprise, il est néanmoins positif pour la Fed de constater que la surprise positive de l'IPC ne s'est pas reproduite dans les données PCE.
Les données sur les dépenses de janvier sont certes soumises à une saisonnalité résiduelle, mais il convient de noter à première vue que le taux d’épargne est en forte hausse, à 4,6 % (contre 3,5 %). Cela entraîne une baisse du volume réel des dépenses des ménages de 0,5 % en glissement mensuel (en données désaisonnalisées). Il sera intéressant de voir si la baisse du sentiment des consommateurs en février se traduira par une plus grande prudence dans les dépenses.
Dans la zone euro, plusieurs chiffres d'inflation ont été publiés vendredi. L'inflation allemande est restée inchangée à 2,3 % en glissement annuel en février (consensus 2,3 % en glissement annuel), mais supérieure à ce qu'indiquent les données régionales. En France, l'inflation IPCH est tombée à 0,9 % en glissement annuel contre 1,8 % en glissement annuel (consensus 1,1 % en glissement annuel). L'IPCH italien a augmenté de 1,7 % en glissement annuel, ce qui est inférieur aux attentes d'une hausse à 1,8 % en glissement annuel (1,7 % auparavant). Par conséquent, l'inflation italienne a également baissé comme en France et en Allemagne.
En Norvège, le rapport sur le marché du travail publié par NAV a montré un taux de chômage de 2,0 % (en glissement annuel), ce qui est légèrement inférieur aux prévisions de 2,1 % de la Norges Bank. Le nombre d'employés à temps plein a diminué de 327 personnes en février, ce qui est nettement mieux que ce que d'autres indicateurs pourraient suggérer. Les ventes au détail ont affiché une hausse mensuelle de 1,1 % en glissement mensuel, ce qui laisse présager une légère reprise de la consommation de biens vers la fin de l'année dernière et le début de 2025.
L'enquête de la Norges Bank sur les anticipations du premier trimestre a montré que les attentes en matière de prix et de salaires sont en baisse. Ainsi, la fourchette de croissance des salaires attendue en 2025 se situe entre 3,9 et 4,2 %, contre l'estimation de 4,2 % de la Norges Bank dans le rapport de politique monétaire de décembre.
En Suède, les chiffres du PIB ont été meilleurs que prévu, avec une croissance de 0,8 % en glissement trimestriel et de 2,4 % en glissement annuel. L'économie nationale a également enregistré de meilleurs résultats que prévu, et la consommation a progressé de 0,7 % en glissement trimestriel. Nous nous attendons donc à une augmentation plus modeste de la consommation au premier trimestre qu'au quatrième.
En Chine, les activités manufacturières et non manufacturières ont enregistré une croissance en février, l'indice PMI (NBS) s'élevant respectivement à 50,2 et 50,4, ce qui suggère une amélioration de la demande intérieure. L'indice PMI composite a augmenté à 51,1 en février. Comme le NBS, l'indice PMI manufacturier de Caixin est passé de 50,3 à 50,8.
Sur le plan politique, la Chine compte contrer les droits de douane américains en ciblant les exportations agricoles américaines, selon le Global Times, un journal soutenu par l'État chinois. Le secteur agricole américain, dont la Chine est le plus grand marché, a toujours été enclin à être exploité lors des conflits commerciaux.
Sur le plan géopolitique, le Royaume-Uni et la France ont annoncé qu’ils dirigeraient la soi-disant Coalition des volontaires et travailleraient sur une proposition de cessez-le-feu pour l’Ukraine après la réunion d’urgence convoquée par le Premier ministre britannique Starmer à Londres hier. Ils soulignent que pour qu’un accord de paix soit durable, les États-Unis doivent être impliqués et affirment que la signature de l’accord sur les minéraux est une priorité clé pour la suite. Tard dans la soirée, le Premier ministre français Macron a également proposé un cessez-le-feu partiel d’un mois qui ne couvrirait pas les combats au sol. Ce matin, nous avons publié un article sur les négociations les plus récentes dans la guerre entre la Russie et l’Ukraine, voir Research Global : Arming Ukraine is the cheap option for Europe, 3 mars. Après l’échange houleux entre Trump et Zelensky dans le bureau ovale vendredi, il est de plus en plus clair que l’Europe a besoin de toute urgence d’un plan pour assurer un soutien ininterrompu à l’Ukraine. Nous soutenons qu’armer l’Ukraine est de loin l’option la moins chère pour l’Europe, même si cela nécessite que l’Europe couvre les coûts au nom des États-Unis. Nous pensons également que la solution la plus simple est de travailler avec la soi-disant Coalition des volontaires plutôt que de rechercher une décision unanime à l’échelle de l’UE sur la question de la confiscation des avoirs russes gelés.
Au Moyen-Orient, le cessez-le-feu entre le Hamas et Israël a pris fin dimanche matin après que le Hamas a rejeté une proposition actualisée d'Israël concernant la prolongation du cessez-le-feu dans le cadre de la deuxième phase. En conséquence, le Premier ministre israélien Netanyahu a annoncé que toutes les livraisons d'aide à Gaza cesseraient.
Actions : Les actions ont progressé vendredi, les marchés américains ayant rebondi, clôturant à leur plus haut niveau après une hausse tardive des échanges. Cela ne change toutefois pas le fait que les actions ont baissé au cours de la semaine à l'échelle mondiale, entraînées par des baisses aux États-Unis et dans le secteur de la croissance technologique. Il convient également de rappeler que le Japon et d'autres marchés asiatiques ont connu de fortes baisses vendredi matin.
Avant de tirer des conclusions hâtives, il est essentiel d’examiner en détail la performance des actions et des classes d’actifs. On peut observer que les actions européennes ont progressé la semaine dernière, tirées par les banques, qui ont enregistré des gains de plus de 4 %. La première conclusion est donc que nous ne sommes pas témoins d’une peur de la croissance mondiale. De plus, les actions de valeur ont surperformé les actions de croissance de 3 % la semaine dernière, ce qui ne correspond pas au message du marché obligataire, où les rendements ont continué de baisser, y compris vendredi.
Il est tentant de parler d’une crainte de croissance sur le marché obligataire, en faisant des parallèles avec les épisodes précédents. Cependant, l’administration américaine, encore relativement nouvelle, joue ici un rôle important. Encore une fois, regardez l’Europe, où le rendement à 10 ans n’a baissé que de 25 points de base par rapport à son pic de janvier, par rapport aux États-Unis, où la baisse est d’environ 60 points de base. Par conséquent, nous ne sommes pas vraiment témoins d’une crainte de croissance mondiale.
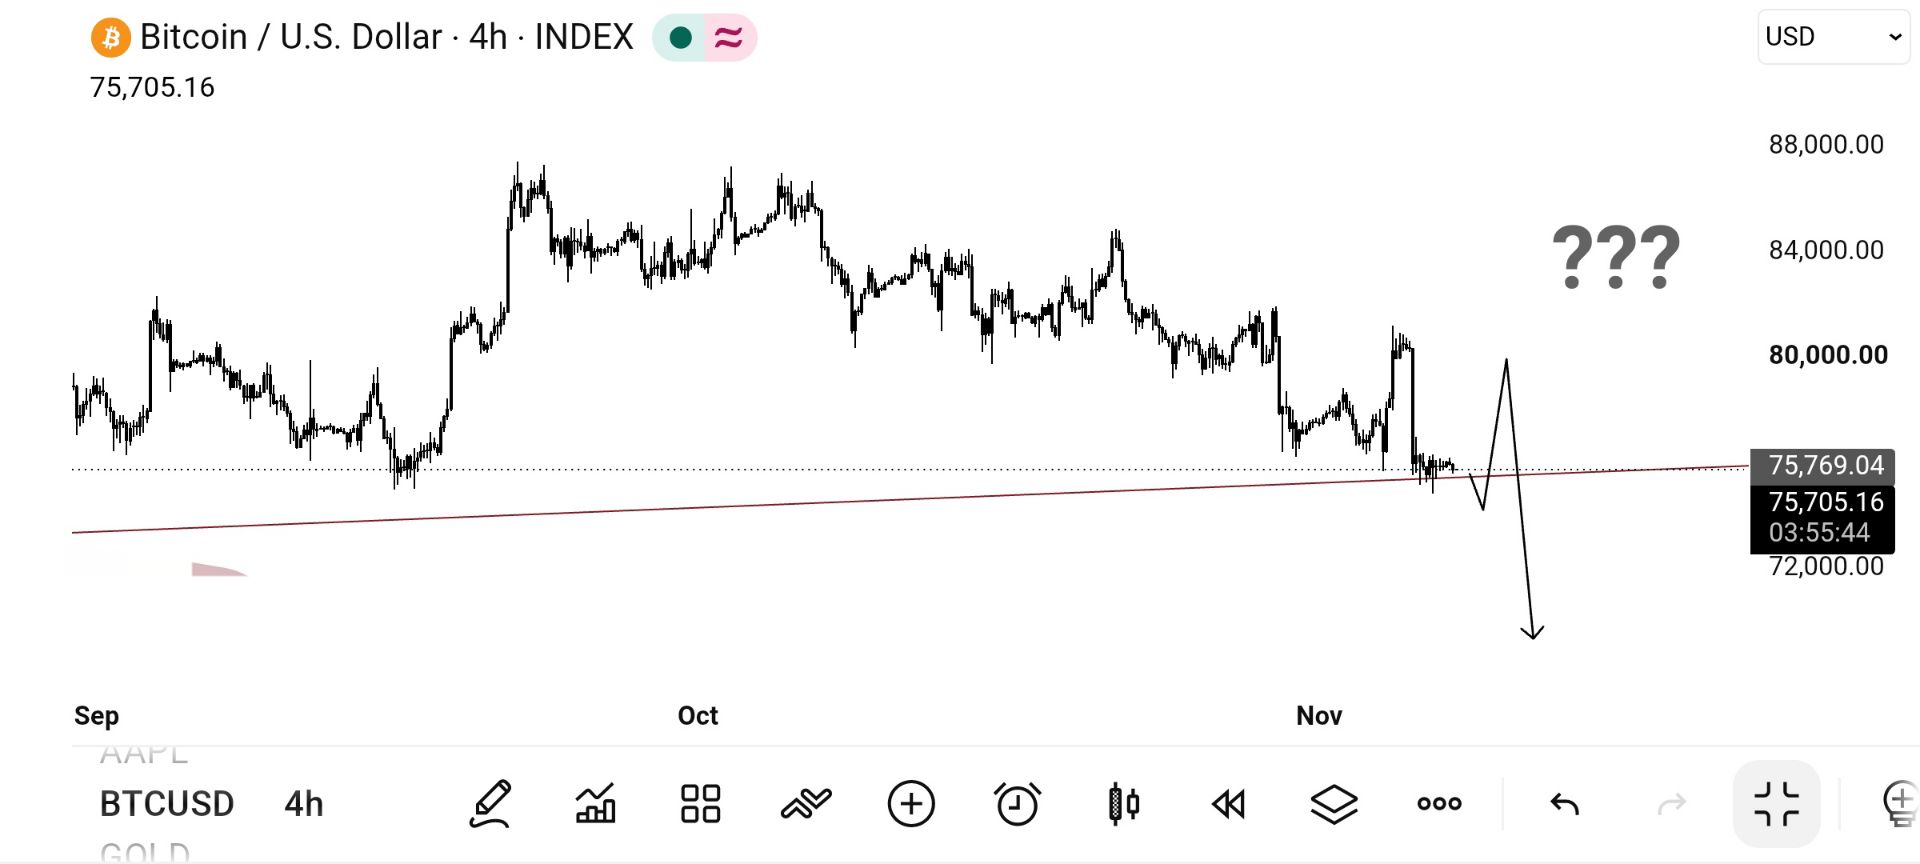
Une dernière observation notable concerne la performance d’actifs tels que Bitcoin et Tesla, qui ont bondi juste après l’élection mais sont actuellement sous pression. Cela indique que nous ne sommes pas confrontés à une vente classique due à la peur de la croissance, mais plutôt à une peur politique et à un réajustement induit par l’incertitude. Actions américaines vendredi : Dow +1,4 %, SP 500 +1,6 %, Nasdaq +1,6 % et Russell 2000 +1,1 %. Les marchés asiatiques tentent de rattraper leur retard ce matin malgré l’échéance des droits de douane qui approche demain. Les contrats à terme européens reflètent également la bonne performance de fin de journée aux États-Unis vendredi, en hausse d’un demi-pour cent ce matin. Les contrats à terme américains sont également dans le vert, bien qu’ils ne progressent pas aussi fortement qu’en Europe.
Français : FI : La baisse des rendements américains s'est poursuivie vendredi, les dépenses de consommation américaines ayant considérablement faibli en janvier. L'essentiel du mouvement est venu de la partie avant de la courbe, le rendement des bons du Trésor américain à 2 ans passant sous la barre des 4 %. En Europe, les taux sont restés relativement stables tout au long de la séance, malgré une nouvelle série de chiffres faibles sur l'inflation de base en Allemagne et en France. La récente série de données américaines faibles a abaissé le taux implicite terminal des fonds fédéraux de 4 % à la mi-février à 3,50 % aujourd'hui. Nous pensons que la correction à la baisse peut se poursuivre un peu plus longtemps, car nous visons un taux terminal de 3-3,25 %. Cependant, la réévaluation rapide observée récemment a rendu les rendements américains plus sensibles à court terme aux surprises de données à la hausse (par exemple sur le NFP de ce vendredi) et au processus en cours de mise en œuvre d'une réforme fiscale expansionniste.
Français : FX : L'EUR/USD est tombé sous 1,04 après le tweet de Trump sur les tarifs douaniers jeudi dernier, qui a déclenché une réaction d'aversion au risque typique et un dollar globalement plus fort - son premier gain hebdomadaire en un mois, également soutenu par un sentiment général d'aversion au risque. Les devises de l'Europe centrale et orientale ont terminé la séance américaine vendredi sur une base faible après que la visite de Zelensky à la Maison Blanche a pris une tournure négative, mettant un terme à de nouveaux progrès immédiats entre les deux nations. Plus près de chez nous, le marché a continué de pousser l'EUR/DKK FX à la hausse vendredi en prévision de conditions de liquidité plus strictes à la fin du mois de mars.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


