


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent












Qu’est-ce qu’une option d’achat d’actions ? Découvrez comment fonctionnent les options d’achat d’actions pour les employés, combien vous pouvez gagner, quand vous pouvez les vendre et quelles taxes vous pourriez devoir payer.
Les options d'achat d'actions pour employés donnent le droit d'acheter des actions de l'entreprise à un prix prédéterminé, généralement après avoir rempli les conditions d'acquisition. Elles peuvent prendre de la valeur si le cours de l'action augmente, mais leur obtention ne garantit pas de profit. Il est essentiel de comprendre quand vous pouvez les exercer, leur coût et comment elles génèrent des revenus.
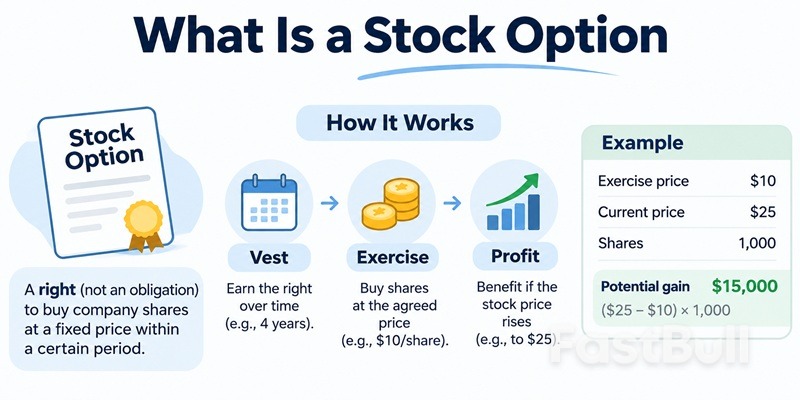
Une option d'achat d'actions est un contrat qui confère à son titulaire le droit, mais non l'obligation, d'acheter des actions à un prix fixe avant une date d'expiration déterminée. Proposée par un employeur, elle constitue une forme de rémunération en actions permettant aux employés de profiter de la croissance de l'entreprise.
Par exemple, une entreprise pourrait vous accorder 1 000 options d'achat d'actions à un prix d'exercice de 10 $ par action. Si le cours de l'action atteint ensuite 25 $, vous pourriez potentiellement acheter ces actions à 10 $ chacune, soit une différence de 15 $ par action.
Toutefois, recevoir 1 000 options ne signifie pas que vous possédez immédiatement 1 000 actions. Vous devez généralement attendre que les options soient acquises, puis les exercer pour obtenir les actions.
Les options d'achat d'actions font-elles partie de votre rémunération ? Elles peuvent être intégrées à votre rémunération globale, au même titre que votre salaire de base et vos primes. Toutefois, les options d'achat d'actions ne constituent pas un salaire en espèces et leur valeur future est incertaine. Une offre d'emploi incluant 20 000 $ d'options d'achat d'actions ne signifie pas nécessairement que vous recevrez 20 000 $ en espèces.
Les entreprises proposent des options d'achat d'actions pour attirer les employés, encourager leur fidélisation à long terme et donner aux travailleurs un intérêt financier dans la performance de l'entreprise.
Il est également important de distinguer les options d'achat d'actions réservées aux employés des options négociées en bourse. Les investisseurs négocient des options d'achat et de vente pour profiter des fluctuations du cours des actions ou gérer les risques. Les options d'achat d'actions réservées aux employés, en revanche, sont généralement octroyées à titre de rémunération et ne sont généralement pas négociables librement.
Les options d'achat d'actions pour les employés évoluent généralement en trois étapes : l'attribution, l'acquisition et l'exercice . Chacune détermine le moment où vous obtenez le droit d'acheter des actions, le montant que vous devez payer et si les options ont une valeur financière.
Attribution : Votre employeur vous attribue un nombre déterminé d’options en vertu d’un accord qui fixe le prix d’exercice (ou prix de levée), le calendrier d’acquisition et la date d’expiration. Le prix d’exercice est généralement fixé lors de l’attribution des options.
Acquisition progressive : Vous acquérez le droit d’exercer vos options au fil du temps. Par exemple, dans le cadre d’un calendrier d’acquisition sur quatre ans avec une période d’acquisition initiale d’un an, 25 % de vos options peuvent être acquises après votre première année, le reste étant acquis mensuellement au cours des trois années suivantes. Les calendriers d’acquisition varient selon l’entreprise.
Exercise: Once options are vested and exercisable, you can use them to purchase company shares at the agreed exercise price. Depending on the plan, you may need to pay the purchase cost yourself or use a cashless exercise arrangement.
Vesting and exercising are not the same thing. Vesting gives you the right to purchase shares, while exercising converts that right into stock ownership. Exercising may also trigger taxes, depending on the type of option.
Suppose you have 1,000 fully vested stock options with a $10 exercise price. The company's shares are now trading at $25.
| Item | Amount |
|---|---|
| Vested stock options | 1,000 |
| Exercise price per share | $10 |
| Current stock price | $25 |
| Total exercise cost | $10,000 |
| Market value of shares | $25,000 |
| Potential gain before taxes and fees | $15,000 |
The calculation is straightforward:
Potential gain = (Stock Price − Exercise Price) × Number of Shares
($25 − $10) × 1,000 = $15,000
If you could exercise and immediately sell all the shares at $25, the difference would be $15,000 before taxes and transaction costs. If you exercise but keep the shares, that difference is not cash you have received, and the stock price could change before you sell.
What if the stock price falls to $7? Exercising at $10 would mean paying more than the shares' current market value. In that situation, employees would generally avoid exercising unless there were other reasons to do so. The options could regain value if the stock recovers before expiration, but they could also expire worthless.
The key point: Stock options create an opportunity to profit from rising share prices, not a guaranteed payment. Their actual value depends on the exercise price, vesting conditions, expiration date, taxes, and whether you can sell the shares.
You generally cannot sell employee stock options directly because most plans restrict transfers. To turn them into cash, you usually need to exercise your vested options, receive company shares, and then sell those shares when permitted.
How quickly you can receive money depends largely on whether your employer is publicly traded or privately held.
Public companies: If the shares are publicly traded, you may be able to exercise and sell them immediately through a cashless exercise, subject to company trading windows, securities laws, and other restrictions. The sale proceeds can cover the exercise cost and applicable tax withholding, with the remaining amount paid to you.
Private companies: Selling shares can be much harder. Even after exercising your options, you may have to wait for an IPO, acquisition, approved secondary sale, or company share repurchase. Some employees pay to exercise options but cannot immediately recover that money.
What happens if you leave your job? Unvested options are typically forfeited, while vested options may remain exercisable for a limited period. Some plans provide a 90-day window, although deadlines vary. For ISOs, exercising more than three months after leaving employment generally means losing favorable ISO tax treatment, subject to exceptions.
Options also have expiration dates. If you fail to exercise before the applicable deadline, they generally expire without value, even if the company has performed well.
Before exercising, check your plan documents for the expiration date, post-termination exercise window, total purchase cost, and restrictions on selling the resulting shares.
In the United States, stock option taxes depend mainly on the type of option you receive and when you exercise or sell your shares. The two common categories are Incentive Stock Options (ISOs) and Nonqualified Stock Options (NSOs).
| Tax Feature | ISO | NSO |
|---|---|---|
| At grant | Generally no tax | Generally no tax |
| At exercise | No regular income tax, but AMT may apply | The spread is generally taxed as ordinary compensation income |
| When shares are sold | May qualify for long-term capital gains treatment | Post-exercise gains or losses are generally capital gains or losses |
With an NSO, suppose you exercise 1,000 options at $10 when the shares are worth $25. The $15,000 difference is generally treated as taxable compensation income at exercise, even if you keep the shares rather than sell them. Any subsequent increase or decrease in share value is generally treated as a capital gain or loss when you sell.
ISOs offer different treatment. You generally owe no regular federal income tax when exercising, but the difference between the exercise price and fair market value can create an Alternative Minimum Tax (AMT) adjustment. This means you could owe taxes before receiving cash from selling shares.
To qualify for favorable long-term capital gains treatment under the regular federal tax rules, ISO shares generally must be sold more than two years after the grant date and more than one year after exercise. Selling earlier can cause part of the gain to be taxed as ordinary income.
What is the $100,000 rule for stock options? Under U.S. tax rules, no more than $100,000 in grant-date fair market value of shares underlying ISOs can first become exercisable in a single calendar year. Any excess is treated as NSOs for tax purposes.
For example, if 6,000 options covering shares valued at $20 each on the grant date first become exercisable in one year, the total is $120,000. Assuming no other relevant grants, the excess $20,000 in grant-date share value, representing 1,000 options, would receive NSO treatment.
Cette limite est calculée sur la base de la valeur des actions au moment de l'attribution des options, et non sur votre profit final. Pour connaître en détail la réglementation fiscale américaine, veuillez consulter les directives de l'IRS relatives aux options d'achat d'actions .
Les options d'achat d'actions peuvent constituer une forme de rémunération intéressante, notamment au sein d'une entreprise en pleine croissance, mais elles ne sont pas toujours plus avantageuses que les numéraires ou d'autres attributions d'actions. Leur valeur dépend des performances de l'entreprise, du prix d'exercice et de votre capacité à convertir les actions en liquidités.
Comprendre comment les options d'achat d'actions se comparent aux autres formes de rémunération peut vous aider à évaluer une offre d'emploi :
| Compensation | Principal avantage | Principale limitation |
|---|---|---|
| Options d'achat d'actions | Gains potentiels si le cours de l'action dépasse le prix d'exercice | Peut nécessiter un paiement initial et peut expirer sans valeur. |
| RSU | Actions généralement livrées sans paiement d'exercice | La valeur fluctue en fonction du cours de l'action ; des restrictions d'acquisition et de liquidité s'appliquent |
| Primes en espèces | Valeur en espèces prévisible une fois acquise et payée | Aucun gain supplémentaire lié à l'appréciation future des actions |
Les options d'achat d'actions peuvent être particulièrement intéressantes si leur prix d'exercice est faible par rapport à la valeur future de l'action de l'entreprise et si vous prévoyez de rester employé suffisamment longtemps pour acquérir les droits. Cependant, même des options avantageuses peuvent devenir difficiles à utiliser si leur exercice nécessite un apport de trésorerie important ou si les actions ne peuvent être vendues.
Lors de l'évaluation d'une offre, renseignez-vous sur le nombre d'options proposées, le pourcentage du capital social qu'elles représentent après dilution, le prix d'exercice, le calendrier d'acquisition et les modalités de revente des actions. Tenez également compte de la dilution potentielle liée à de futures levées de fonds et de votre capacité à assumer les frais d'exercice et les taxes associées.
Les options d'achat d'actions doivent être considérées comme une rémunération future potentielle, et non comme un revenu garanti. Un salaire de base élevé, associé à un potentiel de plus-value raisonnable, peut s'avérer plus sûr financièrement que d'accepter un salaire nettement inférieur en échange d'options dont le rendement est incertain.
Conclusion : Les options d’achat d’actions permettent aux employés de profiter du succès de leur entreprise, mais leur valeur ne dépend pas uniquement de la hausse du cours de l’action. Les coûts d’exercice, les conditions d’acquisition, le traitement fiscal et la liquidité influent tous sur le montant que vous recevrez finalement. Comprendre ces conditions vous aide à prendre de meilleures décisions en matière de rémunération.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


