


- XAUUSD
- XAGUSD
- WTI
- USDX




Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent








Comparez les bons du Trésor et les obligations : taux d’intérêt, échéances, rendements et risques. Découvrez le rendement potentiel d’un bon du Trésor de 10 000 $ et quel placement correspond le mieux à vos objectifs.
Les bons du Trésor et les obligations du Trésor sont tous deux des titres de dette du gouvernement américain, mais ils répondent à des objectifs d'investissement différents. Leurs principales différences résident dans leur échéance, leurs paiements d'intérêts, leurs rendements et leur risque de taux d'intérêt. Comprendre ces facteurs permet aux investisseurs de choisir l'option la plus adaptée à leurs besoins financiers.
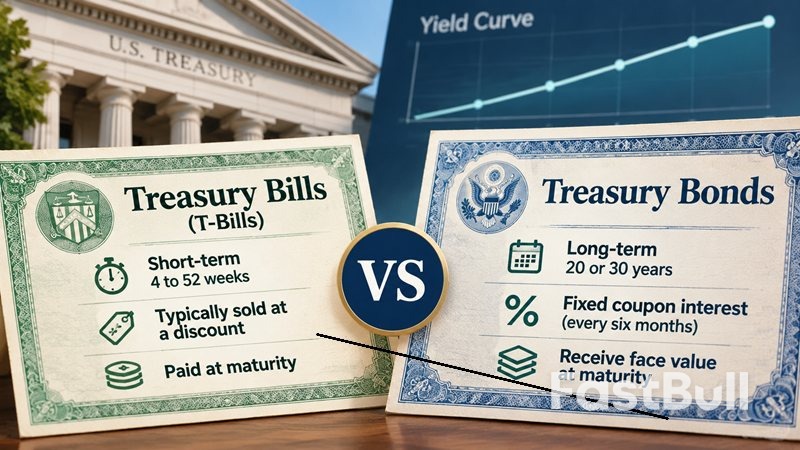
La principale différence entre les bons du Trésor et les obligations du Trésor réside dans la durée des prêts accordés au gouvernement américain. Les bons du Trésor sont des titres à court terme, arrivant à échéance dans l'année, tandis que les obligations du Trésor sont des placements à long terme, d'une durée de 20 ou 30 ans.
Les bons du Trésor sont des titres de créance à court terme émis par le Trésor américain. Disponibles avec des échéances de 4, 6, 8, 13, 17, 26 et 52 semaines, ils conviennent aux investisseurs souhaitant obtenir un rendement sans immobiliser leur capital pendant plusieurs années.
Contrairement aux obligations classiques, les bons du Trésor ne versent pas d'intérêts périodiques. Ils sont généralement vendus avec une décote par rapport à leur valeur nominale, bien qu'ils puissent également être émis au pair. À l'échéance, l'investisseur reçoit l'intégralité de la valeur nominale du bon. La différence entre le prix d'achat et le montant reçu représente le gain sur placement.
Par exemple, un investisseur pourrait payer 9 850 $ pour un bon du Trésor d'une valeur nominale de 10 000 $. À l'échéance, le Trésor verse 10 000 $, générant ainsi un bénéfice avant impôt de 150 $.
Les investisseurs peuvent conserver les bons du Trésor jusqu'à leur échéance ou les vendre sur le marché secondaire avant cette date. Leur courte échéance les rend généralement moins sensibles aux variations des taux d'intérêt que les titres du Trésor à long terme.
Les obligations du Trésor sont des titres à long terme émis par le gouvernement américain, d'une durée de 20 ou 30 ans. Elles sont couramment utilisées par les investisseurs recherchant un revenu d'intérêts prévisible sur une longue période.
Contrairement aux bons du Trésor, les obligations du Trésor versent un intérêt fixe tous les six mois jusqu'à leur échéance. Le taux du coupon est fixé lors de l'émission de l'obligation et reste inchangé pendant toute sa durée de vie. À l'échéance, les investisseurs reçoivent la valeur nominale de l'obligation.
Par exemple, une obligation du Trésor de 10 000 $ assortie d'un coupon annuel de 4 % verse 400 $ d'intérêts par an, généralement en deux versements de 200 $. L'investisseur récupère également le capital de 10 000 $ à l'échéance de l'obligation, à condition de la conserver jusqu'à son terme.
Cependant, les obligations du Trésor peuvent être vendues avant leur échéance. Leur prix de marché fluctue en fonction des taux d'intérêt, ce qui signifie qu'un investisseur peut recevoir un montant supérieur ou inférieur au prix d'achat initial en cas de vente anticipée.
Les bons du Trésor se situent à mi-chemin entre les bons du Trésor et les obligations du Trésor. Ils ont une échéance de 2, 3, 5, 7 ou 10 ans et versent des intérêts fixes tous les six mois.
The U.S. Treasury classifies bills, notes, and bonds separately based on their maturity periods. Understanding this distinction helps investors compare securities with similar investment horizons rather than treating all Treasury products as interchangeable.
Although both securities are backed by the U.S. government, their investment characteristics differ significantly. The following table highlights the main differences:
| Feature | Treasury Bills | Treasury Bonds |
|---|---|---|
| Maturity | 4 to 52 weeks | 20 or 30 years |
| Interest Structure | Typically sold at a discount | Fixed coupon rate |
| Interest Payments | At maturity | Every six months |
| Purchase Price | Usually below face value | Can be above, below, or at face value |
| Interest Rate Risk | Generally lower | Generally higher |
| Investment Horizon | Short-term | Long-term |
| Typical Purpose | Short-term cash management | Long-term income and portfolio planning |
The most important distinction is the relationship between maturity and interest rate risk. T-bills mature quickly, allowing investors to reinvest their money relatively soon when market rates change. Treasury bonds lock in fixed coupon payments for much longer, making their market prices more sensitive to interest rate movements.
Treasury bill rates and Treasury bond yields both indicate the return investors can expect, but they are calculated differently. Comparing them requires looking beyond the quoted interest rate to understand the purchase price, payment structure, and time to maturity.
Treasury bill rates are determined through government auctions. The discount rate reflects the difference between a bill's face value and its purchase price over the time remaining until maturity.
For example, if an investor purchases a 13-week T-bill for $9,900 and receives $10,000 at maturity, the earnings are $100. The actual annualized return depends on the amount invested and the holding period.
One important detail is that the quoted T-bill discount rate is not the same as the investor's actual annualized return. The discount rate is calculated using face value and a 360-day convention, while the investment rate uses the purchase price and a 365-day basis, or 366 days in a leap year. Investors should compare investment rates rather than discount rates when evaluating different securities.
Treasury bond yields depend on the bond's coupon payments, purchase price, and remaining time until maturity. The coupon rate is fixed at issuance, but the yield changes as the bond's market price moves.
For example, a bond with a $10,000 face value and a 4% coupon rate pays $400 annually regardless of its market price. However, if the bond trades below $10,000, a new buyer may earn a higher yield to maturity than the original coupon rate. If it trades above face value, the yield to maturity may be lower.
This is why investors should distinguish between coupon rates and yield to maturity (YTM). The coupon rate measures annual interest relative to face value, while YTM estimates the annualized return from buying the bond at its current price and holding it until maturity, assuming scheduled payments are made and coupon payments are reinvested as assumed.
For more details, investors can review TreasuryDirect's explanation of Treasury pricing and interest rates.
Neither Treasury bills nor Treasury bonds consistently offer higher returns. The difference depends on current market conditions, the yield curve, and how long investors plan to hold their money.
Long-term Treasury bonds may offer higher yields to compensate investors for committing their money over a longer period and accepting greater interest rate risk. However, this is not guaranteed. When the yield curve is inverted, short-term Treasury bills can offer higher yields than long-term bonds.
Investors should compare a T-bill's investment rate with a Treasury bond's yield to maturity, rather than comparing a T-bill's discount rate with a bond's coupon rate. These measures provide a more meaningful comparison of potential returns.
The amount an investor earns from a 3-month Treasury bill depends on its purchase price and discount rate. For example, assume a 13-week T-bill has a face value of $10,000, a 91-day maturity, and a hypothetical annualized discount rate of 4%.
Treasury bills are priced using the following formula:
Purchase Price = Face Value × [1 − (Discount Rate × Days to Maturity ÷ 360)]
Using these figures:
When the bill matures, the investor receives $10,000. The earnings are therefore:
$10,000 − $9,898.89 = $101.11
This means an investor earns approximately $101.11 over 13 weeks on a $10,000 face-value T-bill. The equivalent annualized investment rate is approximately 4.10%, using a 365-day basis. This differs from the 4% discount rate.
The example assumes $10,000 is the bill's face value, not the amount of cash invested. If $10,000 is the actual investment budget, the investor could purchase a slightly higher face value, generating approximately $102.14 in earnings under the same assumptions.
Both Treasury bills and Treasury bonds are backed by the full faith and credit of the U.S. government, giving them very low credit risk. However, government backing does not eliminate inflation risk, reinvestment risk, or losses from selling before maturity.
The main drawback of T-bills is reinvestment risk. Because they mature within one year, investors must frequently reinvest their money if they want to maintain their holdings. If interest rates fall, newly issued bills may offer lower returns than previous ones.
Inflation is another concern. Even if a T-bill generates a positive nominal return, rising prices can reduce the purchasing power of the earnings. Investors may also receive less than their original purchase price if they sell a bill before maturity during unfavorable market conditions.
Treasury bonds have greater interest rate risk because of their long maturities. When market interest rates rise, existing fixed-rate bond prices generally fall. Investors who need to sell before maturity may have to accept a loss.
Inflation can also reduce the real value of fixed coupon payments over a 20- or 30-year period. Although investors who hold a bond to maturity receive its face value, the purchasing power of that money may be lower than expected.
For a clearer understanding of this relationship, Investor.gov explains how interest rates affect fixed-rate bond prices.
The right choice depends on when you need your money, whether you want regular income, and how much interest rate risk you are willing to accept.
Treasury bills may be a better fit for investors who want to earn a return on money set aside for short-term goals, such as a planned down payment, tuition payment, or upcoming purchase. They can also be useful for cash that is not needed immediately but should remain invested for a relatively short period.
Their short maturities provide more frequent access to principal at maturity and allow investors to reinvest at prevailing market rates. However, investors should match maturity dates to their cash needs. For an emergency fund that requires immediate access, a savings account may be more practical than a T-bill.
Treasury bonds may suit investors who want predictable interest income over a longer period and can tolerate fluctuations in market value. Their semiannual coupon payments provide a regular income stream, while holding the bond to maturity allows investors to receive its face value.
They can also help investors lock in a fixed coupon rate for longer, reducing the need to reinvest frequently. However, investors should consider inflation and interest rate risk before committing money for 20 or 30 years.
Treasury bills and certificates of deposit (CDs) are both commonly used for short-term savings, but they differ in government backing, insurance, liquidity, and tax treatment.
| Feature | Treasury Bills | CDs |
|---|---|---|
| Issuer | U.S. government | Banks and credit unions |
| Maturity | 4 to 52 weeks | Varies by institution and product |
| Return | Discount-based earnings | Typically fixed interest |
| Protection | Soutenu par le gouvernement américain | Assurance FDIC pour les dépôts bancaires admissibles, sous réserve des limites de couverture |
| Accès anticipé | Peut être vendu sur le marché secondaire | Les certificats de dépôt traditionnels imposent généralement une pénalité en cas de retrait anticipé. |
| Traitement fiscal | Impôt fédéral ; exonéré d’impôts sur le revenu d’État et locaux | Généralement soumis aux impôts fédéraux et d'État applicables |
Les certificats de dépôt (CD) peuvent séduire les épargnants qui privilégient un taux d'intérêt fixe et la garantie de la FDIC. Les dépôts éligibles sont généralement garantis jusqu'à 250 000 $ par déposant, par banque assurée et pour chaque catégorie de propriété. Les bons du Trésor ne sont pas garantis par la FDIC, mais sont garantis par le gouvernement américain.
Les bons du Trésor peuvent s'avérer plus intéressants pour les investisseurs qui privilégient la flexibilité à court terme et l'exonération des impôts d'État et locaux. Le choix de la meilleure option dépend des taux disponibles, des conditions de retrait et des taxes applicables. Il est conseillé aux investisseurs de consulter les règles de la FDIC relatives à la garantie des dépôts avant de choisir un certificat de dépôt.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


