


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent







C'est certainement ainsi que le marché a perçu les choses hier, après un rapport sur l'IPC américain du mois d'août globalement conforme aux attentes, contrastant avec une hausse marquée et surprenante des demandes initiales d'allocations chômage.
C'est certainement ainsi que le marché a perçu la situation hier, après un rapport sur l'IPC américain d'août globalement conforme aux attentes, contrastant avec une hausse marquée et surprenante des inscriptions au chômage. C'est aussi, bien sûr, la façon dont le FOMC perçoit la situation, après le pivot accommodant du président Powell à Jackson Hole. Plus précisément, l'IPC global a augmenté de 0,4 % en glissement mensuel / 2,9 % en glissement annuel le mois dernier, tandis que l'IPC sous-jacent a progressé de 0,3 % en glissement mensuel / 3,1 % en glissement annuel. Bien que ce chiffre soit clairement bien au-dessus de l'objectif de prix de la Fed et que l'indicateur global continue d'évoluer dans la mauvaise direction, le président Powell a indiqué que le FOMC considérerait largement toute pression sur les prix induite par les droits de douane comme une « variation ponctuelle du niveau des prix ». Par conséquent, ni les indicateurs ci-dessus, ni le taux d'inflation sous-jacent de 1,5 % en glissement annuel (le rythme le plus rapide depuis mai 2023) n'empêcheront le Comité d'annoncer une baisse de 25 pb mercredi prochain.
Concernant le marché du travail, les demandes initiales d'allocations chômage ont atteint 263 000 au cours de la semaine se terminant le 6 septembre, leur plus haut niveau depuis fin 2021, même si les demandes continues ont chuté de manière inattendue à 1 939 million au cours des sept jours précédents. Ce chiffre est toutefois clairement préoccupant, notamment au vu des mauvais chiffres de l'emploi de juillet et août, qui ont également mis en évidence un essoufflement général du marché du travail. Je tiens toutefois à signaler que le chiffre des demandes initiales a coïncidé avec la fête du Travail, ce qui a pu fausser quelque peu les chiffres à la hausse.
Cela dit, les chiffres des inscriptions au chômage, conjugués à une inflation sous-jacente qui ne s'est pas encore intensifiée le mois dernier, ainsi qu'aux récents chiffres de l'emploi décevants, augmentent encore le risque que le FOMC décide de procéder à des baisses consécutives d'ici la fin de l'année, contrairement aux deux baisses de 25 pb (en septembre-décembre) qui restent mon scénario de base. Les marchés partagent également ce point de vue, la courbe des taux d'intérêt de l'USD intégrant désormais pleinement un assouplissement de 75 pb d'ici la fin de l'année.
Contrairement à cette trajectoire plus accommodante, la politique monétaire de la BCE est désormais stable, la décision d'hier ayant quasiment confirmé la fin du cycle d'assouplissement. Comme prévu, le Conseil des gouverneurs a maintenu le taux de dépôt à 2,00 %, tout en maintenant une position « dépendante des données ». Bien qu'elle continue de prévoir une inflation inférieure à son objectif l'année prochaine, et qu'elle anticipe désormais également une sous-estimation en 2027, la présidente Lagarde a réaffirmé que la politique monétaire est « bien orientée », soutenant fermement l'idée qu'aucune nouvelle baisse ne devrait être mise en œuvre.
Ce rétrécissement de l'écart de taux entre les États-Unis, l'Est et la Zone euro, et, de fait, celui entre les États-Unis et le reste du monde, renforcent le scénario baissier du billet vert, qui reste principalement alimenté par les sorties de capitaux continues, l'indépendance de la politique monétaire de la Fed étant encore érodée par l'administration Trump. Le dollar a perdu du terrain face à la plupart de ses principaux concurrents hier, et je reste non seulement pessimiste à long terme sur le dollar, mais aussi vendeur en cas de rebond.
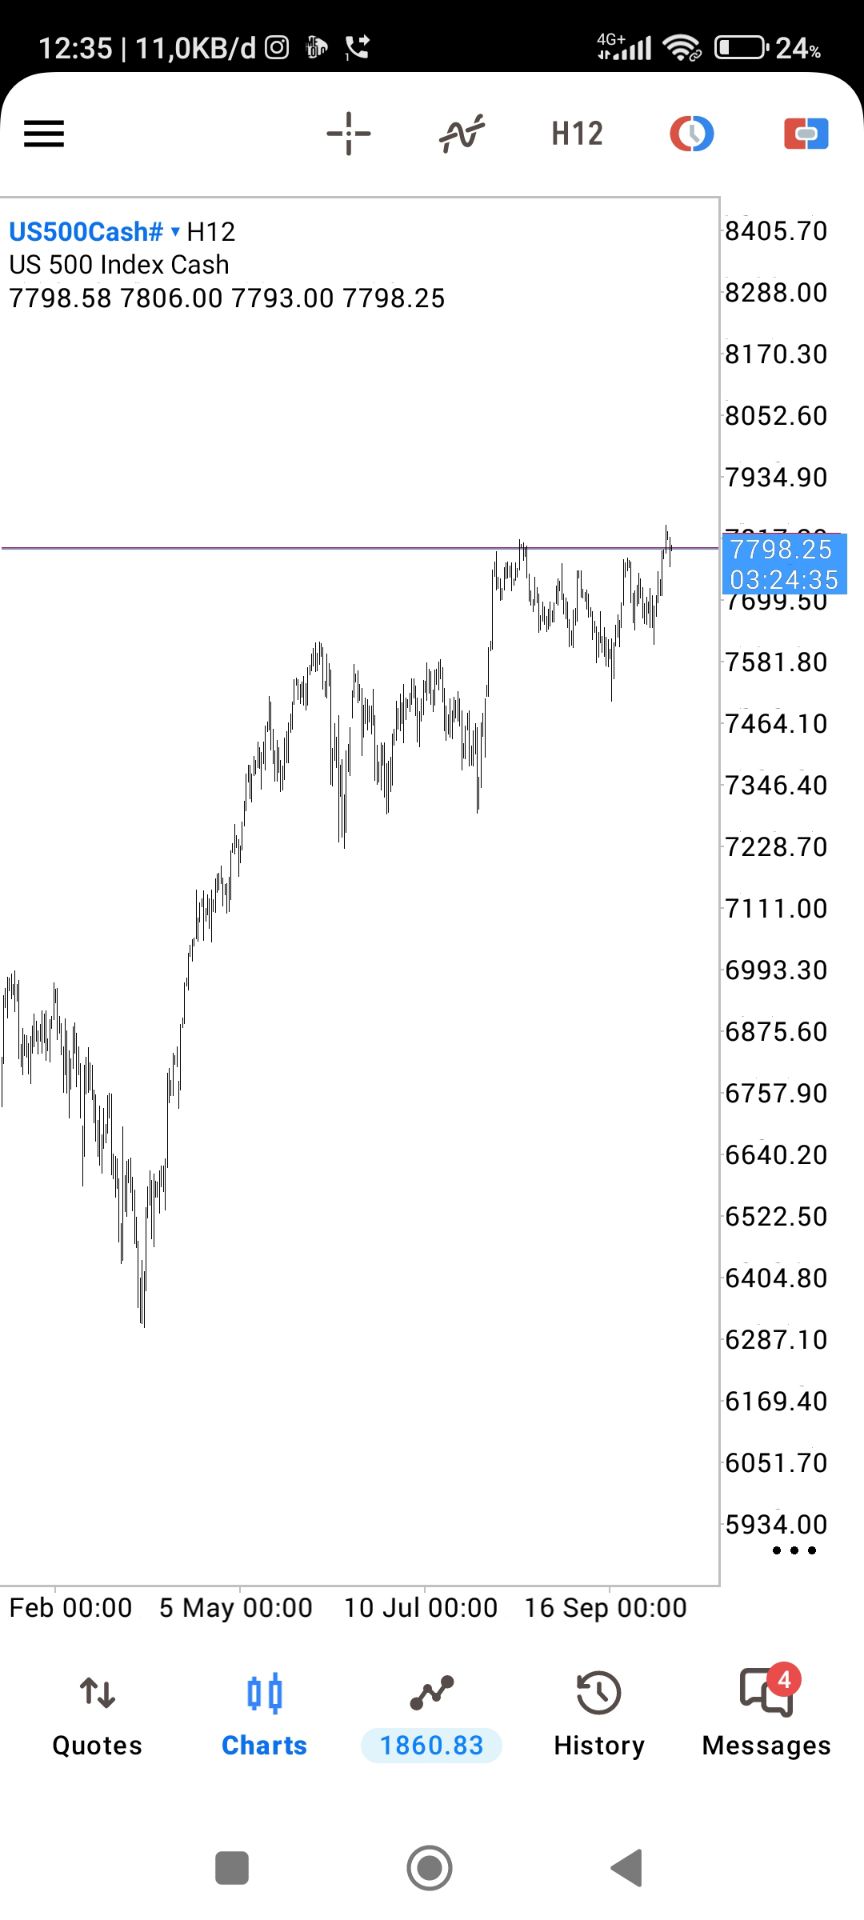
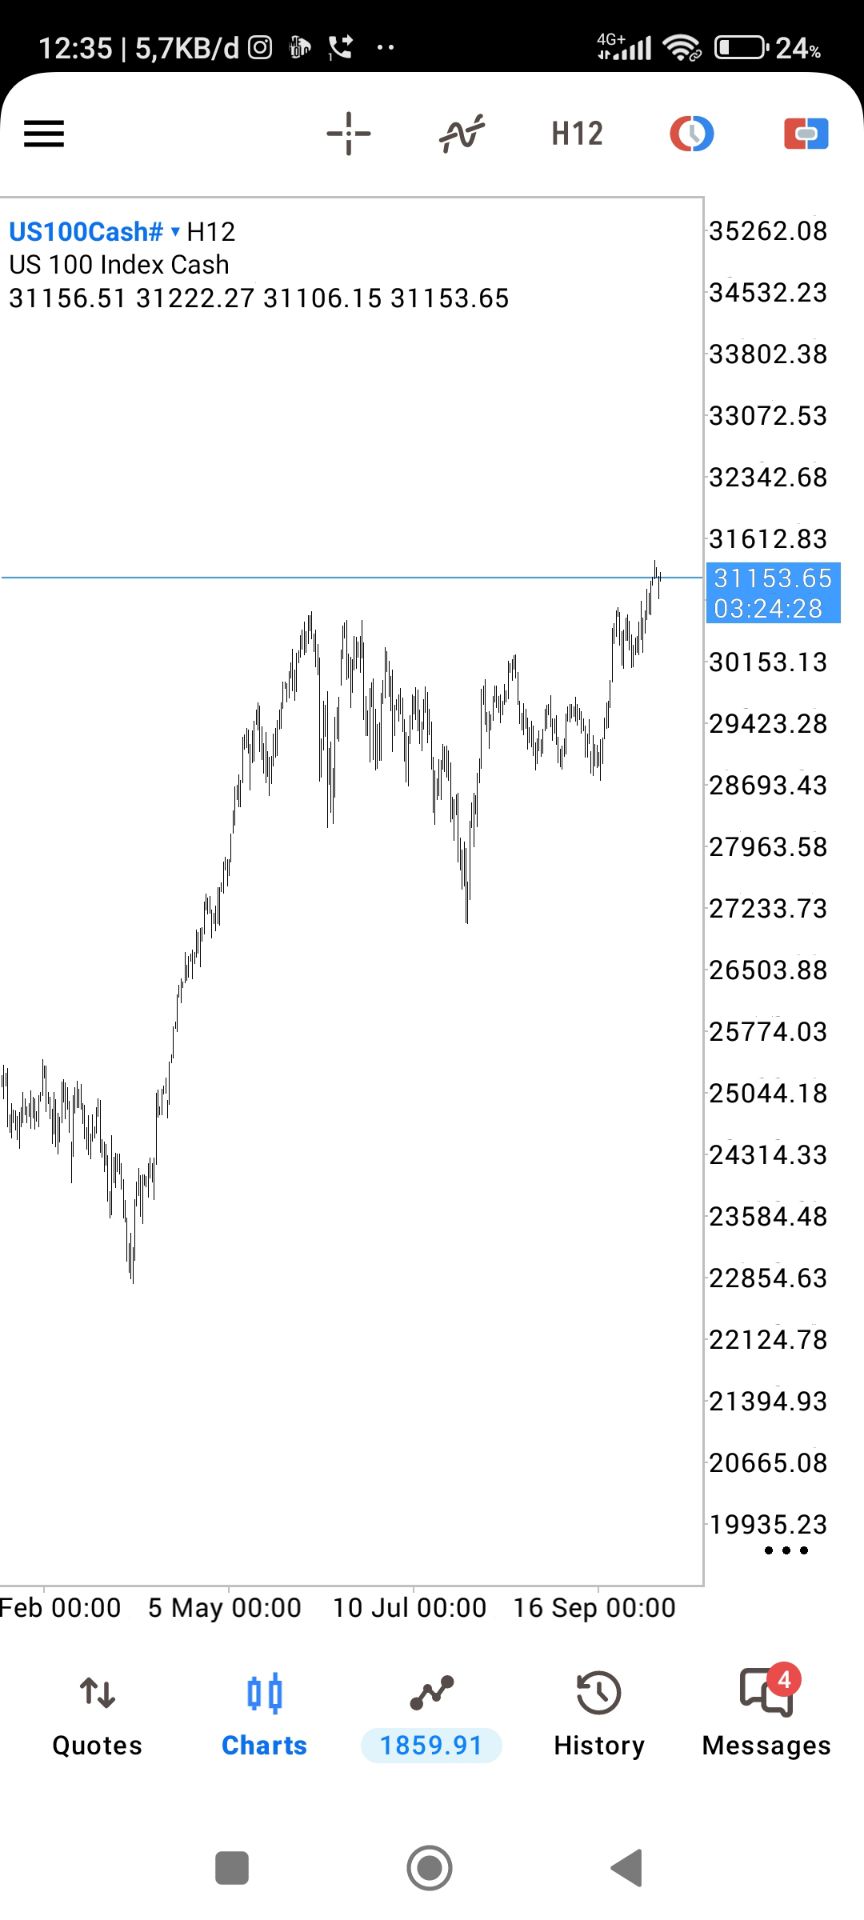
Par ailleurs, hier, la situation a été globalement inchangée. Les actions ont enchaîné les gains, profitant cette fois non pas d'un optimisme macroéconomique notable, mais plutôt de la révision accommodante des anticipations de politique monétaire de la Fed, comme mentionné précédemment, dans un rallye classique du type « à une mauvaise nouvelle, c'est une bonne nouvelle ». D'habitude, ce genre de mouvements me rend un peu nerveux, mais pour l'instant, je vais mettre cette inquiétude de côté : d'une part, je pense que la faiblesse actuelle du marché du travail est un ajustement aux tarifs douaniers plutôt qu'à un élément plus structurel ; et, d'autre part, la croissance des bénéfices reste solide et la croissance économique sous-jacente semble également résiliente.
Enfin, il serait négligent de ne pas mentionner les gains observés sur l'ensemble de la courbe des taux du Trésor : les rendements de référence à 30 ans ont encore glissé sous 4,70 % et le rendement de référence à 10 ans s'échange sous 4,00 % pour la première fois depuis avril. Franchement, la Fed ayant pratiquement renoncé à son objectif d'inflation de 2 % et le Trésor ne montrant aucun signe de volonté de freiner ses dépenses budgétaires incontrôlables, je ne vois guère de raisons d'apprécier la duration, ni de ne pas anticiper une courbe plus pentue. M. Marché, cependant, semble avoir d'autres idées en tête pour le moment.
Les chiffres du PIB britannique sont attendus ce matin, mais il s'agit de la série mensuelle très volatile de juillet qui, bien que censée montrer une stagnation de l'économie le mois dernier, reste bien trop volatile pour être utile. En fait, l'ONS serait bien avisé d'annuler complètement sa publication et de concentrer ses efforts sur la correction de séries bien plus importantes, telles que les rapports erronés sur l'inflation et le marché du travail.
Concernant la volatilité, l'indice de confiance de l'UMich a fluctué tout au long du cycle, en grande partie en raison de biais politiques et d'un échantillon très restreint. Quoi qu'il en soit, l'indice préliminaire de septembre devrait s'établir à 58,0 cet après-midi, contre 58,2 en août.
En outre, les participants n'auront à digérer que le déluge habituel d'intervenants de la BCE, comme on le voit généralement au lendemain d'une annonce de politique monétaire. Si la fin d'une longue semaine n'était pas une excuse suffisante pour boire un verre plus tard, cette foule nous conduira presque certainement à une bière !

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


