• Commerce
  • Citations
  • Copie
  • Concours
  • 24/7
  • Calendrier
  • F&Q
  • Chat
Filtres
SYMBOLE
DERNIER
OFFRE
DEMANDER
HAUT
FAIBLE
CHANGEMENT NET.
%CHG.
SPREAD
SOURCE
SPX
S&P 500 Index
7743.40
7743.40
7743.40
7752.08
7693.07
+39.27
+ 0.51%
--
--
DJI
Dow Jones Industrial Average
51828.61
51828.61
51828.61
51874.95
51339.25
+478.63
+ 0.93%
--
--
IXIC
NASDAQ Composite Index
27068.71
27068.71
27068.71
27122.76
26876.27
+129.34
+ 0.48%
--
--
USDX
US Dollar Index
100.740
100.740
100.820
101.010
100.560
-0.200
-0.20%
--
--
EURUSD
Euro / US Dollar
1.13891
1.13891
1.13924
1.14112
1.13680
+0.00101
+ 0.09%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32419
1.32419
1.32491
1.32631
1.32085
+0.00247
+ 0.19%
--
--
XAUUSD
Gold / US Dollar
4284.85
4284.85
4284.85
4315.57
4254.29
+10.59
+ 0.25%
--
--
WTI
Light Sweet Crude Oil
91.319
91.319
91.413
93.606
90.344
-2.502
-2.67%
--
--

Compte Communautaire

Comptes de signaux
--
Comptes de bénéfices
--
Comptes de pertes
--
Voir plus

Devenez un fournisseur de signaux

Vendez des signaux et obtenez des revenus

Voir plus

Guide du Copy Trading

Commencez facilement et en toute confiance

Voir plus

Comptes de Signaux pour Membres

Tous les Comptes de Signaux

Meilleur Retour
  • Meilleur Retour
  • Meilleur P/L
  • Meilleur MDD
Passé 1S
  • Passé 1S
  • Passé 1M
  • Passé 1A

All Contests

  • Tous
  • Recommander
  • Actions
  • Cryptomonnaies
  • Banques centrales
  • Mises à jour de Trump
  • Actualités en vedette
Actualités à la une uniquement
Partager

Selon l'agence de presse Yonhap : le président sud-coréen Lee Jae-myung a conclu son voyage aux États-Unis et au Mexique et est rentré en Corée du Sud.

Partager

Ministère japonais des Affaires étrangères : Le président américain Donald Trump et la Première ministre japonaise Sanae Takaichi ont eu une conversation téléphonique d’environ 20 minutes samedi à 12h00 GMT (20h00 heure de Pékin).

Partager

Terry Branstad, président du Conseil commercial États-Unis-Chine : Les relations économiques et commerciales sino-américaines sont d’une importance capitale et indispensables.

Partager

Le président de l'AmCham Shanghai : Les relations sino-américaines ne constituent plus le deuxième plus grand défi pour les entreprises en Chine

Partager

Ciel de Yuyuantan : Les relations sino-américaines exigent une réponse qui transcende le temps

Partager

Le président américain Trump : Nous disposons des meilleures données financières de l'histoire, mais les médias qui diffusent de fausses informations refusent de les rapporter.

Partager

Le ministre cubain des Affaires étrangères : L'embargo américain continu contre Cuba constitue une « punition collective »

Partager

Ministre russe des Affaires étrangères : La situation en Cisjordanie se détériore rapidement.

Partager

La Russie affirme avoir pris le contrôle de plusieurs localités, tandis que l'Ukraine déclare avoir lancé de multiples offensives.

Partager

L'Arabie saoudite affirme que le détroit d'Ormuz doit être rétabli dans son « état d'avant le conflit ».

Partager

Le président américain Trump : Si les républicains gagnent, tous les adultes recevront une prime de 5 000 $, contrairement aux démocrates.

Partager

Le commandement du théâtre d'opérations Sud de l'Armée populaire de libération chinoise a mené des exercices conjoints mer-air dans les zones maritimes et aériennes entourant l'île Huangyan.

Partager

Médias américains : Les États-Unis et la Russie modifient conjointement l’accord sur les armes à intelligence artificielle, supprimant de nombreuses clauses de sauvegarde.

Partager

L'Autorité iranienne du détroit du Golfe persique exige que les armateurs restent vigilants face aux activités illégales de certains affréteurs. Une fois les faits vérifiés, les affréteurs concernés seront inscrits sur une liste de non-conformité et le transit par le détroit d'Ormuz sera interdit à tous les navires affrétés sous leur nom.

Partager

L'Autorité iranienne du détroit du Golfe persique signale que certains affréteurs contraignent les navires à emprunter des « routes illégales ». Cette pratique expose non seulement les navires, leurs propriétaires, leurs capitaines et leurs équipages à des pertes économiques et à des risques pour leur vie, mais restreint également considérablement leur capacité future à transiter par le détroit d'Ormuz.

Partager

Le ministre iranien des Affaires étrangères, Araqchi : Seule une solution issue de la négociation peut sortir de l’impasse, et telle est notre position.

Partager

Le ministre iranien des Affaires étrangères, Araqchi : Nos conditions sont très claires, et toute mesure visant à rouvrir le détroit d’Ormuz dépend du respect de ces conditions.

Partager

Le ministre iranien des Affaires étrangères, Araqchi : Nous avons pris connaissance de la première réaction du président américain à la proposition iranienne, mais les médiateurs ne nous ont encore communiqué aucune information. Nous attendons leur position et prendrons une décision en conséquence.

Partager

Le Premier ministre canadien Mark Carney : Le Vietnam est le plus important partenaire commercial du Canada au sein de l’ASEAN. Cette semaine, nous avons approfondi ce partenariat, dans le but de créer davantage de débouchés pour les entreprises canadiennes sur l’un des marchés de consommation à la croissance la plus rapide au monde.

Partager

Réserve fédérale de Saint-Louis : Les tensions sur les marchés financiers se sont légèrement atténuées au cours de la semaine se terminant le 18 septembre par rapport à la semaine précédente. L’indice de tension financière de la Fed de Saint-Louis s’est établi à -0,91, contre -0,85 la semaine précédente.

TEMPS
ACTE
FCST
PRÉCÉDENT
IMPACT
U.S. Demandes hebdomadaires initiales d'allocations chômage (SA)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le membre du FOMC, Hammack, s'exprime
U.S. Ventes totales annuelles de logements neufs (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Ventes de logements neufs annualisées en glissement mensuel (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Le président de la Fed de Philadelphie, Henry Paulson, prononce un discours
U.S. EIA hebdomadaire Natural Gas Stocks Variation

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
U.S. Indice de la production manufacturière de la Fed du Kansas (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice composite de la production manufacturière de la Fed du Kansas (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mexique Taux d'intérêt directeur

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Détention hebdomadaire de bons du Trésor par les banques centrales étrangères

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
ROYAUME-UNI Indice GfK de confiance des consommateurs (Septembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Allemagne Indice GfK de confiance des consommateurs (SA) (Octobre)

A:--

F: --

P: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro Masse monétaire M3 à 3 mois YoY (Août)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro Masse monétaire M3 YoY (Août)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro Crédit au secteur privé en glissement annuel (Août)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le président de la Réserve fédérale de New York, Williams, a prononcé un discours.
Inde Croissance des dépôts YoY

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mexique Taux de chômage (hors SA) (Août)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Commandes de biens durables MoM (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Commandes de biens durables MoM (Excl.Transport) (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Commandes de biens durables hors défense MoM (Excl. Aircraft) (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Commandes de biens durables MoM (Excl. Défense) (SA) (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice UMich de la situation actuelle final (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice UMich des prévisions de consommation final (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice UMich de confiance des consommateurs final (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. UMich 1-Year Inflation Expectations Final (Septembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Canada Solde budgétaire du gouvernement fédéral (Juillet)

A:--

F: --

P: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Forage hebdomadaire de pétrole total

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
U.S. Total hebdomadaire des forages

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Le membre du FOMC, Hammack, s'exprime
Chine, Mainland Bénéfice industriel YoY (YTD) (Août)

--

F: --

P: --

Inde Production manufacturière MoM (Août)

--

F: --

P: --

Inde Indice de la production industrielle en glissement annuel (Août)

--

F: --

P: --

Brésil Compte courant (Août)

--

F: --

P: --

Mexique Balance commerciale (Août)

--

F: --

P: --

Canada Indice national de confiance économique

--

F: --

P: --

U.S. Indice de l'activité commerciale de la Fed de Dallas (Septembre)

--

F: --

P: --

U.S. Indice des nouvelles commandes de la Fed de Dallas (Septembre)

--

F: --

P: --

ROYAUME-UNI BRC Shop Price Index YoY (Septembre)

--

F: --

P: --

Australie Taux directeur O/N (emprunts)

--

F: --

P: --

Relevé des taux d'intérêt de la RBA
Conférence de presse de la RBA
Turquie Indice de confiance économique (Septembre)

--

F: --

P: --

ROYAUME-UNI Masse monétaire M4 YoY (Août)

--

F: --

P: --

ROYAUME-UNI Prêts hypothécaires de la BOE (Août)

--

F: --

P: --

ROYAUME-UNI Masse monétaire M4 MoM (Août)

--

F: --

P: --

ROYAUME-UNI Approbations de prêts hypothécaires de la BOE (Août)

--

F: --

P: --

Zone Euro Indice de confiance des consommateurs final (Septembre)

--

F: --

P: --

Zone Euro Indice de prospérité de l'industrie des services (Septembre)

--

F: --

P: --

Zone Euro Indice de confiance économique (Septembre)

--

F: --

P: --

Zone Euro Indice du climat industriel (Septembre)

--

F: --

P: --

Italie PPI YoY (Août)

--

F: --

P: --

Zone Euro Attentes d'inflation des consommateurs (Septembre)

--

F: --

P: --

Zone Euro Attentes de prix de vente (Septembre)

--

F: --

P: --

France (Nord) Chômage classe A (SA) (Août)

--

F: --

P: --

Brésil Taux de chômage (Août)

--

F: --

P: --

Canada PIB YoY (Juillet)

--

F: --

P: --

Canada PIB MoM (SA) (Juillet)

--

F: --

P: --

U.S. Weekly Redbook Commercial Retail Sales YoY (en anglais)

--

F: --

P: --

U.S. Indice des prix des logements de la FHFA (Juillet)

--

F: --

P: --

U.S. Indice des prix des logements S&P/CS 20-ville YoY (Not SA) (Juillet)

--

F: --

P: --

F&Q avec des Experts
    • Tous
    • Salons de discussion
    • Groupes
    • Amis
    1999kk.king flag
    Areeba Mini❣️❣️ flag
    Osaghae Cephas
    @Areeba Mini❣️❣️what's ur bias on gold open tommorow night buys or sells or are u still holding ur sells?
    @Osaghae Cephas4220::4200⬇️✅
    1999kk.king flag
    00:04
    sanjeev flag
    1999kk.king flag
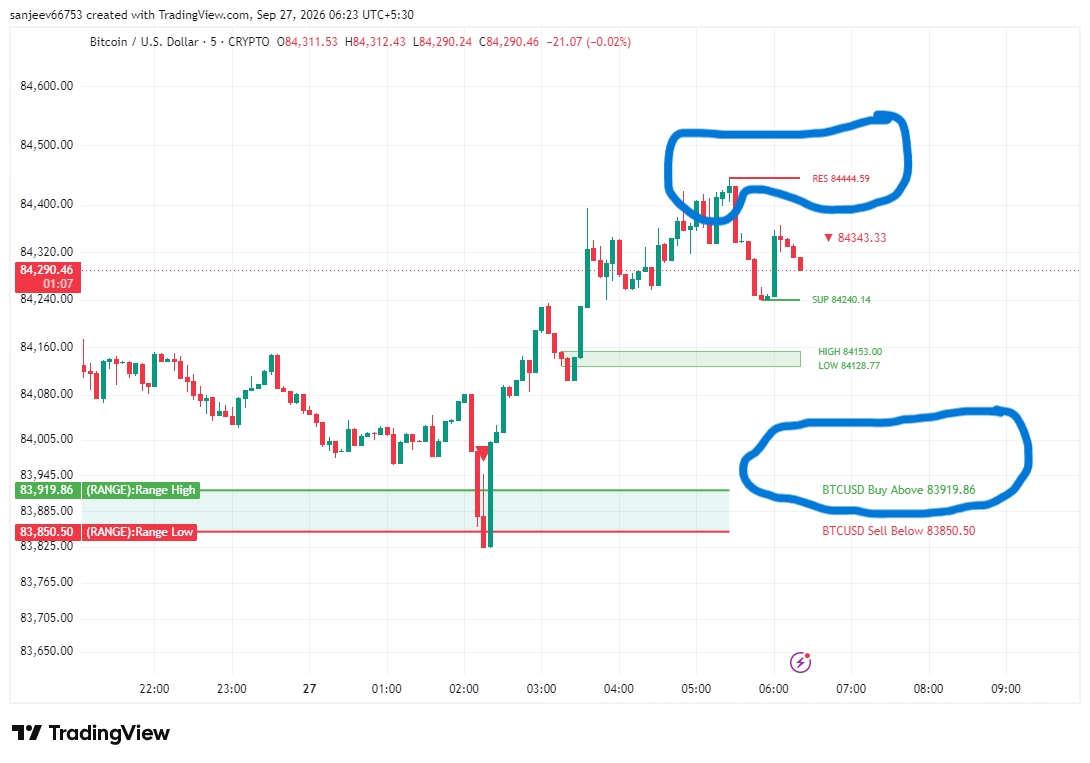
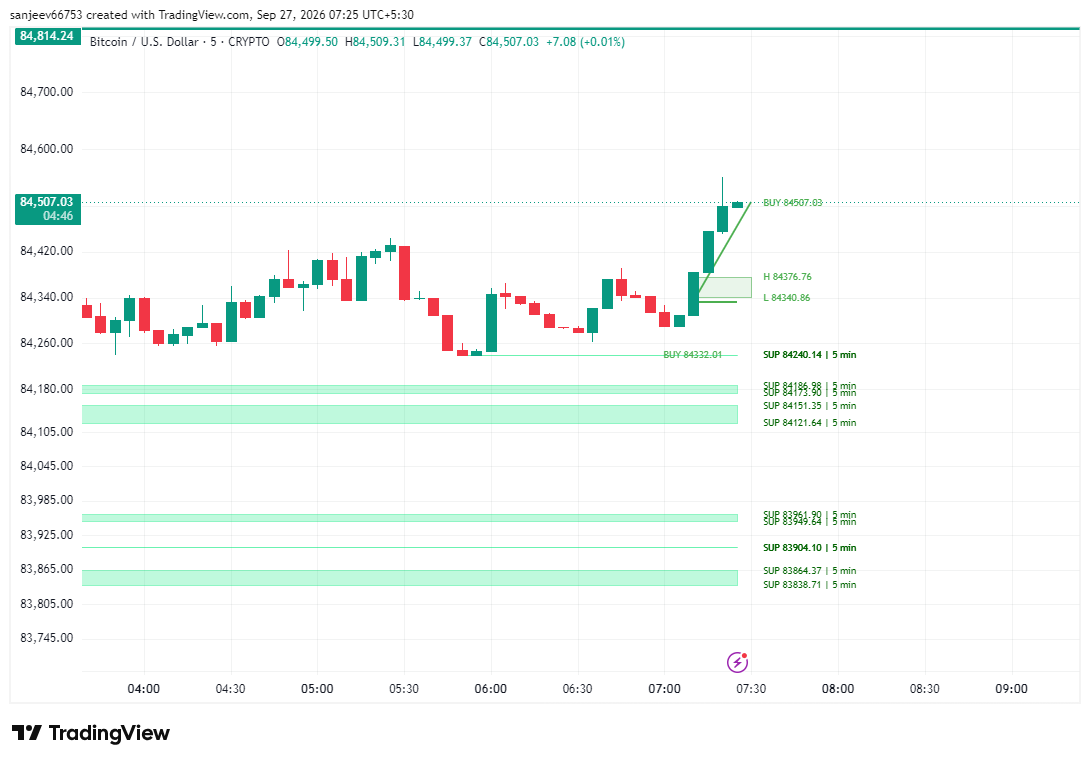
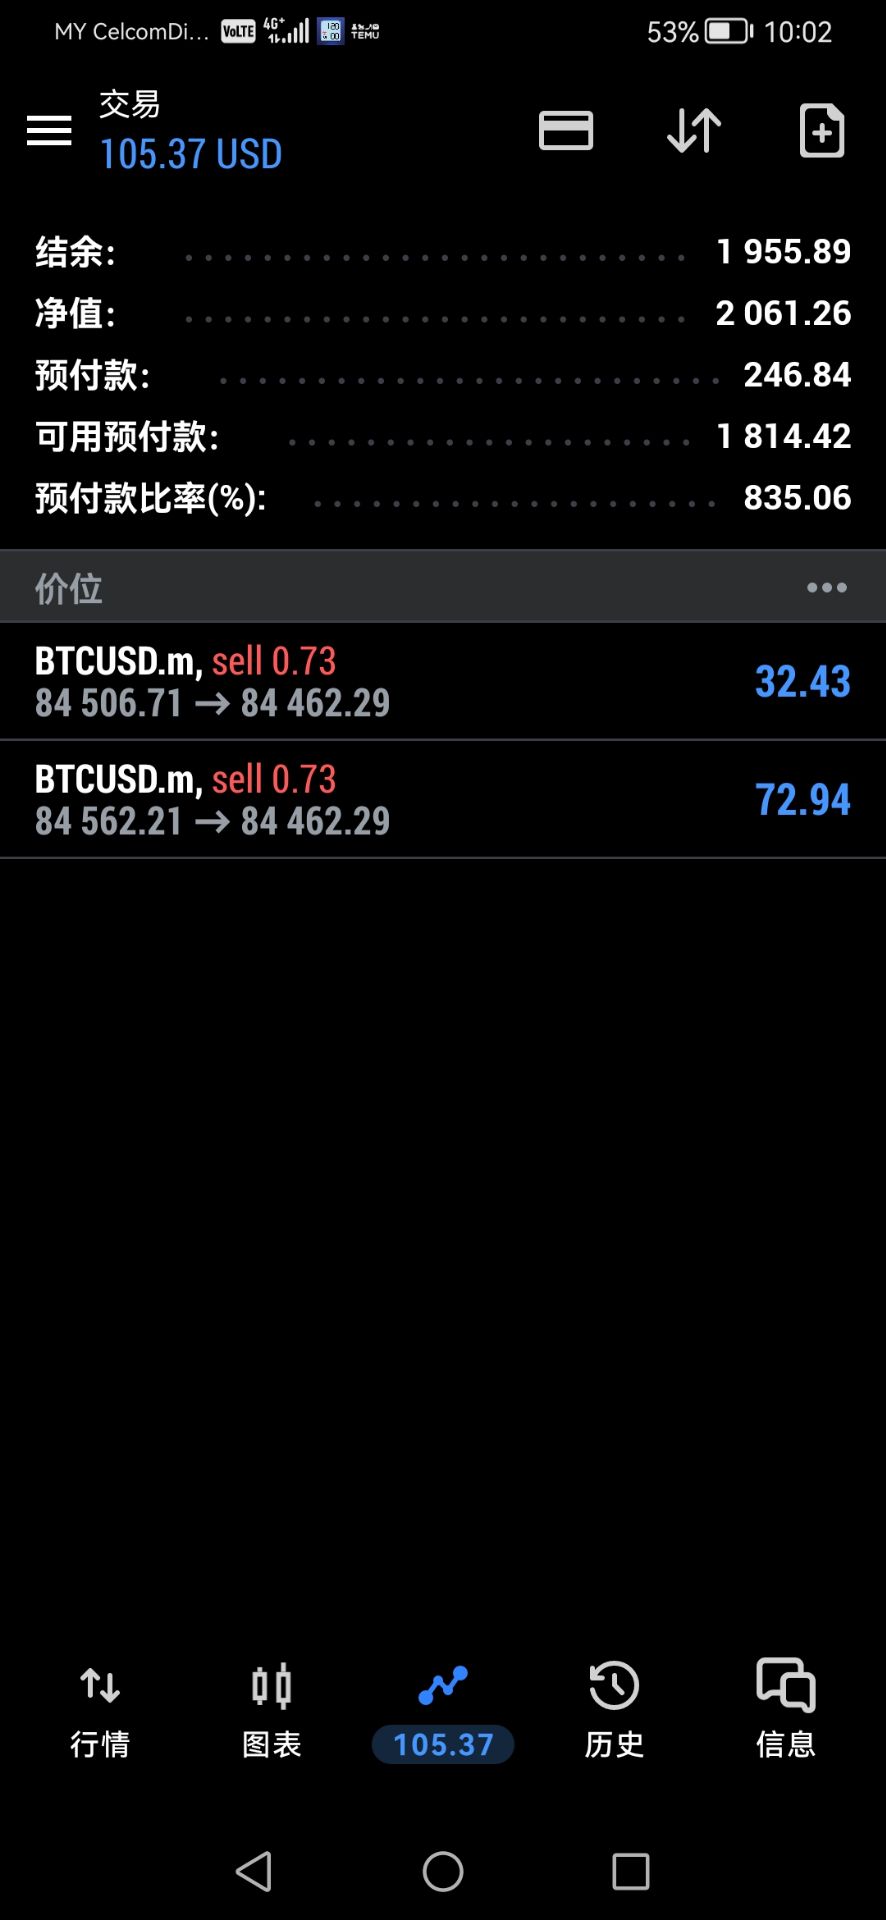
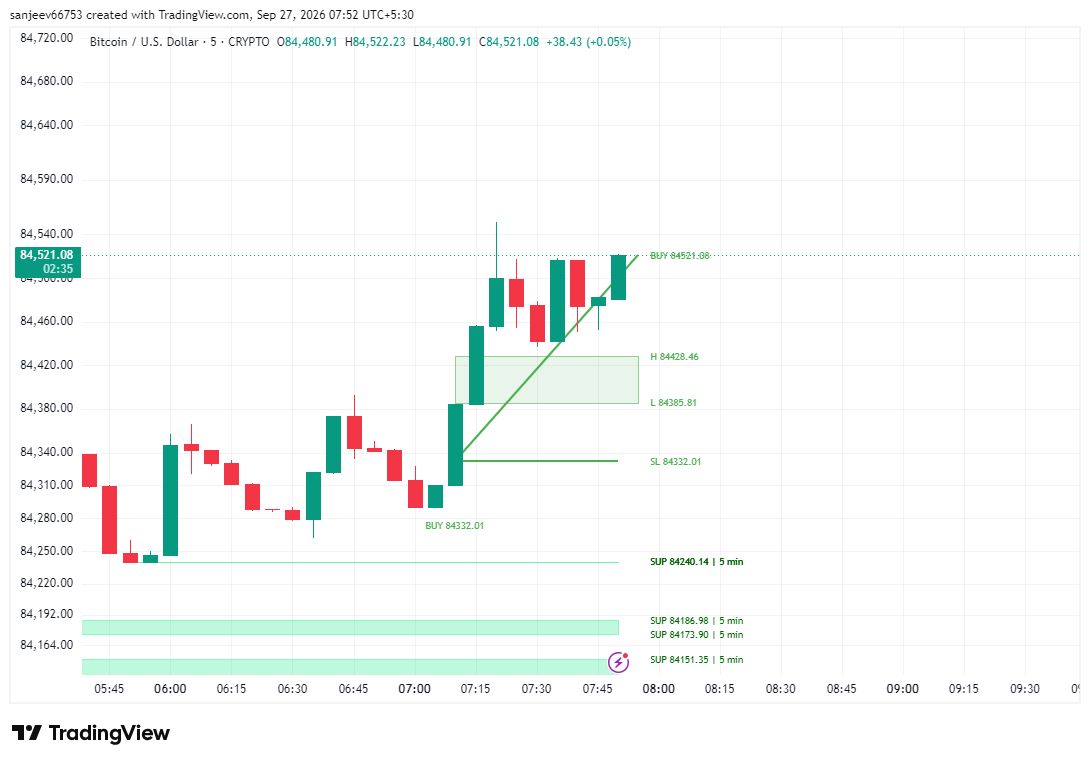
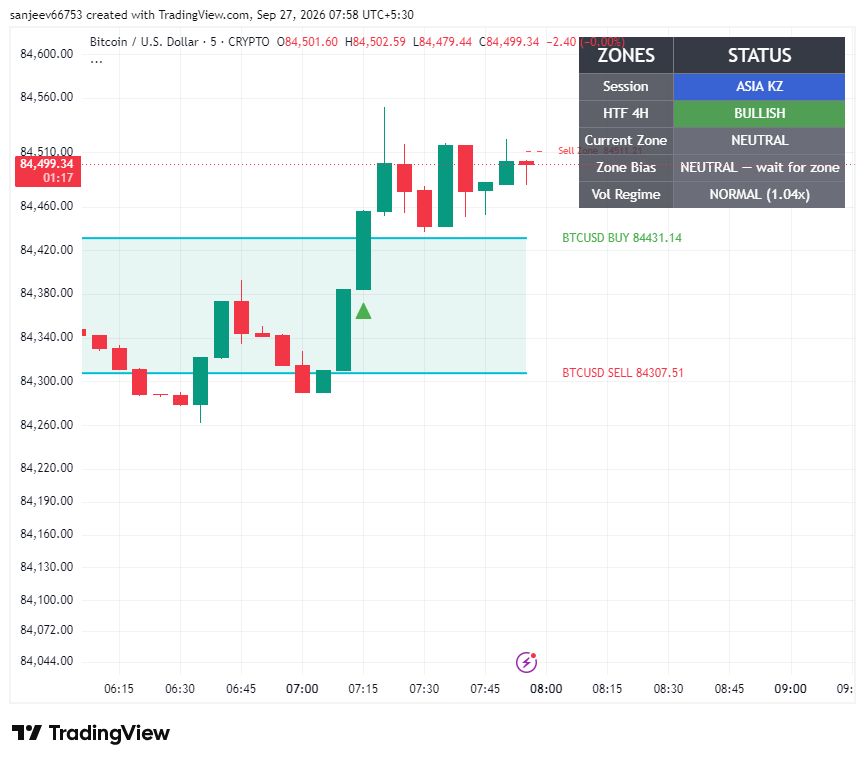
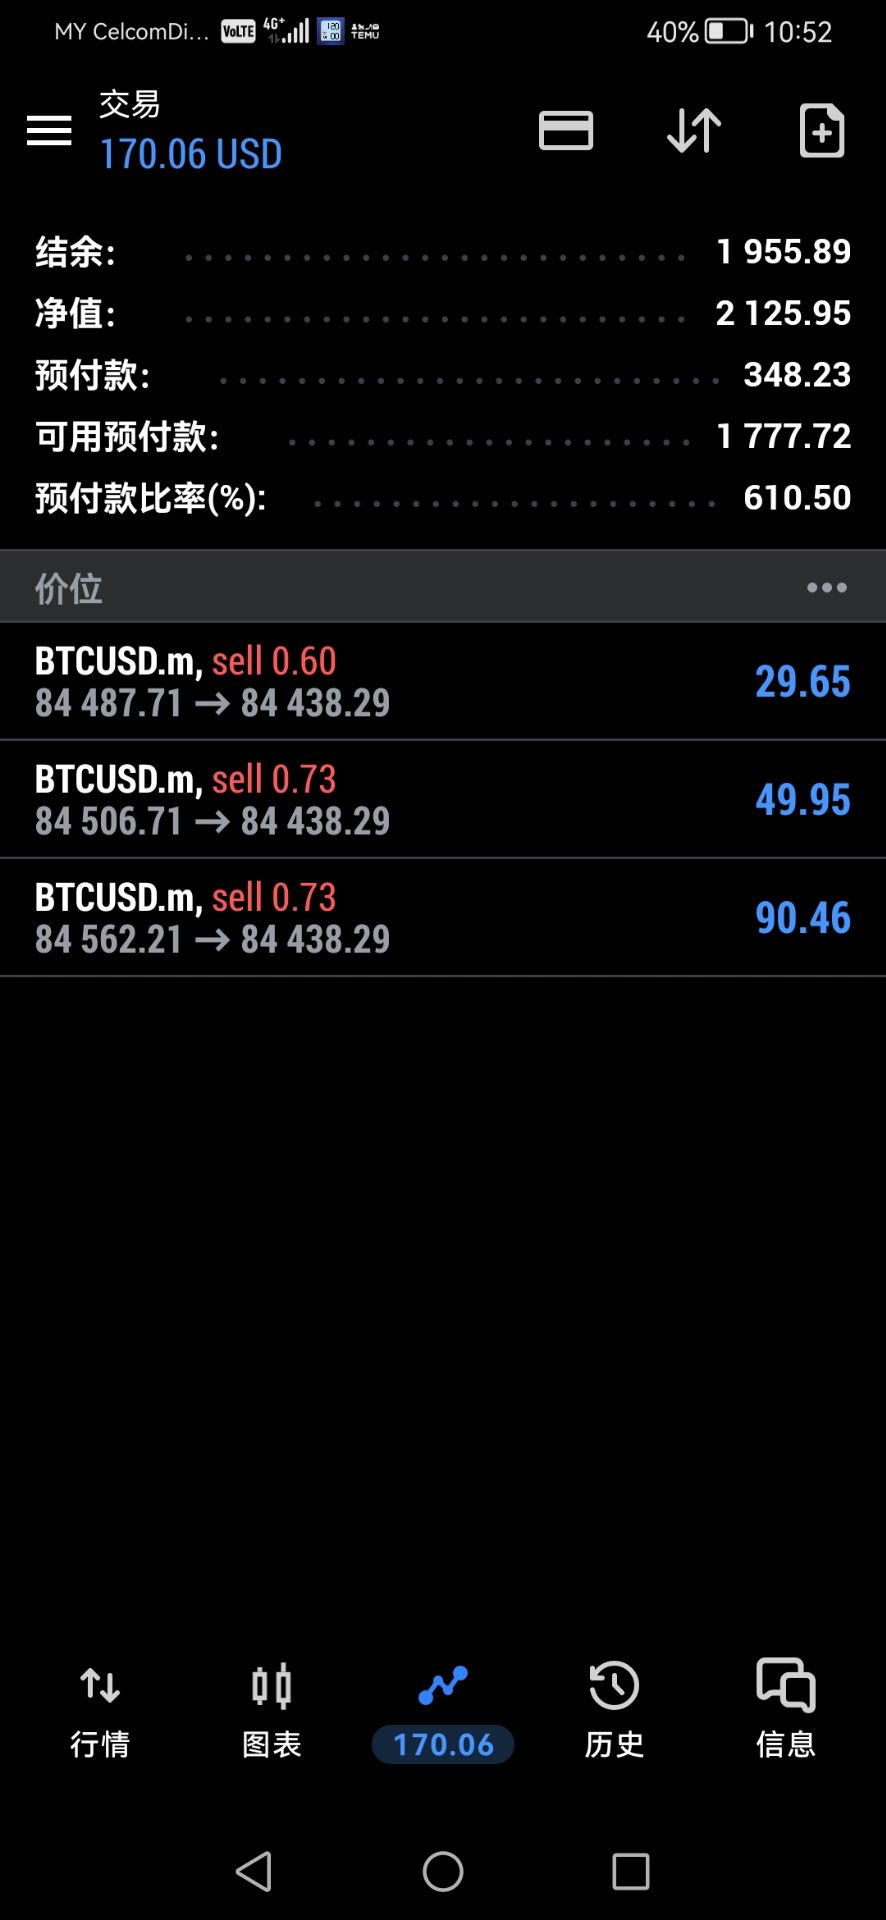
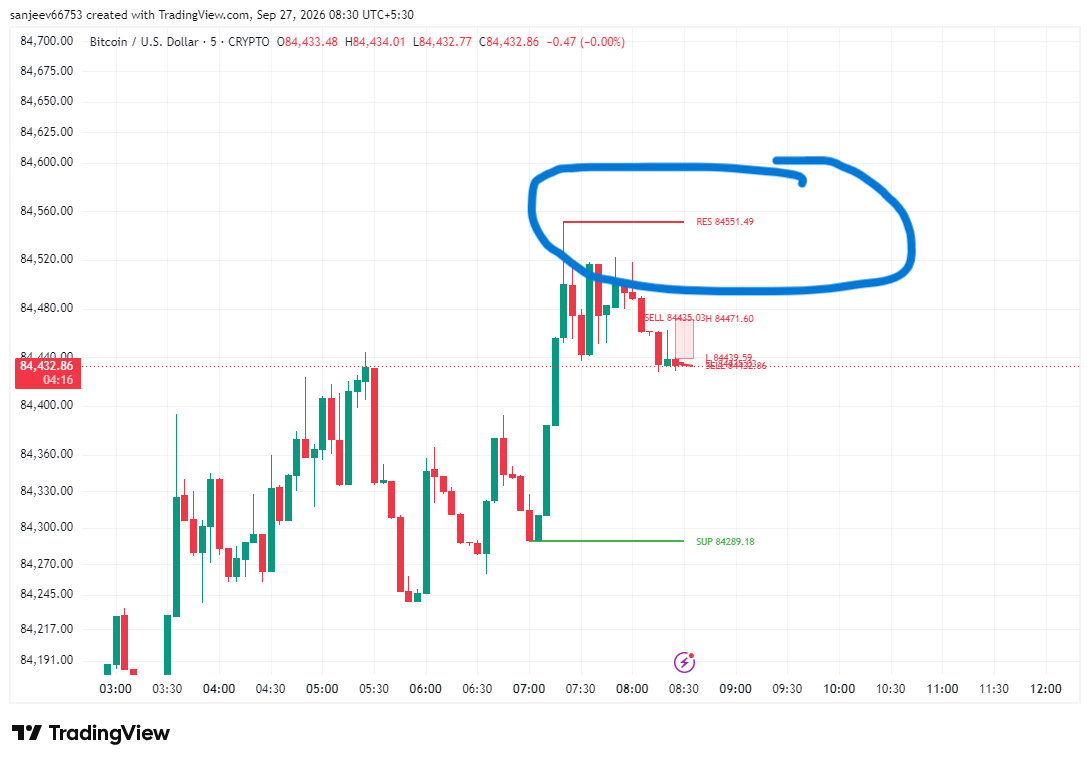
    84456tptp。了
    1999kk.king flag
    84500 sell sell sell
    1999kk.king flag
    on
    1999kk.king flag
    sell
    1999kk.king flag
    tp84320
    sanjeev flag
    1999kk.king flag
    1999kk.king flag
    sanjeev flag
    sanjeev
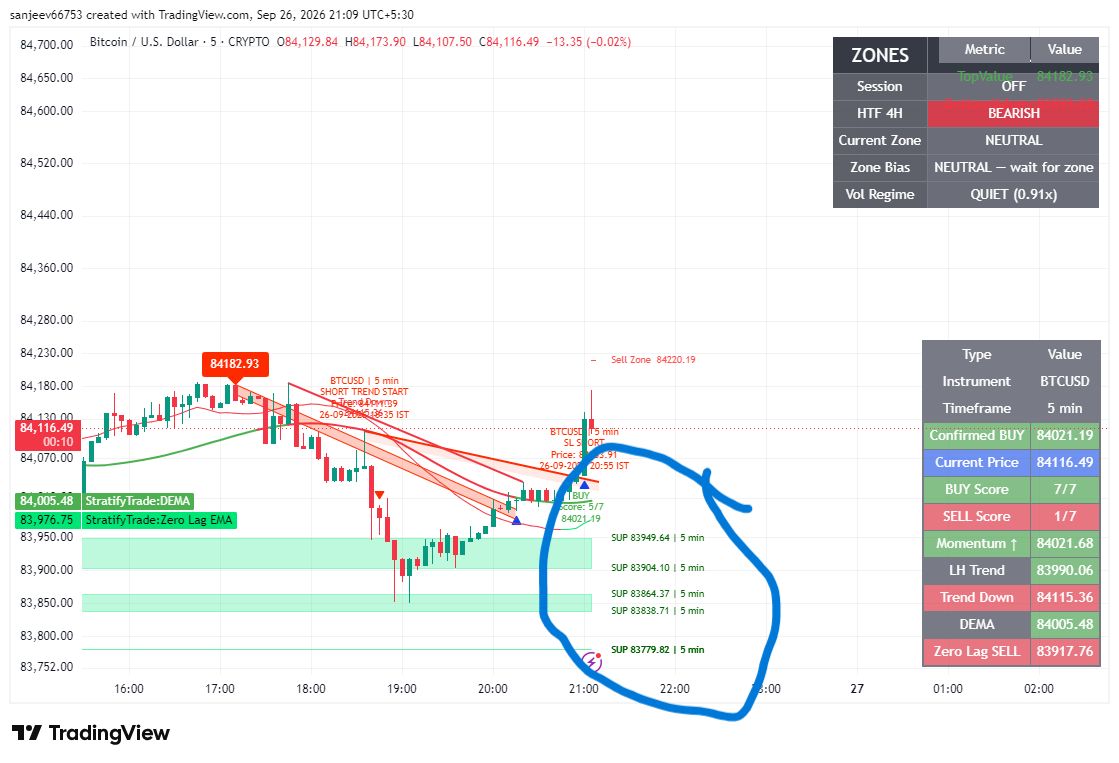
    buyers for now firmly at 84034.sellers trying hard at 84136.but immeditely kicked out by buyers. for now.lets see what happens.cmp 84138
    sanjeev flag
    sanjeev flag
    sanjeev
    high 84500 plus till now
    sanjeev flag
    1999kk.king flag
    1999kk.king flag
    Treder12 flag
    nfp buy atau sel
    sanjeev flag
    Tapez ici...
    Ajouter un symbole ou un code

      Pas de données correspondantes

      Tous
      Recommander
      Actions
      Cryptomonnaies
      Banques centrales
      Mises à jour de Trump
      Actualités en vedette
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient

      Recherche
      Produits

      Graphiques Gratuit pour toujours

      Chat F&Q avec des Experts
      Filtres Calendrier économique Données Outil
      FastBull VIP Fonctionnalités
      Entrepôt de données Tendances du marché Données institutionnelles Taux directeurs Macro

      Tendances du marché

      Sentiment spéculatif Carnet d'ordres Corrélation des symboles

      Principaux indicateurs

      Graphiques Gratuit pour toujours
      Marché

      Nouvelles

      24/7 Analyse Education

      Dernières vues

      Dernière mise à jour

      Signaux

      Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
      Concours
      Brokers

      Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
      Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
      F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
      Plus

      Entreprise
      Événements
      Embauche À propos de nous Publicité Centre d'aide

      Marque blanche

      Broker API

      API de données

      Plug-ins Web

      Programme d'affiliation

      Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
      Vietnam Thaïland Singapour Dubaï
      Soirée des fans Session de partage d'investissements
      Sommet FastBull Expo BrokersView
      recherches récentes
        Principales recherches
          Citations
          Analyse
          Utilisateur
          24/7
          Calendrier économique
          Education
          Données
          • Des noms
          • Dernier
          • Précédent

          Tout voir

          Pas de données

          Scanner pour télécharger

          Faster Charts, Chat Faster!

          Télécharger
          Français
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Ouvrir un compte
          Recherche
          Produits
          Graphiques Gratuit pour toujours
          Marché
          Nouvelles
          Signaux

          Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
          Concours
          Brokers

          Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
          Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
          F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
          Plus

          Entreprise
          Événements
          Embauche À propos de nous Publicité Centre d'aide

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Programme d'affiliation

          Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
          Vietnam Thaïland Singapour Dubaï
          Soirée des fans Session de partage d'investissements
          Sommet FastBull Expo BrokersView

          Prévisions fondamentales d'IC ​​Markets Asie | 5 septembre 2025

          Marchés IC

          Marchandise

          Forex

          Économique

          Résumé:

          La séance américaine de nuit a été dominée par la faiblesse des données du marché du travail qui ont renforcé les attentes d'une baisse des taux de la Fed de 25 points de base le 17 septembre, les marchés anticipant désormais une probabilité de 96 à 98 %.

          Que s'est-il passé lors de la session américaine ?

          La séance américaine de nuit a été dominée par la faiblesse des données du marché du travail, qui a conforté les anticipations d'une baisse des taux de la Fed de 25 points de base le 17 septembre, les marchés anticipant désormais une probabilité de 96 à 98 %. La combinaison des chiffres décevants de l'emploi d'ADP, de la hausse des inscriptions au chômage et de la baisse des offres d'emploi a créé un environnement accommodant qui a profité aux actifs sensibles aux taux comme l'or et les valeurs de croissance, tout en exerçant une pression sur le dollar américain et les prix du pétrole. Les géants technologiques Alphabet et Apple ont été les principaux bénéficiaires de la séance grâce à des évolutions réglementaires favorables, tandis que les rendements des bons du Trésor ont baissé sur toute la courbe, les investisseurs se positionnant en faveur d'un assouplissement monétaire.

          Qu'est-ce que cela signifie pour les sessions en Asie ?

          Les échanges de vendredi seront dominés par les données sur l'emploi aux États-Unis, qui pourraient conforter ou contrecarrer les anticipations de baisse des taux de la Fed pour le 17 septembre. Les traders asiatiques devront particulièrement surveiller les surprises concernant les chiffres NFP, car cela pourrait déclencher des fluctuations importantes des paires de devises USD et du sentiment de risque mondial. La combinaison d'un éventuel assouplissement de la Fed, des inquiétudes concernant une intervention sur le marché chinois et des incertitudes commerciales persistantes crée un environnement complexe, mais potentiellement volatil, pour les marchés asiatiques. La baisse continue du pétrole et la vigueur de l'or reflètent l'aversion actuelle au risque, tandis que les devises des marchés émergents semblent bien placées pour profiter de la faiblesse du dollar si la Fed procède aux baisses de taux comme prévu.

          L'indice du dollar (DXY)

          Le dollar américain aborde la publication cruciale des données sur l'emploi de vendredi, en proie à une importante faiblesse technique et fondamentale. Alors que les baisses de taux de la Fed semblent de plus en plus certaines et que les pressions politiques s'intensifient, le dollar traverse sa période la plus difficile depuis des années. Le rapport sur l'emploi du 5 septembre déterminera probablement si la faiblesse actuelle s'accentue ou si les tendances saisonnières apportent un soulagement temporaire au billet vert, déjà en difficulté. Billets de la Banque centrale :

          ● Le Conseil des gouverneurs de la Réserve fédérale a voté à l'unanimité pour maintenir le taux des fonds fédéraux dans une fourchette cible de 4,25 % à 4,50 % lors de sa réunion du 29 au 30 juillet 2025, maintenant la politique inchangée pour la cinquième réunion consécutive.
          ● Le Comité a réitéré son objectif d'atteindre un taux d'emploi maximal et une inflation de 2 % à long terme. Bien que l'incertitude entourant les perspectives économiques ait diminué depuis le début de l'année, le Comité note que des défis subsistent et qu'une vigilance continue est de mise.
          ● Les décideurs politiques restent très attentifs aux risques liés à leur double mandat. Le taux de chômage reste faible, proche de 4,2 %-4,5 %, et les conditions du marché du travail sont qualifiées de solides. Cependant, l'inflation reste quelque peu élevée, avec un indice des prix PCE à 2,6 % et une prévision d'inflation sous-jacente de 3,1 % pour fin 2025, en hausse par rapport aux projections précédentes ; les pressions liées aux droits de douane sont citées comme un facteur contributif.
          ● Le Comité a reconnu que l'activité économique récente s'est développée à un rythme soutenu, avec des estimations de croissance annualisée pour le deuxième trimestre proches de 2,4 %. Toutefois, la croissance du PIB pour 2025 a été révisée à la baisse à 1,4 % (contre 1,7 % prévu en mars), reflétant les attentes d'un ralentissement au cours des prochains trimestres.
          ● Dans le résumé révisé des projections économiques, le taux de chômage devrait s'établir en moyenne à 4,5 % en 2025, et l'inflation globale PCE est prévue à 3,0 % pour l'année, avec un PCE de base à 3,1 %. Les décideurs politiques continuent d'anticiper une modération progressive de l'inflation, compte tenu des risques persistants liés aux droits de douane et à la conjoncture mondiale.
          ● Le Comité a réaffirmé son approche fondée sur les données et la prise en compte des risques pour les décisions politiques futures. Les responsables ont déclaré qu'ils étaient prêts à ajuster la politique monétaire si nécessaire si des risques apparaissaient susceptibles d'entraver les progrès vers les objectifs de la Fed.
          ● Comme indiqué précédemment, le Comité poursuit la réduction mesurée de ses avoirs en titres. Le rythme de réduction du bilan, qui a ralenti depuis avril (le plafond de remboursement mensuel des titres du Trésor a été ramené de 25 à 5 milliards de dollars, tandis que le plafond des MBS des agences est resté stable à 35 milliards de dollars), est resté inchangé ce mois-ci afin de soutenir le bon fonctionnement du marché et les conditions financières.
          ● La prochaine réunion est prévue du 16 au 17 septembre 2025.

          Biais des prochaines 24 heures

          Moyennement haussier

          Or (XAU)

          L'or entre dans la journée du vendredi 5 septembre 2025 en position de force, soutenu par de multiples facteurs haussiers, notamment les anticipations d'assouplissement monétaire de la Fed, l'incertitude politique entourant l'indépendance des banques centrales, la forte demande institutionnelle et la dynamique technique. La publication des NFP du jour déterminera si l'or peut atteindre de nouveaux sommets historiques ou connaître une consolidation temporaire. Goldman Sachs anticipant une hausse potentielle vers 4 000-5 000 dollars et des indicateurs techniques toujours haussiers, le métal précieux semble bien positionné pour poursuivre sa progression malgré une performance déjà significative de plus de 40 % depuis le début de l'année. Biais des prochaines 24 heures

          Forte tendance haussière

          Le dollar australien (AUD)

          Le dollar australien entrera en vigueur le 5 septembre 2025, soutenu par des fondamentaux solides, notamment une croissance robuste du PIB, des excédents commerciaux records et l'amélioration des relations avec la Chine. Cependant, la devise est confrontée à des difficultés à court terme : la hausse de l'inflation intérieure, qui a exclu toute baisse des taux de la RBA en septembre, les résistances techniques et l'évolution mitigée des prix des matières premières. Les principaux facteurs à surveiller sont les prochaines données sur l'emploi aux États-Unis, les décisions de politique monétaire de la Fed, les indicateurs économiques chinois et les prochains chiffres de l'inflation en Australie. Billets de la banque centrale :

          ● La RBA a maintenu son taux directeur à 3,85 % lors de sa réunion des 11 et 12 août 2025, maintenant ainsi sa position après avoir maintenu les taux inchangés en juillet. Cette décision était largement attendue, reflétant la confiance dans une stabilisation durable de l'inflation dans les limites de l'objectif.
          ● L'inflation continue de se modérer, bien que les principaux résultats du trimestre de septembre ne soient pas encore disponibles. Des indicateurs récents suggèrent que les pressions sur les prix des services liés au logement et à l'assurance restent élevées, même si l'inflation des biens échangeables reste modérée.
          ● L'inflation moyenne tronquée, mesure privilégiée par la RBA, devrait se situer autour de 2,8 à 2,9 %, signe d'une progression continue vers le milieu de la fourchette cible de 2 à 3 %. L'IPC global devrait se situer autour de 2,3 %, sous réserve de la volatilité des prix de l'énergie et de l'alimentation.
          ● La situation mondiale demeure une source d'incertitude. La réaction du marché aux tensions commerciales persistantes entre les États-Unis et l'UE s'est légèrement atténuée, mais la volatilité persiste sur les marchés boursiers et des matières premières. Ces évolutions continuent d'influencer les perspectives commerciales et le climat des affaires en Australie.
          ● La demande intérieure a montré de nouveaux signes de reprise. La consommation des ménages s'est légèrement renforcée au cours des mois d'hiver, aidée par l'amélioration des revenus réels et la stabilisation du marché immobilier. Toutefois, les intentions d'investissement des entreprises restent mitigées, le secteur des services étant plus dynamique que le secteur manufacturier et la construction.
          ● Les conditions du marché du travail restent relativement tendues, mais les indicateurs indiquent une dynamique réduite par rapport au premier semestre 2025. Les postes vacants ont diminué et, bien que la croissance de l'emploi se poursuive, la sous-utilisation a légèrement augmenté pour la première fois cette année.
          ● La croissance des salaires a encore ralenti, en cohérence avec la baisse de la demande de main-d'œuvre, bien que les coûts unitaires de main-d'œuvre restent supérieurs à la moyenne en raison de la faible performance de la productivité. La RBA continue de signaler la productivité comme un risque à moyen terme pour la dynamique des coûts.
          ● Les indicateurs prospectifs suggèrent que la croissance de la consommation pourrait être plus faible que prévu, les ménages étant prudents malgré des gains de revenus modestes. Les loyers élevés et les coûts d'emprunt élevés continuent de peser sur les dépenses discrétionnaires.
          ● Le Conseil a réaffirmé le risque que les dépenses des ménages soient inférieures aux prévisions, ce qui pourrait nuire à la conjoncture économique et entraîner une demande de main-d’œuvre plus faible si la confiance ne se renforce pas.
          ● L'orientation générale de la politique monétaire demeure légèrement restrictive, conformément à une inflation proche de la cible et à la poursuite des progrès vers l'équilibre économique. Le Conseil a jugé prudent de laisser les taux inchangés, tout en soulignant que les ajustements restent conditionnés aux données disponibles.
          ● La Banque de réserve a réaffirmé son engagement en faveur de la stabilité des prix et du plein emploi, soulignant sa volonté d’ajuster les paramètres si les conditions divergent sensiblement des projections de base.
          ● La prochaine réunion aura lieu du 8 au 9 septembre 2025. Biais des prochaines 24 heures
          Moyennement haussier

          Le dollar néo-zélandais (NZD)

          Le dollar néo-zélandais (NZD) continue de subir une pression à la baisse ce vendredi 5 septembre 2025, s'échangeant autour de 0,5835-0,5840 face au dollar américain. Le kiwi a perdu 0,74 % par rapport à la séance précédente et affiche une baisse de 6,19 % sur les 12 derniers mois. Malgré une dynamique positive en début de semaine, le NZD reste sous pression en raison des anticipations d'une politique monétaire accommodante de la RBNZ et de l'incertitude générale du marché, en amont des chiffres clés de l'emploi aux États-Unis.

          ● Le Comité de politique monétaire (MPC) a accepté de réduire le taux d'intérêt officiel (OCR) de 25 points de base à 3,00 % le 20 août 2025, marquant ainsi son plus bas niveau en trois ans et poursuivant le cycle d'assouplissement après la pause de juillet. Le vote a été partagé 4 contre 2, deux membres préconisant une réduction de 50 points de base, mettant en évidence des divergences de vues au sein du Comité.
          ● Les décideurs politiques ont indiqué que l’incertitude importante et la reprise économique stagnante ont motivé cette décision, laissant la porte ouverte à de nouvelles baisses de taux plus tard dans l’année, avec un creux possible autour de 2,5 % d’ici décembre.
          ● L'inflation annuelle de l'indice des prix à la consommation a atteint 2,7 % au cours du trimestre de juin et devrait atteindre 3 % pour le trimestre de septembre, soit la limite supérieure de la fourchette cible de 1 à 3 % du MPC, mais les attentes à moyen terme restent ancrées près du point médian de 2 %.
          ● Malgré la hausse à court terme, l’inflation globale devrait revenir vers 2 % d’ici la mi-2026, à mesure que les pressions inflationnistes sur les biens échangeables s’atténuent et que d’importantes capacités de réserve continuent de freiner la dynamique des prix intérieurs.
          ● Les conditions financières nationales sont globalement conformes aux attentes du MPC, la baisse des taux de gros s'étant traduite par une réduction des coûts d'emprunt pour les ménages. Cependant, la baisse de la consommation et de la demande d'investissement, la hausse du chômage et la faible croissance des salaires reflètent la persistance du ralentissement économique.
          ● La croissance du PIB a stagné au deuxième trimestre 2025, contrastant avec les projections précédentes. Les indicateurs à haute fréquence indiquent une faiblesse persistante due à la hausse des prix des produits de première nécessité, à l'affaiblissement de l'épargne des ménages et à la limitation des prêts aux entreprises.
          ● Le MPC a averti que les incertitudes actuelles concernant les tarifs douaniers mondiaux et les changements de politique, en particulier les récents changements dans la réglementation commerciale américaine, pourraient amplifier la volatilité du marché et présenter des risques à la hausse et à la baisse pour la reprise de la Nouvelle-Zélande.
          ● Sous réserve que les pressions inflationnistes à moyen terme continuent de s'atténuer comme prévu, le MPC a signalé la possibilité de nouvelles réductions du taux de change, éventuellement jusqu'à 2,5 % d'ici la fin de l'année, conformément aux dernières perspectives de la déclaration de politique monétaire.

          ● La prochaine réunion aura lieu le 22 octobre 2025.

          Biais des prochaines 24 heures

          Faiblement baissier

          Le yen japonais (JPY)

          Le yen japonais est confronté à une multitude de défis à l'approche du vendredi 5 septembre 2025. L'incertitude politique entourant la présidence du Premier ministre Ishiba, combinée à la politique monétaire prudente de la Banque du Japon et à la baisse persistante des salaires réels, continue de fragiliser la monnaie. Alors que l'inflation reste supérieure à l'objectif de 2 %, la banque centrale semble réticente à accélérer les hausses de taux dans un contexte d'incertitudes économiques mondiales et d'instabilité politique intérieure. Billets de la banque centrale :

          ● Le Conseil de politique monétaire de la Banque du Japon a décidé le 31 juillet, par un vote unanime, de fixer les lignes directrices suivantes pour les opérations du marché monétaire pour la période inter-réunions :
          ● La Banque encouragera le maintien du taux d’appel au jour le jour non garanti à environ 0,5 %.
          ● La Banque du Japon maintiendra sa réduction progressive des achats mensuels d'obligations d'État japonaises (JGB). Le montant prévu des achats d'obligations d'État à long terme continuera, en principe, de diminuer d'environ 400 milliards de yens par trimestre de janvier à mars 2026, puis d'environ 200 milliards de yens par trimestre d'avril à juin 2026, pour atteindre un niveau d'achat proche de 2 000 milliards de yens de janvier à mars 2027.
          ● L'économie japonaise connaît une reprise modérée dans son ensemble, même si certains secteurs restent atones. Les économies étrangères connaissent généralement une croissance modérée, mais les récentes politiques commerciales des grandes économies ont introduit des poches de faiblesse. Les exportations et la production industrielle japonaises stagnent, toute hausse étant largement due à une demande concentrée en début de période, avant les hausses de tarifs douaniers américains.
          ● Sur le front des prix, le taux de variation annuel des prix à la consommation (hors produits frais) se maintient autour de 3 %. Cela reflète la répercussion continue des salaires, les précédentes flambées des coûts d'importation et de nouvelles hausses des prix des denrées alimentaires, notamment du riz. Les anticipations d'inflation future ont commencé à augmenter modérément.
          ● Les effets des hausses antérieures des prix à l'importation et des coûts alimentaires devraient s'estomper au cours de la période de prévision. Une stagnation temporaire de l'inflation sous-jacente pourrait survenir à mesure que la dynamique de croissance globale s'affaiblit.
          ● À court terme, l'économie devrait connaître un ralentissement de sa croissance, les économies étrangères subissant les effets des politiques commerciales mondiales en cours, qui exercent une pression à la baisse sur les bénéfices des entreprises japonaises. Des conditions financières accommodantes devraient atténuer quelque peu ces difficultés. À moyen terme, avec la reprise de la croissance mondiale, le taux de croissance du Japon devrait également s'améliorer.
          ● Avec une reprise de l'expansion économique, une intensification des pénuries de main-d'œuvre et une hausse constante des taux d'inflation attendus à moyen et long terme, l'inflation sous-jacente devrait progressivement s'accélérer. D'ici la seconde moitié de la période de projection de la Banque du Japon, l'inflation devrait évoluer vers l'objectif de stabilité des prix de 2 %.
          ● Les perspectives sont exposées à de multiples risques, notamment une incertitude particulièrement élevée quant à l'évolution future des politiques commerciales mondiales et à l'évolution des prix à l'étranger. La Banque du Japon continuera de surveiller de près leur impact sur les marchés financiers et des changes, ainsi que sur l'économie et l'inflation japonaises.
          ● La prochaine réunion est prévue du 17 au 18 septembre 2025.

          Biais faiblement baissier des prochaines 24 heures

          Huile

          Le marché pétrolier entre dans une phase critique, l'OPEP+ étant confrontée au choix entre défendre les prix en limitant la production ou privilégier les parts de marché par une augmentation de la production. L'EIA prévoyant une augmentation significative des stocks, de plus de 2 millions de barils par jour en moyenne au quatrième trimestre 2025 et au premier trimestre 2026, la décision du groupe du 7 septembre déterminera probablement la trajectoire du marché jusqu'à la fin de l'année.

          Biais des prochaines 24 heures

          Moyennement baissier

          Source : IC Markets

          Pour rester informé de tous les événements économiques d'aujourd'hui, veuillez consulter notre Calendrier économique
          Avertissements sur les risques et avertissements en matière d'investissement
          Vous comprenez et reconnaissez que le trading avec des stratégies comporte un degré élevé de risque. Suivre des stratégies ou des méthodologies d’investissement entraîne un risque de perte. Le contenu du site est fourni par nos contributeurs et analystes à titre informatif uniquement. Vous êtes seul responsable de déterminer si des actifs de négociation, des titres, une stratégie ou tout autre produit vous conviennent en fonction de vos objectifs d'investissement et de votre situation financière.
          Favoris
          Partager
          FastBull
          Droits d'auteur © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produits
          Graphiques

          Chat

          F&Q avec des Experts
          Filtres
          Calendrier économique
          Données
          Outil
          FastBull VIP
          Fonctionnalités
          Fonction
          Citations
          Copy Trading
          Signaux AI
          Concours
          24/7
          Analyse
          Education
          Société
          Embauche
          À propos de nous
          Contactez-nous
          Publicité
          Télécharger FastBull
          Centre d'aide
          Commentaires
          Accord d'utilisation
          Politique de confidentialité
          Déclaration de Protection des Informations Personnelles de
          Entreprise

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Créateur d'affiches

          Programme d'affiliation

          Divulgation des risques

          Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.

          Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.

          Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.

          Non connecté

          Se connecter pour accéder à d'autres fonctionnalités

          Se connecter au Broker
          Devenez un fournisseur de signaux
          Centre d'aide
          service client
          Mode sombre
          Couleurs prix

          Se connecter

          S'inscrire

          Position
          Mise en page
          Plein écran
          Par défaut sur le graphique
          La page du graphique s'ouvre par défaut lors de la visite de fastbull.com