


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent


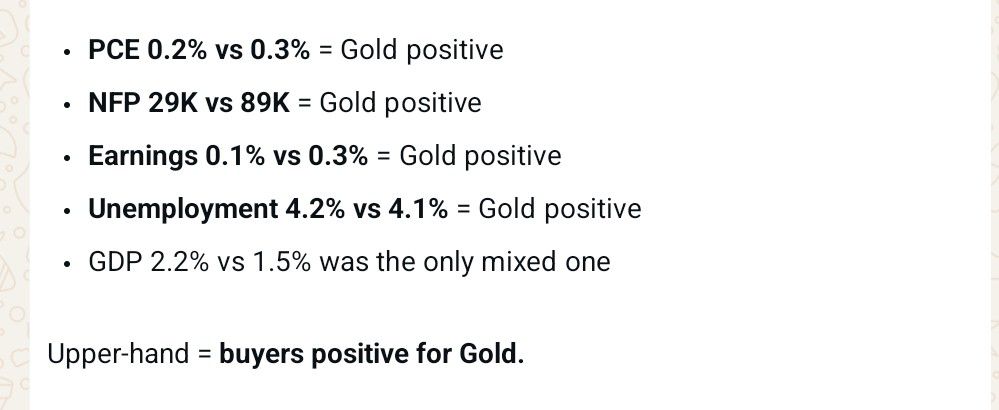




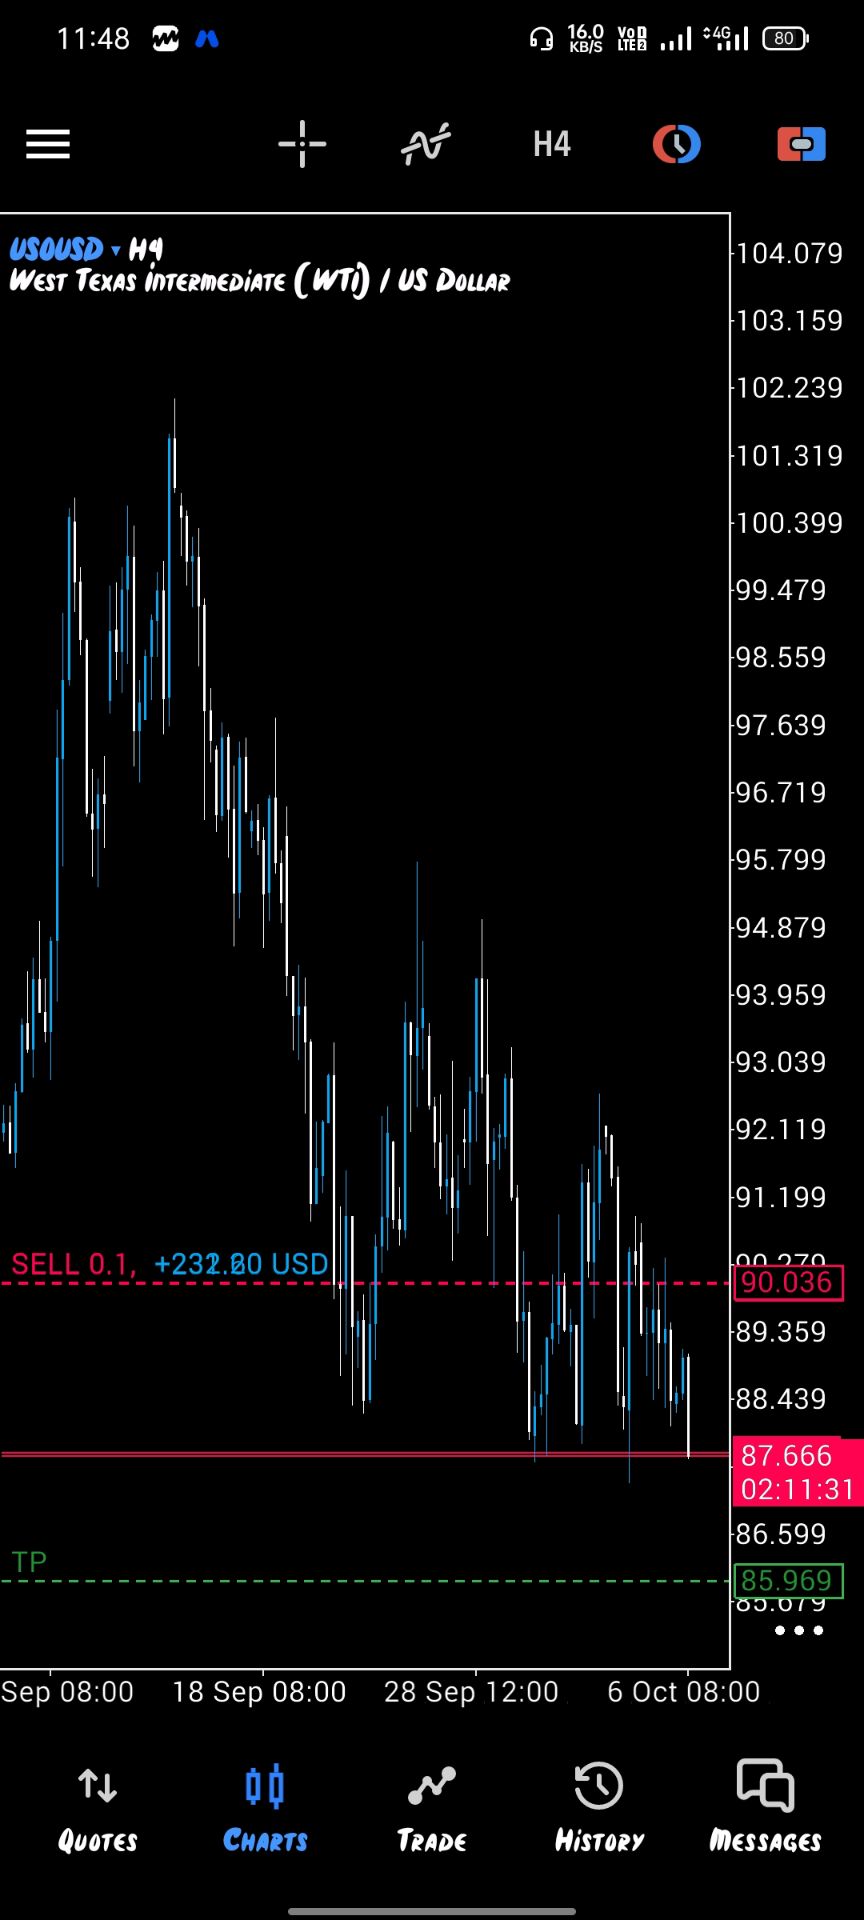




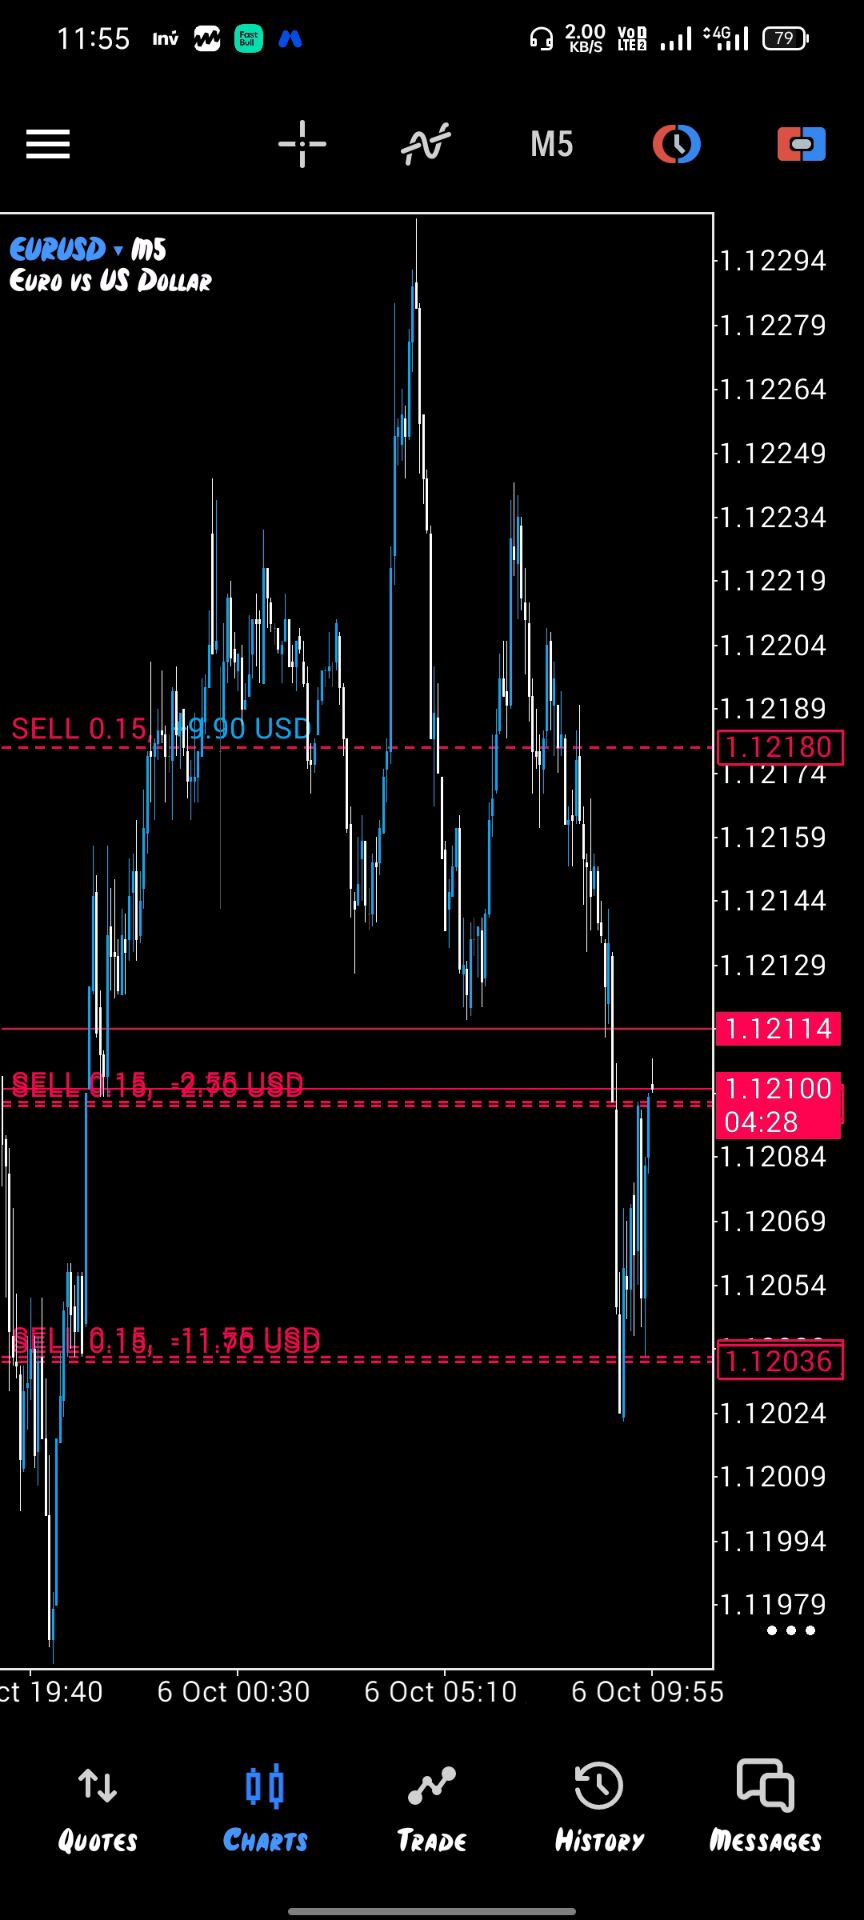


La semaine dernière a été marquée par l'escalade — et la désescalade partielle — des tensions géopolitiques et commerciales entre les États-Unis et l'UE, les lunettes désormais célèbres de Macron qui ont fait les gros titres au Forum économique mondial, et la résurgence des tensions autour de la dette publique croissante du Japon.
La semaine dernière a été marquée par l'escalade – et la désescalade partielle – des tensions géopolitiques et commerciales entre les États-Unis et l'Union européenne, les lunettes désormais célèbres d'Emmanuel Macron qui ont fait les gros titres au Forum économique mondial, et la résurgence des inquiétudes liées à l'explosion de la dette publique japonaise. Cette dernière a déclenché une forte vague de ventes d'obligations d'État japonaises, propulsant certains rendements à long terme à des niveaux records, voire inédits, et pesant également sur le yen.
Tout est bien qui finit bien — ou presque. La semaine dernière s'est terminée sur une note plus positive qu'elle n'avait commencé. Les marchés boursiers américains et européens ont rebondi après la désescalade, même si la reprise reste limitée et fragile : le prochain choc est une question de temps, pas de lieu.
L'ordre mondial est en train de changer et la confiance a disparu. La rétablir prendra du temps.
Dans ce contexte, les investisseurs continuent d'affluer vers les métaux précieux. L'or a franchi la barre des 5 000 dollars lundi matin, signe évident que l'appétit pour le risque n'est pas revenu. L'argent, qui avait déjà dépassé les 100 dollars vendredi, poursuit sa progression. Les contrats à terme sur les actions américaines et européennes sont en baisse ce matin, tandis que ceux du FTSE affichent une meilleure performance, restant globalement stables, grâce aux flux de capitaux soutenus vers les métaux précieux qui soutiennent les valeurs minières.
Ce qui est frappant, c'est que cette nouvelle ruée vers les valeurs refuges se déroule sans aucun événement géopolitique majeur ce matin. Aucune nouvelle escalade n'a eu lieu durant le week-end : ni nouvelle violation du droit international, ni invasion, ni menace militaire immédiate. Les États-Unis ont toutefois menacé le Canada de droits de douane de 100 %, après que Mark Carney a pris contact avec la Chine la semaine dernière, défiant ainsi la Maison-Blanche – un rappel que les tensions commerciales restent vives. Hormis cela, l'actualité est peu abondante. Pourtant, la demande de métaux précieux laisse penser que les tensions sur les marchés sont loin d'être apaisées.
Même le Kospi sud-coréen, qui progressait comme s'il était à l'abri des turbulences mondiales, est en baisse ce matin. Toutefois, le calendrier économique et financier chargé de cette semaine devrait recentrer l'attention sur des facteurs de marché plus traditionnels : les données économiques, les décisions des banques centrales et les résultats des entreprises.
Sur le plan de la politique monétaire, la Banque du Canada (BdC) et la Réserve fédérale (Fed) doivent annoncer leurs dernières décisions. On s'attend généralement à ce que les deux banques centrales maintiennent leurs taux inchangés, mais la déclaration de la Fed sera scrutée de près en raison des pressions croissantes de la Maison-Blanche. Alors que les marchés sont avides de rebondissements, le président Jerome Powell devrait minimiser l'impact des incertitudes politiques et réaffirmer que la position de la Fed repose sur les données économiques. Pour l'instant, la forte croissance économique, l'inflation toujours supérieure à l'objectif et le ralentissement – sans toutefois l'effondrement – du marché du travail incitent à la patience. Les contrats à terme sur les fonds fédéraux anticipent une prochaine baisse des taux au plus tôt en juin, avec une probabilité légèrement supérieure à 40 %.
D’ici là, les investisseurs peuvent se rassurer en constatant que le bilan de la Fed se redresse, contribuant à injecter des liquidités et compensant potentiellement une partie des pertes engendrées par la hausse des rendements japonais et le risque de rapatriement des capitaux japonais.
Concernant le Japon, si l'assouplissement des pressions sur les obligations d'État japonaises n'a pas enrayé la chute du yen lorsque le taux de change USD/JPY dépassait 159, les rumeurs d'intervention ont finalement porté leurs fruits. Depuis vendredi, le yen a connu un net rebond, alimenté par les anticipations d'une intervention des autorités japonaises, possiblement coordonnée avec les États-Unis. Selon certaines sources, les informations selon lesquelles la Réserve fédérale de New York aurait contacté des institutions financières pour évaluer la situation du marché des changes ont accentué ce mouvement. Le taux de change USD/JPY a depuis reculé vers 154, tandis que des responsables japonais ont clairement indiqué être prêts à intervenir.
Bonne nouvelle : une fois les positions écartées, les positions courtes sur le yen devraient se reconstituer, ce qui pourrait ramener le taux de change USD/JPY vers la zone des 160, seuil critique pour les décideurs politiques.
Ailleurs, la faiblesse du dollar domine les marchés. L'EUR/USD a flirté avec le seuil de 1,19 ce matin, tandis que la livre sterling s'échangeait au-dessus de 1,36, son plus haut niveau depuis septembre dernier. Tout indique une vente massive de dollars.
En théorie, un dollar plus faible devrait soutenir les actions américaines : il rend les actifs américains moins chers pour les investisseurs étrangers et augmente les bénéfices réalisés à l’étranger une fois convertis en dollars. Reste à savoir si cela suffira à faire revenir les acheteurs.
Cette semaine marque un tournant dans la saison des résultats. Aux États-Unis, Meta, Microsoft et Tesla publieront leurs résultats mercredi ; Apple, Visa et Mastercard jeudi ; Exxon, Chevron et American Express vendredi. En Europe, ASML, SAP et LVMH seront particulièrement suivis.
Les géants américains de la tech ont entamé l'année avec prudence, freinés par des inquiétudes persistantes :
Le caractère circulaire des accords liés à l'IA, les dépenses excessives, l'endettement trop important et le retour sur investissement jusqu'ici peu convaincant sont autant de facteurs qui inquiètent les investisseurs. Les résultats financiers seront donc essentiels pour rétablir la confiance des investisseurs et leur permettre de déterminer si la situation évolue dans la bonne direction. Ou bien, malgré des chiffres impressionnants, en partie gonflés par des accords fictifs, cette saison des résultats sera-t-elle synonyme de nouvelle désillusion et d'examen minutieux ? Difficile à dire, mais une chose est sûre : les entreprises américaines doivent prendre les devants et faire oublier aux investisseurs les tensions géopolitiques et commerciales. Faute de quoi, les marchés risquent de connaître un repli plus marqué.
Historiquement, lorsque les cours atteignent des niveaux records, on observe généralement des replis de prix d'environ 10 à 20 %, dont l'ampleur dépend de facteurs imprévisibles. Cependant, ces dernières années, la tendance est clairement à des achats rapides lors des replis et à des corrections en V.
Alors, laisse tomber, laisse tomber, laisse tomber.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


