


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent







Au cours de la semaine dernière, les tensions commerciales entre les États-Unis et la Chine se sont à nouveau intensifiées, accentuant l’incertitude politique et augmentant la volatilité des marchés.
Au cours de la semaine dernière, les tensions commerciales entre les États-Unis et la Chine se sont à nouveau intensifiées, accentuant l’incertitude politique et augmentant la volatilité des marchés.
D'un côté, le ministère chinois du Commerce a annoncé de nouvelles restrictions sur les exportations de terres rares, de batteries au lithium et d'autres matériaux critiques, ajoutant de nouvelles entreprises à la liste des « entités non fiables » et étendant les contrôles à l'exportation aux terres rares, aux équipements essentiels et aux batteries au lithium. De l'autre, le gouvernement américain a menacé d'imposer des droits de douane supplémentaires de 100 % sur les produits chinois et prévoit de restreindre les exportations de logiciels et de composants aéronautiques critiques à compter du 1er novembre.
En quelques jours seulement, les deux parties ont réagi rapidement et résolument, alternant entre volonté de négocier et pression. Il était donc difficile pour les traders d'évaluer précisément l'impact potentiel du conflit sino-américain sur le marché.
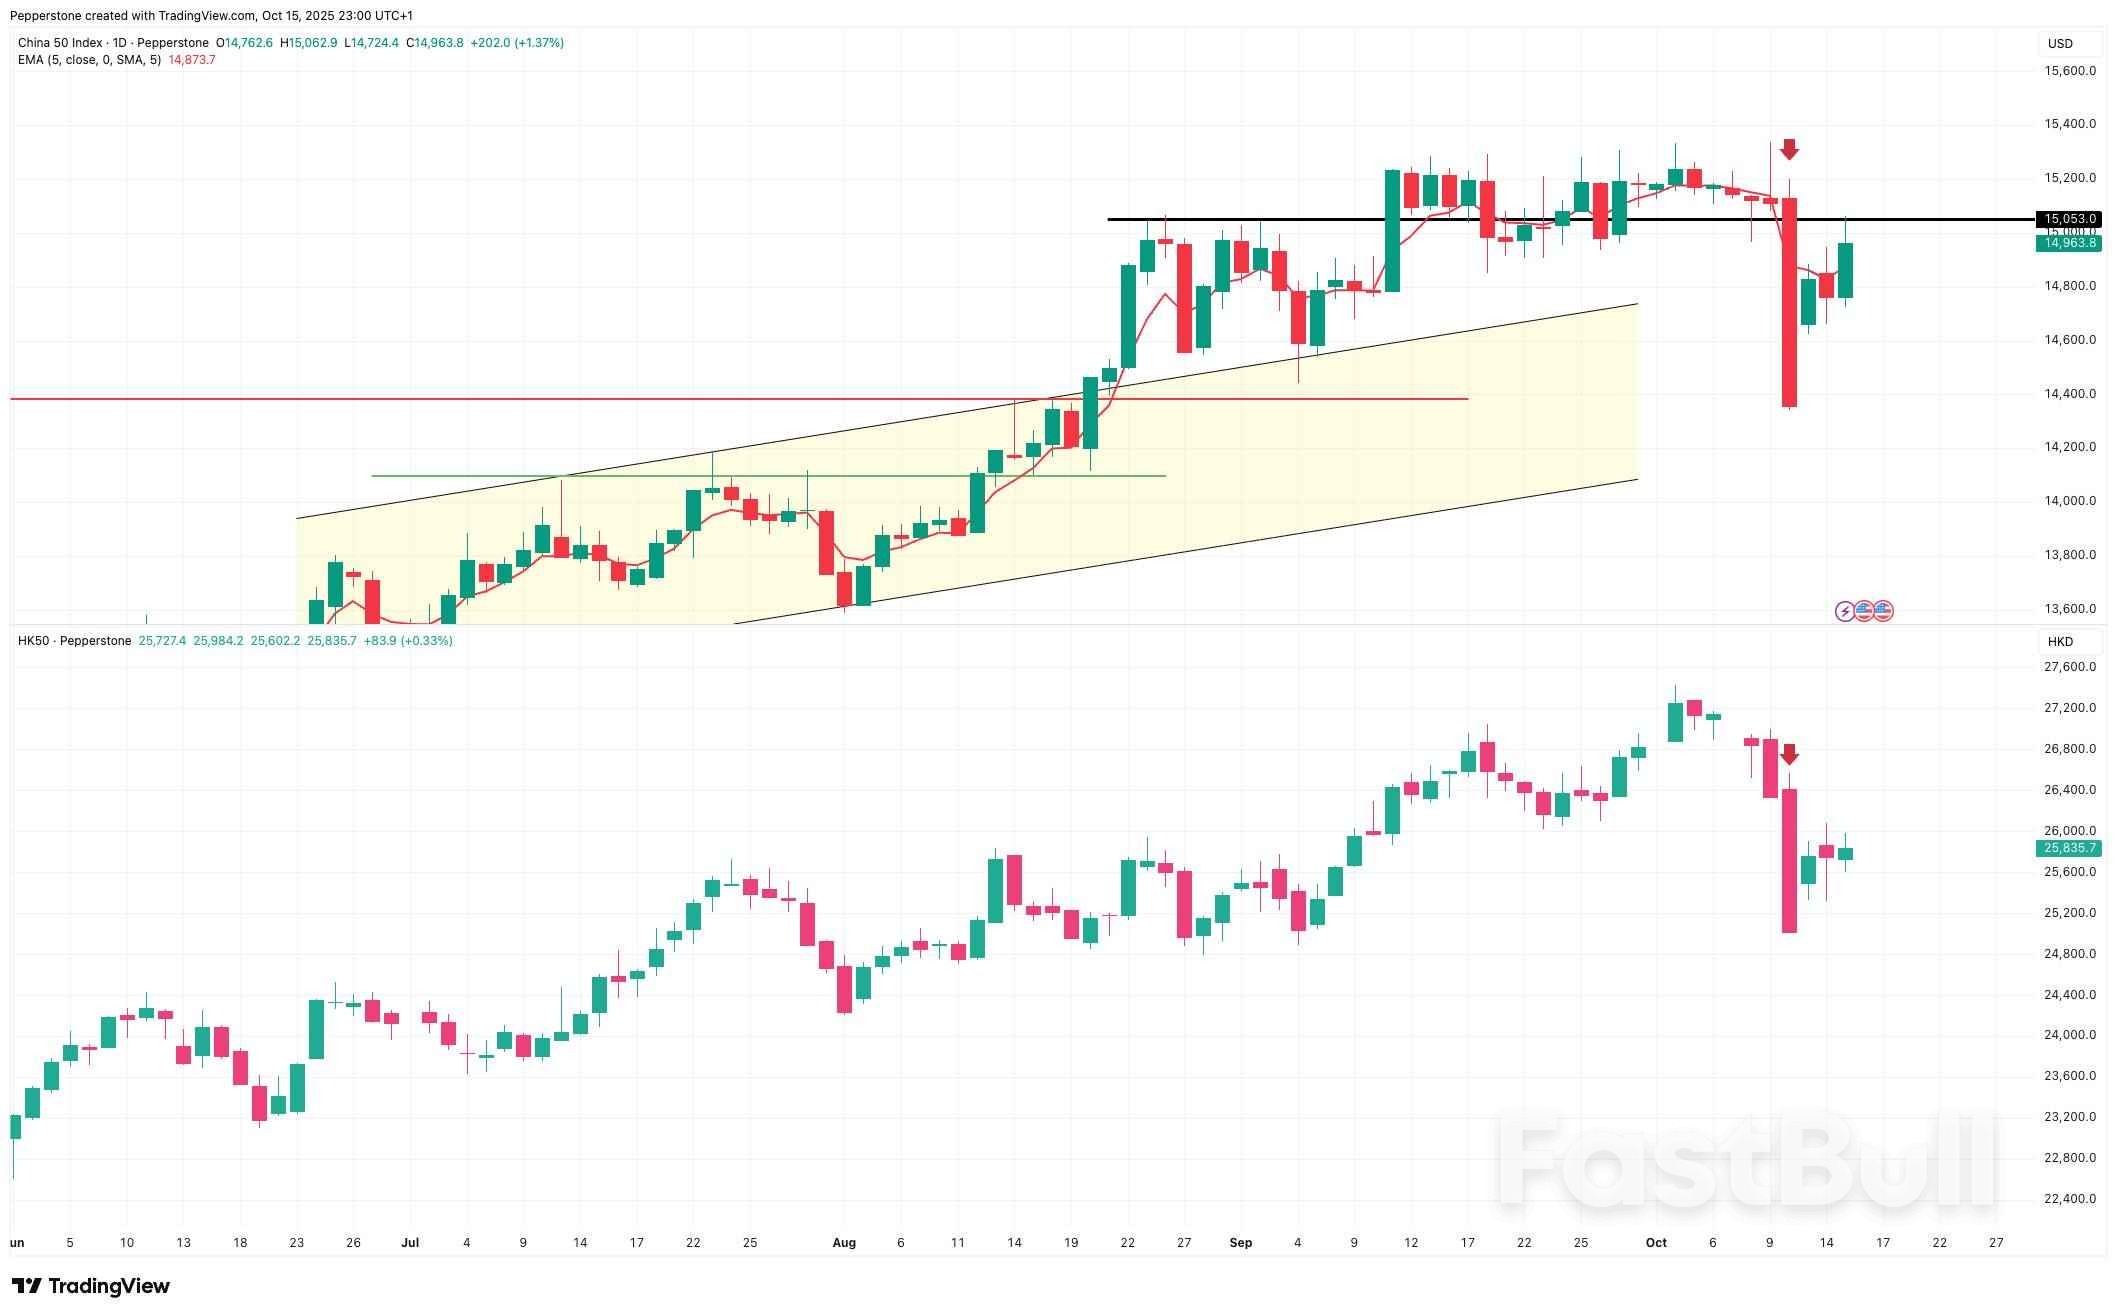
Les actifs risqués mondiaux ont subi une forte pression, le CN50 et l'indice Hang Seng (HK50) ayant tous deux chuté de près de 5 % le jour de l'annonce des droits de douane. Bien que le sentiment des investisseurs sur d'autres marchés d'Asie-Pacifique, comme le Japon et l'Australie, se soit depuis stabilisé et se soit partiellement redressé après le recul induit par les droits de douane, les actions de Chine continentale et de Hong Kong restent mitigées.
Les acteurs du marché chinois analysent l'actualité tout en surveillant de près plusieurs questions clés : ces droits de douane et restrictions à l'exportation seront-ils effectivement appliqués ? Si oui, quel impact pourraient-ils avoir sur l'économie et les marchés financiers chinois ? Et à quels événements à venir ou risques potentiels les investisseurs doivent-ils prêter attention ?
Comparé aux tarifs douaniers annoncés par les États-Unis en avril, la dernière série de frictions entre les États-Unis et la Chine montre des changements significatifs.
Premièrement, le différend s'est déplacé des droits de douane traditionnels vers des contrôles à l'exportation et des restrictions technologiques, notamment dans les secteurs des terres rares et des hautes technologies. La Chine contrôle environ 70 à 80 % de l'extraction mondiale de terres rares et environ 90 % des capacités de raffinage et de transformation. Cette série de restrictions vise non seulement les exportations de matières premières, mais aussi les équipements et technologies de transformation clés.
Bien que les États-Unis puissent chercher des sources d'approvisionnement alternatives auprès de pays comme le Brésil, l'Inde et l'Australie, compenser pleinement le déficit de production de la Chine prendrait beaucoup de temps. Un précédent datant de 2010 – l'interdiction d'exportation de terres rares imposée par la Chine au Japon pendant deux mois – a nécessité près de cinq ans au Japon pour compenser partiellement le déficit d'approvisionnement, soulignant ainsi l'influence stratégique inhérente au contrôle des terres rares.
De même, les restrictions américaines sur l'exportation de puces haut de gamme vers la Chine rendent l'indépendance technologique de plus en plus urgente. Accélérer le développement national de semi-conducteurs et de puces d'IA est non seulement une étape nécessaire pour atténuer les risques d'approvisionnement, mais renforce également la position de la Chine dans les négociations tarifaires et commerciales.
Des facteurs politiques ont également complexifié ce cycle de négociations. Les risques de paralysie continue du gouvernement américain et la décision imminente de la Cour suprême sur les tarifs douaniers de l'IEEPA pourraient réduire l'efficacité administrative et retarder la mise en œuvre des politiques, compliquant encore davantage les négociations.
Même si les tarifs douaniers de 100 % et les restrictions à l’exportation proposés étaient pleinement mis en œuvre, l’impact direct sur la macroéconomie chinoise pourrait être moins grave que ne le suggèrent certaines attentes du marché.
D'un point de vue commercial, alors que les droits de douane effectifs de la Chine approchent déjà les 40 %, la diversification des marchés d'exportation offre une marge de manœuvre. En septembre 2025, les exportations chinoises vers les États-Unis ont chuté de 27 % sur un an, marquant ainsi six mois consécutifs de baisse. En revanche, les exportations vers l'ASEAN, l'UE et le Japon ont nettement rebondi.
Alors que les échanges commerciaux se déplacent de plus en plus vers les partenaires régionaux et les marchés émergents, la structure de la demande extérieure chinoise se remodèle progressivement. Ce réorientation des échanges, combinée à d'éventuelles mesures compensatoires de la part des autorités chinoises, devrait contribuer à atténuer les effets négatifs des droits de douane américains.
À un niveau plus profond, ce cycle de friction ne concerne pas seulement les taux de droits de douane ou les volumes d’exportation ; il s’agit d’une compétition autour du leadership technologique, du contrôle de la chaîne d’approvisionnement et de l’influence institutionnelle mondiale.
Les matériaux critiques comme les terres rares occupent une position stratégique dans les chaînes d'approvisionnement mondiales, conférant à la Chine un avantage irremplaçable. Restreindre les exportations pourrait augmenter les coûts en aval à court terme, mais renforcerait simultanément l'influence de la Chine dans les négociations.
De plus, les exportations américaines de logiciels vers la Chine ne représentaient que 5,8 % du total des exportations en 2024, ce qui limite l'impact global. Face aux restrictions américaines sur les équipements haut de gamme et les semi-conducteurs, la Chine, en poursuivant ses efforts pour se doter de substituts nationaux et d'une autonomie technologique, comble progressivement son retard tout en renforçant la résilience de sa chaîne d'approvisionnement.
Globalement, les frictions à court terme pourraient entraîner une hausse des primes de risque, accentuer les pressions sur les sorties de capitaux et renforcer les anticipations de dépréciation du RMB. Les secteurs tels que les technologies, les semi-conducteurs, l'électronique et les machines, en particulier les PME, pourraient être les premiers touchés, certaines entreprises pouvant accélérer leurs expéditions pour éviter les droits de douane.
Néanmoins, les réserves de change relativement importantes de la Chine, sa gestion flexible du taux de change et ses outils budgétaires solides devraient contribuer à stabiliser le sentiment du marché et à atténuer la volatilité à court terme.
Malgré le flux continu d’informations, la probabilité que ces tarifs soient pleinement appliqués reste faible.
La célèbre « stratégie TACO » du président Trump consiste à multiplier les menaces de droits de douane et à émettre des déclarations vagues pour créer un climat de négociation sous haute pression, signalant aux autres économies que les États-Unis sont prêts à subir des souffrances à court terme pour des gains à long terme. La Chine, quant à elle, cherche à condamner et à riposter, tout en signalant aux marchés qu'elle ne fera aucun compromis. Leurs interactions relèvent largement d'un jeu de crédibilité, où les signaux politiques l'emportent souvent sur l'impact économique immédiat.
L'incertitude politique intérieure aux États-Unis constitue le principal obstacle à la mise en œuvre de ces droits de douane, les fermetures d'administrations publiques et les risques de non-conformité limitant leur mise en œuvre concrète. En revanche, la Chine dispose d'une plus grande flexibilité pour réagir par des contre-mesures, et ce décalage temporel réduit la faisabilité d'une mise en œuvre complète des droits de douane américains.
Le sommet de l'APEC et les rencontres présidentielles prévues entre les États-Unis et la Chine restent dans les délais, et les nouveaux tarifs proposés par la Maison Blanche ne devraient pas entrer en vigueur avant novembre, ce qui laisse de la place et du temps aux négociations.
À court terme, les discussions devraient se concentrer sur des questions quantifiables telles que la balance commerciale, le niveau des droits de douane, le contrôle des exportations et les fluctuations des taux de change. Les États-Unis pourraient inciter la Chine à accroître ses achats agricoles et ses investissements américains, tout en insistant sur des dossiers comme le fentanyl ; la Chine pourrait réagir stratégiquement en ralentissant le rythme des réformes en matière d'investissement étranger.
À plus long terme, les relations sino-américaines devraient osciller entre trêve temporaire et négociations continues. Pour les États-Unis, ces pauses de courte durée contribuent à apaiser les pressions politiques et commerciales intérieures tout en conservant un levier d'action future. Pour la Chine, elles stabilisent la situation extérieure, allègent la pression économique et offrent un répit pour les réformes intérieures.
Sortir de cette impasse cyclique repose en définitive sur la mise en place de mécanismes de confiance vérifiables. La mise en place de points de contrôle concrets pour vérifier les engagements, le recours à des compromis temporaires pour dégager une marge de négociation et l'instauration progressive d'attentes réciproques pourraient ouvrir de nouvelles perspectives aux relations bilatérales. Cette approche s'inscrit dans le cadre des accords intérimaires de 2019-2020 et pourrait à nouveau servir de référence pratique pour les négociations en cours.
Globalement, les accords temporaires devenant partie prenante des tensions commerciales entre les États-Unis et la Chine, ces tensions sont susceptibles de devenir une caractéristique récurrente de la concurrence bilatérale. Les deux parties utilisent des instruments politiques pour exprimer leurs positions et obtenir un pouvoir de négociation, mais l'impact sur le marché dépend en fin de compte de l'équilibre entre « dissuasion » et « exécutabilité ».
La volatilité des marchés est inévitable dans ce contexte stratégique. À court terme, les principaux points à surveiller incluent la réunion prévue des dirigeants en Corée du Sud à la fin du mois et la décision de la Cour suprême des États-Unis sur les droits de douane de l'IEEPA début novembre. Les deux parties envoient des signaux de négociation ; si les tensions s'apaisent, le sentiment de risque pourrait s'améliorer, et les actions Chine-Hong Kong, soutenues par les secteurs de la technologie et de l'IA, pourraient afficher des gains plus stables.
Face à l’incertitude à court terme, les acteurs du marché peuvent envisager d’équilibrer les approches défensives et opportunistes.
Sur le plan défensif, il est possible de prêter attention aux entreprises exportatrices, aux matières premières et aux maillons clés de la chaîne d'approvisionnement afin de réduire les risques de volatilité à court terme. Maintenir une liquidité adéquate, gérer l'exposition aux entreprises fortement dépendantes des exportations américaines et couvrir les risques systémiques sont également des mesures prudentes. Une surveillance étroite des marchés des changes et des taux d'intérêt peut contribuer à répondre aux pressions potentielles à la dépréciation du RMB.
Du côté des opportunités, les investisseurs pourraient se concentrer sur les perspectives de croissance découlant des modernisations technologiques, de la substitution industrielle et des réformes structurelles à long terme. Les cibles de qualité des chaînes de substitution nationales – telles que les équipements pour semi-conducteurs, les matériaux en amont et les composants essentiels pour les nouvelles énergies – pourraient bénéficier à la fois du soutien des politiques publiques et d'une demande croissante.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


