• Commerce
  • Citations
  • Copie
  • Concours
  • 24/7
  • Calendrier
  • F&Q
  • Chat
Filtres
SYMBOLE
DERNIER
OFFRE
DEMANDER
HAUT
FAIBLE
CHANGEMENT NET.
%CHG.
SPREAD
SOURCE
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.703
103.703
103.783
103.852
103.608
-0.134
-0.13%
--
--
EURUSD
Euro / US Dollar
1.09757
1.09757
1.09766
1.09896
1.09610
+0.00102
+ 0.09%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31098
1.31098
1.31110
1.31218
1.30780
+0.00249
+ 0.19%
--
--
XAUUSD
Gold / US Dollar
3573.26
3573.26
3573.69
3636.65
3514.30
-52.80
-1.46%
--
--
WTI
Light Sweet Crude Oil
82.368
82.368
82.398
83.097
82.229
-0.674
-0.81%
--
--

Compte Communautaire

Comptes de signaux
--
Comptes de bénéfices
--
Comptes de pertes
--
Voir plus

Devenez un fournisseur de signaux

Vendez des signaux et obtenez des revenus

Voir plus

Guide du Copy Trading

Commencez facilement et en toute confiance

Voir plus

Comptes de Signaux pour Membres

Tous les Comptes de Signaux

Meilleur Retour
  • Meilleur Retour
  • Meilleur P/L
  • Meilleur MDD
Passé 1S
  • Passé 1S
  • Passé 1M
  • Passé 1A

All Contests

  • Tous
  • Recommander
  • Actions
  • Cryptomonnaies
  • Banques centrales
  • Mises à jour de Trump
  • Actualités en vedette
Actualités à la une uniquement
Partager

Les actions d'ASML ont chuté jusqu'à 5,2 % dans un contexte de repli des valeurs technologiques mondiales.

Partager

Le ministère du Commerce thaïlandais : il s'attend à recevoir des taux tarifaires américains globaux similaires à ceux des pays voisins.

Partager

Selon le Financial Times, la semaine prochaine, le Premier ministre britannique Burnham présentera un projet de loi historique post-Brexit qui permettrait de « copier-coller » directement le droit de l'UE dans le système juridique britannique.

Partager

Selon le Financial Times, le Premier ministre britannique Burnham devrait signer vendredi un accord très attendu, ouvrant la voie à un revirement dans le processus du Brexit. Burnham a déclaré que ce processus pourrait à terme permettre au Royaume-Uni de candidater à la réintégration de l'Union européenne.

Partager

Les autorités thaïlandaises interdisent l'entrée sur le marché du porc américain contenant de la ractopamine.

Partager

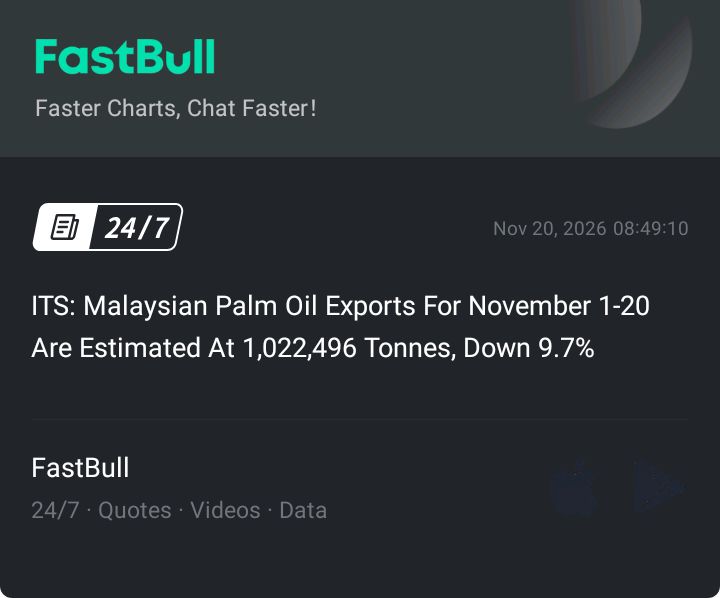
ITS : Les exportations malaisiennes d'huile de palme pour la période du 1er au 20 novembre sont estimées à 1 022 496 tonnes, en baisse de 9,7 %.

Partager

Les autorités françaises affirment que les 6 milliards d'euros supplémentaires de mesures d'austérité pour 2027 ne constituent qu'un « point de départ ».

Partager

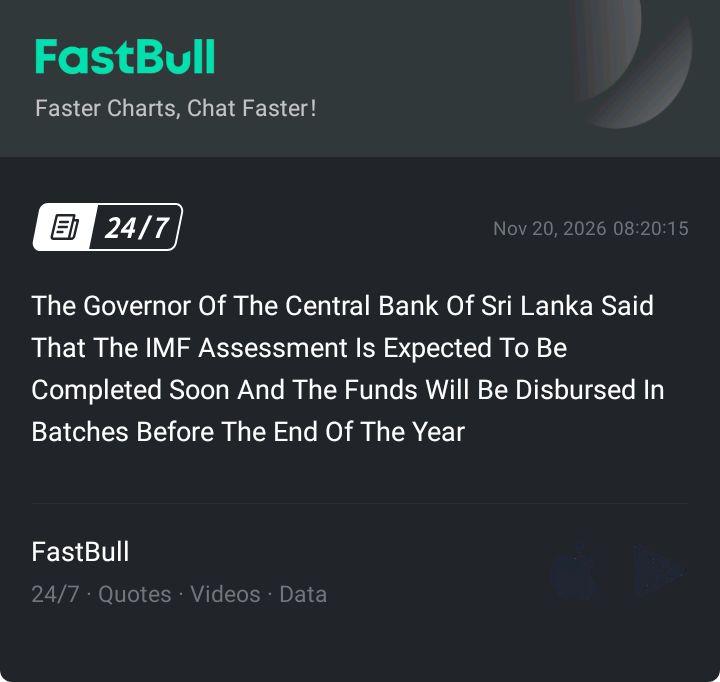
Le gouverneur de la Banque centrale du Sri Lanka a déclaré que l'évaluation du FMI devrait être bientôt achevée et que les fonds seront décaissés par tranches avant la fin de l'année.

Partager

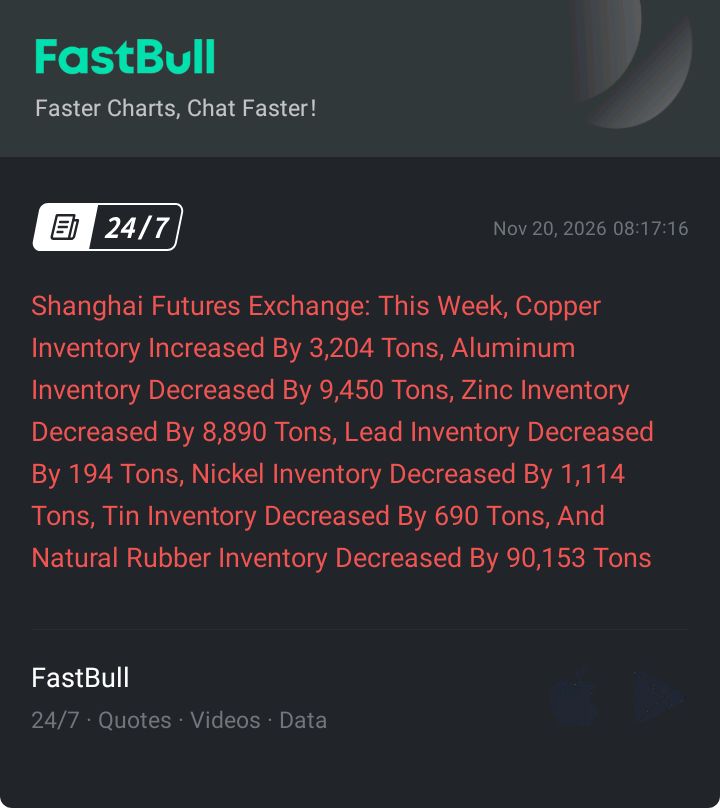
Bourse des contrats à terme de Shanghai : Cette semaine, les stocks de cuivre ont augmenté de 3 204 tonnes, les stocks d’aluminium ont diminué de 9 450 tonnes, les stocks de zinc ont diminué de 8 890 tonnes, les stocks de plomb ont diminué de 194 tonnes, les stocks de nickel ont diminué de 1 114 tonnes, les stocks d’étain ont diminué de 690 tonnes et les stocks de caoutchouc naturel ont diminué de 90 153 tonnes.

Partager

Un haut responsable de la sécurité irakienne a déclaré que les forces de sécurité irakiennes allaient commencer à se déployer dans les bastions du Hezbollah.

Partager

La Banque populaire de Chine a annoncé qu'elle émettrait 20 milliards de yuans en bons du Trésor à 3 mois par le biais d'un appel d'offres.

Partager

La Banque populaire de Chine a annoncé qu'elle émettrait les 10e et 11e tranches de bons de banque centrale en 2026 par le biais d'un appel d'offres.

Partager

La Banque populaire de Chine émettra 30 milliards de yuans en obligations à un an à Hong Kong le 24 novembre.

Partager

Banque centrale de Turquie : La dette extérieure nette de la Turquie s’élevait à 206,73 milliards de dollars à la fin du troisième trimestre.

Partager

Office national des statistiques du Royaume-Uni : Les ventes des supermarchés britanniques ont progressé en octobre après la recommandation du gouvernement d’acheter des biens durables.

Partager

Selon AmSpec, un organisme d'inspection indépendant en Malaisie, les exportations d'huile de palme de la Malaisie du 1er au 20 novembre ont totalisé 973 805 tonnes, soit une baisse de 10,24 % par rapport aux 1 084 928 tonnes enregistrées au cours de la même période le mois précédent.

Partager

Le vice-Premier ministre chinois Ding Xuexiang se rendra à Singapour et présidera une réunion du mécanisme de coopération bilatérale Chine-Singapour.

Partager

Point de vue : Les détenteurs de bitcoins à court terme subissent actuellement une perte moyenne d’environ 15 %, et l’indicateur SOPR signale un point d’entrée.

Partager

Le vice-ministre russe des Affaires étrangères, Ryabkov, a déclaré que l'octroi par l'OTAN du statut de « quasi-membre » à l'Ukraine était inacceptable.

Partager

Ministère russe des Affaires étrangères : Aucun accord n’a été trouvé concernant le prochain cycle de négociations sur l’Ukraine.

TEMPS
ACTE
FCST
PRÉCÉDENT
IMPACT
La présidente de la BCE, Lagarde, prononce un discours
Le membre du FOMC, Hammack, s'exprime
U.S. Indicateurs avancés du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs retardés du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs de synchronisation du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs avancés du Conference Board (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. EIA hebdomadaire Natural Gas Stocks Variation

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
U.S. Indice de la production manufacturière de la Fed du Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice composite de la production manufacturière de la Fed du Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Vente aux enchères de TIPS à 10 ans Rendement moyen rendement

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Argentine Balance commerciale (Octobre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le président de la Réserve fédérale de Richmond, Barkin, a prononcé un discours.
Corée du Sud PPI MoM (Octobre)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le président de la Réserve fédérale de Richmond, Barkin, a prononcé un discours.
U.S. Détention hebdomadaire de bons du Trésor par les banques centrales étrangères

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Japon IPC national MoM (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon National CPI MoM (Not SA) (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon National Core CPI YoY (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Indice des prix à la consommation (IPC) national en glissement annuel (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Le président de la Fed de Philadelphie, Henry Paulson, prononce un discours
ROYAUME-UNI Indice GfK de confiance des consommateurs (Novembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Chine, Mainland LPR à 5 ans

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Chine, Mainland LPR à 1 an

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turquie Utilisation des capacités (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turquie Indice de confiance des consommateurs (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Allemagne PPI MoM (Octobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Allemagne PPI YoY (Octobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Chiffre d'affaires du commerce de détail en glissement annuel (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Ventes au détail MoM (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Ventes au détail YoY (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
La présidente de la BCE, Lagarde, prononce un discours
Inde Indice de la production industrielle en glissement annuel (Octobre)

--

F: --

P: --

Mexique Ventes au détail MoM (Septembre)

--

F: --

P: --

Canada Ventes de détail MoM (SA) (Septembre)

--

F: --

P: --

Canada Ventes au détail MoM (SA) (Septembre)

--

F: --

P: --

U.S. Indice UMich de la situation actuelle final (Novembre)

--

F: --

P: --

U.S. UMich 1-Year Inflation Expectations Final (Novembre)

--

F: --

P: --

U.S. Indice UMich des prévisions de consommation final (Novembre)

--

F: --

P: --

U.S. Indice UMich de confiance des consommateurs final (Novembre)

--

F: --

P: --

Zone Euro Indice de confiance des consommateurs préliminaire (Novembre)

--

F: --

P: --

U.S. Forage hebdomadaire de pétrole total

--

F: --

P: --

U.S. Total hebdomadaire des forages

--

F: --

P: --

Australie Composite PMI Prelim (Novembre)

--

F: --

P: --

Australie PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

France (Nord) Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

France (Nord) PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

France (Nord) Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne PMI manufacturier préliminaire (SA) (Novembre)

--

F: --

P: --

Zone Euro Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Zone Euro Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

Zone Euro PMI manufacturier préliminaire (SA) (Novembre)

--

F: --

P: --

ROYAUME-UNI Composite PMI Prelim (Novembre)

--

F: --

P: --

ROYAUME-UNI Service PMI Prelim (Novembre)

--

F: --

P: --

ROYAUME-UNI PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

Mexique Indice de l'activité économique en glissement annuel (Septembre)

--

F: --

P: --

Canada Indice national de confiance économique

--

F: --

P: --

U.S. Indice d'activité nationale de la Fed de Chicago (Octobre)

--

F: --

P: --

U.S. IHS Markit Manufacturing PMI Prelim (SA) (Novembre)

--

F: --

P: --

U.S. IHS Markit Services PMI Prelim (SA) (Novembre)

--

F: --

P: --

F&Q avec des Experts
    • Tous
    • Salons de discussion
    • Groupes
    • Amis
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    @Areeba Mini❣️❣️I'm doing well too, mate. Just getting ready for the trading session
    Sanjeev Ku flag
    Sanjeev Ku
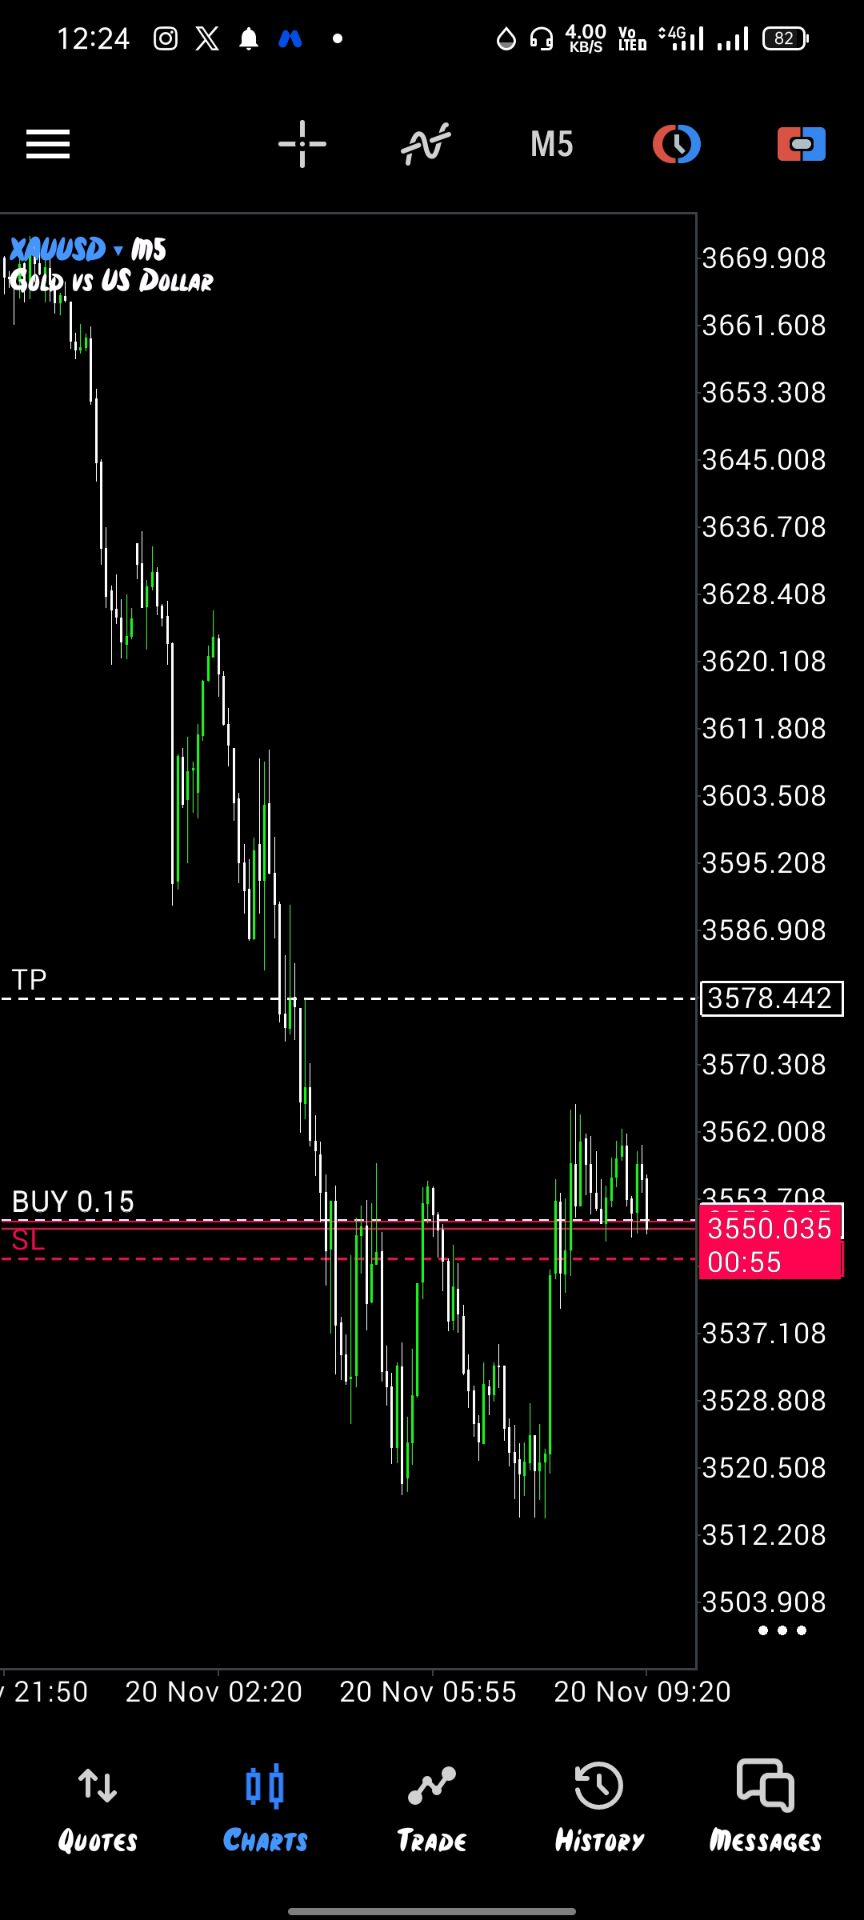
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3557
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3560
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    How's the market treating you today?@Areeba Mini❣️❣️
    SlowBear ⛅ flag
    Areeba Mini❣️❣️
    @SlowBear ⛅Thank you so much friend ☺️
    @Areeba Mini❣️❣️you are welcome my brilliant, super, wonderful and beautiful friend
    Skylark flag
    Sanjeev Ku
    3555. demo has recalled a msg but screen shot taken 🤣
    @Sanjeev Ku@Sanjeev KuHey bro, rest ha, you're always good in taking screenshots, the king of evidence, keep it up.
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3565
    SlowBear ⛅ flag
    Sanjeev Ku flag
    Sanjeev Ku
    now 3565
    thats it exit now
    SlowBear ⛅ flag
    U.S. Kansas Fed Manufacturing Composite Index (Nov) Act:18,Prev:11,Fcst:11 https://m.fastbull.com/en/calendar-detail/3431391-1?shareType=2&calendarId=3431391&unscrambleId=fb_ljy_1395&releasedDate=1795104000000&calendarType=0
    Skylark flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️I told you this this morning and I will still repeat it again, you are one of the best female traders I have met.
    Skylark flag
    @Areeba Mini❣️❣️Like, a lady putting in her all in trading is so wonderful to see.
    Sanjeev Ku flag
    Sanjeev Ku
    thats it exit now
    positional hold with sl 3511.
    SlowBear ⛅ flag
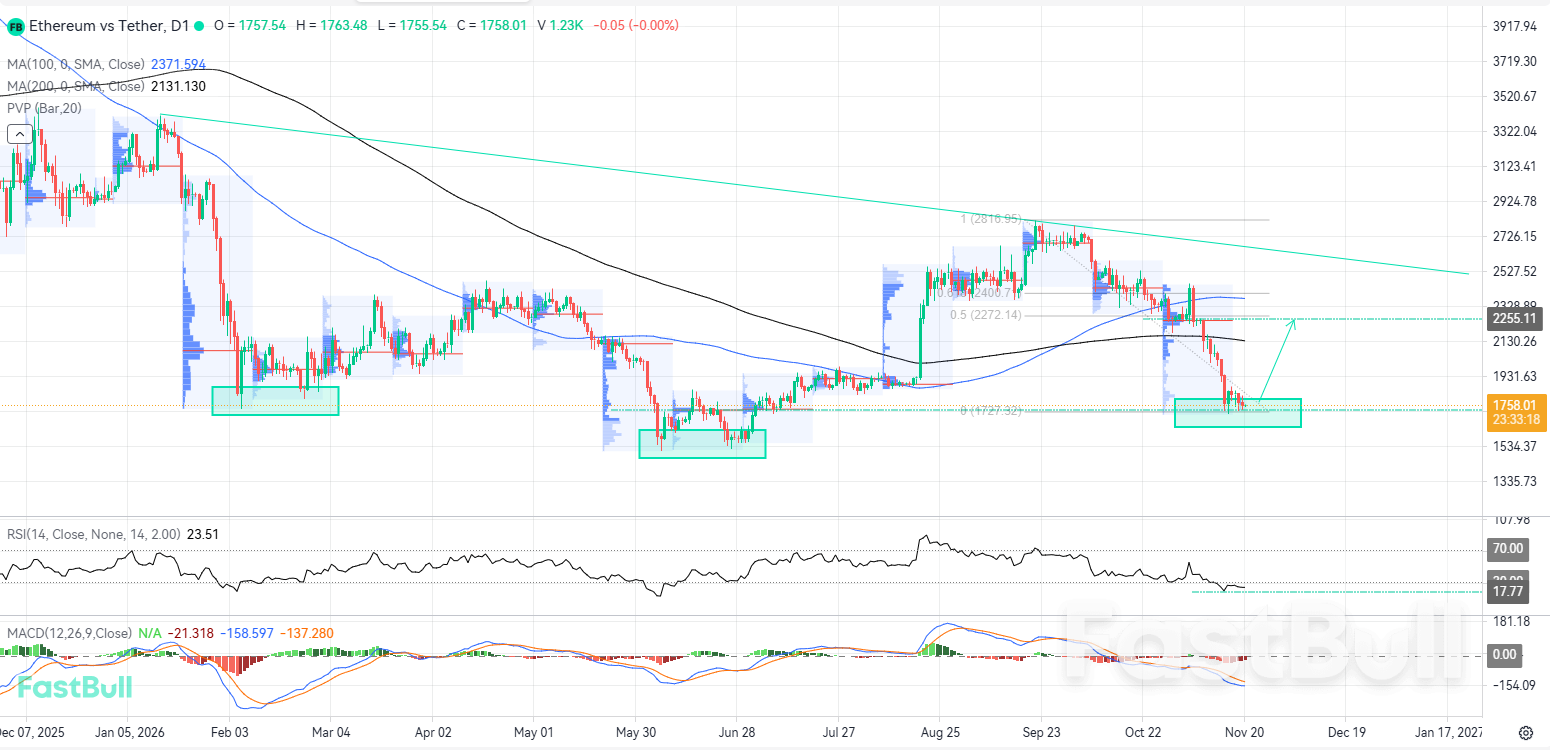
    Potential Inverse Head and Shoulders Formation Could Support a Bullish Correction
    The MACD displays a bearish histogram that has lost nearly all of its depth, suggesting that the downside movement could be losing strength from current levels.
    Analyse commerciale
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Sanjeev Ku flag
    two hrs from now indian mkt closing then coming full time🤣🤣
    Tapez ici...
    Ajouter un symbole ou un code

      Pas de données correspondantes

      Tous
      Recommander
      Actions
      Cryptomonnaies
      Banques centrales
      Mises à jour de Trump
      Actualités en vedette
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient

      Recherche
      Produits

      Graphiques Gratuit pour toujours

      Chat F&Q avec des Experts
      Filtres Calendrier économique Données Outil
      FastBull VIP Fonctionnalités
      Entrepôt de données Tendances du marché Données institutionnelles Taux directeurs Macro

      Tendances du marché

      Sentiment spéculatif Carnet d'ordres Corrélation des symboles

      Principaux indicateurs

      Graphiques Gratuit pour toujours
      Marché

      Nouvelles

      24/7 Analyse Education

      Dernières vues

      Dernière mise à jour

      Signaux

      Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
      Concours
      Brokers

      Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
      Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
      F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
      Plus

      Entreprise
      Événements
      Embauche À propos de nous Publicité Centre d'aide

      Marque blanche

      Broker API

      API de données

      Plug-ins Web

      Programme d'affiliation

      Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
      Vietnam Thaïland Singapour Dubaï
      Soirée des fans Session de partage d'investissements
      Sommet FastBull Expo BrokersView
      recherches récentes
        Principales recherches
          Citations
          Analyse
          Utilisateur
          24/7
          Calendrier économique
          Education
          Données
          • Des noms
          • Dernier
          • Précédent

          Tout voir

          Pas de données

          Scanner pour télécharger

          Faster Charts, Chat Faster!

          Télécharger
          Français
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Ouvrir un compte
          Recherche
          Produits
          Graphiques Gratuit pour toujours
          Marché
          Nouvelles
          Signaux

          Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
          Concours
          Brokers

          Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
          Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
          F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
          Plus

          Entreprise
          Événements
          Embauche À propos de nous Publicité Centre d'aide

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Programme d'affiliation

          Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
          Vietnam Thaïland Singapour Dubaï
          Soirée des fans Session de partage d'investissements
          Sommet FastBull Expo BrokersView

          La « boucle infernale » et les incitations par défaut

          CEPR

          Économique

          Lier

          Résumé:

          Cette chronique étudie l'impact du risque de défaut sur les politiques visant à rompre la boucle de la faillite. Selon le modèle des auteurs, la prise en compte du risque de défaut a des implications majeures pour le choix et le calibrage de ces politiques.

          La « boucle de la catastrophe » décrit les retombées entre le risque de viabilité budgétaire et le risque de stabilité financière, résultant de l’exposition du gouvernement et du secteur financier aux tensions dans l’autre secteur. Plus précisément, si les obligations souveraines perdent de la valeur en raison de la baisse de la solvabilité du gouvernement, les bilans des institutions financières en pâtissent, car elles détiennent de grandes quantités d’obligations d’État nationales. Les institutions financières affaiblies peuvent à leur tour forcer le gouvernement à renflouer le système financier. De tels renflouements entraînent des dépenses pour le gouvernement, jetant une ombre supplémentaire sur ses finances. Ce cercle vicieux peut aggraver les ralentissements économiques (Acharya et al. 2014, Farhi et Tirole 2018) ou même déclencher des crises purement motivées par la panique (Brunnermeier et al. 2016, 2017 ; Cooper et Nikolov 2018). C’est pourquoi les crises souveraines peuvent se développer soudainement – ​​et peuvent facilement échapper à tout contrôle.
          La « boucle infernale » et les incitations par défaut_1
          Pour sortir de cette spirale infernale, il est souvent recommandé de rompre le lien entre le système financier, ou les banques en abrégé, et le gouvernement. Comment y parvenir ? L’une des solutions consiste à limiter l’exposition des banques à la dette souveraine nationale, par exemple par le biais d’exigences réglementaires. Une autre solution consiste à stabiliser les prix des obligations à proximité de leur valeur fondamentale en fournissant un filet de sécurité à la banque centrale par le biais d’achats d’obligations. De telles propositions politiques sont en effet apparues comme les leçons tirées de la crise de la dette de la zone euro (par exemple Bénassy-Quéré et al. 2019).
          Cependant, ce raisonnement néglige un aspect essentiel : la manière dont l’identité des créanciers du gouvernement façonne ses incitations au défaut et, en fin de compte, la soutenabilité de sa dette. Réduire l’exposition des banques nationales à la dette souveraine peut affaiblir les incitations d’un gouvernement à éviter le défaut de paiement de deux manières (Bolton et Jeanne 2011, Gennaioli et al. 2014). Premièrement, si les banques nationales détiennent moins d’obligations souveraines nationales, une plus grande part doit être détenue par des étrangers. Les gouvernements sont généralement moins enclins à rembourser les prêteurs étrangers que les nationaux, ce qui augmente la probabilité de défaut. Deuxièmement, si les banques sont protégées d’une crise de la dette souveraine, les retombées d’un défaut souverain seront moins graves, ce qui peut également augmenter la probabilité de défaut. Nous désignons ces deux effets par les termes « canal de la tentation » et « canal de l’engagement », respectivement. Par l’intermédiaire de ces canaux, les politiques réduisant l’exposition des banques nationales à la dette souveraine nationale peuvent par inadvertance compromettre la soutenabilité budgétaire.
          Dans Rojas et Thaler (2024), nous explorons cette tension entre les effets néfastes de l’exposition des banques à la dette souveraine nationale (la boucle de la catastrophe) et les effets bénéfiques liés aux incitations au défaut des gouvernements (les canaux de la tentation et de l’engagement). Nous utilisons un modèle simple à trois périodes de la dette souveraine et du secteur bancaire qui intègre de multiples équilibres – similaires aux cadres utilisés dans les études susmentionnées. Nous nous concentrons sur la nature stratégique du défaut souverain. Notre analyse révèle les conséquences imprévues des interventions visant à briser la boucle de la catastrophe et met en évidence les avantages inattendus des approches non interventionnistes.

          Conséquences imprévues de la limitation de l’exposition des banques

          Limiter les avoirs des banques en obligations souveraines nationales désactive la boucle infernale en brisant un maillon de la chaîne : les bilans des banques nationales ne sont plus affectés négativement si le prix des obligations souveraines baisse, ce qui évite de nouvelles tensions financières.
          Mais cela comporte aussi d’autres risques et coûts. Dans la plupart des pays, le secteur financier national est un détenteur majeur d’obligations souveraines nationales. Comme le montre la figure 2, en 2023, le secteur financier national détenait plus de 50 % de la dette souveraine de pays comme l’Espagne, l’Italie et l’Allemagne. Une telle limite entraînerait donc un transfert important de la dette souveraine des détenteurs nationaux vers les détenteurs étrangers.
          La « boucle de la mort » et les incitations par défaut_2
          Ce changement peut influer sur la probabilité de défaut de paiement par le biais des canaux de la tentation et de l’engagement. Plus les banques nationales détiennent de titres, plus le gouvernement est tenté de faire défaut, car une part plus importante de la dette est détenue par des étrangers. Dans le même temps, moins le secteur financier national souffrirait d’un défaut de paiement de l’État, plus l’engagement implicite de ce dernier à rembourser sera faible. Où est donc le problème, tant que l’État ne fait pas réellement défaut ? En fait, si limiter l’exposition des banques peut réduire la probabilité d’une panique provoquée par la boucle de la catastrophe, le risque plus élevé de défaut fondamental associé augmenterait les primes de risque et donc les coûts de financement du secteur public en temps normal. Ces coûts doivent être mis en balance avec les avantages de l’élimination de la boucle de la catastrophe. Si le risque d’une boucle de la catastrophe est suffisamment faible, pourquoi payer pour s’assurer contre elle ?

          Les avantages de la renationalisation de la dette en période de panique

          En période de turbulences financières, les gouvernements engagent souvent des dépenses budgétaires importantes – comme des renflouements – qui les obligent à émettre de la dette supplémentaire. Si la totalité de la nouvelle dette est achetée par des investisseurs étrangers, la tentation du gouvernement de faire défaut augmente, ce qui alimente la boucle infernale. À l’inverse, si les banques nationales achètent la dette supplémentaire, la tentation de faire défaut n’augmente pas et les prix de la dette souveraine ne baissent pas en réponse à un renflouement, ce qui met fin à la boucle infernale.
          In other words, debt renationalisation can act as a stabiliser in times of sovereign stress by preventing self-reinforcing fears of default. Both the European sovereign debt crisis and, more recently, the COVID-19 crisis featured debt renationalisation. While such shifts in investor composition are often seen as a problem, our theory suggests they may actually be beneficial – and should not be restricted by regulation.

          Policies in a monetary union

          At the EU level, two policy proposals have attracted particular attention: first a central bank backstop such as the ECB’s Transmission Protection Instrument (TPI) and, second, the European Safe Bonds (ESBies) proposal by Brunnermeier et al. (2016, 2017). By analysing the interplay between investor composition and government default, we uncover important lessons for both policy approaches.

          The Transmission Protection Instrument

          As yields on European debt climbed at the start of the COVID crisis, sparking fears of a return of the doom loop, the ECB launched the Transmission Protection Instrument (TPI). It enables the ECB “to make secondary market purchases of securities issued in jurisdictions experiencing a deterioration in financing conditions not warranted by country-specific fundamentals” (ECB press release, 21 July 2022). The doom loop produces just such non-fundamental variation in sovereign bond prices.
          In our set-up, the TPI can indeed be an effective tool to avoid the panic-driven doom loop. Flooring sovereign debt prices limits the potential losses of financial institutions, avoiding large bailouts and consequently the spillover from fiscal to financial risk.
          However, the policy must be carefully calibrated to avoid the risk of a new self-fulfilling panic. Imagine that all private investors sell off the bonds of one particular government. Bond prices drop until they reach the threshold at which the ECB intervenes by buying debt to stabilise the price. This insulates banks from any further losses in case of a subsequent default, reducing the government’s incentive to repay its debts through the commitment channel. And to the extent that part of the default losses faced by the ECB are shared across the member states, it also reduces the repayment incentive through the temptation channel. Consequently, the perceived risk of a sovereign default increases. If the ECB buys the bonds at prices above the levels justified by the higher default risk due to a change in investor composition, the initial sell-off to the ECB is rational from an investor’s perspective. The sell-off thus becomes self-fulfilling.
          Such a panic can be avoided if the ECB sets a floor for bond prices far enough below their fundamental value. However, the floor must not be too low, or it will fail to curb the original doom loop panic. Picking the right intervention threshold is therefore a delicate balancing act.
          Les accords de partage des risques entre les différentes banques centrales nationales et le reste de l’Eurosystème jouent un rôle important dans la recherche de cet équilibre. Moins il y a de partage des risques, plus la fourchette des seuils d’intervention souhaitables pour le prix des obligations est large. En d’autres termes, moins il y a de partage des risques, plus il est facile de calibrer avec succès l’IPT.

          Obligations européennes sûres

          La proposition d'obligations européennes sûres (ESBies) consiste en une politique macroprudentielle limitant les avoirs en obligations souveraines des banques de la zone euro aux ESBies, qui constitueraient la tranche senior d'un ensemble d'obligations européennes. De cette façon, les banques éviteraient une exposition importante à leur propre gouvernement et disposeraient d'un actif « plus sûr ». Cependant, cette politique pourrait avoir deux effets secondaires indésirables.
          Premièrement, comme nous l’avons déjà mentionné, cela pourrait augmenter les coûts de financement en raison de l’affaiblissement des incitations à rembourser. Deuxièmement, alors que la boucle infernale au niveau national disparaîtrait, une nouvelle boucle infernale pourrait émerger : une panique suffisamment généralisée quant à la capacité des pays de la zone euro à rembourser leurs dettes pourrait déclencher une réévaluation de la tranche senior, déstabilisant ainsi le système financier à l’échelle européenne. Cela pourrait à son tour forcer plusieurs pays à renflouer leurs banques, créant ainsi une nouvelle boucle infernale encore plus grande au niveau européen.
          Pour rester informé de tous les événements économiques d'aujourd'hui, veuillez consulter notre Calendrier économique
          Avertissements sur les risques et avertissements en matière d'investissement
          Vous comprenez et reconnaissez que le trading avec des stratégies comporte un degré élevé de risque. Suivre des stratégies ou des méthodologies d’investissement entraîne un risque de perte. Le contenu du site est fourni par nos contributeurs et analystes à titre informatif uniquement. Vous êtes seul responsable de déterminer si des actifs de négociation, des titres, une stratégie ou tout autre produit vous conviennent en fonction de vos objectifs d'investissement et de votre situation financière.
          Favoris
          Partager
          FastBull
          Droits d'auteur © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produits
          Graphiques

          Chat

          F&Q avec des Experts
          Filtres
          Calendrier économique
          Données
          Outil
          FastBull VIP
          Fonctionnalités
          Fonction
          Citations
          Copy Trading
          Signaux AI
          Concours
          24/7
          Analyse
          Education
          Société
          Embauche
          À propos de nous
          Contactez-nous
          Publicité
          Télécharger FastBull
          Centre d'aide
          Commentaires
          Accord d'utilisation
          Politique de confidentialité
          Déclaration de Protection des Informations Personnelles de
          Entreprise

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Créateur d'affiches

          Programme d'affiliation

          Divulgation des risques

          Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.

          Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.

          Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.

          Non connecté

          Se connecter pour accéder à d'autres fonctionnalités

          Se connecter au Broker
          Devenez un fournisseur de signaux
          Centre d'aide
          service client
          Mode sombre
          Couleurs prix

          Se connecter

          S'inscrire

          Position
          Mise en page
          Plein écran
          Par défaut sur le graphique
          La page du graphique s'ouvre par défaut lors de la visite de fastbull.com