• Commerce
  • Citations
  • Copie
  • Concours
  • 24/7
  • Calendrier
  • F&Q
  • Chat
Filtres
SYMBOLE
DERNIER
OFFRE
DEMANDER
HAUT
FAIBLE
CHANGEMENT NET.
%CHG.
SPREAD
SOURCE
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.698
103.698
103.778
103.852
103.608
-0.139
-0.13%
--
--
EURUSD
Euro / US Dollar
1.09763
1.09763
1.09771
1.09896
1.09610
+0.00108
+ 0.10%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31110
1.31110
1.31122
1.31218
1.30780
+0.00261
+ 0.20%
--
--
XAUUSD
Gold / US Dollar
3573.57
3573.57
3574.00
3636.65
3514.30
-52.49
-1.45%
--
--
WTI
Light Sweet Crude Oil
82.336
82.336
82.366
83.097
82.229
-0.706
-0.85%
--
--

Compte Communautaire

Comptes de signaux
--
Comptes de bénéfices
--
Comptes de pertes
--
Voir plus

Devenez un fournisseur de signaux

Vendez des signaux et obtenez des revenus

Voir plus

Guide du Copy Trading

Commencez facilement et en toute confiance

Voir plus

Comptes de Signaux pour Membres

Tous les Comptes de Signaux

Meilleur Retour
  • Meilleur Retour
  • Meilleur P/L
  • Meilleur MDD
Passé 1S
  • Passé 1S
  • Passé 1M
  • Passé 1A

All Contests

  • Tous
  • Recommander
  • Actions
  • Cryptomonnaies
  • Banques centrales
  • Mises à jour de Trump
  • Actualités en vedette
Actualités à la une uniquement
Partager

Les actions d'ASML ont chuté jusqu'à 5,2 % dans un contexte de repli des valeurs technologiques mondiales.

Partager

Le ministère du Commerce thaïlandais : il s'attend à recevoir des taux tarifaires américains globaux similaires à ceux des pays voisins.

Partager

Selon le Financial Times, la semaine prochaine, le Premier ministre britannique Burnham présentera un projet de loi historique post-Brexit qui permettrait de « copier-coller » directement le droit de l'UE dans le système juridique britannique.

Partager

Selon le Financial Times, le Premier ministre britannique Burnham devrait signer vendredi un accord très attendu, ouvrant la voie à un revirement dans le processus du Brexit. Burnham a déclaré que ce processus pourrait à terme permettre au Royaume-Uni de candidater à la réintégration de l'Union européenne.

Partager

Les autorités thaïlandaises interdisent l'entrée sur le marché du porc américain contenant de la ractopamine.

Partager

ITS : Les exportations malaisiennes d'huile de palme pour la période du 1er au 20 novembre sont estimées à 1 022 496 tonnes, en baisse de 9,7 %.

Partager

Les autorités françaises affirment que les 6 milliards d'euros supplémentaires de mesures d'austérité pour 2027 ne constituent qu'un « point de départ ».

Partager

Le gouverneur de la Banque centrale du Sri Lanka a déclaré que l'évaluation du FMI devrait être bientôt achevée et que les fonds seront décaissés par tranches avant la fin de l'année.

Partager

Bourse des contrats à terme de Shanghai : Cette semaine, les stocks de cuivre ont augmenté de 3 204 tonnes, les stocks d’aluminium ont diminué de 9 450 tonnes, les stocks de zinc ont diminué de 8 890 tonnes, les stocks de plomb ont diminué de 194 tonnes, les stocks de nickel ont diminué de 1 114 tonnes, les stocks d’étain ont diminué de 690 tonnes et les stocks de caoutchouc naturel ont diminué de 90 153 tonnes.

Partager

Un haut responsable de la sécurité irakienne a déclaré que les forces de sécurité irakiennes allaient commencer à se déployer dans les bastions du Hezbollah.

Partager

La Banque populaire de Chine a annoncé qu'elle émettrait 20 milliards de yuans en bons du Trésor à 3 mois par le biais d'un appel d'offres.

Partager

La Banque populaire de Chine a annoncé qu'elle émettrait les 10e et 11e tranches de bons de banque centrale en 2026 par le biais d'un appel d'offres.

Partager

La Banque populaire de Chine émettra 30 milliards de yuans en obligations à un an à Hong Kong le 24 novembre.

Partager

Banque centrale de Turquie : La dette extérieure nette de la Turquie s’élevait à 206,73 milliards de dollars à la fin du troisième trimestre.

Partager

Office national des statistiques du Royaume-Uni : Les ventes des supermarchés britanniques ont progressé en octobre après la recommandation du gouvernement d’acheter des biens durables.

Partager

Selon AmSpec, un organisme d'inspection indépendant en Malaisie, les exportations d'huile de palme de la Malaisie du 1er au 20 novembre ont totalisé 973 805 tonnes, soit une baisse de 10,24 % par rapport aux 1 084 928 tonnes enregistrées au cours de la même période le mois précédent.

Partager

Le vice-Premier ministre chinois Ding Xuexiang se rendra à Singapour et présidera une réunion du mécanisme de coopération bilatérale Chine-Singapour.

Partager

Point de vue : Les détenteurs de bitcoins à court terme subissent actuellement une perte moyenne d’environ 15 %, et l’indicateur SOPR signale un point d’entrée.

Partager

Le vice-ministre russe des Affaires étrangères, Ryabkov, a déclaré que l'octroi par l'OTAN du statut de « quasi-membre » à l'Ukraine était inacceptable.

Partager

Ministère russe des Affaires étrangères : Aucun accord n’a été trouvé concernant le prochain cycle de négociations sur l’Ukraine.

TEMPS
ACTE
FCST
PRÉCÉDENT
IMPACT
La présidente de la BCE, Lagarde, prononce un discours
Le membre du FOMC, Hammack, s'exprime
U.S. Indicateurs avancés du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs retardés du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs de synchronisation du Conference Board MoM (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indicateurs avancés du Conference Board (Octobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. EIA hebdomadaire Natural Gas Stocks Variation

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
U.S. Indice de la production manufacturière de la Fed du Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Indice composite de la production manufacturière de la Fed du Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Vente aux enchères de TIPS à 10 ans Rendement moyen rendement

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Argentine Balance commerciale (Octobre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le président de la Réserve fédérale de Richmond, Barkin, a prononcé un discours.
Corée du Sud PPI MoM (Octobre)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Le président de la Réserve fédérale de Richmond, Barkin, a prononcé un discours.
U.S. Détention hebdomadaire de bons du Trésor par les banques centrales étrangères

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Japon IPC national MoM (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon National CPI MoM (Not SA) (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon National Core CPI YoY (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Indice des prix à la consommation (IPC) national en glissement annuel (Octobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Le président de la Fed de Philadelphie, Henry Paulson, prononce un discours
ROYAUME-UNI Indice GfK de confiance des consommateurs (Novembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Chine, Mainland LPR à 5 ans

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Chine, Mainland LPR à 1 an

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turquie Utilisation des capacités (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turquie Indice de confiance des consommateurs (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Allemagne PPI MoM (Octobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Allemagne PPI YoY (Octobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Chiffre d'affaires du commerce de détail en glissement annuel (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Ventes au détail MoM (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ROYAUME-UNI Ventes au détail YoY (SA) (Octobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
La présidente de la BCE, Lagarde, prononce un discours
Inde Indice de la production industrielle en glissement annuel (Octobre)

--

F: --

P: --

Mexique Ventes au détail MoM (Septembre)

--

F: --

P: --

Canada Ventes de détail MoM (SA) (Septembre)

--

F: --

P: --

Canada Ventes au détail MoM (SA) (Septembre)

--

F: --

P: --

U.S. Indice UMich de la situation actuelle final (Novembre)

--

F: --

P: --

U.S. UMich 1-Year Inflation Expectations Final (Novembre)

--

F: --

P: --

U.S. Indice UMich des prévisions de consommation final (Novembre)

--

F: --

P: --

U.S. Indice UMich de confiance des consommateurs final (Novembre)

--

F: --

P: --

Zone Euro Indice de confiance des consommateurs préliminaire (Novembre)

--

F: --

P: --

U.S. Forage hebdomadaire de pétrole total

--

F: --

P: --

U.S. Total hebdomadaire des forages

--

F: --

P: --

Australie Composite PMI Prelim (Novembre)

--

F: --

P: --

Australie PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

France (Nord) Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

France (Nord) PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

France (Nord) Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

Allemagne PMI manufacturier préliminaire (SA) (Novembre)

--

F: --

P: --

Zone Euro Composite PMI Prelim (SA) (Novembre)

--

F: --

P: --

Zone Euro Service PMI Prelim (SA) (Novembre)

--

F: --

P: --

Zone Euro PMI manufacturier préliminaire (SA) (Novembre)

--

F: --

P: --

ROYAUME-UNI Composite PMI Prelim (Novembre)

--

F: --

P: --

ROYAUME-UNI Service PMI Prelim (Novembre)

--

F: --

P: --

ROYAUME-UNI PMI manufacturier préliminaire (Novembre)

--

F: --

P: --

Mexique Indice de l'activité économique en glissement annuel (Septembre)

--

F: --

P: --

Canada Indice national de confiance économique

--

F: --

P: --

U.S. Indice d'activité nationale de la Fed de Chicago (Octobre)

--

F: --

P: --

U.S. IHS Markit Manufacturing PMI Prelim (SA) (Novembre)

--

F: --

P: --

U.S. IHS Markit Services PMI Prelim (SA) (Novembre)

--

F: --

P: --

F&Q avec des Experts
    • Tous
    • Salons de discussion
    • Groupes
    • Amis
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    @Areeba Mini❣️❣️I'm doing well too, mate. Just getting ready for the trading session
    Sanjeev Ku flag
    Sanjeev Ku
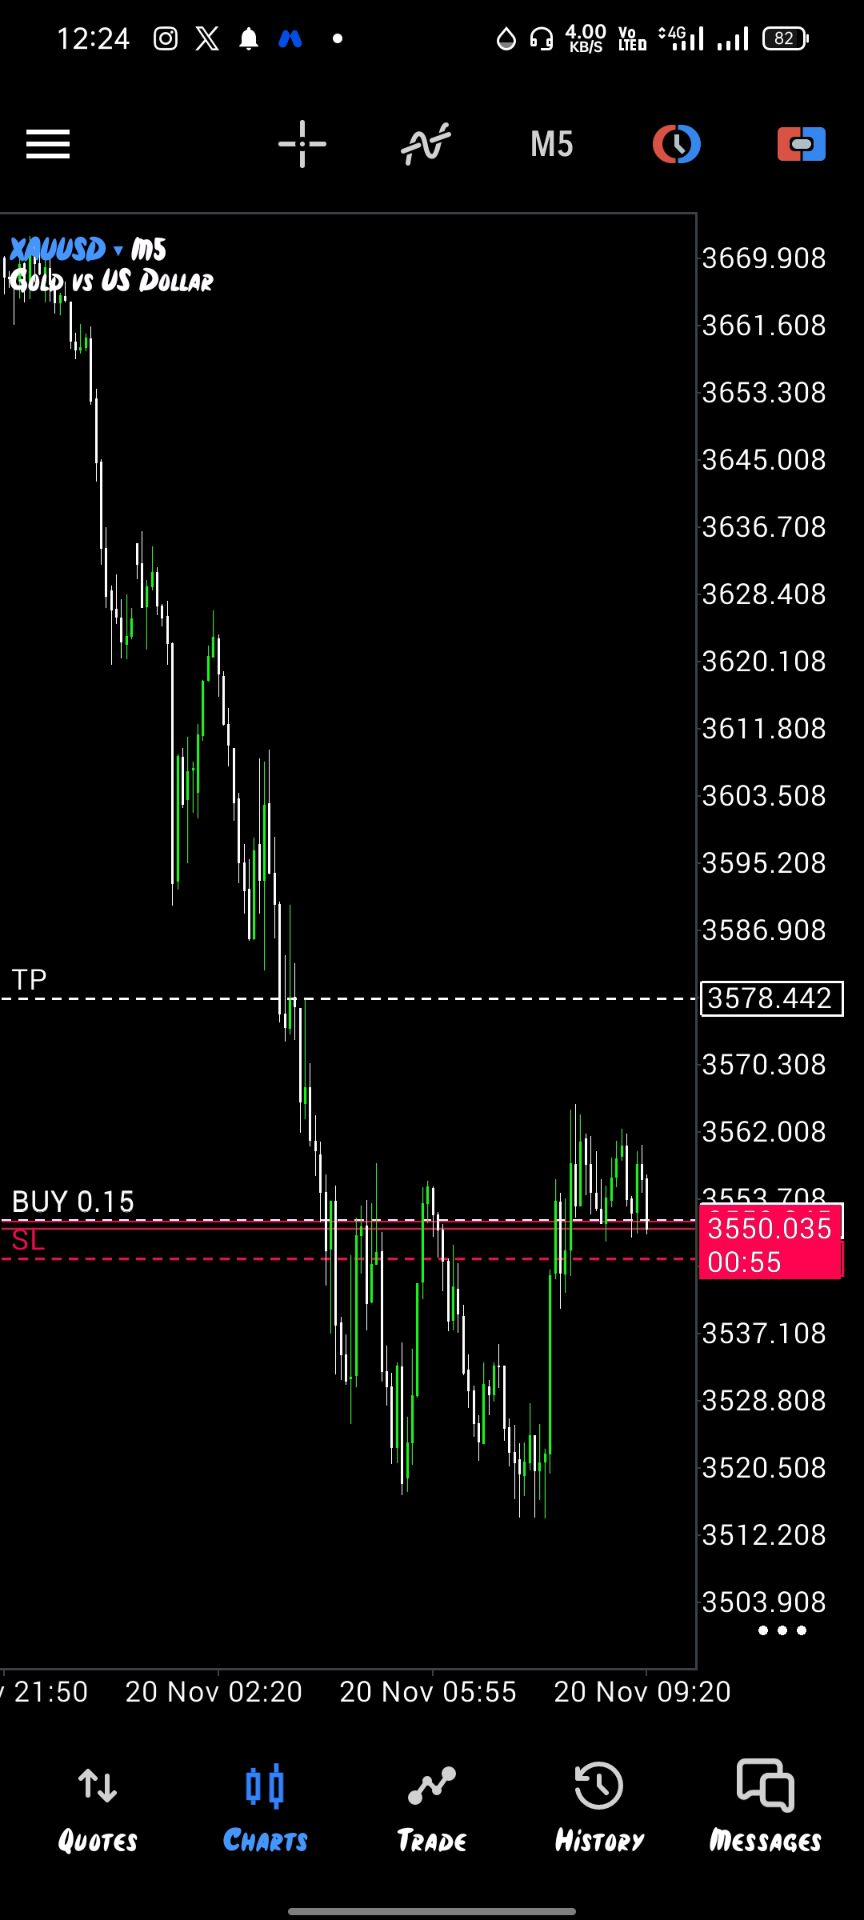
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3557
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3560
    Size flag
    Areeba Mini❣️❣️
    @Sizeam goood bro, and u?
    How's the market treating you today?@Areeba Mini❣️❣️
    SlowBear ⛅ flag
    Areeba Mini❣️❣️
    @SlowBear ⛅Thank you so much friend ☺️
    @Areeba Mini❣️❣️you are welcome my brilliant, super, wonderful and beautiful friend
    Skylark flag
    Sanjeev Ku
    3555. demo has recalled a msg but screen shot taken 🤣
    @Sanjeev Ku@Sanjeev KuHey bro, rest ha, you're always good in taking screenshots, the king of evidence, keep it up.
    Sanjeev Ku flag
    Sanjeev Ku
    take risk enter long cmp 3545.sl now deep 3511 but entry can be made
    now 3565
    SlowBear ⛅ flag
    Sanjeev Ku flag
    Sanjeev Ku
    now 3565
    thats it exit now
    SlowBear ⛅ flag
    U.S. Kansas Fed Manufacturing Composite Index (Nov) Act:18,Prev:11,Fcst:11 https://m.fastbull.com/en/calendar-detail/3431391-1?shareType=2&calendarId=3431391&unscrambleId=fb_ljy_1395&releasedDate=1795104000000&calendarType=0
    Skylark flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️I told you this this morning and I will still repeat it again, you are one of the best female traders I have met.
    Skylark flag
    @Areeba Mini❣️❣️Like, a lady putting in her all in trading is so wonderful to see.
    Sanjeev Ku flag
    Sanjeev Ku
    thats it exit now
    positional hold with sl 3511.
    SlowBear ⛅ flag
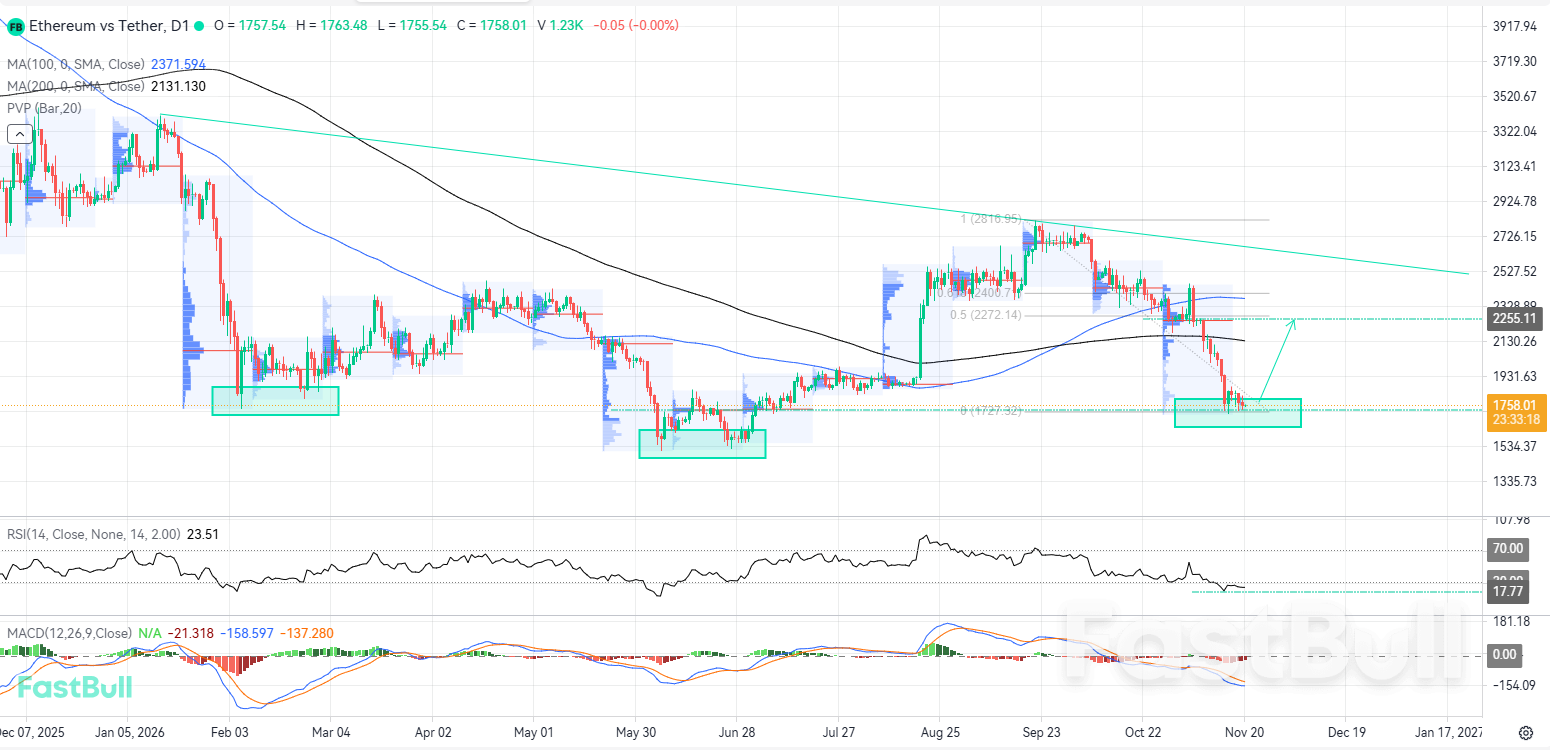
    Potential Inverse Head and Shoulders Formation Could Support a Bullish Correction
    The MACD displays a bearish histogram that has lost nearly all of its depth, suggesting that the downside movement could be losing strength from current levels.
    Analyse commerciale
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Skylark flag
    Sanjeev Ku flag
    two hrs from now indian mkt closing then coming full time🤣🤣
    Tapez ici...
    Ajouter un symbole ou un code

      Pas de données correspondantes

      Tous
      Recommander
      Actions
      Cryptomonnaies
      Banques centrales
      Mises à jour de Trump
      Actualités en vedette
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient

      Recherche
      Produits

      Graphiques Gratuit pour toujours

      Chat F&Q avec des Experts
      Filtres Calendrier économique Données Outil
      FastBull VIP Fonctionnalités
      Entrepôt de données Tendances du marché Données institutionnelles Taux directeurs Macro

      Tendances du marché

      Sentiment spéculatif Carnet d'ordres Corrélation des symboles

      Principaux indicateurs

      Graphiques Gratuit pour toujours
      Marché

      Nouvelles

      24/7 Analyse Education

      Dernières vues

      Dernière mise à jour

      Signaux

      Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
      Concours
      Brokers

      Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
      Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
      F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
      Plus

      Entreprise
      Événements
      Embauche À propos de nous Publicité Centre d'aide

      Marque blanche

      Broker API

      API de données

      Plug-ins Web

      Programme d'affiliation

      Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
      Vietnam Thaïland Singapour Dubaï
      Soirée des fans Session de partage d'investissements
      Sommet FastBull Expo BrokersView
      recherches récentes
        Principales recherches
          Citations
          Analyse
          Utilisateur
          24/7
          Calendrier économique
          Education
          Données
          • Des noms
          • Dernier
          • Précédent

          Tout voir

          Pas de données

          Scanner pour télécharger

          Faster Charts, Chat Faster!

          Télécharger
          Français
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Ouvrir un compte
          Recherche
          Produits
          Graphiques Gratuit pour toujours
          Marché
          Nouvelles
          Signaux

          Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
          Concours
          Brokers

          Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
          Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
          F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
          Plus

          Entreprise
          Événements
          Embauche À propos de nous Publicité Centre d'aide

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Programme d'affiliation

          Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
          Vietnam Thaïland Singapour Dubaï
          Soirée des fans Session de partage d'investissements
          Sommet FastBull Expo BrokersView

          La politique monétaire en réponse aux chocs tarifaires

          CEPR
          Résumé:

          La victoire de Donald Trump aux dernières élections présidentielles américaines a relancé le débat sur les effets macroéconomiques des droits de douane et sur la réponse appropriée en matière de politique monétaire. Cette chronique soutient que même s'il existe un large consensus sur le fait que de nouveaux droits de douane seraient probablement inflationnistes pour les États-Unis, la situation actuelle présente plusieurs facteurs qui suggèrent qu'il pourrait être optimal pour la politique de se concentrer davantage sur la baisse inefficace de la production.

          Les résultats de la récente élection présidentielle américaine ont relancé le débat sur les effets macroéconomiques des droits de douane et sur la réponse appropriée en matière de politique monétaire à une guerre commerciale. Sous la première administration Trump, les droits de douane américains sur les exportations chinoises ont été multipliés par sept entre 2018 et 2020, et ils sont restés élevés sous l’administration Biden. Plus précisément, les tendances politiques mondiales laissent entrevoir un affaiblissement significatif du consensus mondial sur le libre-échange et annoncent un nouvel environnement dans lequel les banques centrales pourraient être confrontées à ce nouveau type de choc avec une fréquence croissante.
          Une grande partie des recherches récentes sur les effets macroéconomiques des chocs de politique commerciale ont été menées dans le contexte de modèles commerciaux réels ou dans le cadre d’exercices empiriques sans tenir compte de la politique monétaire. Mais les conséquences des frictions commerciales posent évidemment un défi aux banques centrales : comment doivent-elles réagir à un recul dans les progrès vers une intégration commerciale accrue, avec des effets potentiellement significatifs sur l’inflation, l’activité économique, les soldes extérieurs et les taux de change réels ? Dans un article récent (Bergin et Corsetti 2023), nous étudions les réponses optimales de la politique monétaire aux chocs tarifaires de divers types. Dans cette chronique, nous mettons à jour l’analyse et en tirons des enseignements adaptés à la situation actuelle.
          Dans notre article, nous étudions les réponses optimales de la politique monétaire aux chocs tarifaires en utilisant un modèle néo-keynésien standard d'économie ouverte (prix rigides) augmenté de chaînes de valeur internationales dans la production, c'est-à-dire que les biens importés sont utilisés dans la production de biens nationaux et d'exportations. Cela implique que l'augmentation de la protection tarifaire des exportateurs nationaux augmente le coût de production des entreprises nationales. Tout au long de notre analyse, nous supposons une part d'intrants importés dans la production proche des estimations basées sur les tableaux d'entrées-sorties des États-Unis pour 2011 (mais nous vérifions également nos principales conclusions en faisant varier cette part). Notre analyse principale suppose une répercussion substantielle des droits de douane sur les prix à la consommation, mais nous démontrons également la robustesse de nos principaux résultats en enrichissant le modèle avec un secteur de la distribution qui limite la répercussion. Enfin, nous supposons que les autorités monétaires ne profitent pas des retombées transfrontalières pour poursuivre des politiques de type « beggar thy neighbor », c'est-à-dire que nous excluons la manipulation opportuniste du taux de change.
          Pour résumer notre message principal : même s’il existe un large consensus sur le fait que les nouveaux tarifs douaniers de Trump seront probablement inflationnistes pour les États-Unis, il est loin d’être évident que la réponse optimale de la politique monétaire à ces tarifs douaniers devrait se concentrer sur la lutte contre ces effets inflationnistes via une contraction monétaire. Les chocs tarifaires combinent des éléments de perturbations de l’offre et de la demande, et la politique monétaire est vouée à faire un arbitrage difficile entre modération de l’inflation et soutien de l’activité économique ; en fait, un calibrage raisonnable de notre modèle indique que la réponse monétaire optimale à un tel scénario pourrait bien impliquer une expansion monétaire. Notre analyse souligne que, si la réponse monétaire optimale aux tarifs douaniers dépend de plusieurs facteurs, un rôle clé est joué par (i) la probabilité que les tarifs soient réciproques dans une guerre commerciale, (ii) le degré de dépendance de la production nationale aux produits intermédiaires importés, et (iii) le rôle particulier du dollar américain en tant que monnaie dominante pour la facturation du commerce international. Nous examinons tour à tour différents cas.

          Arguments en faveur d’un resserrement monétaire : tarifs douaniers unilatéraux sans représailles

          Commençons par examiner les raisons qui justifient le resserrement monétaire. Celles-ci seraient évidentes dans un scénario où les États-Unis imposeraient unilatéralement des droits de douane sur les achats nationaux de biens étrangers pour stimuler la demande de biens nationaux, provoquant une inflation des prix payés par les consommateurs nationaux et les producteurs utilisant des intrants importés.
          Dans la figure 1, nous utilisons notre modèle pour suivre les effets d'un choc tarifaire unilatéral. Les lignes en pointillés retracent l'effet d'un tel choc au fil du temps, tout en maintenant les taux directeurs constants : le PIB et l'inflation augmentent aux États-Unis, mais ils évoluent dans la direction opposée chez le partenaire commercial des États-Unis (le pays étranger). Au taux de change en vigueur, la balance commerciale américaine se transforme en excédent.La politique monétaire en réponse aux chocs tarifaires_1
          Au vu de ces résultats de base, une politique de contraction monétaire aux États-Unis peut être motivée par la nécessité de modérer l’inflation – l’expansion monétaire à l’étranger étant censée modérer la déflation. Mais une motivation supplémentaire peut être trouvée dans le fait que la divergence entre la politique intérieure et la politique étrangère contribue à l’appréciation de la monnaie nationale, ce qui peut servir à réduire le prix effectif des biens étrangers aux yeux des consommateurs nationaux, et ainsi compenser en partie l’effet de distorsion des tarifs douaniers sur les prix relatifs.
          Ces considérations sous-tendent le comportement des variables macroéconomiques dans le cadre d'une politique optimale, tracée par une ligne continue sur la figure. Les autorités monétaires américaines freinent l'inflation, ce qui dans notre cas sert également à modérer la hausse de la production intérieure. La baisse de la demande et l'appréciation du dollar réduisent quelque peu l'excédent commercial. A l'étranger, les autorités monétaires soutiennent l'activité au prix de l'inflation, contribuant à corriger en partie le prix relatif international des biens faussé par le tarif douanier.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.La politique monétaire en réponse aux chocs tarifaires_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Considérons d’abord une guerre tarifaire, illustrée par la figure 3 (là encore, les lignes en pointillés tracent le scénario sans politique, les lignes continues le scénario de politique optimale). Au moment de l’impact, la guerre est un choc contractuel mondial. Dans le pays à monnaie dominante, la réponse monétaire optimale est désormais relativement plus expansionniste, car les autorités monétaires nationales peuvent remédier au manque de demande mondiale sans alimenter l’inflation des intrants importés à la frontière – les importations en dollars évoluent très peu avec une dépréciation du dollar. Une expansion dans le pays à monnaie dominante est une bonne nouvelle pour l’autre pays : elle permet de contenir la baisse de la demande mondiale et de réduire l’inflation importée dans ce pays (une dépréciation du dollar signifie que les importateurs à l’étranger paient un prix moins élevé dans la monnaie nationale à la frontière). De ce fait, même si les hausses de tarifs sont parfaitement symétriques, l’autre pays se trouve dans une position différente. Plutôt que de suivre l’expansion aux États-Unis, il recourt à une légère contraction initiale pour contenir l’inflation. Notez que, si le PIB diminue dans les deux pays, il baisse moins dans le pays qui émet la monnaie dominante. Le dollar américain se déprécie dans ce scénario.La politique monétaire en réponse aux chocs tarifaires_3
          Comme nous l’avons vu plus haut, dans le cas où le tarif douanier est imposé unilatéralement par le pays dont la monnaie est dominante, la demande mondiale d’exportations de ce pays ne subit pas les effets d’un tarif de rétorsion. Par conséquent, l’inflation devient une préoccupation plus pressante pour les autorités monétaires – la position optimale est la contraction. La contraction peut désormais être plus forte, car l’appréciation du dollar a des effets d’éviction plus modérés sur les biens américains sur le marché international. La contraction plus forte a des répercussions mondiales. À l’étranger, la position optimale devient expansionniste – pour stimuler la demande intérieure face à la baisse des exportations vers les États-Unis – tolérant l’inflation et exacerbant la dépréciation de la monnaie. Le dollar américain s’apprécie fortement dans ce scénario.

          Conclusions

          Les chocs tarifaires peuvent placer les décideurs politiques devant un choix particulièrement difficile entre modérer l’inflation et réduire l’écart de production. Plusieurs facteurs de la situation actuelle suggèrent que, même si les tarifs douaniers sont susceptibles d’avoir un effet inflationniste, il pourrait être optimal pour la politique de se concentrer davantage sur la baisse inefficace de la production. Ces facteurs incluent la probabilité que les tarifs américains puissent être réciproques dans une guerre tarifaire, le fait que les menaces tarifaires actuelles semblent davantage centrées sur les biens de consommation finale que sur les intrants intermédiaires de la production nationale, et le fait que le dollar américain occupe une position asymétrique dans le commerce mondial en tant que monnaie dominante.
          Source : CEPR
          Avertissements sur les risques et avertissements en matière d'investissement
          Vous comprenez et reconnaissez que le trading avec des stratégies comporte un degré élevé de risque. Suivre des stratégies ou des méthodologies d’investissement entraîne un risque de perte. Le contenu du site est fourni par nos contributeurs et analystes à titre informatif uniquement. Vous êtes seul responsable de déterminer si des actifs de négociation, des titres, une stratégie ou tout autre produit vous conviennent en fonction de vos objectifs d'investissement et de votre situation financière.
          Favoris
          Partager
          FastBull
          Droits d'auteur © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produits
          Graphiques

          Chat

          F&Q avec des Experts
          Filtres
          Calendrier économique
          Données
          Outil
          FastBull VIP
          Fonctionnalités
          Fonction
          Citations
          Copy Trading
          Signaux AI
          Concours
          24/7
          Analyse
          Education
          Société
          Embauche
          À propos de nous
          Contactez-nous
          Publicité
          Télécharger FastBull
          Centre d'aide
          Commentaires
          Accord d'utilisation
          Politique de confidentialité
          Déclaration de Protection des Informations Personnelles de
          Entreprise

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Créateur d'affiches

          Programme d'affiliation

          Divulgation des risques

          Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.

          Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.

          Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.

          Non connecté

          Se connecter pour accéder à d'autres fonctionnalités

          Se connecter au Broker
          Devenez un fournisseur de signaux
          Centre d'aide
          service client
          Mode sombre
          Couleurs prix

          Se connecter

          S'inscrire

          Position
          Mise en page
          Plein écran
          Par défaut sur le graphique
          La page du graphique s'ouvre par défaut lors de la visite de fastbull.com