


- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق











دفعة FRA المبكرة ليست أصل القرض ولا كامل فرق الفائدة النهائي. مثال بقيمة 10 ملايين يورو يطابق الخصم وإعادة استثمار المقبوض وتمويل المدفوع وهامش القرض على تاريخ نقدي واحد.
اتفقت شركة على معدل ثابت 4% باستخدام اتفاقية سعر آجل للفائدة، FRA. ثُبّت المرجع لاحقًا عند 6% ووصلت دفعة التسوية. هل أصبحت تكلفة القرض فعلًا 4%؟ لا تكفي هذه الوقائع وحدها؛ يجب مطابقة تاريخ القبض مع تاريخ دفع فائدة القرض، وتحديد ما حدث للمال بينهما.
في الاتفاقية ذات التسوية في بداية الفترة المحددة هنا، ينتج عن مبلغ اسمي عشرة ملايين يورو لفترة تسعين يومًا قبض 49,261.08 يورو في البداية، لا 50,000 في النهاية. إبقاء المقبوض بلا عائد يجعل صافي الفائدة النهائية 100,738.92 يورو بدل معيار 100,000 الموافق للمعدل الثابت. الفارق 738.92 ليس خطأ طرح، بل العائد الذي لم يتحقق على نقد قُبض مبكرًا.
تحدد FRA فرق فائدة لفترة مستقبلية، ولا تمنح بنفسها قرضًا يساوي المبلغ الاسمي. في يوم التداول يُتفق على K الثابت، وتحدد بنود التثبيت متى يُعرف L المرجعي، بينما يحد يوم البداية ويوم النهاية فترة الفائدة. هذه أدوار مختلفة؛ لا تجعل التداول والتثبيت والدفع حدثًا واحدًا، ولا تفترض مهلة تثبيت موحدة لكل العقود.
تميّز إرشادات لجنة بازل الحالية بشأن مخاطر ائتمان الطرف المقابل بين مثال يدفع آخر الفترة وعرف يدفع أولها. اسم الأداة إذن لا يختار معادلة النقد وحده. نفترض هنا أن الشركة تدفع الثابت وتتلقى المتغير، مع صافي مبلغ مخصوم متفق عليه يُسوّى في بداية الفترة. ليست هذه قاعدة إلزامية لكل FRA.
المبلغ الاسمي N=10,000,000 يورو، وK=4% سنويًا، وتسعون يومًا فعلية على أساس ACT/360، أي τ=90/360=0.25. جميع المعدلات بسيطة سنوية والأرقام افتراضية لا أسعار سوق. يوجد قرض حقيقي منفصل بالمبلغ والفترة نفسيهما، يبدأ بفائدة L دون هامش. أصله يظل مستحق السداد منفصلًا؛ المقارنة تخص تكلفة الفائدة. لا يشمل النموذج الأساسي الرسوم والضرائب وتمويل الضمان أو التعثر.
فرق الفائدة النهائي هو D=N(L−K)τ. ويحدد هذا العقد النقد الأولي C=N(L−K)τ/(1+Lτ). بالنسبة لدافع الثابت، C الموجب يُقبض والسالب يُدفع. تحقق قبل التقريب من C(1+Lτ)=D؛ إنه الفرق نفسه في النموذج نُقل بين تاريخين.
| المعدل المرجعي L سنويًا | فرق الفائدة في النهاية، يورو | صافي تسوية FRA في البداية، يورو | فائدة قرض منفصل على L، يورو |
|---|---|---|---|
| 2% | -50,000.00 | -49,751.24 | 50,000.00 |
| 4% | 0.00 | 0.00 | 100,000.00 |
| 6% | 50,000.00 | 49,261.08 | 150,000.00 |
عند L=6% تبلغ فائدة القرض 150,000 يورو، وD يساوي 50,000. المقبوض الأولي 50,000/1.015=49,261.083743… يورو. وعند L=2% يكون D سالب 50,000 وC سالب 49,751.243781…. التحرك بنقطتين مئويتين حول الثابت لا يعطي دفعتين أوليتين متساويتين بالقيمة المطلقة، لأن المقامين مختلفان.
فرق النهاية البالغ 50,000 ليس دفعة ثانية بعد تسوية البداية. وصغر المقبوض المبكر لا يثبت أن الطرف الآخر اقتطع رسمًا. اتفاقية بديلة تدفع الفرق أخيرًا لها جدول نقدي آخر؛ يجب توحيد تاريخ المقارنة قبل وصفها بالأفضل. تحتفظ العمليات هنا بالدقة الكاملة، ويُقرّب العرض منفردًا إلى سنت اليورو.
لو استُخدم المقام 1+4%×0.25 لأن التحوط يستهدف ذلك المعدل، لكان المبلغ في حالة L البالغ 6% هو 49,504.95 يورو، بزيادة 243.87 عن الدفعة المحددة. البسط يقيس الفرق بين L وK، والمقام ينفذ تحويله التعاقدي إلى البداية. لا تُبدّل الوظيفتان لتحقيق تكلفة مرغوبة.
هذا خطأ تحت العرف المعلن هنا، لا توجيه عام لخصم كل مشتق عند L. تقييم السوق قبل تثبيت المرجع، ومنحنى الخصم المرتبط بالضمان، ومعادلة التسوية المتفق عليها مسائل مختلفة. إذا اختلف تعريف العقد، فأعد بناء التدفقات وفق تعريفه.
كما أن K ليس توقعًا بأن المرجع المستقبلي سيكون 4%. يوضح فهم عتبة إعادة الاستثمار في منحنى العائد الفرق بين المعدل الآجل الضمني والتنبؤ. السؤال هنا أضيق: بعد معرفة L، كم نقدًا يُستحق ومتى، وكيف يقابل فاتورة القرض المنفصل؟
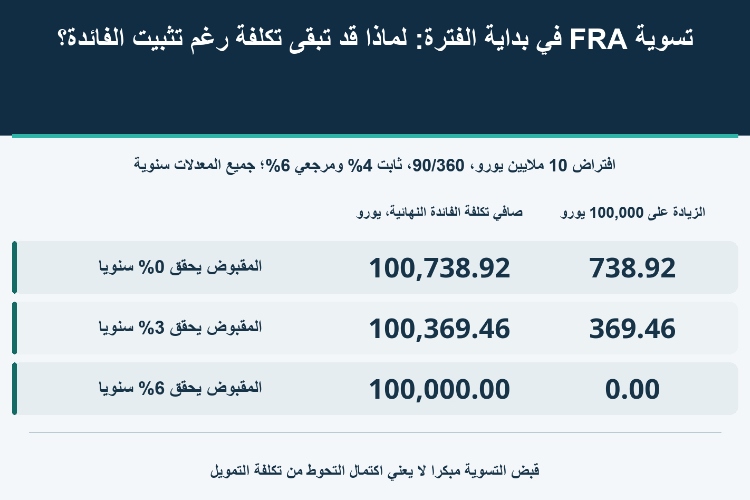
أبقِ L عند 6%، والقرض عشرة ملايين، وفائدته 150,000 يورو. لتكن R العائد السنوي البسيط المتاح فعلًا على المقبوض خلال التسعين يومًا نفسها. تصبح قيمة المال في النهاية C(1+Rτ)، والتكلفة الصافية 150,000−C(1+Rτ).
| معدل إعادة الاستثمار R سنويًا | مقبوض FRA المتراكم في النهاية، يورو | صافي تكلفة الفائدة النهائية، يورو | الزيادة على 100,000 يورو |
|---|---|---|---|
| 0% | 49,261.08 | 100,738.92 | 738.92 |
| 3% | 49,630.54 | 100,369.46 | 369.46 |
| 6% | 50,000.00 | 100,000.00 | 0.00 |
الصفوف بدائل منفصلة، لا ثلاثة استثمارات متتالية. عند R=6% يتراكم المقبوض إلى 50,000 بالضبط وتبقى تكلفة 100,000. وعند R=3% يصل إلى 49,630.54 فقط، فتكون التكلفة 100,369.46 والزيادة 369.46. إبقاؤه دون عائد يعطي تكلفة 100,738.92 وزيادة 738.92. النسب كلها سنوية، لا عوائد التسعين يومًا ذاتها.
طرح المقبوض الأولي مباشرة من فائدة النهاية يعني اختيار حالة النقد المعطل، لا إثبات تحوط كامل في كل الظروف. قد تستخدم الشركة المال لخفض دين آخر؛ عندها المنفعة هي الفائدة المتجنبة فعليًا بتواريخها وقيود السداد. وجود L في معادلة FRA لا يضمن وديعة قابلة للتنفيذ عند L.
عند L=2% تهبط فائدة القرض الرئيسي إلى 50,000 يورو، لكن FRA يتطلب دفع 49,751.24 أولًا. نفترض بقاء أصل القرض عشرة ملايين واقتراض مبلغ التسوية منفصلًا. إذا توفر التمويل الإضافي عند 2% سنويًا للفترة نفسها، يصبح سداده النهائي 50,000، ومع فائدة القرض الرئيسي تبلغ التكلفة 100,000.
إذا كان التمويل المتاح 3% سنويًا، يرتفع السداد إلى 50,124.38 والمجموع إلى 100,124.38 يورو. المتبقي 124.38 أثر اختلاف معدل التمويل. يتضمن السداد الإضافي أصل المال المقترض لدفع FRA، وليس سدادًا ثانيًا لأصل القرض الرئيسي البالغ عشرة ملايين.
استخدام نقد قائم قد يضحي بعائد بديل أيضًا، لكن يجب تحديد بديل متاح قبل إسناد تكلفة فرصة إليه. والأهم أن انخفاض فائدة تُدفع لاحقًا لا يوفر المال لخصم مستحق اليوم. توفر التسهيل ووصول النقد قبل مهلة الدفع شرطان في تنفيذ التحوط.
أعد L إلى 6% واجعل فائدة القرض L مضافًا إليها نقطة مئوية واحدة. تبلغ الفائدة 175,000 يورو. استثمار مقبوض FRA غير المتغير عند 6% يوفر 50,000 في النهاية، فتبقى تكلفة 125,000. الزيادة 25,000 هي هامش نقطة على عشرة ملايين لربع سنة. التحوط من L لا يثبت تلقائيًا تسعير ائتمان المقترض.
رمز الهامش s، ومعدل معالجة النقد r: عائد الاستثمار إذا كان C موجبًا، وتكلفة التمويل إذا كان سالبًا. مع تطابق الأيام والأساس، التكلفة الصافية ناقص NKτ تساوي Nsτ+C(L−r)τ. هذه متطابقة للتدفقات النقدية تراعي الإشارات وتفصل هامش القرض عن أثر معالجة النقد، لا معادلة تقييم سوقي.
حد أدنى في القرض لا يوجد في FRA، أو مؤشر أو مبلغ أو تاريخ بعد تعديل العطلات مختلف، قد يمنع تعادل الجزأين المتغيرين. يلزم مقام موجب 1+Lτ ولا يفرض النموذج خفية حدًا صفريًا للمعدل السالب. عدم دفع الطرف الآخر وتأخر النقد وتكلفة الضمان خارج السجل المبسط، وهي غير هامش ائتمان قرض الشركة.
يحدد FRA تسوية فرق المعدل المرجعي. تحويله إلى تكلفة قرض متطابقة التاريخ يتطلب سجلًا ثانيًا: بأي عائد أو تكلفة يصل النقد الذي قُبض أو دُفع مبكرًا إلى موعد الفائدة؟

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


