


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق












قد تستلم 8,400 دولار من ورقة مدعومة برهون عقارية، ولا تزيد الفائدة على 400 دولار. أعد بناء ثلاث دفعات بمعامل الرصيد، ثم طابق المقبوضات مع تكلفة الشراء والسداد المبكر والأصل المتبقي قبل حساب العائد.
وصول 8,400 دولار إلى حساب الاستثمار لا يعني تحقيق ربح بالمبلغ نفسه. ففي الأوراق المالية المدعومة برهون عقارية، قد يكون معظم المبلغ مجرد استرداد لجزء من رأس المال. إذا كانت القيمة الاسمية الأصلية 100,000 دولار وانخفض معامل الرصيد من 0.80 إلى 0.72، فإن 8,000 دولار تمثل أصلاً أعيد إلى المستثمر. وعند افتراض كوبون سنوي للورقة قدره 6%، تكون الفائدة في هذه الدفعة 400 دولار فقط.
بعد الدفع، لا يبقى سوى 72,000 دولار من الأصل الذي تولد عليه الفائدة التالية. لذلك يجب ربط القيمة الاسمية الأصلية، والرصيد القائم، والمقبوضات، وما دُفع فعلياً للشراء. استمرار الدفعات لا يكفي لإثبات الربحية، كما أن الوفاء بالأصل المستحق تعاقدياً لا يضمن استرداد كل ما دفعه المشتري في السوق الثانوية.
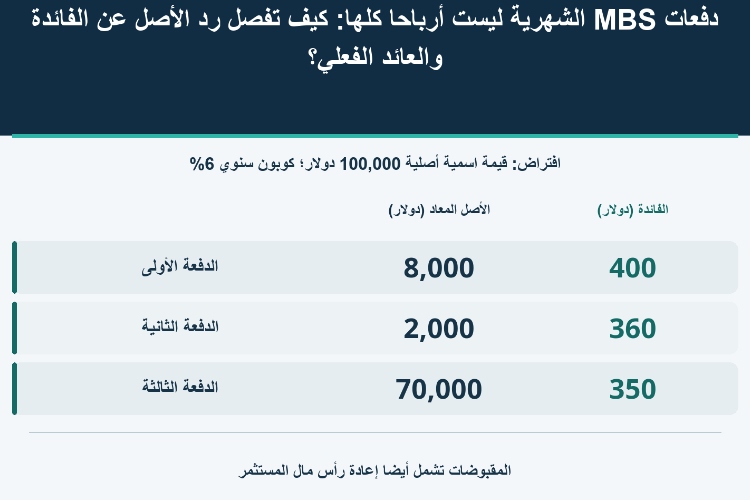
ينحصر المثال في ورقة تمرير عادية ذات فئة واحدة توزع الأصل والفائدة، بالاسترشاد بآلية UMBS وMBS لدى فريدي ماك. ولا يصلح الحساب كما هو لشريحة CMO ذات أولوية مختلفة، أو ورقة تستحق الفائدة وحدها، أو الأصل وحده، أو بنية تضاف فيها الفائدة غير المدفوعة إلى أصل الدين. فقد تدعم مجموعة القروض نفسها حقوقاً مختلفة تماماً في توقيت النقد وتوزيعه.
المعدل المطلوب هو كوبون الورقة المالية، وليس بالضرورة معدل الرهن الذي يدفعه صاحب المنزل. ترتيبات خدمة القروض والضمان قد تفصل بين المعدلين. وتمثل نسبة 6% هنا افتراضاً للكوبون السنوي، لا متوسطاً مرجحاً منشوراً لفائدة مجموعة قروض فعلية. استخدام معدل من بيانات القروض لحساب فائدة الورقة مباشرة قد ينتج فرقاً في المطابقة حتى إن كان رصيد الأصل صحيحاً.
كذلك تختلف فترة التقرير عن تاريخ إعلان المعامل، وفترة استحقاق الفائدة، وتاريخ الدفع. ظهور معامل جديد لا يثبت أن النقد وصل بالفعل. وشراء الورقة خلال شهر معين لا يمنح المشتري تلقائياً كل دفعة مرتبطة بذلك الشهر. يجب مطابقة رمز الورقة والقيمة الأصلية المملوكة وشروط استحقاق المقبوضات مع ترتيبات تسوية عملية الشراء.
لنرمز إلى القيمة الاسمية الأصلية بـN، وإلى المعاملين المرتبطين بما قبل الدفع وما بعده بـF₀ وF₁. الأصل المعاد يساوي N×(F₀−F₁)، والأصل المتبقي يساوي N×F₁. وفي البنية محل النقاش تحسب فائدة الشهر على الأصل القائم مباشرة قبل الدفع، مضروباً في كوبون الورقة السنوي ومقسوماً على 12.
هبوط المعامل من 0.80 إلى 0.72 يعني انخفاضاً بمقدار ثماني نقاط مئوية من القيمة الأصلية. لكنه يعادل إعادة 10% من رصيد 80,000 دولار الذي كان قائماً قبل الدفع. ولا تمثل أي من النسبتين عائداً استثمارياً. ومن الأخطاء أيضاً ضرب رصيد عُدّل بالمعامل مسبقاً في المعامل نفسه مرة ثانية، بما يخفض حجم الأصل في الحساب مرتين.
نفترض قيمة اسمية أصلية 100,000 دولار، ورصيداً افتتاحياً 80,000 دولار، وكوبوناً سنوياً 6%. أنفق المشتري 82,000 دولار إجمالاً، بما يشمل الفائدة المستحقة وتعديلات التسوية، وله الحق في الدفعات الثلاث الموضحة أدناه. هذا تحديد مستقل لحقوق النقد، وليس افتراضاً بأن تاريخ الشراء هو أول يوم في فترة احتساب الفائدة. والمسار افتراضي بالكامل، لا توقع لسداد ورقة متداولة بعينها.
| الدفعة | المعامل قبل الدفع ← بعده | الأصل المعاد (دولار) | الفائدة (دولار) | إجمالي المقبوض (دولار) | الأصل المتبقي (دولار) |
|---|---|---|---|---|---|
| الأولى | 0.80 → 0.72 | 8,000 | 400 | 8,400 | 72,000 |
| الثانية | 0.72 → 0.70 | 2,000 | 360 | 2,360 | 70,000 |
| الثالثة | 0.70 → 0.00 | 70,000 | 350 | 70,350 | 0 |
يبلغ مجموع الأصل المعاد 80,000 دولار، مساوياً تماماً الرصيد عند البداية. أما الفوائد، 400 و360 و350 دولاراً، فمجموعها 1,110 دولارات. يتراجع أساس احتسابها مع عودة الأصل. وبعد الدفعة الثالثة يصبح المعامل صفراً، فلا يبقى أصل لبيعه أو استرداده. إضافة 100,000 دولار أخرى عند الاستحقاق النهائي تعني تكرار احتساب رأس مال أعيد بالفعل.
المجموع المقبوض، 81,110 دولاراً، أدنى من الإنفاق الأولي البالغ 82,000 دولار. ومع عدم إدخال إيرادات أخرى أو مصروفات إضافية أو ضرائب، تكون نتيجة المسار المكتمل خسارة اسمية قدرها 890 دولاراً، أي نحو 1.0854% من المبلغ المنفق. هذه نتيجة نقدية لفترة الاحتفاظ المفترضة، وليست عائداً سنوياً أو نتيجة شهر واحد.
من المقبوضات، 80,000 دولار إعادة للأصل و1,110 دولارات فائدة نقدية. ويلزم تعويض الفارق البالغ 2,000 دولار بين إجمالي تكلفة الشراء والأصل القائم بواسطة الفائدة أو متحصلات أخرى للوصول إلى التعادل. لكن لا يصح وصف الفارق كله بعلاوة في السعر النظيف فوق الأصل القائم أو علاوة وفق المعالجة الضريبية؛ فقد أدرجنا في الإنفاق الفائدة المستحقة وتعديلات التسوية، ويحتاج تصنيفها إلى تفصيل منفصل.
قسمة الدفعة الأولى على الرصيد تعطي 8,400/80,000=10.5%، وضربها في 12 يعطي 126%. هذه نسبة توزيع نقد إلى أصل، لا عائداً محققاً من الاستثمار، لأنها تعد استرداد رأس المال كأنه ربح. وحتى 400/80,000×12=6% لا تزيد على استرجاع حساب الكوبون المفترض؛ فهي لا تقيس النتيجة النهائية على 82,000 دولار المدفوعة فعلياً.
تحتاج المقارنة مع استثمار مختلف المدة إلى تواريخ التسوية والقبض الحقيقية، وكل التدفقات الخارجة والداخلة، ومعالجة واضحة لإعادة الاستثمار. وهنا تظهر أهمية التمييز بين العائد الداخلي لتدفقات السند والعائد المتحقق فعلياً. وبما أن المثال لا يحدد تواريخ فعلية، فإن تحويل نتيجته إلى معدل سنوي يضيف افتراضاً زمنياً غير متاح.
لنختبر مساراً مستقلاً مع إبقاء تكلفة الشراء 82,000 دولار: يسترد المستثمر كامل الأصل، 80,000 دولار، في الدفعة الأولى، مع 400 دولار فائدة على الرصيد قبل الدفع. يصبح إجمالي النقد 80,400 دولار، والخسارة 1,600 دولار، أي قرابة 1.9512% من الإنفاق. هذا بديل يستبعد مسار الدفعات الثلاث، وليس حدثاً يضاف إليه بعد اكتماله.
| مسارا سداد مستقلان | إجمالي الأصل (دولار) | إجمالي الفائدة (دولار) | إجمالي النقد (دولار) | الربح أو الخسارة مقابل إنفاق 82,000 دولار |
|---|---|---|---|---|
| سداد كامل في الدفعة الأولى | 80,000 | 400 | 80,400 | −1,600 |
| اكتمال سداد الأصل في الدفعة الثالثة | 80,000 | 1,110 | 81,110 | −890 |
تقل المقبوضات 710 دولارات عن المسار الذي يكتمل فيه سداد الأصل عند الدفعة الثالثة. والفرق يساوي تحديداً فائدتي الدفعتين اللاحقتين، 360 و350 دولاراً، اللتين لم تعودا مستحقتين في المسار البديل. لذلك لا يتطابق معنى عودة الأصل سريعاً مع تحقيق عائد أعلى. عندما تتجاوز تكلفة الشراء الأصل القائم، قد لا تكفي فترة الفائدة الأقصر لتعويض ذلك التجاوز.
ولا يعني هذا أن السداد المبكر ضار دائماً. فإذا افترضنا تكلفة شراء كلية أخرى، 78,000 دولار، ثم أبقينا المقبوضات الثلاث نفسها عند 81,110 دولاراً، أصبح الربح 3,110 دولارات، نحو 3.9872%. يظل سعر الشراء وتوقيت الاسترداد وشروط إعادة توظيف المال مؤثرة. هذه أمثلة بشروط مختلفة، لا ثلاثة توقعات ذات احتمالات محددة، والشراء بأقل من رصيد الأصل لا يضمن الربح الفعلي.
إعادة تمويل الرهن قد تعجل السداد، لكنها ليست السبب الوحيد. بيع المنزل، أو دفع أصل إضافي، أو إعادة شراء قرض وفق الشروط قد يغير المقبوضات أيضاً. يتطلب تفسير التغير مراجعة الأصل المجدول وغير المجدول، والقروض المستبعدة أو المعاد شراؤها، والتعديلات ذات الصلة. سلسلة قيم معامل الرصيد الشهرية وحدها لا تثبت انخفاض معدلات الفائدة أو تحسن الجدارة الائتمانية للمقترضين.
المعامل 0.70 على قيمة أصلية 100,000 دولار يعطي أصلاً قائماً 70,000 دولار، لا وعداً بإمكان بيع المركز بهذا السعر. فالورقة المتبقية لها سعر في السوق وفائدة مستحقة وحقوق قبض لم تدفع بعد. يمكن أن يعود الأصل بانتظام بينما تنخفض القيمة السوقية للجزء الذي ما زال محتفظاً به. الرصيد التعاقدي وقيمة التسييل ليسا قياساً واحداً.
كذلك لا يعني تاريخ الاستحقاق النهائي أن كل دولار يبقى مستثمراً إلى ذلك اليوم. المتوسط المرجح لفترة استرداد الأصل يتغير تبعاً لمسار دفعاته. تقدير إجمالي الفائدة بضرب القيمة الأصلية في الكوبون وعدد السنوات حتى الاستحقاق يتجاهل الرصيد المتناقص الذي تقوم عليه الفائدة. لذلك تحتاج توقعات النقد إلى جدول للأصل، لا إلى تاريخ نهائي فقط.
عند انتهاء كل السداد يمكن مقارنة مجموع النقد مباشرة بالتكلفة الأولية. أما أثناء الطريق، فحصر التقييم في المقبوضات يغفل المركز المتبقي. وقد يؤدي طرح كامل تكلفة الشراء منها إلى تضخيم الخسارة. والخطأ المعاكس هو تسجيل الأصل المسترد كربح مع الإبقاء على قيمة المركز قبل السداد، فيحتسب رأس المال ذاته مرتين.
المطابقة العملية تبدأ بقيمة قابلة للتحقق للمركز المتبقي، مضافاً إليها النقد المقبوض الذي لم يحتسب في موضع آخر، ثم تخصم إجمالي الإنفاق الأولي. إن كانت القيمة مبنية على السعر النظيف، تعالج الفائدة المستحقة والمبالغ المستحقة القبض بصورة مستقلة. وإن كانت تتضمنها بالفعل، فلا تضفها مجدداً. كما ينبغي تخصيص قيود منفصلة لتكاليف التداول والتمويل والضرائب وإعادة الاستثمار حتى يمكن تفسير مصدر الفارق.
وجود ضمان للدفع لا يلغي هذا الفصل. فضمان فريدي ماك المشار إليه ليس ديناً مباشراً على الخزانة الأمريكية، ولا يضمن سعر شراء المستثمر أو سعر إعادة البيع أو عائده. الالتزام بدفع مبالغ عقدية يختلف عن ضمان نتيجة الاستثمار الشخصية. ولا تنتقل معادلات التمرير العادي تلقائياً إلى فئة مهيكلة تختلف فيها أولويات توزيع النقد.
السؤال الحاسم ليس حجم المبلغ الذي وصل هذا الشهر، بل مقدار رأس المال العائد ضمنه، وما بقي من أصول، وهل تغطي جميع التدفقات تكلفة الاقتناء الفعلية. معامل الرصيد أداة لبناء هذا السجل، وليس مقياس عائد مستقلاً يمكن ترتيب الاستثمارات على أساسه.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


