


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق
















قد يغطي عقد الصرف الآجل كامل قيمة الأسهم عند البداية، ثم يصبح حجم التحوط أصغر أو أكبر من قيمتها بعد تغير الأسعار. مثال قابل لإعادة الحساب يفصل أثر العملة عن ربح العقد الآجل ويبين لماذا تختلف نسبة التحوط الأولية عن التغطية الفعلية لاحقاً.
عبارة «تحوط من العملة بنسبة 100%» لا تكفي لتحديد ما سيحصل عليه المستثمر من عائد. السؤال الحاسم هو: مئة في المئة من أي قيمة، وفي أي تاريخ؟ فإذا باعت المحفظة بالآجل مبلغاً يعادل قيمة أسهمها باليورو عند البداية، ثم ارتفعت تلك الأسهم، فلن يزداد مبلغ العقد تلقائياً. وتظل الزيادة في قيمة الأسهم مرتبطة بسعر تحويل اليورو إلى الدولار.
هذا لا يعني أن التحوط فشل، ولا أن مدير المحفظة خالف سياسته. فقد تكون السياسة نفسها قائمة على تثبيت المبلغ الاسمي بين موعدي مراجعة. لكنه يوضح لماذا لا يصح توقع أن يساوي عائد فئة وحدات تطبق التحوط من مخاطر العملة بالضرورة عائد الأسهم بعملتها المحلية مضافاً إليه فرق سعر الآجل. يجب أولاً جمع قيمة الأصل والعقد في دفتر واحد، وبعملة قياس واحدة.
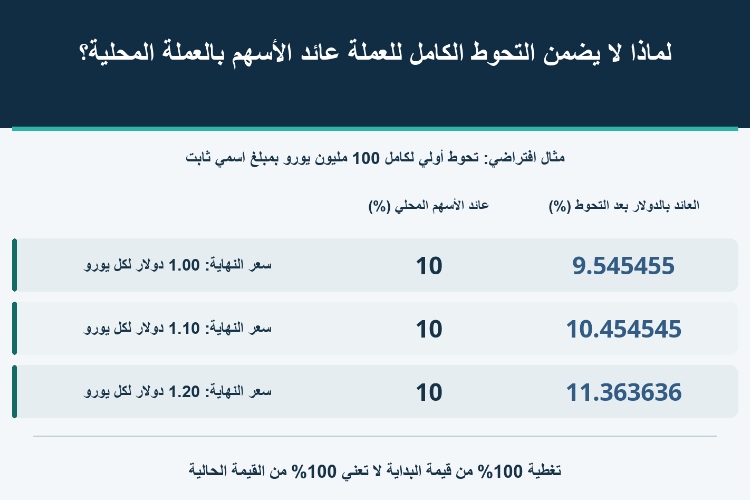
نفترض محفظة تقاس نتائجها بالدولار، وتبلغ قيمة أسهمها عند البداية 100 مليون يورو. سعر الصرف الأولي 1.10 دولار لكل يورو، فتكون قيمة البداية 110 ملايين دولار. تبيع المحفظة بالآجل 100 مليون يورو مقابل الدولار، بسعر متفق عليه قدره 1.105 دولار لكل يورو. يبقى المبلغ الاسمي ثابتاً حتى الاستحقاق.
هذه فرضية حسابية لفترة واحدة، وليست سعراً جارياً أو محاكاة لأداء صندوق. نفترض الوفاء بالعقد عند استحقاقه، ولا ندرج توزيعات الأرباح أو الاشتراكات والاستردادات أو الضرائب أو تكاليف التداول أو فوائد النقد أو تمويل الضمانات خلال الفترة. لذلك لا يجوز نقل النتيجة مباشرة إلى صندوق تختلف تدفقاته أو مواعيد تعديل تحوطه.
يرمز A0 إلى قيمة الأسهم الأولية باليورو، وH إلى المبلغ المباع بالآجل، وS0 إلى سعر الصرف الأولي. هنا H = A0، أي إن التحوط كامل قياساً إلى قيمة البداية. إذا ارتفعت الأسهم 10% تصبح قيمتها 110 ملايين يورو، بينما يبقى العقد عند 100 مليون. وإذا انخفضت 10% تصبح قيمتها 90 مليون يورو، من دون أن ينخفض العقد معها.
ليكن a عائد الأسهم باليورو، وS1 سعر الصرف في النهاية بوحدة الدولار لكل يورو، ولتاريخ القيمة نفسه المستخدم في تقييم العقد. ولتكن F قيمة سعر الآجل المتعاقد عليه. قيمة الأسهم النهائية باليورو هي A1 = A0 × (1 + a). عند الاستحقاق تكون القيمة الاقتصادية ذات الإشارة الموجبة أو السالبة للعقد:
P = H × (F − S1)
إذا هبط اليورو إلى دولار واحد، تبلغ P موجب 10.5 ملايين دولار. وإذا ارتفع إلى 1.20 دولار، تصبح سالب 9.5 ملايين دولار. الإشارتان منطقيتان: التزام بيع اليورو عند سعر ثابت تزداد قيمته مقارنة بالسوق عندما يضعف اليورو، وتنخفض عندما يقوى.
لكن P ليست إجمالي الدولارات التي يسلمها الطرف المقابل في عقد ذي تسليم فعلي. ذلك العقد يتضمن تسليم مبلغ اليورو المتفق عليه وتلقي مبلغ الدولار المتفق عليه؛ أما P فتعبر عن نتيجة العقد الاقتصادية مقارنة بسعر النهاية. كذلك لا يجوز افتراض أن بيع الأسهم كلها لازم لاحتساب قيمة المحفظة. تقييم الأسهم واحتياجات النقد للتسليم الفعلي مسألتان منفصلتان، ويجب تدبير اليورو المطلوب للتسليم وفق الترتيبات الحقيقية.
القيمة الاقتصادية المجمعة في النهاية هي V1 = A1 × S1 + H × (F − S1). ويحسب العائد بطرح 110 ملايين دولار من V1 ثم القسمة على 110 ملايين دولار. لا نستبدل المقام بمئة مليون يورو؛ فالخلط بين المبلغين يغير العملة ووحدة القياس، لا مجرد طريقة العرض.
يعرض الجدول خمسة أوضاع نهائية مستقلة. لا تمثل الصفوف أياماً متتابعة، ولا مساراً تاريخياً للأسعار. في الصفوف الثلاثة الأولى ترتفع الأسهم 10% باليورو، ولا يتغير سوى سعر الصرف في النهاية.
| عائد الأسهم باليورو (%) | سعر النهاية (دولار لكل يورو) | قيمة الأسهم (مليون يورو) | قيمة الأسهم (مليون دولار) | ربح أو خسارة الآجل عند الاستحقاق (مليون دولار) | القيمة الاقتصادية النهائية (مليون دولار) | العائد بالدولار (%) |
|---|---|---|---|---|---|---|
| +10 | 1.00 | 110 | 110 | +10.5 | 120.5 | +9.545455 |
| +10 | 1.10 | 110 | 121 | +0.5 | 121.5 | +10.454545 |
| +10 | 1.20 | 110 | 132 | −9.5 | 122.5 | +11.363636 |
| 0 | 1.00 | 100 | 100 | +10.5 | 110.5 | +0.454545 |
| −10 | 1.20 | 90 | 108 | −9.5 | 98.5 | −10.454545 |
عند سعر 1.00، تساوي الأسهم 110 ملايين دولار، ويضيف العقد 10.5 ملايين، فتبلغ القيمة المجمعة 120.5 مليون دولار والعائد 9.545455%. ومن دون التحوط يكون عائد الأسهم بالدولار صفراً في هذا الوضع: ارتفاع قيمتها باليورو عوضه تماماً انخفاض سعر تحويلها.
عند سعر 1.10، تساوي الأسهم 121 مليون دولار ويضيف العقد نصف مليون، فيصبح العائد 10.454545%. وعند 1.20، تصل الأسهم إلى 132 مليون دولار، لكن خسارة العقد البالغة 9.5 ملايين تخفض القيمة المجمعة إلى 122.5 مليون، أي عائد 11.363636%. المقارنة الصحيحة تجمع الساقين؛ لا تعد خسارة العقد وحدها دليلاً على سوء أداء التحوط.
الصف الرابع يبين الحالة الخاصة التي لا تتغير فيها قيمة الأسهم باليورو: النتيجة 0.454545% في هذا النموذج، بصرف النظر عن سعر النهاية. أما الصف الخامس فيجمع هبوط الأسهم 10% مع ارتفاع اليورو إلى 1.20. تبقى الأسهم عند 108 ملايين دولار وتخصم خسارة الآجل 9.5 ملايين، فتبلغ النتيجة سالب 10.454545%. التحوط من تحويل العملة لا يزيل مخاطر الأسهم.
نعرف تغير سعر الصرف x = S1/S0 − 1، ومكون سعر الآجل f = F/S0 − 1. عندما H = A0، يمكن كتابة العائد بعد التحوط كما يلي:
Rh = a × (S1/S0) + (F/S0 − 1) = a + f + a × x
أما عائد الأسهم بالدولار من دون تحوط من مخاطر العملة فهو Ru = (1 + a) × (1 + x) − 1. في المثال تبلغ f نحو 0.454545% للفترة المعنية، وليست نسبة سنوية أو رسماً مصرفياً. وسعر F المفترض سعر عقد قائم، لا توقعاً لسعر السوق اللاحق.
في الصف الأول يساوي الحد a × x سالب 0.909091 نقطة مئوية تقريباً. وهو يفسر الفرق بين جمع عائد الأسهم ومكون الآجل ببساطة، الذي يعطي نحو 10.454545%، وبين النتيجة الفعلية 9.545455%. نتحدث عن نقاط مئوية من العائد، لا مبلغ بالدولار ولا تكلفة إضافية دفعها المستثمر.
يمكن رؤية الآلية أيضاً من المبلغ المتبقي: A1 − H = A0 × a. بعد ارتفاع الأسهم يبقى تعرض موجب قدره 10 ملايين يورو، وتصبح نسبة مبلغ العقد إلى قيمة الأسهم النهائية 90.909091%. وبعد انخفاضها 10% يصبح الفرق سالب 10 ملايين يورو والنسبة 111.111111%. هاتان النسبتان تخصان قيمة الأسهم الأجنبية فقط؛ ليستا قياساً شاملاً لصافي مخاطر النقد والمشتقات أو نسبة تنظيمية.
لنثبت عائد الأسهم عند موجب 10% وسعر النهاية عند 1.00، ونقارن نسب تحوط أولية صفر و50% و100%. إذا رمزنا إلى النسبة الأولية بـ h، فإن H = h × A0، ويصبح العائد:
Rh(h) = (1 + a) × S1/S0 + h × (F − S1)/S0 − 1
| نسبة التحوط الأولية (%) | المبلغ الاسمي للآجل (مليون يورو) | ربح أو خسارة الآجل (مليون دولار) | القيمة الاقتصادية النهائية (مليون دولار) | العائد بالدولار (%) | المبلغ الاسمي إلى قيمة الأسهم النهائية (%) |
|---|---|---|---|---|---|
| 0 | 0 | 0 | 110 | 0.000000 | 0.000000 |
| 50 | 50 | +5.25 | 115.25 | +4.772727 | 45.454545 |
| 100 | 100 | +10.5 | 120.5 | +9.545455 | 90.909091 |
تبلغ النتائج صفر و4.772727% و9.545455% على الترتيب. لكنها لا تعني بقاء نسب التغطية صفر و50% و100% طوال الفترة. بالنسبة إلى الأسهم التي أصبحت قيمتها 110 ملايين يورو، تصل النسب النهائية إلى صفر و45.454545% و90.909091%.
زيادة h تحسن النتيجة في وضع ضعف اليورو هذا تحديداً. ليست هذه مرتبة عامة لاستراتيجيات التحوط، ولا برهاناً على أن النسبة الأعلى أفضل في جميع الأسواق. تتغير المقارنة مع عائد الأسهم وسعر النهاية وأسعار العقود المنفذة فعلياً. الجدول يعزل أثراً واحداً ليجعله قابلاً للفحص، ولا يقدم توقعاً للعائد.
لا يمكن استبدال مبلغ العقد الأولي بمبلغ 110 ملايين يورو بعد معرفة قيمة الأسهم النهائية، ثم وصف ذلك بأنه تحوط مثالي كان قابلاً للتنفيذ منذ البداية. هذه معرفة لاحقة. التعديل الحقيقي يستلزم تاريخ ملاحظة، وقيمة أصول متاحة آنذاك، وسعر عقد جديد ومعاملة إضافية.
قد تقلص المراجعة الأكثر تكراراً عدم التطابق المتكون حديثاً، لكنها تعني استراتيجية مختلفة. لا يثبت جدول عند الاستحقاق إمكان إزالة أثر العملة باستمرار أو تحقيق أقل تكلفة. يجب الرجوع إلى وثائق المنتج الحالية لمعرفة أساس القيمة، وتاريخ الرصد، وحدود السماح، ومواعيد إعادة الضبط. وقد يتغير المعدل الفعلي بين مراجعتين مع التزام المدير التام بالسياسة المعلنة.
كما أن تقييم عقد الصرف الآجل قبل استحقاقه يحتاج إلى سعر آجل للفترة المتبقية وخصم ملائم، لا إلى استخدام صيغة النتيجة عند الاستحقاق في كل يوم. والتحوط من تحويل قيمة المحفظة لا يلغي تأثر إيرادات الشركات الدولية أو تكاليفها بسعر الصرف؛ فهذا مسار اقتصادي آخر قد ينعكس على سعر السهم نفسه.
المعلومة الأهم ليست وصف التحوط بأنه كامل أو جزئي، بل العلاقة بين مبلغ عقد ثابت وأصل تتغير قيمته. يمكن تغطية قيمة البداية كاملة على نحو صحيح، مع بقاء أثر لسعر الصرف على القيمة التي تكتسبها الأسهم أو تفقدها بعد ذلك.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


