


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق
















قد تنخفض قدرة تمويل السندات عند تجديد الريبو رغم ثبات قيمتها. نفصل بين ضخ النقد وبيع الأصول، ونحسب أثر البيع على التمويل الجديد، ثم نختبر رأس المال والحد الذي يتجاوز فيه التخفيض الأصول المتاحة.
قد تبقى قيمة السندات ثابتة، بينما يحتاج الاحتفاظ بها عند تجديد تمويل الريبو إلى نقد إضافي. يحدث ذلك إذا استحقت المعاملة القديمة وجرى الاتفاق على معاملة جديدة بنسبة حسم أعلى على قيمة الضمان. لكن بيع سندات تساوي قيمة النقد الناقص لا يعالج المشكلة بالضرورة، لأن السندات المبيعة تخرج في الوقت نفسه من قاعدة التمويل الجديد.
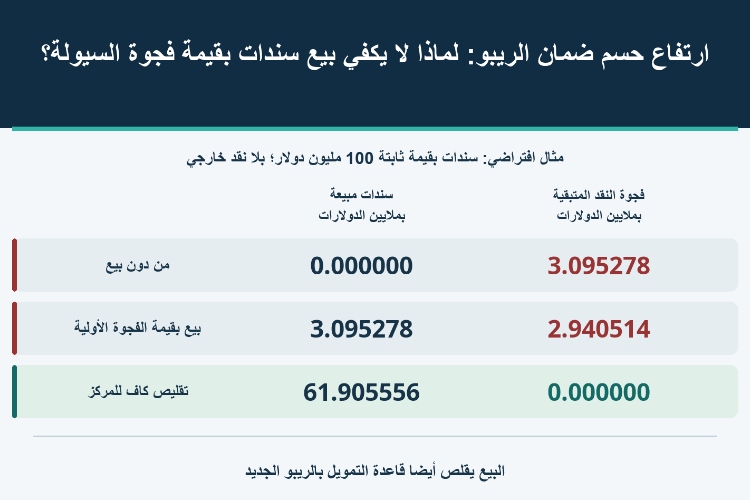
في المثال الافتراضي هنا، تبلغ قيمة السندات 100 مليون دولار وترتفع نسبة الحسم من 2% إلى 5%. الحفاظ على المركز كاملا يتطلب نحو 3.095 ملايين دولار من الخارج بعد احتساب الفائدة القديمة. أما من دون ضخ نقد، فيلزم بيع نحو 61.906 مليون دولار من السندات. هذا الفارق الكبير ليس رسما أو خسارة سعرية؛ إنه نتيجة انخفاض الأصول التي يمكن تمويلها مجددا.
نعرض المسألة من منظور مقترض النقد الذي يحتفظ بالتعرض الاقتصادي للسندات. يقوم الريبو قانونيا على بيع أوراق مالية مع اتفاق على إعادة شرائها، ويؤدي اقتصاديا وظيفة تمويل مضمون. لذلك لا يجوز افتراض أن السندات أصول حرة يمكن تسليمها لطرف ثالث في أي وقت قبل إنهاء الترتيب القديم. التعرض الاقتصادي لا يساوي حرية التصرف في التسليم.
القيمة السوقية الشاملة في البداية هي V₀ = 100,000,000 دولار، بما فيها الفائدة المستحقة على السندات. ومع نسبة حسم h₀ = 2%، يكون النقد الأولي C₀ = (1 − h₀)V₀ = 98,000,000 دولار. الفرق البالغ مليوني دولار هو رأس المال الاقتصادي الأولي للمركز، وليس فائدة أو رسما مدفوعا.
نفترض أن الريبو القديم مدته سبعة أيام فعلية بفائدة بسيطة سنوية 5% وأساس عد أيام ACT/360 المختار لهذا المثال. تحسب الفائدة على النقد البالغ 98 مليونا، لا قيمة السندات البالغة 100 مليون: I = 98,000,000 × 0.05 × 7/360 = 95,277.78 دولار بعد التقريب. ومن ثم يصبح مبلغ الاستحقاق القديم D = 98,095,277.78 دولار.
لا نفترض أن ACT/360 قاعدة إلزامية لكل معاملات الريبو. ولا توجد خلال الفترة دفعة قسيمة أو تدفقات أخرى أو رسوم أو ضرائب أو تحويلات ضمان يومية. الفائدة المستقبلية للريبو الجديد تخص فترة لاحقة، فلا تضاف ثانية إلى استحقاق D الحالي. كما أن الحسم الجديد جزء من عقد متفاوض عليه بعد انتهاء القديم، وليس افتراضا بحق المقرض في تغيير شروط العقد القائم منفردا.
نثبت التعريف أولا: h = (V − C)/V، حيث V هي القيمة السوقية الشاملة وC النقد المقدم. حسم 5% يعني تمويل 95% من V. إذا بقيت السندات بقيمة 100 مليون دولار شاملة الفائدة المستحقة، يوفر الريبو الجديد 95 مليونا. وللاحتفاظ بها كلها، يلزم نقد خارجي G = D − 95,000,000 = 3,095,277.78 دولار.
يتكون هذا المبلغ من ثلاثة ملايين بسبب تراجع قدرة التمويل، إضافة إلى 95,277.78 دولار من فائدة الريبو القديم. ثبات السعر النظيف وحده لا يحقق الافتراض؛ الثابت هنا هو القيمة الشاملة بما فيها الفائدة المستحقة. والانتقال من 2% إلى 5% زيادة بثلاث نقاط مئوية، لا رسم يساوي 3% ولا خسارة فورية. أما تطابق الحسم الجديد مع معدل الفائدة 5% فهو تطابق عددي لا يجمع وظيفتيهما.
إذا عرّف العقد نسبة الضمان إلى النقد بأنها m = V/C، فإن m = 1/(1 − h). لذلك يقابل حسم 5% نسبة 105.263158%، لا 105%. ونسبة 105% تعادل حسم 4.761905%. مع سندات بقيمة 100 مليون دولار، تعطي القسمة على 1.05 نقدا قدره 95,238,095.24 دولار، بفارق 238,095.24 دولار عن حسم 5%. يجب مراجعة المقام في تعريف العقد، لا الاكتفاء باسم النسبة.
لنرمز إلى القيمة السوقية للسندات المبيعة بـx. تتبقى سندات بقيمة V − x، وينخفض نقد الريبو الجديد إلى 0.95(V − x). من دون نقد خارجي، تصبح مصادر الدفع القديمة x + 0.95(V − x) = 0.95V + 0.05x. كل دولار من البيع يضيف دولارا نقديا، لكنه يزيل 95 سنتا من قدرة الاقتراض الجديدة؛ التحسن الصافي خمسة سنتات فقط.
هذا لا يعني تحصيل رسم بيع بنسبة 95%. بل يمنع احتساب الأصل نفسه مرتين: مرة بوصفه مبيعا ومرة بوصفه ما زال ضمن قاعدة التمويل بالريبو الجديد. البيع الكافي هو x = G/0.05 = 61,905,555.56 دولار. وتبقى سندات بقيمة 38,094,444.44 دولار، توفر نقد ريبو جديدا قدره 36,189,722.22 دولار.
| الخيار | نقد من الخارج بالدولار | القيمة السوقية للسندات المبيعة بالدولار | القيمة السوقية للسندات المتبقية بالدولار | نقد الريبو الجديد بالدولار | فجوة التمويل المتبقية بالدولار |
|---|---|---|---|---|---|
| الاحتفاظ بكل السندات مع ضخ نقد | 3,095,277.78 | 0.00 | 100,000,000.00 | 95,000,000.00 | 0.00 |
| بيع قيمة الفجوة الأولية فقط بلا نقد خارجي | 0.00 | 3,095,277.78 | 96,904,722.22 | 92,059,486.11 | 2,940,513.89 |
| تقليص كاف للمركز بلا نقد خارجي | 0.00 | 61,905,555.56 | 38,094,444.44 | 36,189,722.22 | 0.00 |
إذا اقتصر البيع على الفجوة الأولى البالغة 3,095,277.78 دولار، ينخفض النقد الجديد إلى 92,059,486.11 دولار. وبعد إضافة حصيلة البيع، تبقى فجوة قدرها 2,940,513.89 دولار. ضخ النقد يختلف لأنه لا يقلص السندات التي يستند إليها التمويل الجديد.
أجريت الحسابات من دون تقريب وسيط. أما خلايا الجدول فمقربة إلى السنت كل على حدة، وقد يظهر فرق سنت عند جمع الأرقام المعروضة. وفي مقارنة مستقلة تهمل الفائدة، يقابل استحقاق 98 مليونا تمويل جديد 95 مليونا وفجوة ثلاثة ملايين. من دون ضخ نقد، يتطلب ذلك بيع 60 مليونا والإبقاء على 40 مليونا وتمويل جديد قدره 38 مليونا. لا تخلط هذه المقارنة المبسطة بأرقام الجدول الأساسي المحتسب للفائدة.
بعد التقليص الكافي، يساوي رأس المال الاقتصادي قيمة السندات المتبقية ناقص التمويل الجديد: 38,094,444.44 − 36,189,722.22 = 1,904,722.22 دولار. وهو نفسه مليونا دولار في البداية ناقص الفائدة القديمة 95,277.78 دولار. لا يعني بيع 61.9 مليون دولار خسارة هذا المبلغ؛ الأصول والالتزامات التمويلية ينخفضان معا.
إذا جرى ضخ G والاحتفاظ بكل السندات، يصبح رأس مال الهيكل الجديد خمسة ملايين دولار. وتتحقق المطابقة بجمع رأس المال الأولي، ناقص الفائدة، زائد النقد المضاف. الضخ ليس ربحا تشغيليا. وفي هذا النموذج ذي الأصل الواحد ومن دون التزامات أخرى فقط، تتراجع نسبة الأصول إلى رأس المال من 50 مرة إلى 20 مرة. ليست هذه حدودا قانونية عامة ولا قياسا للرافعة الكلية لمؤسسة متعددة المراكز.
إذا كان النقد الخارجي E ≥ 0 والحسم ضمن 0 < h < 1، فالبيع الأدنى هو x = max(0, [D − (1 − h)V − E]/h). لكن يجب أيضا تحقق x ≤ V. وجود جواب جبري موجب لا يثبت وجود أصول تكفي لتنفيذه.
| القيمة السوقية الشاملة عند التجديد بالدولار | النقد المطلوب للاحتفاظ بكل السندات بالدولار | البيع المطلوب حسابيا بلا نقد خارجي بالدولار | الإمكان بحسب الأصول المتاحة | الفجوة بعد بيع كل الأصول بالدولار |
|---|---|---|---|---|
| 100,000,000.00 | 3,095,277.78 | 61,905,555.56 | ممكن حسابيا | 0.00 |
| 99,000,000.00 | 4,045,277.78 | 80,905,555.56 | ممكن حسابيا | 0.00 |
| 96,000,000.00 | 6,895,277.78 | 137,905,555.56 | يتجاوز الأصول المتاحة؛ غير ممكن | 2,095,277.78 |
عند قيمة شاملة قدرها 99 مليون دولار، يصبح البيع اللازم بلا نقد خارجي 80,905,555.56 دولار، وهو ضمن الأصول حسابيا. وعند 96 مليونا، تعطي المعادلة 137,905,555.56 دولار، مع أن المتاح 96 مليونا فقط. وحتى بيعها جميعا يترك 2,095,277.78 دولار من الاستحقاق القديم بلا تمويل.
هذه نتيجة عن المصادر المحددة في المثال، وليست حكما قانونيا بإعسار كيان حقيقي. قد تغير أصول أخرى أو تمويل إضافي أو رأس مال أو ترتيبات مقاصة الحساب، لكن لا يجوز افتراض الموافقة عليها. كما أن بيع مبلغ أقل من الأصول قد يكون ممكنا حسابيا من دون أن تتوافر له سيولة تنفيذ كافية في السوق.
التقليص من دون نقد خارجي يعني أن الهيكل النهائي لا يتطلب مساهمة صافية جديدة في رأس المال. ولا يعني عدم الحاجة إلى تمويل خلال اليوم. قد تتطلب عملية البيع استرداد السندات من الريبو القديم أولا، ويرتبط استردادها بالدفع القديم، بينما تتاح حصيلة البيع ونقد المعاملة الجديدة في أوقات مختلفة.
لذلك يجب تنسيق رد السندات أو تحريرها، وتسوية البيع، ووصول التمويل الجديد، وسداد القديم. قد يلزم تسليم متزامن أو تمويل مرحلي أو مصدر آخر، لكن المثال لا يفترض أن أيا منها مضمون. ويفترض أيضا إمكان بيع أي جزء بالقيمة المحددة من دون فارق أسعار أو أثر سوقي، واستمرار أهلية السندات وتوافر الطرف الممول الجديد.
وهذا التمييز مهم عند مقارنة معدل الريبو الضمني بتكلفة التمويل الفعلية. مؤشر العائد لا يخبرنا وحده بمقدار النقد أو توقيت إتاحته. دفعات القسائم والرسوم والحد الأدنى لحجم الصفقة واختلاف أيام التسوية والمقاصة على مستوى المحفظة تتطلب إعادة بناء جدول مصادر الأموال واستخداماتها.
فجوة النقد تقيس مقدار التمويل الخارجي المطلوب. أما حجم تقليص المركز فيتأثر أيضا بالتمويل الذي يختفي عندما تباع السندات. فهم هذا الأثر الثاني هو ما يمنع تحويل فجوة صغيرة ظاهريا إلى خطة بيع لا تزال عاجزة عن سداد الاستحقاق.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


