
- XAUUSD
- XAGUSD
- WTI
- USDX
أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق




حسابات الإشارات للأعضاء
جميع حسابات الإشارات
جميع المسابقات


الرئيس التنفيذي لشركة أرامكو السعودية: نحن بصدد تقييم مسارات تصدير إضافية للنفط الخام، وملتزمون بتوسيع طاقة مرافق التخزين الخارجية التابعة لنا.
الرئيس التنفيذي لشركة أرامكو السعودية: الضغط على سلسلة إمدادات الطاقة سيزداد حدةً حتى يتم إعادة فتح مضيق هرمز بالكامل واستعادة الثقة.
الرئيس التنفيذي لشركة أرامكو السعودية: انخفضت مخزونات النفط الخام البرية التجارية العالمية إلى أقل من 6 مليارات برميل، وهو ما يمثل حاليًا آخر مخزون احتياطي متاح.
أنشأ البنك المركزي الهندي نافذة خاصة لشراء العملات الأجنبية لتخفيف الضغط الهبوطي على الروبية.
بحسب مصادر مطلعة، يتزايد استياء السعودية من محدودية المساعدات التي يقدمها حلفاؤها الغربيون. وأشارت المصادر إلى أنه على الرغم من أن المملكة المتحدة قد زودت السعودية بطائرة تزويد بالوقود جواً، إلا أن طلبات الدعم الدفاعي الإضافي التي قدمتها السعودية في الأسابيع الأخيرة لم تتم الموافقة عليها بعد.
زيلينسكي: لم يتم التوصل إلى وقف إطلاق النار في قطاع الطاقة بعد؛ أوكرانيا لن توقف الضربات بعيدة المدى ضد روسيا
وزير الطاقة السعودي: تسعى المملكة العربية السعودية إلى إشراك جهات دولية في مشروع خط الأنابيب البديل. والهدف من ذلك هو تنويع مصادر الملكية والتشغيل والتمويل، بما يضمن أن يصبح خط الأنابيب مورداً دولياً.
الرئيس الأوكراني زيلينسكي: لم نرَ أي مؤشرات تدل على رغبة روسيا في إنهاء الحرب أو اتخاذ أي إجراءات لخفض التصعيد.
أغلق اليوان الصيني في السوق المحلية عند 6.6930 مقابل الدولار الأمريكي في تمام الساعة 16:30 يوم 12 أكتوبر، بانخفاض قدره 9 نقاط عن جلسة التداول السابقة.
وزير الداخلية الألماني: إن "الحرب الخفية" التي نشهدها اليوم لها أهداف تتجاوز بكثير أي شيء شوهد خلال الحرب الباردة
صرح الأمين العام لمنظمة أوبك بأن الطلب على النفط من المتوقع أن ينمو بمقدار 400 ألف برميل يومياً هذا العام

أمريكا طلبات إعانة البطالة الأولية الأسبوعية متوسط 4 أسابيع (معدل موسميا)ا:--
ا: --
أمريكا طلبات إعانة البطالة الأولية الأسبوعية (معدل موسميا)ا:--
ا: --
أمريكا طلبات الإعانة على البطالة المستمرة الأسبوعية (معدل موسميا)ا:--
ا: --
أمريكا مبيعات الجملة الشهري (معدل موسميا) (آب/أغسطس)ا:--
ا: --
أمريكا تغير مخزونات الغاز الطبيعي الأسبوعي من إدارة معلومات الطاقة الأمريكيةا:--
ا: --
ا: --
أمريكا متوسط معدل العائد علي مزاد السندات لمدة 30 سنةا:--
ا: --
ا: --
أمريكا سندات الخزانة التي تحتفظ بها البنوك المركزية الأجنبية أسبوعياا:--
ا: --
ا: --
إندونيسيا مبيعات التجزئة سنويا (آب/أغسطس)ا:--
ا: --
ا: --
إيطاليا الإنتاج الصناعي السنوي (معدل موسميا) (آب/أغسطس)ا:--
ا: --
إيطاليا متوسط معدل العائد علي أذونات بنك ايطاليا لمدة 12 شهرًاا:--
ا: --
ا: --
الهند نمو الودائع السنويا:--
ا: --
ا: --
البرازيل مؤشر أسعار المستهلكا:--
ا: --
ا: --
كندا معدل المشاركة في التوظيف (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
كندا معدل البطالة (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
كندا التوظيف بدوام جزئي (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
كندا التوظيف بدوام كامل (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
كندا التوظيف (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
أمريكا مؤشر توقعات المستهلك من UMich (أکتوبر)ا:--
ا: --
ا: --
أمريكا مؤشر جامعة ميشغان للوضع الحالي أولي (أکتوبر)ا:--
ا: --
ا: --
أمريكا مؤشر ثقة المستهلك جامعة ميشغان التمهيدي (أکتوبر)ا:--
ا: --
ا: --
أمريكا UMich توقعات التضخم لمدة عام واحد (أکتوبر)ا:--
ا: --
ا: --
أمريكا توقعات التضخم لمدة 5-10 سنوات (أکتوبر)ا:--
ا: --
ا: --
روسيا مؤشر أسعار المستهلكا:--
ا: --
ا: --
أمريكا اجمالي عدد منصات التنقيب الأسبوعيا:--
ا: --
ا: --
أمريكا اجمالي عدد منصات التنقيب عن النفط الأسبوعيا:--
ا: --
ا: --
البر الرئيسى الصينى المعروض النقدي السنوي M2 (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى المعروض النقدي السنوي M0 (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى المعروض النقدي السنوي M1 (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى مقياس التمويل الاجتماعي (أيلول/سبتمبر)--
ا: --
ا: --
تركيا مبيعات التجزئة سنويا (آب/أغسطس)ا:--
ا: --
ا: --
الهند مؤشر أسعار المستهلك--
ا: --
ا: --
المكسيك الإنتاج الصناعي السنوي (آب/أغسطس)--
ا: --
ا: --
روسيا اﻟﻤﯿﺰان اﻟﺘﺠﺎري (آب/أغسطس)--
ا: --
ا: --
عضو اللجنة الفيدرالية للسوق المفتوحة هاماك يتحدث
المملكة المتحدة مؤشر لاجمالي مبيعات التجزئة BRC السنوي (أيلول/سبتمبر)--
ا: --
ا: --
المملكة المتحدة مؤشر لمقارنة مبيعات التجزئة BRC السنوي (أيلول/سبتمبر)--
ا: --
ا: --
اليابان مؤشر أسعار المنتجين PPI الشهري (أيلول/سبتمبر)--
ا: --
ا: --
اليابان مؤشر أسعار السلع الأساسية للمؤسسات المحلية السنوي (أيلول/سبتمبر)--
ا: --
ا: --
اليابان مؤشر أسعار السلع الأساسية للمؤسسات المحلية الشهري (أيلول/سبتمبر)--
ا: --
ا: --
محضر اجتماع السياسة النقدية لبنك الاحتياطي الأسترالي
ألمانيا إجمالي الناتج المحلي السنوي التمهيدي--
ا: --
ا: --
ألمانيا إجمالي الناتج المحلي الأولي الفصلي --
ا: --
ا: --
ألمانيا المؤشر المنسق لأسعار المستهلك النهائي--
ا: --
ا: --
ألمانيا المؤشر المنسق لأسعار المستهلك النهائي--
ا: --
ا: --
عضو اللجنة الفيدرالية للسوق المفتوحة والر يتحدث
جنوب أفريقيا إنتاج الذهب السنوي (آب/أغسطس)--
ا: --
ا: --
جنوب أفريقيا مخرجات قطاع التعدين سنويا (آب/أغسطس)--
ا: --
ا: --
أمريكا مؤشر NFIB التفاؤل بالأعمال الصغيرة (معدل موسميا) (أيلول/سبتمبر)--
ا: --
ا: --
ألمانيا الحساب الجاري (غير معدل موسميا) (آب/أغسطس)--
ا: --
ا: --
كندا مؤشر الثقة الاقتصادية الوطني--
ا: --
ا: --
أمريكا مبيعات التجزئة التجارية الأسبوعية Redbook--
ا: --
ا: --
أمريكا المجموع السنوي لمبيعات المنازل الموجودة (أيلول/سبتمبر)--
ا: --
ا: --
أمريكا مبيعات المساكن القائمة السنوية شهريًا (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الميزان التجاري (اليوان الصيني) (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى صادرات (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الواردات (اليوان الصيني) (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الميزان التجاري (الدولار الأمريكي) (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الصادرات السنوية (الدولار الأمريكي) (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الواردات السنوية (اليوان الصيني) (أيلول/سبتمبر)--
ا: --
ا: --
البر الرئيسى الصينى الواردات السنوية (الدولار الأمريكي) (أيلول/سبتمبر)--
ا: --
ا: --
الأرجنتين مؤشر أسعار المستهلك--
ا: --
ا: --


لا توجد البينات المعلقة
عرض جميع نتائج البحث

لا توجد بيانات
مقارنة بين سندين تحسب معامل التحويل ومبلغ التسليم والريبو الضمني وتكلفة التمويل، وتحدد متى يتغير الاختيار ولماذا لا تعني الزيادة المحسوبة ربحاً مضموناً.
قد يكون تسليم سند خزانة أمريكي سعره 96.50 أقل جدوى من تسليم سند سعره 101.60. فبائع العقد الآجل لا يحصل على مبلغ ثابت قدره 100 مقابل أي سند مؤهل؛ بل يتحدد ما يقبضه بمعامل التحويل وسعر التسوية المعتمد والفائدة المستحقة. كما أن تمويل شراء السند يضيف تكلفة مستقلة.
المقارنة المفيدة إذن بين ما يُدفع لاقتناء السند والاحتفاظ به وما يُقبض عند التسليم، لا بين السعرين وحدهما. يجب أولاً توحيد العقد وتاريخ تسوية شراء السند وتاريخ التسليم المفترض.
يختار صاحب المركز القصير السند وموعد التسليم ضمن القواعد؛ ولا يحق لصاحب المركز الطويل أن يطلب أي سند يفضله. راجع شروط الأهلية الحالية والمعامل الرسمي الخاص بالإصدار وشهر التسليم. يقوم المعامل على اصطلاح عائد معياري قدره 6%، وليس على عائد السوق الحالي، ولا يمثل وعداً بربح 6%.
في عقد قيمته الاسمية 100 ألف دولار، تعادل نقطة السعر الكاملة ألف دولار. إذا كانت الأسعار والفوائد لكل 100 قيمة اسمية، فمبلغ التسليم يساوي 1,000 × (سعر تسوية العقد × معامل التحويل + الفائدة المستحقة يوم التسليم). قد تختلف أحجام العقود الأخرى. والفائدة المدفوعة عند الشراء جزء من التكلفة الأولية؛ مقارنة السعر النظيف بإيراد يشمل الفائدة تبالغ في النتيجة.
نفترض أن السندين A وB مؤهلان، وأن تسوية الشراء تسبق تاريخ تسليم مشتركاً بـ45 يوماً، من دون دفعة كوبون بين التاريخين. سعر العقد 118. أرقام الجدول افتراضية لكل 100 دولار قيمة اسمية وليست أسعار سوق فعلية. يُحسب التمويل بفائدة بسيطة على أساس الأيام الفعلية/360.
| لكل 100 دولار قيمة اسمية | السند A | السند B |
|---|---|---|
| السعر النظيف | 96.50 | 101.60 |
| الفائدة المستحقة أولاً | 0.70 | 0.40 |
| السعر الأولي شاملاً الفائدة | 97.20 | 102.00 |
| معامل التحويل | 0.8200 | 0.8700 |
| الفائدة عند التسليم | 1.20 | 0.90 |
| سعر التسليم | 97.96 | 103.56 |
| الريبو الضمني سنوياً | 6.2551% | 12.2353% |
| فائدة التمويل عند 4% | 0.486 | 0.510 |
| الصافي بعد تمويل 4% | 0.274 | 1.050 |
إذا مُوّل السندان بمعدل 4%، تصبح فائدة A مساوية لـ97.20 × 4% × 45/360 = 0.486، وفائدة B تساوي 0.510. بعد طرح الأصل والتمويل من مبلغ التسليم يبقى 0.274 و1.050، أي 274 و1,050 دولاراً لكل 100 ألف قيمة اسمية، قبل التكاليف الأخرى. انخفاض تكلفة شراء A لا يمنحه أفضلية في الصافي.
الأساس الإجمالي، أي السعر النظيف ناقص سعر العقد مضروباً في المعامل، هو −0.26 للسند A و−1.06 للسند B. وعائد الاحتفاظ هنا زيادة الفائدة المستحقة بمقدار 0.50 ناقص التمويل، أي 0.014 و−0.010. بطرح هذا العائد من الأساس الإجمالي نحصل على أساس صافٍ −0.274 و−1.050. في هذه الفرضيات، يقابل الرقم الأكثر سلبية فائض تسليم أكبر.
عند عدم وجود كوبون وسيط، يُحسب المعدل الضمني من (سعر التسليم / السعر الشامل للفائدة عند الشراء − 1) × 360/45. النتيجة 6.2551% للسند A و12.2353% للسند B. إنها مقارنة محوّلة إلى أساس سنوي، لا ربح 45 يوماً، ولا سعر قرض متاح، ولا عائد السند حتى الاستحقاق.
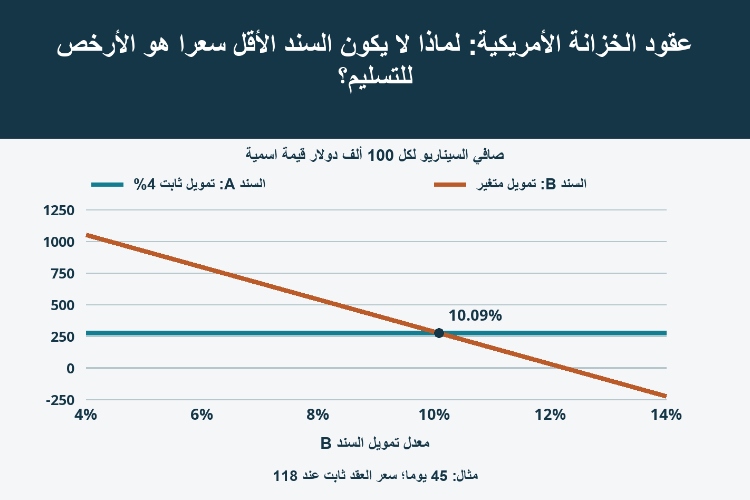
لنبقِ تمويل A عند 4% ونرفع تمويل B إلى 12% في سيناريو ضغط. تصبح فائدة B مقدارها 1.53، فلا يبقى سوى 0.03، أي 30 دولاراً لكل 100 ألف، بينما يحتفظ A بفائض 274 دولاراً. تتغير الأفضلية بعد التمويل من دون أن تتغير معدلات الريبو الضمنية المحسوبة من الأسعار نفسها.
تحدد المعادلة 103.56 − 102 × (1 + r × 45/360) = 0.274 عتبة الانقلاب: r = 10.0863%. فوقها يترك A مبلغاً أكبر إذا بقيت بقية المدخلات ثابتة. الرسم يعزل حساسية التمويل ولا يثبت وجود فرصة متاحة في السوق. يجب أيضاً احتساب خصم الضمان وتكلفة المال الذاتي وأجل التمويل الفعلي.
يفترض المثال بقاء سعر العقد عند 118 حتى التسليم، لذلك لا يوجد تدفق لهامش التغير. كما يستبعد الرسوم والضرائب وتمويل الهامش. أما في المركز الفعلي، فمبلغ التسليم والأرباح أو الخسائر اليومية للعقد تدفقات منفصلة.
لعقد واحد بيع عند F0 ثم سُلّم باستخدام F1، تكون أرباح فرق السعر المتراكمة 1,000 × (F0 − F1)، ومبلغ التسليم 1,000 × (F1 × CF + الفائدة المستحقة). جمعهما لا يساوي عادة مبلغاً محسوباً مباشرة من F0، لأن CF لا يساوي واحداً غالباً. ويضيف توقيت مطالبات الهامش احتياجاً للسيولة والتمويل.
إذا صُرف كوبون قبل التسليم، فأدخل قيمته وتاريخه بدلاً من إبقاء النسبة المبسطة. أعد المقارنة للتواريخ المسموح بها وبأسعار قابلة للتنفيذ لا بآخر صفقة قديمة. فارق العرض والطلب وتوافر السند والتمويل قد يبدد تفوقاً حسابياً صغيراً.
إذا ظل B السند المحدد وكان DV01 يساوي 80 دولاراً لكل 100 ألف قيمة اسمية، يعطي التقريب المحلي DV01 للعقد 80/0.87 = 91.95 دولاراً. حيازة بمليون دولار وDV01 قدره 800 تقابل نحو 8.7 عقود، وليس عشرة تلقائياً. التقريب إلى عدد صحيح يترك انكشافاً متبقياً.
مع ذلك، يجري التسليم المادي وفق القيمة الاسمية المحددة لكل عقد. وقد يترك تحوط الأساس المرجح بالمعامل رصيداً من السندات. كما أن تغير السند المحدد يغير حساسية العقد. تساعد المدة عند نقاط منحنى العائد في كشف فروق لا يظهرها إجمالي DV01 وحده.
السعر المنخفض مجرد مدخل. القرار المفيد يستند إلى تدفقات محددة التواريخ وممولة بشروط واضحة، ويحتاج إلى حساب جديد عندما تتغير تلك الشروط.
البطاقة البيضاء
API البيانات
المكونات الإضافية للويب
صانع ملصقات مجاني قابل للتخصيص
برنامج التابعة لها
يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات
تسجيل الدخول
الاشتراك

