


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق






يدفع عقد NDF فرق الصرف، لا العملة المطلوبة للمورد. يوضح نموذج فاتورة ثابتة بالوون الكوري كيفية حساب التسوية، والفرق بين سعر التثبيت والتحويل القابل للتنفيذ، ولماذا قد تظهر فجوة تمويل رغم ثبات التكلفة النهائية بالدولار.
قد تتلقى شركة المبلغ الدولاري الصحيح من عقد آجل غير قابل للتسليم، بينما تبقى فاتورة المورد بالوون الكوري دون سداد. العقد المعروف اختصارا باسم NDF يسوي فرق الصرف نقدا، ولا يسلم تلقائيا عملة الفاتورة. لفهم ما إذا كانت تكلفة الالتزام محمية فعلا، يجب جمع حساب العقد مع شراء الوون بصورة منفصلة، ثم التأكد من توقيت إتاحة الأموال اللازمة لكل دفعة.
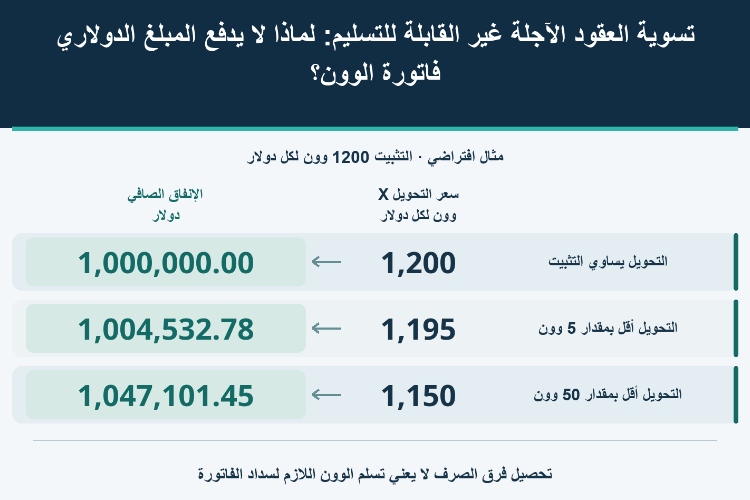
نفترض شركة تدبر تمويلها بالدولار الأمريكي، وعليها فاتورة ثابتة قدرها 1,300,000,000 وون كوري. ولديها قناة قانونية لشراء الوون وتحويله إلى المورد. تغطي الشركة هذا الالتزام بشراء الوون وبيع الدولار ضمن عقد USD/KRW غير قابل للتسليم وتتم تسويته بالدولار. تحديد العملتين والاتجاه ضروري؛ فالقول إنها «اشترت عقدا» لا يبين متى يكون الفرق لصالحها.
المبلغ الاسمي الدولاري N=1,000,000، وسعر العقد K=1300 وون لكل دولار. وبذلك تكون الفاتورة المغطاة Q=N×K=1,300,000,000 وون. المبلغ N ليس قيمة الهامش، ولا يعني أن أصل الدولار سيتبادل فعليا مع الوون داخل العقد. ونفترض عدم وجود دفعة نقدية ابتدائية؛ هذا افتراض للنموذج وليس إثباتا لعدالة تسعير K.
نسمي سعر التثبيت المحدد في العقد R، وسعر التحويل القابل للتنفيذ لشراء كامل الوون في تاريخ القيمة اللازم للدفع X. كلاهما بوحدة الوون لكل دولار. جميع الأرقام افتراضية، والفاتورة ثابتة والأطراف تفي بالتزاماتها. نستبعد من الحساب الرسوم والضرائب وحركات الضمان خلال مدة العقد وتكاليف التمويل، دون الادعاء بأنها غير موجودة في المعاملات الحقيقية.
لتكن P صافي الدولارات التي تتلقاها الشركة المدينة بالوون. القيمة الموجبة تعني تحصيلا، والسالبة تعني دفعا للطرف المقابل. الصيغة هي P=Q/R−N=N(K/R−1)=N(K−R)/R. نحول الفاتورة الثابتة إلى قيمتها الدولارية بسعر التثبيت، ثم نطرح المبلغ الدولاري المتفق عليه.
عندما يقوى الوون ينخفض R، لأن الدولار يشتري عددا أقل من الوون. تحتاج الشركة إلى دولارات أكثر للحصول على المبلغ نفسه، فتتلقى فرقا موجبا من العقد. وعندما يضعف الوون تنخفض تكلفة شراء العملة، بينما تدفع الشركة فرق العقد. أما المشتري للدولار والبائع للوون في الاتجاه المعاكس، فصافي متحصلاته N(1−K/R)، أي −P. نسخ معادلة دون تحديد صاحب وجهة النظر يقلب اتجاه الدفع.
فحص الوحدة يكشف خطأ آخر: حاصل N(K−R) مقوم بالوون، لا بالدولار. القسمة على R هي التي تحول الفرق إلى عملة التسوية؛ حذفها قد يضخم الرقم بمراتب كبيرة. وإذا استعملنا السعر المعكوس s=1/R وk=1/K بوحدة الدولار لكل وون، تصبح الصيغة P=Q(s−k). المضروب هنا هو المبلغ الاسمي بالوون Q، وليس الاسمي الدولاري N. لا يكفي قلب السعر وحده.
نفترض أولا أن الشركة تستطيع شراء الوون فعليا بسعر التثبيت، أي X=R. إنفاق الدولار الإجمالي على التحويل هو C=Q/X، والإنفاق الصافي بعد العقد C−P. التحصيل الموجب يخفض التكلفة، أما طرح P سالب فيضيف دفعة إلى التكلفة. الصفوف التالية نتائج افتراضية بديلة، وليست مسارا زمنيا للأسعار.
| R=X، وون لكل دولار | صافي متحصلات العقد، دولار | تكلفة التحويل الإجمالية، دولار | الإنفاق الصافي المجمع، دولار |
|---|---|---|---|
| 1,200 | +83,333.33 | 1,083,333.33 | 1,000,000.00 |
| 1,300 | 0.00 | 1,000,000.00 | 1,000,000.00 |
| 1,400 | −71,428.57 | 928,571.43 | 1,000,000.00 |
عند R=1200، يحتاج شراء الوون إلى 1,083,333.33 دولار. وتتلقى الشركة 83,333.33 دولار من العقد، فيبقى صافي الإنفاق مليون دولار. هذا التحصيل ليس ربحا مجانيا منفصلا عن الواقع؛ إنه يقابل زيادة التكلفة الدولارية للفاتورة نفسها.
عند R=1400، تدفع الشركة 71,428.57 دولار بموجب العقد، لكنها تشتري الوون مقابل 928,571.43 دولار فقط. المجموع مليون أيضا. لذلك لا تكفي خسارة المشتق وحدها لإثبات فشل التحوط. وحتى عند 1300، حين تكون تسوية الفرق صفرا، لا تختفي الفاتورة: لا يزال على الشركة تحويل مليون دولار وإيصال الوون للمورد.
الأرقام معروضة حتى السنت لتسهيل القراءة، بينما الحساب قبل التقريب. قد يحدد العقد الفعلي معالجة مختلفة للكسور. المعيار الاقتصادي هو تكلفة الالتزام مع وسيلة تغطيته، وليس مجرد ظهور رصيد موجب في حساب المشتق. وإذا تغير الالتزام الأساسي وجب إعادة تقييم هذا المجموع.
لنثبت R عند 1200 ونغير X وحده. تبقى متحصلات العقد 83,333.333… دولار؛ فهي لا يعاد حسابها كلما تغير السعر المتاح لشراء الوون. الشركة تبيع الدولار للمتعامل، ولذلك تحتاج إلى جانب سعر شراء المتعامل للدولار، لا السعر المتوسط على الشاشة ولا السعر الخاص بالعملية المعاكسة.
يجب أن يكون X صالحا لكامل مبلغ الفاتورة وتاريخ القيمة المطلوب، وليس مجرد سعر استرشادي لكمية صغيرة. كما لا يصح افتراض أن كل تحويل يستخدم تاريخ القيمة المعتاد للصفقات الفورية إذا كانت متطلبات الدفع مختلفة. الفرق العام يتضح من الهوية C−P=N+Q(1/X−1/R). عند تطابق السعرين يختفي الباقي؛ وعندما ينخفض X يشتري كل دولار وونا أقل ويزيد صافي التكلفة على N.
| X القابل للتنفيذ، وون/دولار | تكلفة التحويل الإجمالية، دولار | الإنفاق الصافي المجمع، دولار | الزيادة على N، دولار |
|---|---|---|---|
| 1,200 | 1,083,333.33 | 1,000,000.00 | 0.00 |
| 1,195 | 1,087,866.11 | 1,004,532.78 | 4,532.78 |
| 1,150 | 1,130,434.78 | 1,047,101.45 | 47,101.45 |
إذا كان X يساوي 1195، يصل صافي الإنفاق إلى 1,004,532.78 دولار، بزيادة 4,532.78 على الميزانية. وعند 1150 يصبح 1,047,101.45 دولار، بزيادة 47,101.45. مبلغ NDF واحد في الحالات الثلاث؛ ما تغير هو سعر المعاملة الأخرى التي تحصل بها الشركة على العملة.
قد ينشأ الفرق من التوقيت أو جانب السعر أو السوق المتاحة، لكن الأرقام وحدها لا تحدد السبب. لا يجوز تسمية كامل الفرق رسوما أو نسبته تلقائيا إلى نوع محدد من فروق الأساس في السوق. وإذا ارتفع X فوق R كان الباقي لصالح الشركة وأصبح الإنفاق أقل من N. الجدول لا يقدم احتمالات ولا حدا أقصى للخسارة.
نعود إلى R=X=1200 ونفترض أن الشركة تملك مليون دولار قابلا للاستخدام. لكنها مطالبة بتمويل التحويل للمورد قبل أن تصبح متحصلات NDF متاحة. المطلوب أولا 1,083,333.33 دولار، فتظهر فجوة مؤقتة قدرها 83,333.33 دولار.
يمكن استخدام الدفعة الآتية لاحقا من العقد لسداد التمويل المؤقت. ويظل صافي الإنفاق النهائي مليون دولار قبل تكلفة ذلك التمويل. أما الفائدة أو الرسوم التمويلية فهي خارج النموذج ولا تختفي لأن التحوط من مخاطر الصرف أدى وظيفته حسابيا. التعويض في نهاية المسار شيء، والقدرة على الدفع في الموعد السابق شيء آخر.
هذا ترتيب مفترض للتدفقات وليس قاعدة تقول إن NDF يدفع دائما بعد التحويل أو بعد يومي عمل من التثبيت. يجب فصل وقت التثبيت، وتاريخ تسوية العقد ووقت إتاحة النقد، وتاريخ قيمة التحويل، والموعد النهائي للفاتورة. وجود مبلغ مستحق التحصيل مستقبلا لا يجعله رصيدا متاحا للتحويل الآن.
إذا ألغيت المشتريات فقد يسقط التزام الوون، لكن عقد NDF لا يلغى تلقائيا. يصبح لدى الشركة عقد ذو اتجاه صرفي لا يقابله التعرض الأصلي. انخفاض الفاتورة قد يخلق تغطية زائدة، وارتفاعها قد يترك جزءا غير مغطى. لذلك يعاد اختبار N×K=Q على مبلغ الالتزام الحالي بدلا من افتراض بقاء الخطة القديمة مناسبة.
تأكيد الصفقة الفعلي يحدد مصدر التثبيت وتاريخه ومنطقته الزمنية ووكيل الحساب والإجراء البديل عند تعطل المرجع. لا يمكن استبداله بإغلاق يومي عادي أو سعر متوسط أو جدول مأخوذ من نموذج اتفاق قديم. التسوية بالدولار اختيار محدد لهذا المثال، وليست وصفا إلزاميا لكل NDF في جميع الأسواق.
أما قيمة العقد الآجل قبل الاستحقاق وسعر إغلاقه مبكرا فمسألة أخرى. حساب التدفقات عند الاستحقاق هنا ليس سعرا للخروج اليوم. وعدم تبادل أصل المبلغ لا ينفي متطلبات الضمان أو التمويل أو مخاطر الطرف المقابل. العقد أيضا لا يمنح أهلية شراء العملة المحلية ولا يحل محل قناة دفع قانونية.
صحة مبلغ التسوية لا تكفي وحدها لإتمام التحوط. يجب أن تتطابق كمية الوون، والتحويل الممكن فعليا، وتوقيت الوصول إلى الدولارات. بهذه المطابقة يتحول تعويض فرق الصرف إلى خطة قابلة للتنفيذ لسداد التزام محدد.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


