


- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق










الكوبون المرتفع لا يضمن استمرار الدخل حتى الاستحقاق. مثال حسابي يوضح حق المصدر في السداد المبكر وأثره على السعر والعائد وإعادة الاستثمار.
قد يكون الكوبون المرتفع مقابلاً لحق يحتفظ به المصدر: رد أصل الدين في الوقت الذي يصبح فيه استمرار هذا الكوبون أكثر جاذبية للمستثمر. فإذا انخفضت الفائدة، قد تنتهي مدة الاستثمار مبكراً ويتقلص ارتفاع السعر. وإذا ارتفعت، فقد يبقى السند قائماً.
لذلك تبدأ القراءة من التدفقات النقدية، لا من نسبة العائد المعروضة. من يقرر السداد، وفي أي تاريخ، وبأي مبلغ، وهل يدفع كوبون ذلك اليوم منفصلاً؟ تاريخ الاستحقاق النهائي وحده لا يصف المدة الفعلية الممكنة للاستثمار.
الاستدعاء بمبادرة المصدر لا يمنح الحامل عادة حق طلب السداد بالقيمة الاسمية متى شاء. بقاء ثلاث سنوات حتى الاستحقاق لا يضمن ثلاثة كوبونات سنوية أخرى. وفي المقابل، وصول أول تاريخ مسموح للاستدعاء لا يعني أن المصدر ملزم باستخدام الحق.
ينبغي مراجعة فترة الحماية، ومهلة الإخطار، وأسعار الاستدعاء بحسب التاريخ، وترتيب دفع الكوبون. السداد بسعر ثابت يختلف عن بند يحتسب تعويضاً مالياً. ومن يشتري بسعر 105 ثم يحصل على أصل اسمي 100 يسترد القيمة الاسمية، لا كامل ما دفعه. كما يجب فصل الفائدة المستحقة والرسوم في حساب تكلفة الشراء.
نفترض سنداً تعليمياً قيمته الاسمية 100، وكوبونه السنوي 6، وبقيت له ثلاث سنوات. يملك المصدر فرصة استدعاء واحدة فقط، بسعر 100 مباشرة بعد كوبون السنة الأولى. وإذا لم يستخدمها، يدفع 6 في السنة الثانية و106 في الثالثة. التقييم بعد دفعة الكوبون السابقة مباشرة، لذا لا توجد فائدة مستحقة في البداية.
لعزل أثر الخيار، نفترض معدل خصم سنوياً مركباً r متساوياً لجميع الآجال، معلوماً وثابتاً. نستبعد التعثر والضرائب والتكاليف وعوائق إعادة التمويل. هذه تجربة بلا تقلب في الفائدة، وليست تقديراً لسعر سوقي أو لاحتمال الاستدعاء.
بعد الكوبون الأول، تبلغ قيمة إبقاء الدين B1 = 6/(1+r) + 106/(1+r)². إذا تجاوزت 100، يكون الاستدعاء أرخص للمصدر. وإذا كانت أقل، يبقي الدين. والكوبون الأول يدفع في الحالتين:
سعر السند القابل للاستدعاء = [6 + min(100, B1)] / (1+r)
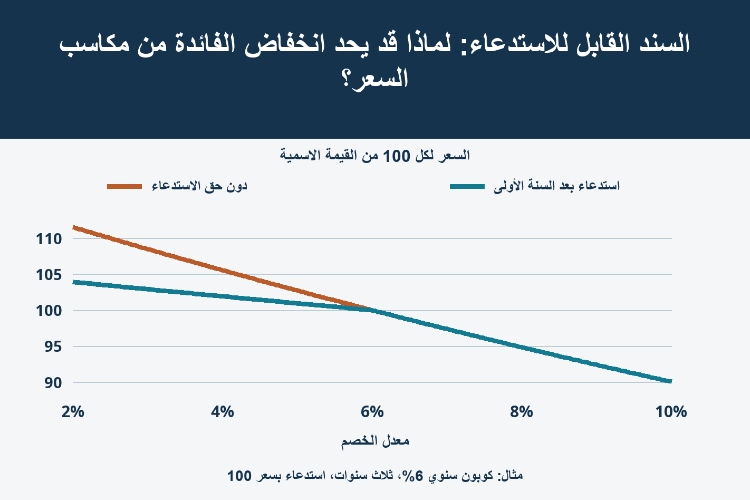
أما السند دون خيار فيخصم كامل دفعات 6 و6 و106. فرق السعرين هو قيمة خيار المصدر داخل هذا النموذج. صفوف الجدول سيناريوهات فائدة بديلة، وليست أسعاراً تاريخية.
| الفائدة | دون استدعاء | قابل للاستدعاء | خيار المصدر |
|---|---|---|---|
| 2% | 111.5355 | 103.9216 | 7.6140 |
| 4% | 105.5502 | 101.9231 | 3.6271 |
| 6% | 100.0000 | 100.0000 | 0.0000 |
| 8% | 94.8458 | 94.8458 | 0.0000 |
| 10% | 90.0526 | 90.0526 | 0.0000 |
عند فائدة 4% تبلغ B1 نحو 103.7722، فيختار المصدر سداد 100. لكن المستثمر يقبض 106 بعد سنة مع الكوبون، وقيمتها اليوم 106/1.04 = 101.9231. تحويل سعر الاستدعاء المستقبلي إلى سقف حالي يتجاهل الزمن والكوبونات التي ما زالت مستحقة.
عند فائدة 6% يكون سعر السندين 100. انخفاضها إلى 4% يرفع السند العادي إلى 105.5502، بينما يصل القابل للاستدعاء إلى 101.9231 فقط. وارتفاعها إلى 8% يخفض كليهما إلى 94.8458. يتنازل المستثمر عن جزء من الصعود من دون حماية متناظرة من الهبوط.
يظهر انكسار في المنحنى لأن الفائدة المستقبلية مفترضة يقينية. مع عدم اليقين قد يصبح الانتقال أكثر سلاسة، وقد يظهر تحدب سلبي قرب منطقة الاستدعاء. لكن ذلك لا يعني أن كل سند قابل للاستدعاء يتصف بتحدب سلبي عند جميع مستويات السعر والفائدة.
لنأخذ عرض شراء افتراضياً منفصلاً بسعر 105 للشروط نفسها، من دون الادعاء بأنه القيمة العادلة في الجدول. إذا سدد السند بعد سنة بمجموع 106، يكون العائد حتى الاستدعاء 106/105 − 1 = 0.9524%. وإذا لم يستدع ودفعت جميع المبالغ، يبلغ العائد حتى استحقاق السنوات الثلاث نحو 4.1917%.
لا يقيس الكوبون 6%، ولا العائد الجاري 6/105 = 5.7143%، أثر زوال علاوة الشراء في السداد المبكر. في مثالنا ذي الفرصة الوحيدة للاستدعاء، أقل عائد بين مساري الوفاء التعاقدي هو 0.9524%. وهو ليس حداً لخسائر التعثر، ولا عائداً مضموناً، ولا متوسطاً مرجحاً باحتمالات. كما لا يثبت معدل إعادة الاستثمار بعد رد الأموال.
رسم شراء منفصل 0.50 لكل 100 اسمي يرفع الإنفاق إلى 105.50. عند قبض 106 ينخفض عائد السنة إلى 0.4739%. لذلك تتطلب مقارنة عائد السند المعلن بالنتيجة الفعلية للاستثمار توحيد الرسوم والفائدة المستحقة وتواريخ الدفع، لا اختيار النسبة الأعلى فقط.
ينظر المصدر إلى إجمالي تكلفة إعادة التمويل، بما فيها هامش الائتمان ورسوم الإصدار وإمكانية الوصول إلى الأموال. اتساع هامشه الائتماني قد يعوض انخفاض الفائدة المرجعية. وقد تمنع فترة الحماية ممارسة الحق، أو تجعل صيغة التعويض تكلفة السداد مختلفة عن 100 الثابتة.
تعيد المدة الفعالة تقييم السند بعد تحرك الفائدة، وتسمح بتغير التدفقات نتيجة الخيار. أما المدة المعدلة المبنية على دفعات ثابتة فقد تفوت تغير الأجل. ومقارنة فروق العائد المعدلة بالخيار تحتاج إلى منحنى مرجعي وتقلبات وقواعد ممارسة متوافقة. الفرق النموذجي الأكبر لا يضمن عائداً إضافياً قابلاً للتحقق؛ جدولنا اليقيني لا يقدر فرقاً معدلاً بالخيار من السوق.
إذا كان الهدف تمويل نفقات ثلاث سنوات، فإن استرداد الأصل في السنة الأولى يفرض إعادة بناء دخل السنتين الباقيتين. الكوبونات غير المدفوعة ليست دخلاً محسوماً. وعند ارتفاع الفائدة لا يصح انتظار أن يستدعي المصدر السند لإنقاذ سعره، فقد يكون الإبقاء على الدين القديم أقل تكلفة له.
السؤال الحاسم هو ما إذا كان المقابل يكفي لمنح المصدر حق إنهاء الدخل مبكراً، وما إذا كانت المدة غير المؤكدة ملائمة للغرض من المال المستثمر.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


