


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.









Выгодный курс не решает проблему, если доллары поступят после оплаты акций. Сравниваем раннюю дату валютирования с краткосрочным кредитом, учитывая выходные, полное погашение долга и упущенный доход на евро.
Акции нужно оплатить в понедельник, а купленные доллары поступят во вторник. Сам факт заключённой валютной сделки не закрывает этот разрыв. Можно договориться о более ранней дате валютирования либо занять доллары до поступления валюты. Сравнение только курсов исключает из расчёта стоимость своевременной оплаты.
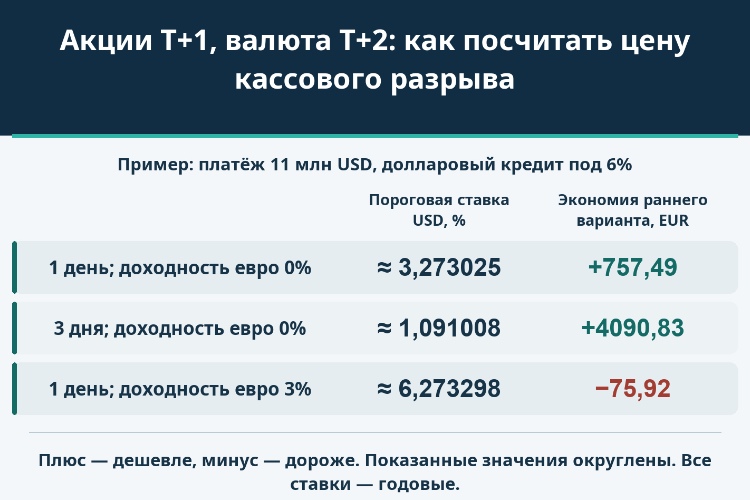
В условном примере ранняя конвертация даёт худший курс, но позволяет сэкономить 757,49 EUR относительно кредита на один день. При трёх днях начисления процентов экономия достигает 4 090,83 EUR. Если же сохраняемые евро могут принести 3% годовых, первый результат меняется: ранний вариант становится дороже на 75,92 EUR в пересчёте на общую дату. Выбирать нужно между полными денежными потоками, а не между двумя числами на экране.
Переход отдельных американских операций с ценными бумагами на T+1 не перевёл автоматически все валютные пары на тот же срок. Здесь рассматривается покупка акций с подтверждённым расчётом T+1 и обмен EUR/USD с обычной датой валютирования T+2. Эти условия нельзя приписывать любому инструменту и любой валюте.
T обозначает день заключения сделки. Рабочие дни расчётов не означают гарантированного наличия денег через 24 или 48 часов. Нужно сверить применимые календари ценных бумаг, доллара и евро, часовые пояса и предельное время обработки платежей. Праздник в другой юрисдикции может изменить дату даже при обычном рабочем дне у инвестора.
Первый вопрос конкретен: какая сумма, в какой валюте и на каком счёте должна быть доступна к установленному времени? Подтверждение валютной сделки ещё не подтверждает поступление денег. Недостаток финансирования сам по себе не переносит обязательство оплатить акции. Оба сравниваемых способа должны исполнить его вовремя.
Пусть в T+1 нужно заплатить P = 11 000 000 USD, а достаточная сумма евро уже доступна в этот день. На дату сделки предлагаются два исполнимых курса для нужных сумм и счёта: S = 1,10000 USD за EUR с датой T+2 и E = 1,09990 с датой T+1. Клиент продаёт евро и покупает доллары. Более низкий E означает меньше долларов за каждый евро, то есть менее выгодный курс сам по себе.
Ранний вариант требует заплатить P/E евро в T+1 и направить полученные доллары на акции. Обычный вариант использует заранее согласованный и доступный краткосрочный кредит на 11 млн USD в T+1, оплачивает ту же покупку, а затем погашает кредит валютным поступлением в T+2. Предположим 6% годовых, простые проценты и фактическое число календарных дней, делённое на 360. Это условия модели, а не универсальный банковский стандарт.
Валютная сделка, согласованная вначале, должна обеспечить P(1 + rd/360) долларов: основной долг вместе с процентами. Покупка только 11 млн оставляет проценты непокрытыми. Их приобретение позже по неизвестному курсу добавляет отдельный риск и уже не соответствует сравнению с заранее определёнными ценами.
Если временно считать альтернативную доходность евро нулевой, обычный вариант стоит L = P(1 + rd/360)/S, ранний — A = P/E = 10 000 909,173561 EUR. Налоги, отдельные комиссии и дополнительные кредитные сборы исключены. Условия обмена уже отражены в двух исполнимых котировках; ту же разницу нельзя ещё раз списывать как дополнительный спред.
Возьмём две независимые условные недели без значимых праздников, при соблюдении всех платёжных сроков. Пятничная сделка с акциями оплачивается в понедельник, обычная валютная — во вторник: кредит используется один календарный день. При сделке в четверг акции оплачиваются в пятницу, а валюта приходит в понедельник: кредит нужен на три календарных дня.
Оба промежутка составляют один рабочий день, однако проценты по нашему договору зависят от календарного времени. За день начисляется 11 000 000 × 0,06/360 = 1 833,333333 USD; требуемое валютное поступление равно 11 001 833,333333 USD. За три дня проценты составят 5 500 USD, а полное погашение — 11 005 500 USD.
| Независимый сценарий | Календарных дней кредита | Проценты, USD | Погашение в T+2, USD | Обычный вариант, EUR | Ранний вариант, EUR | Экономия раннего варианта, EUR |
|---|---|---|---|---|---|---|
| Сделка в пятницу: понедельник–вторник | 1 | 1833,333333 | 11001833,333333 | 10001666,666667 | 10000909,173561 | 757,493105 |
| Сделка в четверг: пятница–понедельник | 3 | 5500,000000 | 11005500,000000 | 10005000,000000 | 10000909,173561 | 4090,826439 |
В первой таблице доходность евро равна нулю. Шесть знаков после запятой показывают арифметику, а не обязательную точность реальных платежей. Экономия рассчитывается по неокруглённым значениям, после чего округляется для отображения. Вычитание уже округлённых частей может дать иной последний знак.
Одинаковые S и E в двух строках — отдельные допущения, выделяющие эффект календаря. Это не утверждение о неизменных рыночных котировках в четверг и пятницу и не доказательство арбитража. Цена ранней даты может учитывать выходные, размер сделки и кредитные условия. Для практического решения нужны доступные именно этому клиенту цены на обе даты.
По S только основной платёж за акции потребовал бы 10 млн EUR. Ранняя конвертация использует примерно на 909,17 EUR больше. Этот недостаток курса нужно сопоставить с процентами по долларовому кредиту, также пересчитанными в евро. Нельзя непосредственно складывать изменение валютного курса с долларовой суммой процентов.
При нулевой доходности евро из L = A следует r* = (S/E − 1) × 360/d. Точная годовая ставка в десятичной форме для одного дня равна 360/10999, то есть примерно 3,273025%. Для трёх дней — 120/10999, примерно 1,091008%. На границе затраты совпадают; только ставка USD строго выше соответствующего порога делает ранний вариант дешевле в этой модели.
Условные 6% превышают оба порога, поэтому худший обменный курс может дать меньшие общие затраты. Более низкий трёхдневный порог не означает, что рыночная ставка кредита на три дня должна быть втрое меньше однодневной. Это граница для заданных котировок. Другие цены, минимальные сборы или база начисления требуют нового расчёта.
Ранний вариант расходует евро в T+1, обычный сохраняет их до T+2. Если эти деньги действительно могут принести годовую доходность g, первый расход следует перенести к дате второго. При дополнительном предположении простых процентов по фактическим дням/360 эквивалент раннего платежа равен A₂ = (P/E)(1 + gd/360).
Рассмотрим только один день. Ставка долларового кредита остаётся 6%, оба курса неизменны. При g = 3% ранние затраты в эквиваленте T+2 достигают 10 001 742,582659 EUR, тогда как обычный вариант по-прежнему стоит 10 001 666,666667 EUR. Ранний становится дороже на 75,915992 EUR.
| Альтернативная доходность евро, % годовых | Обычный вариант в T+2, EUR | Эквивалент раннего варианта в T+2, EUR | Экономия раннего варианта, EUR | Пороговая ставка кредита USD, % годовых |
|---|---|---|---|---|
| 0 | 10001666,666667 | 10000909,173561 | 757,493105 | ≈ 3,273025 |
| 3 | 10001666,666667 | 10001742,582659 | −75,915992 | ≈ 6,273298 |
Новый порог определяется формулой r* = [(S/E)(1 + gd/360) − 1] × 360/d. При g = 3% и d = 1 точная годовая ставка в десятичной форме — 690/10999, примерно 6,273298%. Фактические для примера 6% теперь ниже порога. Это не изменение кредитной ставки и не отдельная комиссия 75,92 EUR, а оценка упущенного дохода на единую дату.
Альтернативная доходность должна быть достижима на нужном интервале без угрозы последующему платежу, с учётом расходов на это размещение. Нельзя автоматически брать ожидаемую доходность рискованного инструмента или вклада без своевременного доступа. Если евро тоже заёмные, следует включить их реальный договор финансирования, а не смешивать собственные и заёмные деньги.
Кредит должен быть доступен в нужном размере до срока оплаты акций. Одобренный лимит не доказывает, что деньги уже поступили. Минимальные проценты, сборы за обязательство предоставить средства, выдачу или хранение могут изменить результат. Каждый расход сначала фиксируется в своей валюте и дате, затем включается в общий расчёт.
Даже одинаковая дата валютирования не исключает внутридневного разрыва. Доллары T+1 могут прийти после срока платежа депозитария, а доллары T+2 — после срока погашения кредита. Нужно знать последовательность операций и источник резервной ликвидности при задержке, а не просто совпадение дат в двух строках.
Это отдельный вопрос от риска основной суммы при валютных расчётах и защиты «платёж против платежа». Механизм, ограничивающий потерю основной суммы при обмене, сам по себе не финансирует покупку акций. Кредит закрывает платёжный разрыв, но не устраняет все риски обмена. Стоимость, ликвидность и надёжность расчётов нужно проверять раздельно.
Описанные способы являются альтернативами, а не поручением провести оба. Две котировки для разных дат не образуют автоматически полноценный валютный своп. Если используется своп, необходимо отдельно разобрать обе подтверждённые части свопа и соответствующие денежные потоки.
Критерий выбора — доступный способ получить доллары вовремя с минимальными полными затратами. Ни более ранняя дата, ни более высокий EUR/USD сами по себе этого не гарантируют.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


