


- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.








Высокий купон может закончиться раньше срока. Разбираем право эмитента на досрочное погашение, доходность до отзыва и риск реинвестирования на расчётном примере.
Высокий купон иногда компенсирует не только кредитный риск, но и право эмитента вернуть деньги тогда, когда инвестору особенно хотелось бы сохранить прежний доход. При снижении ставок отзывная облигация может подорожать слабее обычной и погаситься раньше. При росте ставок она, напротив, может остаться в обращении.
Поэтому начинать следует с графика платежей. Кто решает вопрос погашения, в какие даты, по какой цене и выплачивается ли в этот день отдельный купон? Одна только конечная дата погашения не описывает возможную продолжительность вложения.
Отзыв по инициативе эмитента обычно не позволяет держателю в любой момент предъявить бумагу к выкупу по номиналу. Если до окончательного погашения три года, это ещё не гарантирует три годовых купона. Но и наступление первой допустимой даты отзыва не означает обязательного погашения.
Нужны период защиты от отзыва, срок уведомления, цены на соответствующие даты и порядок выплаты купона. Фиксированная цена отличается от условий с расчётом компенсации будущего дохода. Купив бумагу за 105 и получив 100 номинала, инвестор не возвращает весь первоначальный платёж. Накопленный купонный доход и комиссии также учитываются отдельно.
Рассмотрим вымышленную облигацию: номинал 100, ежегодный купон 6, оставшийся срок три года. Эмитент может отозвать её только один раз — по 100 сразу после первого купона. Если право не используется, далее выплачиваются 6 во втором году и 106 в третьем. Оценка проводится сразу после предыдущей выплаты, поэтому начальный НКД равен нулю.
Для чистоты эксперимента годовая ставка со сложным начислением r одинакова для всех сроков, заранее известна и не меняется. Дефолт, налоги, комиссии и ограничения рефинансирования исключены. Это модель без волатильности ставок, а не прогноз рыночной цены или вероятности отзыва.
После первого купона стоимость сохранённого долга равна B1 = 6/(1+r) + 106/(1+r)². Если она выше 100, эмитенту дешевле погасить долг за 100. Если ниже, выгоднее оставить его. Первый купон выплачивается в любом случае:
Цена отзывной бумаги = [6 + min(100, B1)] / (1+r)
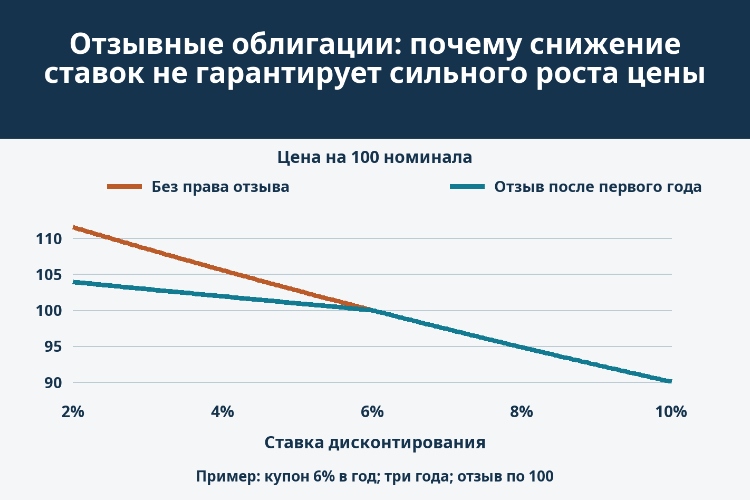
Для бумаги без права отзыва дисконтируются все платежи 6, 6 и 106. Разница двух цен — стоимость опциона эмитента в рамках модели. Строки таблицы являются сценариями ставок, а не историческими котировками.
| Ставка | Без права отзыва | С правом отзыва | Опцион эмитента |
|---|---|---|---|
| 2% | 111,5355 | 103,9216 | 7,6140 |
| 4% | 105,5502 | 101,9231 | 3,6271 |
| 6% | 100,0000 | 100,0000 | 0,0000 |
| 8% | 94,8458 | 94,8458 | 0,0000 |
| 10% | 90,0526 | 90,0526 | 0,0000 |
При ставке 4% величина B1 составляет 103,7722. Эмитент выбирает погашение за 100, но инвестор через год получает 106 вместе с купоном. Сегодня это 106/1,04 = 101,9231. Если объявить будущую цену погашения абсолютным потолком текущей цены, из расчёта исчезнут время и причитающийся купон.
При ставке 6% обе бумаги стоят 100. Снижение ставки до 4% поднимает обычную облигацию до 105,5502, а отзывную лишь до 101,9231. При повышении до 8% обе падают до 94,8458. Инвестор уступает часть потенциала роста, не получая сопоставимой защиты от снижения.
На графике есть излом на границе исполнения: будущая ставка здесь известна точно. При неопределённости переход может быть плавнее, а вблизи области отзыва возможна отрицательная выпуклость. Это не означает, что любая отзывная бумага имеет отрицательную выпуклость при любых ставках.
Теперь возьмём отдельное условное предложение купить такую бумагу за 105. Это не утверждение о справедливой цене из таблицы. Если через год выплачиваются 106, доходность до отзыва равна 106/105 − 1 = 0,9524%. Если отзыва нет и все платежи исполнены, доходность к трёхлетнему погашению составляет примерно 4,1917%.
Купон 6% и текущая доходность 6/105 = 5,7143% не измеряют результат с потерей покупной премии при раннем погашении. В примере с единственной датой отзыва меньшая договорная доходность — 0,9524%. Она не является пределом убытка при дефолте, гарантией результата или ожидаемой доходностью с учётом вероятностей.
Комиссия 0,50 на 100 номинала повышает начальные затраты до 105,50. Получение 106 оставляет лишь 0,4739% за год. Сопоставляя котируемую доходность и фактическую отдачу от облигации, нужно выровнять НКД, расходы и даты. Ставка, доступная для повторного вложения вернувшихся денег, пока неизвестна.
Эмитент ориентируется на полную стоимость нового финансирования: базовую ставку, кредитный спред, издержки размещения и доступ к рынку. Увеличение кредитного спреда может перекрыть снижение базовой ставки. Защитный период может запрещать отзыв, а компенсационная формула — делать погашение дороже фиксированных 100.
Эффективная дюрация переоценивает бумагу после изменения ставок и допускает изменение платежей вследствие исполнения опциона. Модифицированная дюрация с фиксированными потоками может пропустить изменение срока. Сравнение спредов с поправкой на опцион требует согласованных кривых, волатильности и правил исполнения. Более высокий модельный спред не обещает дополнительной прибыли; наша детерминированная таблица не оценивает рыночный OAS.
Если доход планировался на три года, возврат номинала в первом году требует заново обеспечить два следующих. Невыплаченные купоны нельзя считать уже закреплённым доходом. При росте ставок не стоит ждать, что эмитент отзовёт бумагу ради поддержки её цены: прежний долг может обходиться ему дешевле нового.
Главный вопрос — достаточно ли вознаграждения за право эмитента сократить поток доходов и совместим ли неопределённый срок с назначением вложенных денег.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


