


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.












Дисконт к капиталу может отражать слабую рентабельность. Проверяем движение капитала, дивиденды и терминальную стоимость, затем рассчитываем ROE, заложенный в цене 0,8 от баланса.
Акция стоит 16 при балансовом капитале 20 на акцию. Видимый дисконт составляет 20%, но это еще не доказательство дешевизны. Если оставленный в бизнесе капитал постоянно зарабатывает меньше, чем требуют акционеры, цена ниже баланса может быть обоснованной.
Модель остаточной прибыли проверяет, покрывает ли прибыль альтернативную стоимость собственного капитала. Она переводит разговор о низком P/B в проверку рентабельности, реинвестирования и длительности преимущества. Главное — согласовать прибыль, выплаты и движение капитала, а не просто подставить числа.
Остаточная прибыль обыкновенных акционеров — относящаяся к ним прибыль минус требуемая доходность собственного капитала, умноженная на его начальную балансовую величину. На акцию: RIₜ = Eₜ − rBₜ₋₁. Оценка складывается из текущего баланса и дисконтированной по r будущей остаточной прибыли. Ставка по долгу или средняя стоимость всего финансирования здесь не заменяет цену собственного капитала.
Пусть начальный капитал на акцию равен 20, ожидаемая прибыль — 1,60, требуемая доходность — 10%. Плата за капитал составляет 2, остаточная прибыль — −0,40. Компания прибыльна по отчетности, но не обеспечивает заданную компенсацию акционерам. Это альтернативные издержки, а не новый денежный счет и не прогноз банкротства. Положительный остаток также сам по себе не доказывает наличие денег на дивиденды.
Рассмотрим другой независимый сценарий: начальный капитал 20 на акцию, прибыль по годам 3,00, 2,80 и 2,60, ежегодный дивиденд 1,20. Число акций постоянно; эмиссий, выкупов и изменений капитала в обход выбранного показателя прибыли нет. Все суммы в одной валюте на акцию, потоки приходятся на конец года. Конечный капитал равен начальному плюс прибыль минус дивиденд.
| Год | Капитал на начало | Прибыль | Дивиденд | Плата за капитал | Остаточная прибыль | Капитал на конец |
|---|---|---|---|---|---|---|
| 1 | 20,00 | 3,00 | 1,20 | 2,00 | 1,00 | 21,80 |
| 2 | 21,80 | 2,80 | 1,20 | 2,18 | 0,62 | 23,40 |
| 3 | 23,40 | 2,60 | 1,20 | 2,34 | 0,26 | 24,80 |
При ставке 10% приведенная стоимость трех остатков равна 1 / 1,10 + 0,62 / 1,10² + 0,26 / 1,10³ = 1,6168. Если с четвертого года остаточная прибыль нулевая, текущая оценка — 21,6168. Бизнес не прекращает работу: последующая прибыль лишь точно покрывает требуемую доходность оставшегося капитала.
При таком допущении стоимость акций на конец третьего года равна балансовому капиталу 24,80. Дисконтирование трех дивидендов вместе с этим терминальным значением тоже дает 21,6168. Расхождение требует проверки движения капитала, дат и продолжения прогноза, а не объяснения, что один метод якобы осторожнее.
Если остаточная прибыль четвертого года равна 0,26 и остается такой по сумме бессрочно, дополнительная стоимость на конец года три составит 0,26 / 10% = 2,60. Сегодня это 1,9534; общая оценка поднимается до 23,5702. Первые три прибыли не изменились — продлена только жизнь преимущества.
После текущего баланса и явного прогноза остаточной прибыли добавляют дисконтированную разницу между конечной стоимостью акций и конечным балансовым капиталом. Добавление всей терминальной стоимости повторно учтет накопленный капитал. Постоянная остаточная прибыль в деньгах также не означает постоянного процентного ROE при изменении капитала: будущие прибыли и выплаты должны оставаться согласованными.
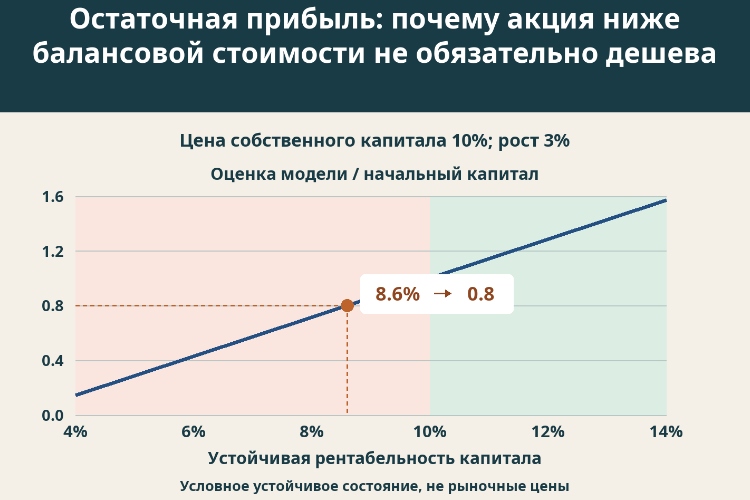
Для обратного расчета зададим жесткое устойчивое состояние: неизменный ROE по начальному капиталу, рост баланса g за счет удержанной прибыли, постоянное число акций, согласованное движение капитала и постоянная требуемая доходность r выше g. Тогда стоимость/баланс = (ROE − g) / (r − g). Без этих условий выражение не становится универсальным законом рынка.
При r = 10%, g = 3% и ROE = 8% отношение равно 0,7143; капитал 20 дает стоимость 14,2857. Компания остается прибыльной. Для роста баланса на 3% она удерживает 37,5% прибыли, оставляя первый дивиденд 1. Расчет 1 / (10% − 3%) подтверждает результат. Цена 16 выше оценки этого сценария, хотя и ниже баланса.
Обратно, коэффициент 0,8 предполагает ROE = 3% + 0,8 × (10% − 3%) = 8,6% при остальных неизменных условиях. Исследовать нужно, насколько 8,6% оптимистичны или пессимистичны и какими фактами это подтверждается. Более быстрый рост не спасает стоимость автоматически, если реинвестированный капитал зарабатывает меньше своей цены.
Прибыль и капитал должны относиться к одним обыкновенным акционерам. Не смешивайте неподходящие доли неконтролирующих участников или привилегированный капитал с другим числителем. Сведите начальную и конечную величины через прибыль, распределения, операции с капиталом и прочий совокупный доход. Необъяснимую разницу нельзя прятать в терминальной поправке.
Баланс не гарантирует поступлений при ликвидации. Обесценения, неучтенные внутренне созданные нематериальные активы и изменения справедливой стоимости могут искажать сравнения. Исправление базы требует согласованной корректировки прибыли и платы за капитал. Исключить актив, сохранив весь ожидаемый доход от него, — способ искусственно создать сверхрентабельность.
Долговая нагрузка может одновременно повысить ROE и риск акционеров. Нельзя механически фиксировать r, чтобы вознаградить рост первого показателя. Этот анализ акционерного капитала отличается от разбора ROIC и стоимости капитала на FastBull: база и требуемая компенсация здесь иные.
Балансовый дисконт полезен после проверки заложенной в нем прибыли. Снижение нормализованной рентабельности, списания или рост требуемой доходности способны убрать видимую дешевизну без движения биржевой цены.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


