


- USDX
- XAUUSD
- XAGUSD
- WTI


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.
















Плавающий купон не гарантирует сохранения цены. Разбираем договорную надбавку, требуемую рынком маржу и дату фиксации ставки на четырех расчетных сценариях, а затем считаем доходность за квартал с учетом убытка при продаже.
Покупатель флоатера нередко рассчитывает на простую защиту: ставки растут — купон увеличивается, значит, и цена должна держаться около номинала. В этой логике пропущены два вопроса. Успеет ли измениться ближайший платеж и достаточно ли предусмотренной договором надбавки, чтобы новый покупатель согласился держать именно этот долг?
Плавающая ставка действительно может уменьшать чувствительность к изменению базовых ставок. Однако кредитный риск, нехватка ликвидности и условия конкретного выпуска продолжают влиять на цену. Полученный купон вполне может оказаться меньше убытка от продажи. Чтобы увидеть границы защиты, полезно отдельно разобрать формулу купона, ставку дисконтирования и календарь платежей.
Для обычной облигации с плавающей ставкой купон можно задать как базовый индикатор плюс фиксированная договорная надбавка. При индикаторе 4% и надбавке 1 процентный пункт годовая ставка купона равна 5%. Изменение индикатора позволяет пересчитать проценты по правилам выпуска; сама надбавка в 1 пункт от этого не становится больше.
Требуемая рынком маржа, или дисконтная маржа, отвечает на другой вопрос: какую дополнительную доходность покупатель требует при заданных предпосылках оценки? После размещения она может вырасти, например, из-за ухудшения восприятия эмитента или снижения ликвидности. Эмитент при этом не обязан автоматически увеличивать договорную надбавку. Переносить требуемую маржу из знаменателя расчета цены в формулу купона — значит подменять условия облигации.
Важен и календарь: дата наблюдения или фиксации ставки, день выплаты купона и окончательное погашение — разные события. Квартальная выплата не означает квартального обновления индикатора. У двухлетних облигаций с плавающей ставкой Казначейства США проценты выплачиваются ежеквартально, а индекс пересматривается еженедельно по максимальной принятой ставке дисконта последнего аукциона 13-недельных казначейских векселей. Фиксированная надбавка сохраняется. Этот пример показывает различие календарей; он не придает корпоративному флоатеру кредитные свойства государственного долга.
Наконец, фиксация в начале периода отличается от расчета по ставкам овернайт, накопленным по сложному проценту за прошедший период. Во втором случае имеют значение сдвиг периода наблюдения, использование ставок за предшествующие дни и отсрочка выплаты. Опубликованные материалы ARRC по SOFR разбирают такие особенности. Одного обозначения «купон раз в три месяца» недостаточно, чтобы восстановить платеж: нужны условия конкретного выпуска.
Возьмем условную корпоративную облигацию номиналом 100. До погашения осталось два года, то есть восемь кварталов. Купон определяется в начале каждого 90-дневного периода, годовая база — 360 дней; выплата происходит в конце периода. Базовая ставка равна 4%, договорная надбавка — 1 процентный пункт. Поэтому сумма квартального купона составляет 100 × 5% × 90/360 = 1,25.
Момент оценки выбран сразу после выплаты предыдущего купона и фиксации нового: накопленный купонный доход равен нулю, ближайший платеж уже установлен на уровне 1,25. Последующий мгновенный скачок ставки не меняет это обязательство задним числом. Меняться могут прогнозы второго, третьего и остальных платежей.
В каждом сценарии предполагаем постоянные будущую базовую ставку и требуемую маржу. Номинальная годовая ставка дисконтирования равна их сумме; применяется поквартальная капитализация. Нет досрочного погашения по инициативе эмитента, верхней или нижней границы купона, частичного погашения номинала, налогов, издержек, валютных колебаний и скачкообразного дефолта. Это управляемые расчетные предпосылки, а не котировки или прогноз траектории ставок.
Каждый купон делим на [1 + (базовая ставка + требуемая маржа)/4] в степени, равной номеру платежа. К сумме добавляем 100 номинала, дисконтированные на восемь кварталов. В исходной ситуации требуемая маржа тоже равна 1%, все купоны составляют 1,25, а цена — 100. Равенство номиналу получается из согласованных условий модели; рыночного обязательства всегда выкупать флоатер по 100 не возникает.
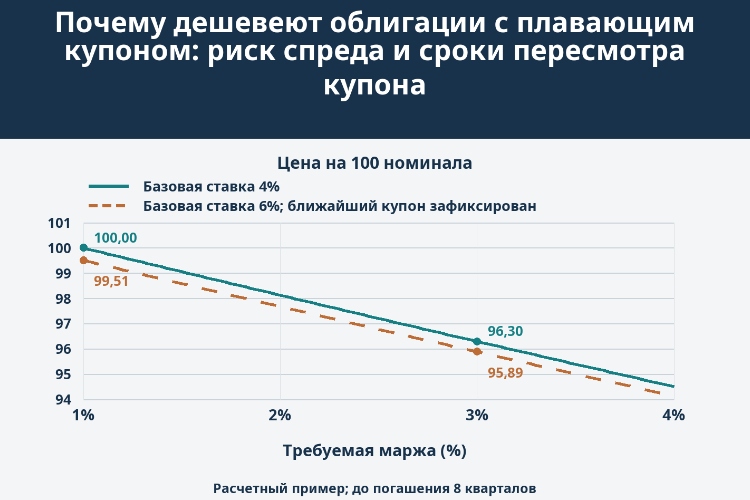
Оставим базовую ставку на уровне 4%, но поднимем требуемую маржу с 1% до 3%. Купонная ставка по договору остается 5% годовых: все восемь выплат по-прежнему равны 1,25. Для нового покупателя эти потоки теперь дисконтируются по 7% годовых, или 1,75% за квартал. Их стоимость вместе с номиналом падает до 96,2975 — примерно на 3,70% относительно 100.
Разница в два процентных пункта не добавляется к купону автоматически. Поэтому и следующий пересмотр по неизменной базовой ставке не вернет цену к номиналу. Низкая чувствительность к базовому индикатору здесь сосуществует с заметной чувствительностью к рыночной премии за владение долгом.
Чтобы объяснить такую переоценку, полезно разделять базовую доходность облигации и кредитный спред. Однако величина маржи сама по себе не дает объективной вероятности дефолта: в ней могут отражаться ликвидность, отношение рынка к риску и другие факторы. Отсутствие немедленного дефолта в нашей модели не означает неизменности премии и не позволяет выделить из нее отдельную «вероятность неплатежа». Для сравнения выпусков также нужны сопоставимые валюта, очередность требований, опционные условия и метод оценки.
Теперь вернем требуемую маржу к 1% и изменим лишь базовую ставку: сразу после фиксации она вырастает с 4% до 6%. В первом квартале инвестор все равно получит 1,25. Для кварталов со второго по восьмой модель уже закладывает 1,75. При дисконтировании по 7% годовых цена равна 99,5086. Небольшой дисконт возникает потому, что ближайший платеж еще не отражает новый уровень ставок.
При сохранении всех этих предпосылок сразу после следующей выплаты и пересмотра ставки цена станет равной 100. Поэтому текущую стоимость можно записать кратко: 101,25/1,0175 = 99,5086. Такая запись опирается на равенство договорной и требуемой маржи и на идеализированный календарь. Она не означает, что через квартал эмитент обязан погасить облигацию или предложить инвестору выкуп по номиналу.
| Расчетный сценарий | Базовая ставка | Требуемая маржа | Ближайший купон | Последующие квартальные купоны | Цена на 100 номинала |
|---|---|---|---|---|---|
| Без изменений | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Расширение маржи | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Рост базовой ставки | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Одновременный рост | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Совместим оба изменения: базовая ставка 6%, требуемая маржа 3%. Первый купон остается 1,25, последующие — 1,75, а ставка дисконтирования составляет уже 9% годовых. Цена падает до 95,8874. Если ошибочно начислить повышенные 1,75 также за первый квартал, получится 96,3764. Игнорирование уже зафиксированной выплаты завышает оценку примерно на 0,489 на каждые 100 номинала.
На графике требуемая маржа меняется от 1% до 4% при двух отдельно заданных базовых ставках. Линия для 6% сохраняет первый купон 1,25. Это сравнение чувствительности, а не история торгов. Для реального выпуска понадобятся соответствующие форвардные кривые, кривые прогноза денежных потоков и дисконтирования, фактические правила подсчета дней и дата расчетов.
Проведем отдельный расчет с движением времени. Инвестор покупает исходную облигацию за 100; базовая ставка остается 4%. Через квартал он получает 1,25, после чего продает бумагу при требуемой марже 3%. Теперь до погашения семь кварталов, поэтому цена продажи составляет 96,7327. Подставлять сюда цену для восьми оставшихся кварталов из таблицы было бы ошибкой.
Результат за период равен (96,7327 + 1,25 − 100)/100, то есть примерно −2,02% за квартал до налогов и издержек. Годовая купонная ставка 5% описывает только правило начисления процентов. Она не измеряет итог инвестиции, в котором есть срок владения и изменение цены.
Если сделка совершается между купонными датами, сравнивать следует полные цены покупки и продажи с накопленным купонным доходом. Отдельно прибавляют только действительно полученные денежные купоны. Иначе смешение чистой и полной цены искажает результат. При вложении в другой валюте нужно также перевести все соответствующие потоки в валюту, в которой инвестор оценивает свой капитал.
Удержание отдельной бумаги до погашения позволяет отказаться от промежуточной продажи, но возврат 100 зависит от исполнения обязательств и условий выпуска. Оно не устраняет потери из-за покупки выше номинала или валютного движения. Фонд с постоянно обновляемым портфелем устроен иначе: у всего портфеля нет единой даты, когда каждый пай должен быть погашен по условным 100.
Ожидание небольшой реакции на базовую ставку обоснованнее, когда механизм пересмотра понятен, требуемая маржа стабильна, торговая ликвидность достаточна, а валютная позиция соответствует потребностям инвестора. Даже тогда стабильность рыночной стоимости и стабильность денежного дохода — разные задачи: при снижении индикатора цена может оставаться близкой к номиналу, но будущие купоны уменьшатся.
Расширение спредов, высокая премия при покупке, устаревшие котировки или необходимость срочно продать бумагу ослабляют этот расчет. Купонный потолок ограничивает участие в росте ставок, а нижняя граница меняет поведение выплат при снижении. Право эмитента на досрочное погашение может сократить период получения привлекательного купона. Эти условия нельзя просто оставить за пределами оценки, если они действительно есть в договоре.
Субординированные выпуски и инструменты капитала требуют отдельного чтения условий, поскольку меняются права владельца и очередность удовлетворения требований. У бумаг, сначала выплачивающих фиксированный, а затем плавающий купон, нужно разбирать обе фазы. Ни один из этих случаев нельзя без поправок свести к обычной облигации из восьми платежей.
Флоатер может уменьшать конкретную процентную чувствительность, но остается рыночным долговым инструментом. Его купон меняется по договору, а цена зависит от того, на каких условиях другой инвестор готов принять оставшиеся риски.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


