


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.










Рассчитывайте размер позиции, исходя из баланса счета, процента риска и эффективной стоимости стоп-лосса. Включает примеры расчетов по акциям, валютам и фьючерсам, проскальзывание, значения пунктов и тиков, корреляционный риск и контрольный список для проверки перед совершением сделки.
Основной ответ: размер позиции выбирается не на основе уверенности, доступности кредитного плеча или предпочтительного размера лота. Он рассчитывается как сумма, которую счет может потерять в случае неправильной сделки, деленная на убыток на единицу между моментом входа и защитным стоп-лоссом. Практическая формула выглядит так:
Размер позиции = собственный капитал счета × процент риска ÷ эффективный убыток на единицу
Важно понимать, насколько эффективен тот или иной параметр . Для расчета необходимо учитывать расстояние остановки, множитель контракта, значение пункта или тика, конвертацию валюты, ожидаемое проскальзывание и транзакционные издержки. Игнорирование любого из этих параметров может привести к тому, что фактический убыток окажется значительно больше запланированного.
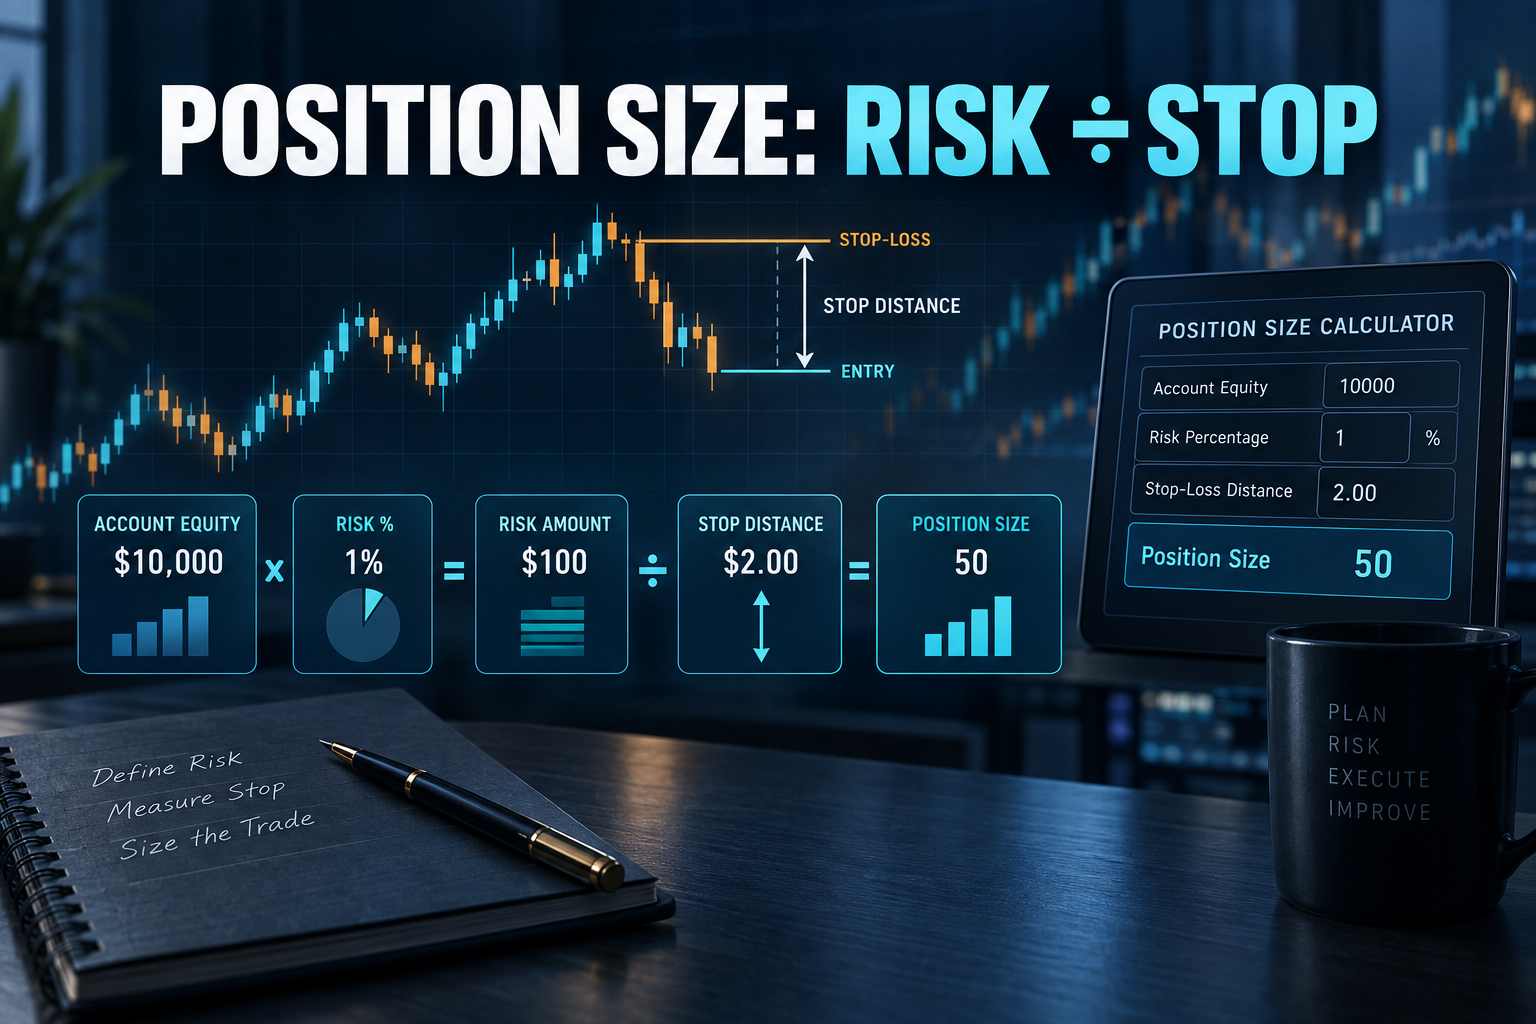
Предположим, что на счету находится 10 000 долларов, и трейдер ограничивает убыток по одной из идей 1%. Таким образом, бюджет риска составляет 100 долларов. Это не означает покупку актива на 100 долларов и не означает использование 1% маржи. Это означает, что если стоп-лосс будет исполнен по предполагаемой цене исполнения, совокупный торговый убыток и издержки должны составить около 100 долларов.
Предположим, что цена покупки акций составляет 50 долларов, а технически обоснованный стоп-лосс — 48 долларов. Расстояние стоп-лосса составляет 2 доллара за акцию. До вычета издержек и проскальзывания максимальный размер составляет:
100 долларов ÷ 2 доллара = 50 акций
Рыночная подверженность риску составляет 2500 долларов, но планируемый ценовой риск — 100 долларов. Это разные величины. Путаница между подверженностью риску, маржой и убытком на уровне стоп-лосса — одна из самых распространенных ошибок при определении размера позиции.
Используйте текущую чистую ликвидационную стоимость, а не первоначальный депозит и не округленный баланс за вчерашний день. Прибыль и убыток по открытым позициям могут изменить сумму, реально доступную для покрытия риска. Если несколько позиций имеют один и тот же катализатор или валютную подверженность, зарезервируйте средства для их совокупного риска, а не рассматривайте каждый ордер изолированно.
Если капитал равен E , а выбранная доля риска равна r , то номинальный бюджет риска составляет E × r . Для счета в 25 000 долларов с риском 0,60% бюджет составляет 150 долларов. Этот процент является верхним пределом, а не целевым показателем, который необходимо потратить при каждой сделке. При низкой ликвидности или необычно высоком риске событий правильный размер бюджета может быть меньше или равен нулю.
Для акций убыток на единицу обычно равен расстоянию от точки входа до стоп-лосса плюс ожидаемые издержки. Для фьючерсов это расстояние в тиках, умноженное на значение тика. Для валютного рынка это стоп-лосс в пунктах, умноженный на значение пункта для выбранного размера лота, конвертируемый в валюту счета при необходимости.
Эффективный убыток на единицу продукции = тормозной путь × стоимость единицы продукции + комиссионные + ожидаемое проскальзывание
Разделите бюджет риска на эффективный убыток на единицу продукции, затем округлите в меньшую сторону до допустимой доли, контракта или шага партии. Округление в большую сторону превышает потолок риска. После округления пересчитайте полный убыток на момент остановки производства, чтобы убедиться, что окончательный заказ по-прежнему соответствует требованиям.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Если сделка, запланированная на убыток в 200 долларов, на самом деле приносит убыток в 250 долларов, то перерасход составляет 25%. Устойчивые перерасходы указывают на завышенное проскальзывание, изменение стоп-лосса, неправильную конвертацию пунктов, некорректный множитель, частичное исполнение ордеров или коррелированные гэпы. Даже если формула верна, необходимо исправить входные данные.
Действительная позиция — это позиция, для которой допустимый минимальный убыток до размещения ордера является приемлемым. Если минимальный объем торгуемой позиции превышает допустимый уровень риска, решение заключается не в перемещении стоп-лосса ближе без аналитического обоснования. Решение состоит в использовании контракта меньшего размера, выборе другого инструмента или отказе от сделки.
Определение размера позиции не может улучшить слабую точку входа или сделать прибыльной стратегию с отрицательным математическим ожиданием. Ее роль более узкая и важная: преобразовать рыночный тезис в известный, сопоставимый и преодолимый убыток на уровне счета.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться



