


- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.












Size
ID: 5132033
 График
При расчёте в начале периода FRA выплачивает дисконтированную разницу процентов, а не сумму кредита. Пример на 10 млн евро показывает остаточные затраты из-за ставки размещения, финансирования выплаты и кредитной надбавки.
Компания заключает соглашение о будущей процентной ставке, или FRA, под 4 %. Затем базовая ставка фиксируется на уровне 6 %, и компания получает предусмотренный договором платёж. Достаточно ли этого, чтобы объявить стоимость кредита равной 4 %? Сначала нужно сверить даты: когда поступают деньги по FRA, когда уплачиваются проценты по кредиту и что происходит с полученной суммой между этими событиями.
В определённом ниже договоре на 10 млн евро сроком 90 дней компания получает 49 261,08 € в начале периода, а не 50 000 € в конце. Если деньги лежат без дохода, совокупные процентные затраты на конечную дату составят 100 738,92 €, а не 100 000 €, соответствующие ставке 4 %. Остаток 738,92 € объясняется отсутствующим доходом на ранний платёж, а не неправильным расчётом FRA.
На дату сделки согласуется фиксированная ставка K. Правила определения ставки устанавливают, когда станет известна базовая ставка L. Начало и конец периода задают интервал, за который рассчитывается разница процентов. Заключение сделки, фиксация ставки и перечисление денег выполняют разные функции. Аббревиатура FRA не задаёт единого для всех договоров срока между фиксацией и началом периода.
Не следует угадывать и дату платежа. В действующем подходе Базельского комитета к риску контрагента отдельно рассматриваются пример с выплатой в конце периода и практика выплаты в начале. Здесь задан конкретный договор: компания платит фиксированную ставку, получает плавающую и в начале периода рассчитывается по чистой сумме, дисконтированной согласно согласованной формуле. Это не универсальное описание всех FRA.
Условия модели: расчётная сумма N = 10 000 000 €, фиксированная K = 4 % годовых, ровно 90 фактических дней и база ACT/360, то есть τ = 0,25. Все ставки годовые простые, все числа условные. Отдельно компания берёт реальный кредит на ту же сумму и те же даты, первоначально под L без надбавки. FRA не выдаёт ей 10 млн евро. Основной долг по кредиту нужно погасить отдельно; здесь сравниваются процентные затраты. Комиссии, налоги, финансирование обеспечения и дефолт в базовый пример не входят.
Разница процентов, выраженная на конец периода, равна D = N(L − K)τ. Согласованный начальный платёж составляет C = N(L − K)τ / (1 + Lτ). Для плательщика фиксированной ставки положительное C означает получение денег, отрицательное — выплату. Проверка согласованности дат: C(1 + Lτ) = D.
| Годовая базовая ставка L | Разница процентов в конце периода (€) | Чистый платёж по FRA в начале (€) | Проценты по отдельному кредиту под L (€) |
|---|---|---|---|
| 2 % | -50 000,00 | -49 751,24 | 50 000,00 |
| 4 % | 0,00 | 0,00 | 100 000,00 |
| 6 % | 50 000,00 | 49 261,08 | 150 000,00 |
При L = 6 % проценты по кредиту равны 150 000 €, а D — 50 000 €. Поскольку расчёт происходит раньше, компания получает 50 000 / 1,015 = 49 261,083743… €. При L = 2 % величина D меняет знак и равна −50 000 €, а C составляет −49 751,243781… €. Отклонение от 4 % в обе стороны равно двум процентным пунктам, но абсолютные величины ранних платежей различаются из-за разных знаменателей.
Сумма 50 000 € на конец периода не является второй выплатой, причитающейся после начального расчёта. Это та же разница, представленная на другую дату. Меньший начальный платёж также не означает, что контрагент удержал комиссию. Если другой договор платит D в конце, нужно сравнивать календари денежных потоков на общей дате. Промежуточные расчёты здесь точные, а отображаемые суммы независимо округлены до евроцентов.
Распространённая ошибка — дисконтировать под 4 %, поскольку именно этот уровень компания хочет зафиксировать. При L = 6 % знаменатель 1 + 4 % × 0,25 даёт 49 504,95 €, завышая договорной платёж на 243,87 €. Числитель измеряет разницу между L и K. Знаменатель переносит эту разницу с конца периода на начало по правилам договора.
Однако из этого не следует, что L обязана служить ставкой дисконтирования в любой оценке производных инструментов. Рыночная стоимость до фиксации, кривая с учётом обеспечения и окончательная договорная выплата решают разные задачи. При иной формуле или выплате в конце следует построить соответствующий денежный поток, а не подменять условия знакомым выражением.
K не гарантирует и будущую фиксацию L на уровне 4 %. Разницу между ставкой, выводимой из цен, и прогнозом помогает понять порог реинвестирования, заложенный в кривой доходности. Здесь ставка уже определена: требуется установить размер платежа, его дату и вклад в погашение отдельного процентного обязательства.
Сохраним L = 6 %, основной кредит 10 млн евро и проценты по нему 150 000 €. Обозначим R годовую простую ставку, реально доступную компании для размещения суммы FRA на те же 90 дней. К концу периода она составит C(1 + Rτ), поэтому чистые затраты равны 150 000 − C(1 + Rτ).
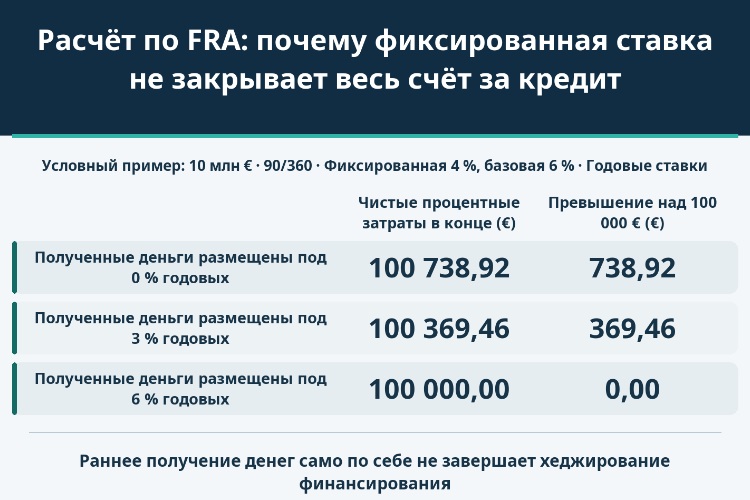
| Годовая ставка размещения R | Полученная сумма FRA к концу периода (€) | Чистые процентные затраты в конце (€) | Превышение над 100 000 € (€) |
|---|---|---|---|
| 0 % | 49 261,08 | 100 738,92 | 738,92 |
| 3 % | 49 630,54 | 100 369,46 | 369,46 |
| 6 % | 50 000,00 | 100 000,00 | 0,00 |
Строки показывают независимые альтернативы, а не три последовательных вложения. При R = 6 % сумма достигает ровно 50 000 €, оставляя затраты 100 000 €. При R = 3 % она вырастает лишь до 49 630,54 €, и затраты составляют 100 369,46 €. Без дохода остаётся разница 738,92 €. Значения 0 %, 3 % и 6 % — годовые ставки, а не доходность, полностью заработанная за 90 дней.
Вычесть ранний платёж непосредственно из поздних процентов — значит выбрать сценарий хранения денег без дохода. Это не универсальный результат полного хеджирования. Деньги можно направить на сокращение другого долга, но тогда выгода определяется действительно сэкономленными процентами, датами и условиями досрочного погашения. Упоминание L в формуле не доказывает доступность депозита под L.
При L = 2 % проценты по основному кредиту уменьшаются до 50 000 €, но FRA требует заплатить 49 751,24 € в начале. Предположим, что основной долг остаётся равным 10 млн евро, а для выплаты FRA привлекается отдельное финансирование. Под 2 % годовых на те же 90 дней его конечное погашение составляет ровно 50 000 €. Вместе с процентами основного кредита получается 100 000 €.
Если дополнительное финансирование доступно под 3 %, возвращать нужно 50 124,38 €, а совокупные затраты составят 100 124,38 €. Остаток 124,38 € вызван несовпадением ставки финансирования с базовой ставкой. Погашение дополнительной ссуды включает деньги, использованные для выплаты FRA, а не второй раз основной долг в 10 млн евро.
Использование собственной ликвидности тоже может лишить компанию другого дохода, но для оценки упущенной выгоды требуется реальная альтернатива. Ещё важнее временной разрыв: снижение будущих процентов не создаёт деньги сегодня. Доступный кредитный лимит, возможность получить средства вовремя и срок приёма платежа являются условиями практической реализации хеджирования.
Вернём L к 6 % и зададим кредитную ставку L плюс один процентный пункт. Проценты увеличиваются до 175 000 €. FRA не меняется: даже размещение его поступления под 6 % даёт к концу только 50 000 €. Чистые затраты равны 125 000 €. Оставшиеся 25 000 € — надбавка в один пункт на 10 млн евро за четверть года. Защита базовой ставки не фиксирует автоматически кредитные условия заёмщика.
Пусть s — надбавка по кредиту, а r — ставка, применимая к деньгам FRA: размещение при положительном C, финансирование при отрицательном. При совпадении дат и базы чистые затраты − NKτ = Nsτ + C(L − r)τ. Это тождество денежных потоков с учётом знаков выделяет вклад надбавки и вклад обращения с ранним платежом. Оно не является моделью рыночной оценки.
Дополнительный остаток может возникнуть из-за минимальной ставки по кредиту, отсутствующей в FRA, другого индекса, разных сумм или несовпадающих календарных корректировок. Знаменатель 1 + Lτ должен быть положительным; скрытого ограничения отрицательных ставок нулём нет. Неплатёж контрагента, задержки и стоимость обеспечения исключены из чистого примера. Их нужно отличать от надбавки, взимаемой с самой компании по кредиту.
FRA задаёт порядок расчёта разницы ставок. Чтобы обосновать итоговую стоимость кредита, нужен ещё один счёт: откуда берётся ранний платёж или какой доход приносит раннее поступление до уплаты процентов.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


