


- WTI
- XAUUSD
- XAGUSD
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.






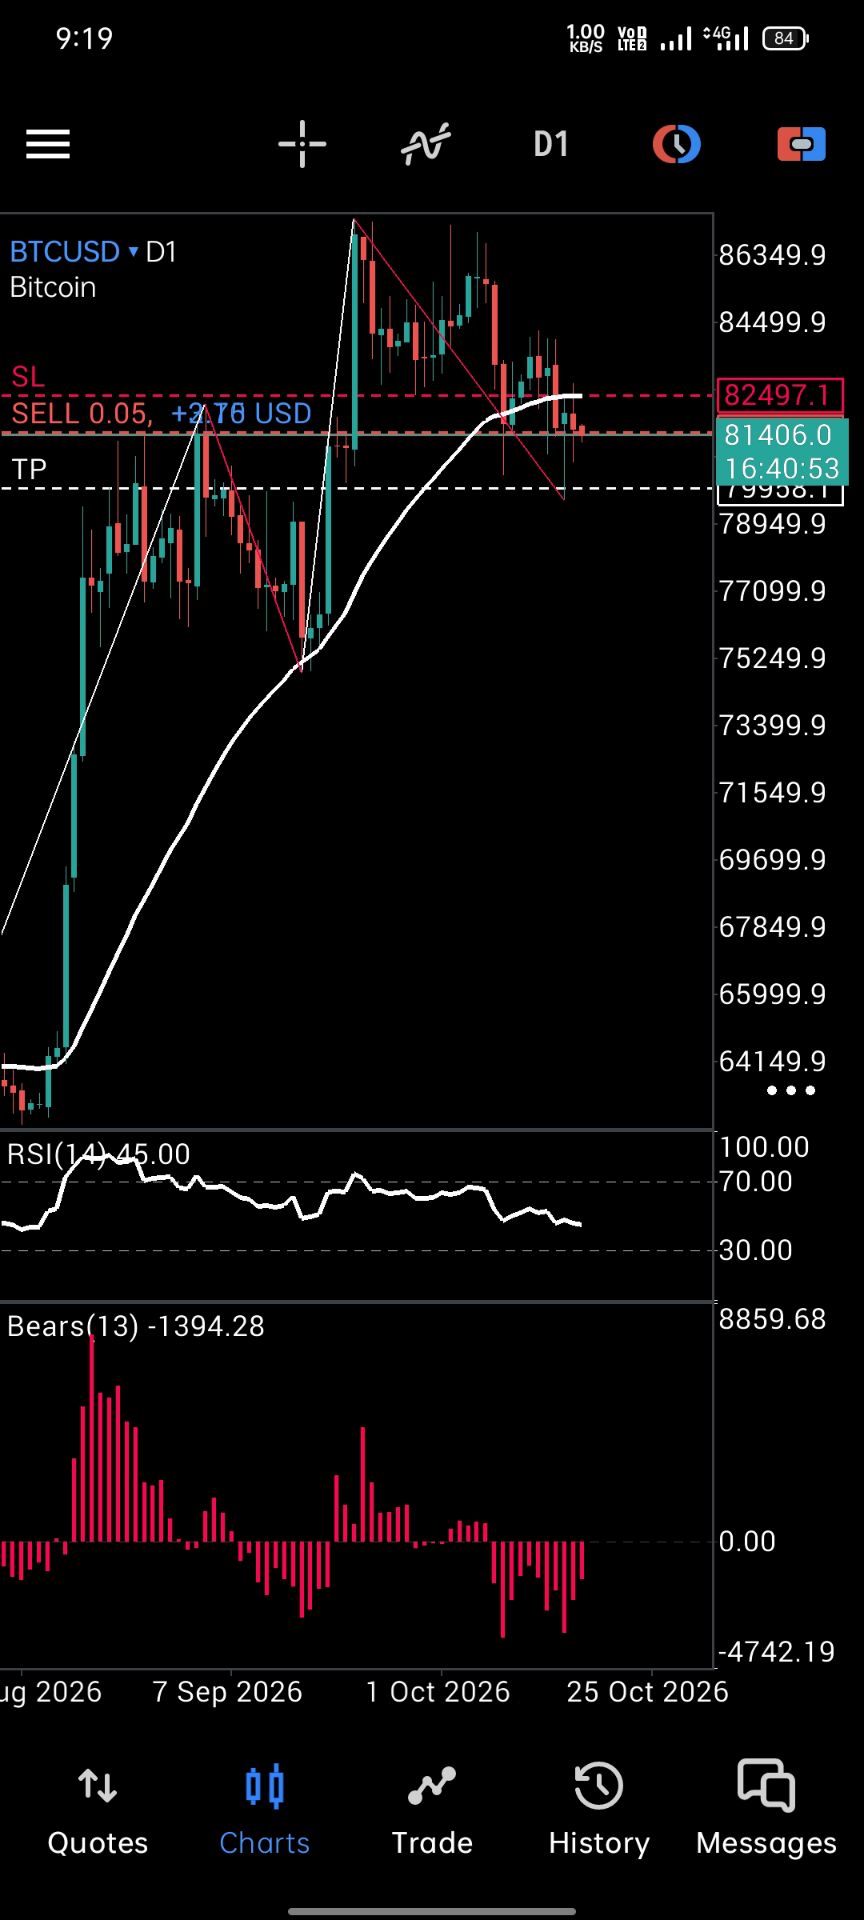



Превышение подразумеваемой волатильности над исторической ещё не доказывает наличие положительной премии. Разбираем единицы дисперсии, две траектории с одинаковой конечной ценой и вероятность, при которой ожидаемая прибыль продавца меняет знак.
На графике историческая волатильность составляет 15,87%, а уровень, соответствующий цене будущей дисперсии, — 20%. Соблазнительный вывод: продавец получает разницу. Однако прошлое наблюдение, прогноз будущего и итоговый денежный результат — три разные величины. Между ними нет автоматического перехода. Даже возврат базового актива к исходной цене не защищает продавца дисперсии от крупного убытка.
Проверить рассуждение можно без текущих котировок: достаточно задать правила измерения, денежный масштаб позиции и явную модель будущего. Ниже все цены, вероятности и затраты условны. Это разбор механизма, а не описание доступного сегодня контракта.
Пусть за прошедшие 20 дней наблюдались десять пар логарифмических доходностей +0,01 и −0,01. Сумма их квадратов равна 0,0020. При 252 торговых днях в году получаем 252 пункта годовой дисперсии и историческую волатильность √252 = 15,874508%. Последняя характеризует уже состоявшийся путь, а не ещё неизвестный следующий период.
Уровень 20% в единицах дисперсии равен 20² = 400 пунктам. Разность 400 − 252 составляет 148 пунктов дисперсии. Если вычесть сами волатильности, получится около 4,125492 процентного пункта. Эти числа измеряют разные объекты; ни одно из них само по себе не является денежной прибылью или полученной премией.
148 пунктов можно назвать оценкой будущей премии лишь после дополнительного допущения: прошлая дисперсия 252 служит прогнозом следующего окна. Такой прогноз допустимо проверить, но график его не доказывает. Дата события, изменение режима и вероятность резких движений могут сделать его непригодным. Важно записать допущение до появления будущих данных, а не выбрать удобный показатель задним числом.
Здесь используется положительная для продавца конвенция: VRP = EQ[будущая RV] − EP[будущая RV]. Q обозначает веса, применяемые при ценообразовании; P — вероятности статистического прогноза реальных исходов. Это не обозначения роста и падения рынка. Ожидание по P нельзя непосредственно считать с экрана: оно зависит от модели и доступной на момент прогноза информации.
Если K — сопоставимый уровень цены дисперсии, K минус прогноз RV даёт модельную оценку премии. Равенство K ожиданию по Q требует идеализированных условий контракта с нулевой начальной стоимостью; реальные условия финансирования, обеспечения и исполнения могут потребовать поправок. Поэтому нельзя без проверки подставлять волатильность одного опциона около денег или квадрат VIX вместо исполнимого K.
В нашем примере все наблюдения ещё впереди. Из 21 ежедневной цены получаются 20 доходностей rᵢ = ln(Pᵢ/Pᵢ₋₁), выраженных в долях единицы. Расчёт: RV = 10 000 × (252/20) × Σrᵢ². Среднее не вычитается, знаменатель 19 не используется. Это заданное правило выплаты, а не оценка выборочной дисперсии с поправкой на число степеней свободы.
Примем K = 400 и совокупную позицию 100 USD на пункт дисперсии. При нулевой ставке, без кредитных поправок и пока без затрат валовой результат продавца в конце периода равен 100 × (400 − RV). У покупателя знак обратный. 100 USD на пункт — размер условной позиции, не внесённый капитал и не утверждение о множителе конкретного биржевого контракта. Рассчитывать на этой базе процентную доходность капитала нельзя.
Построим два будущих пути. В A повторяются десять пар +0,01/−0,01. В B первые 18 доходностей такие же, но последние две равны −0,08 и +0,08. Оба пути начинаются с цены 100, на день 18 также находятся на 100 и завершаются на 100. Для B обычные процентные изменения последних дней составляют примерно −7,688365% и +8,328707%: это не падение на 8% с последующим ростом на 8%.
| Показатель | A: обычные колебания | B: два больших логарифмических изменения |
|---|---|---|
| Цена в день 19 | 101,005017 | 92,311635 |
| Цена в день 20 | 100 | 100 |
| Сумма квадратов логарифмических доходностей в долях единицы | 0,0020 | 0,0146 |
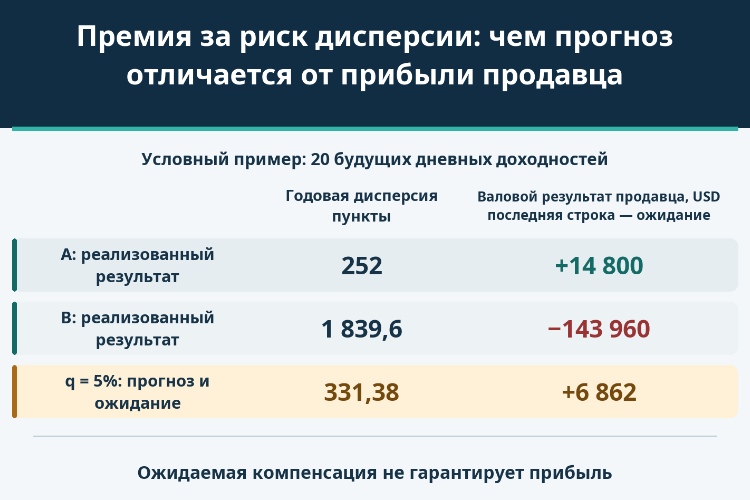
| Годовая дисперсия, пункты | 252 | 1 839,6 |
| Годовая реализованная волатильность | 15,874508 % | 42,890558 % |
| Валовая прибыль или убыток продавца, USD | +14 800 | −143 960 |
Проверка B: 10 000 × (252/20) × [18 × 0,01² + 2 × 0,08²] = 1 839,6 пункта. Поэтому продавец получает 100 × (400 − 1 839,6) = −143 960 USD. В A результат равен +14 800 USD. Возврат цены не уничтожает уже накопленные квадраты доходностей: у двух разнонаправленных движений положительный вклад в дисперсию.
Измеряются только заданные дневные значения. Внутридневной размах в формулу не входит, поэтому заменить ежедневные наблюдения максимумами и минимумами нельзя. A и B иллюстрируют два результата дисперсии, а не задают полный безарбитражный процесс цены с двумя возможными траекториями. По ним нельзя восстановить рыночные вероятности Q.
Теперь отдельно зададим распределение именно будущей дисперсии: 252 пункта с вероятностью 1 − q и 1 839,6 пункта с вероятностью q. q — открыто выбранная переменная чувствительности, а не частота, надёжно оценённая по прошлым 20 дням. Прогноз равен 252 + 1 587,6q, а разность K и прогноза — 148 − 1 587,6q.
| Заданная вероятность высокой дисперсии q | Прогноз годовой дисперсии, пункты | K минус прогноз, пункты | Ожидаемый валовой результат продавца, USD | Условные совокупные затраты, USD | Ожидаемый результат после затрат, USD |
|---|---|---|---|---|---|
| 5 % | 331,38 | +68,62 | +6 862 | 1 000 | +5 862 |
| 10 % | 410,76 | −10,76 | −1 076 | 1 000 | −2 076 |
При q = 5% ожидаемый валовой результат можно проверить двумя способами: 100 × 68,62 = 6 862 USD либо 0,95 × 14 800 + 0,05 × (−143 960) = 6 862 USD. При q = 10% ожидание уже отрицательно: −1 076 USD. Прошлые наблюдения и K не изменились; изменилась только оценка будущего риска. Сравнение 20% с 15,87% этой перемены не обнаруживает.
Положительное ожидание не превращает результат +6 862 USD в третий возможный денежный исход. В модели остаются два реализованных результата; ожидаемая сумма — их взвешенное среднее. Аналогично √E[RV] не равно E[√RV]. Корень из прогнозируемой дисперсии нельзя автоматически подписывать как ожидаемую волатильность.
Валовой результат в среднем положителен при q < 148/1 587,6, то есть примерно 9,322247%. На границе ожидание равно нулю. Если условные совокупные затраты составляют 1 000 USD, это эквивалентно 10 пунктам при нашей позиции. Тогда требуется q < (148 − 10)/1 587,6 = 8,692366%. Это не тариф площадки и не универсальная граница допустимого риска.
После этих затрат при q = 5% остаётся +5 862 USD ожидаемого результата, а при q = 10% — −2 076 USD. При этом даже первая модель допускает реализацию валового убытка −143 960 USD. При включении тех же затрат он станет −144 960 USD. Более сильный стресс или другая котировка K меняют границу валового результата. Простое увеличение положительного денежного масштаба её не сдвигает; при фиксированных затратах 1 000 USD отношение затрат к масштабу влияет на границу чистого результата.
Практический вопрос поэтому не сводится к точечной оценке q. Нужно выяснить, насколько устойчив знак ожидаемого результата при разумном диапазоне вероятностей и величины стрессового исхода. Изменение q перемещает прогноз относительно границы, а не меняет саму границу. Один прибыльный период не подтверждает наличие устойчивой премии; один убыток не опровергает положительное долгосрочное ожидание. Ошибку отдельного наблюдения надо отличать от систематической ошибки прогноза.
Сопоставлять надо одну и ту же будущую часть времени. Если сроки разные, сначала требуется согласовать окна наблюдения через форвардную дисперсию. Если часть контракта уже прошла, накопленная дисперсия известна, а неопределённость относится только к остатку; это не исходная ситуация данного примера. Фиксинги, пропуски цен, конечное значение и порядок действий при нарушении торгов определяются конкретными условиями.
Продажа одного опциона, стрэддла или портфеля с дельта-хеджированием не даёт автоматически выплату 100 × (400 − RV). В таких позициях имеют значение направленность, гамма, дискретность ребалансировки и издержки хеджирования. Даже при верной терминальной оценке промежуточные требования по обеспечению и вариационной марже могут создать отдельную потребность в деньгах. Наш расчёт её не моделирует.
Наконец, средняя котировка не обещает исполнения. Цена нужной стороны рынка, объём позиции и общие расходы должны соответствовать реальному инструменту. Иначе исследовательская оценка премии и денежный результат сделки будут отвечать на разные вопросы.
Если эти проверки не пройдены, корректный вывод — «прогноз ещё не обоснован», а не «премия гарантирована». Содержательная оценка объясняет не только положительную цифру, но и конкретные условия, при которых она перестаёт быть положительной.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


