


- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.









Арендные обязательства и денежные платежи должны быть согласованы с показателем в знаменателе. Проверяемый пример разделяет четыре расчёта, объясняет перестановку компаний в скринере и показывает, почему EBITDA после вычета аренды ещё не является свободным денежным потоком.
Скринер показывает компанию по пяти EBITDA, другая таблица — по 6,5, а расчёт после вычета денежных арендных платежей — примерно по 7,14. Для такого расхождения не обязательно изменение котировки. Достаточно по-разному определить стоимость предприятия и сопоставляемый с ней операционный показатель.
Если исключить арендное обязательство из числителя, но не учесть соответствующий денежный расход в знаменателе, низкий мультипликатор может оказаться результатом неполного периметра. Исправление этой ошибки, однако, не заставляет все внутренне согласованные методы давать одинаковые числа. В условном примере компания A окажется ниже сопоставимой P по одному подходу и выше по другому. Это проверка устойчивости ранжирования, а не доказательство недооценённости акций.
В текущем описании МСФО (IFRS) 16 Фондом МСФО рассматривается признание у арендатора актива в форме права пользования и обязательства по аренде; предусмотрены соответствующие исключения для краткосрочной аренды и активов низкой стоимости. Стандарт применяется к годовым периодам, начинающимся с 1 января 2019 года. При этом он не устанавливает единственную формулу стоимости предприятия для аналитиков.
В опубликованном в январе 2016 года анализе последствий объясняется, как замена части операционных арендных расходов амортизацией и процентами может увеличить EBITDA, не изменяя общей суммы денежных выплат. Это исторический материал о внедрении, а не новое правило 2026 года. Такой же эффект нельзя автоматически приписывать любой операционной аренде по американским правилам учёта.
Для практического расчёта нужна сверка показателя конкретного эмитента. Какие арендные затраты остались в операционных расходах? Какие амортизация и проценты исключены? Не скорректировало ли руководство аренду дополнительно? Название «скорректированная EBITDA» этого не раскрывает. Повторный вычет уже учтённого расхода не улучшает сопоставимость, а создаёт новую ошибку.
Все компании и данные ниже вымышлены; суммы приведены в миллионах одной валюты. У A капитализация равна 600, процентный долг без аренды — 500, денежные средства, допустимые к вычету, — 100. Стоимость предприятия без аренды E = 600 + 500 − 100 = 1 000. Предполагается, что вычитается вся указанная сумма денежных средств и отсутствуют привилегированные акции, неконтролирующие доли, пенсионные требования, отдельные инвестиции и другие корректировки.
Признанное арендное обязательство L составляет 300. При его включении числитель становится E + L = 1 300. Проверяя переход от капитализации к стоимости предприятия, сначала установите состав долга в источнике данных. Если эти 300 уже входят в долг, дополнительное прибавление повторно учитывает одно требование.
Актив в форме права пользования не является ещё одним обязательством, которое нужно добавить в эту же сверку. Недисконтированная сумма будущих арендных выплат также не заменяет автоматически признанный долг. Модель принимает L как заданный остаток, а не рассчитывает справедливую стоимость аренды. В реальном исследовании следует указать, используется ли балансовая величина или самостоятельная оценочная корректировка, и сохранять единую основу для аналогов.
Пусть B = 200 — сверенная EBITDA, из которой исключены амортизация и проценты по рассматриваемой капитализированной аренде с фиксированными платежами. R = 60 — нормализованные годовые денежные выплаты по той же группе договоров. Разность B − R = 140 здесь является аналитическим показателем после арендных выплат. Это не опубликованная EBITDA, не автоматическое восстановление прибыли по прежнему IAS 17 и не обязательный бухгалтерский промежуточный итог.
Денежная выплата и расход периода могут различаться. Арендные каникулы, авансы и график платежей сдвигают их относительно друг друга. В R нельзя повторно включать переменные или краткосрочные арендные расходы, уже уменьшившие B. Нормализация должна объяснять такие различия, а не устранять реальные договорные платежи. Однородный набор фиксированных договоров выбран именно для отслеживания одного периметра в числителе и знаменателе.
| Подход | Стоимость предприятия, млн | Знаменатель, млн | Мультипликатор, раз |
|---|---|---|---|
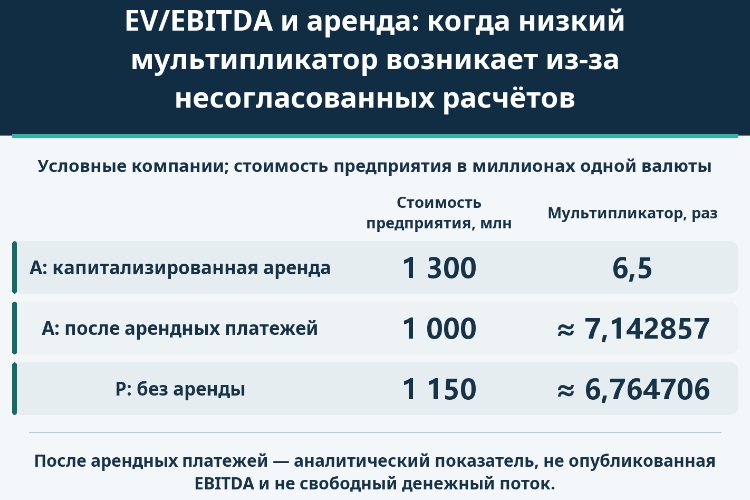
| Капитализированная аренда | 1 300 | 200 | 6,5 |
| Показатель после денежных арендных платежей | 1 000 | 140 | ≈ 7,142857 |
| Несогласованность: нет ни обязательства, ни вычета аренды | 1 000 | 200 | 5 |
| Несогласованность: обязательство плюс вычет аренды | 1 300 | 140 | ≈ 9,285714 |
Подход с капитализацией включает обязательство в EV и использует EBITDA до соответствующих денежных выплат: 1 300 / 200 = 6,5 раза. Альтернативный подход исключает обязательство из EV и вычитает те же платежи из операционного показателя: 1 000 / 140 = 50/7, приблизительно 7,142857 раза. Второй результат нужно обозначать как EV к аналитическому показателю после аренды, а не выдавать за ту же опубликованную EV/EBITDA.
Расчёт 1 000 / 200 = 5 исключает обязательство, не уменьшая знаменатель на соответствующие выплаты. Обратная комбинация 1 300 / 140 = 65/7, примерно 9,285714, соединяет числитель с обязательством и знаменатель после выплат. Это несогласованность относительно двух определённых здесь рамок сравнения. Речь не о запрете любого иного оценочного коэффициента: другую конструкцию необходимо обосновать через её собственный экономический смысл.
При E > 0, L ≥ 0 и B > R ≥ 0 равенство имеет вид E / (B − R) = (E + L) / B. Преобразование даёт L = ER / (B − R). Для E = 1 000, B = 200 и R = 60 остаток, уравнивающий отношения, равен 3 000/7, примерно 428,571429, а не исходным 300.
Если зафиксировать E, B и L, аналогичная граница для платежей — R = BL / (E + L), то есть 600/13, около 46,153846. Ниже точной границы мультипликатор после аренды меньше 6,5, выше — больше, пока знаменатель положителен. Отдельная контрольная подстановка R = 40 даёт 1 000 / 160 = 6,25. Исходные R = 60 приводят примерно к 7,14.
Это алгебраические условия равенства показателей, а не правила признания арендного долга или оценки его справедливой стоимости. L — запас на дату, R — годовой поток. Оставшийся срок, расписание платежей и состав договоров меняют их соотношение. Шесть десятичных знаков помогают воспроизвести арифметику, но не означают такую точность прогнозирования аренды. Нулевой или отрицательный знаменатель нельзя ранжировать как обычный положительный мультипликатор.
Добавим компанию P без аренды: её EV равна 1 150, EBITDA — 170. Коэффициент составляет 115/17, приблизительно 6,764706. В контролируемом примере у P нет арендных статей, которые следовало бы менять при переходе между подходами.
| Внутренне согласованный подход | Компания A, раз | Компания P без аренды, раз |
|---|---|---|
| Капитализированная аренда | 6,5 | ≈ 6,764706 |
| Показатель после денежных арендных платежей | ≈ 7,142857 | ≈ 6,764706 |
В капитализированной версии A имеет 6,5 против примерно 6,76 у P и находится ниже. После вычета денежных платежей показатель A составляет примерно 7,14 и оказывается выше. Между сравнениями не изменились курс акций, операционный прогноз или договорные выплаты. Изменилась аналитическая база. Скринер, сохраняющий лишь меньшее число, скрывает чувствительность результата отбора.
Ни одна из этих позиций не доказывает относительную дешевизну. Модель не устанавливает одинаковые темпы роста, возраст активов, поддерживающие капитальные затраты, остаточные права собственности и операционный риск. Владелец помещения может нести иные будущие затраты на обновление, чем арендатор. Обе сверенные версии полезно показать одновременно и затем исследовать эти различия, а не выбирать определение, ставящее понравившуюся компанию первой.
Предположим, что годовые выплаты 60 состоят из погашения основного долга 45 и процентов 15. Амортизация права пользования отдельно задана равной 50. Если начать с определённой выше EBITDA 200, частичная сверка денежных средств выглядит как 200 − 45 − 15 = 140. Вычет только основного долга даёт 155 и оставляет за рамками 15 реальных выплат. Перенос в другую строку отчёта не отменяет расход денег.
Вычисление 200 − 50 − 60 = 90 тоже не является этой сверкой. EBITDA уже исключает неденежную амортизацию; повторно вычесть её и затем всю арендную выплату — значит смешать переход по прибыли с переходом по денежным средствам. При старте с EBIT соответствующую амортизацию, наоборот, сначала прибавляют, а затем заменяют фактическими платежами. Два пути нельзя механически наложить друг на друга.
Даже корректные 140 — не свободный денежный поток. Ещё не учтены проценты по другим источникам финансирования, налоги, изменения оборотного капитала, капитальные вложения и иные корректировки. Необходимо собрать выплаты из всех относящихся к ним разделов отчёта, не принимая переклассификацию за новую генерацию денег. Погашение основного долга на 45 также не доказывает уменьшения остатка на 45: новые договоры и другие изменения не заданы.
Цель — не отыскать минимальный коэффициент. Полезен прослеживаемый расчёт, связывающий обязательства, операционный показатель и платежи. Лишь после проверки этих связей мультипликатор становится осмысленной отправной точкой для оценки.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


