


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.




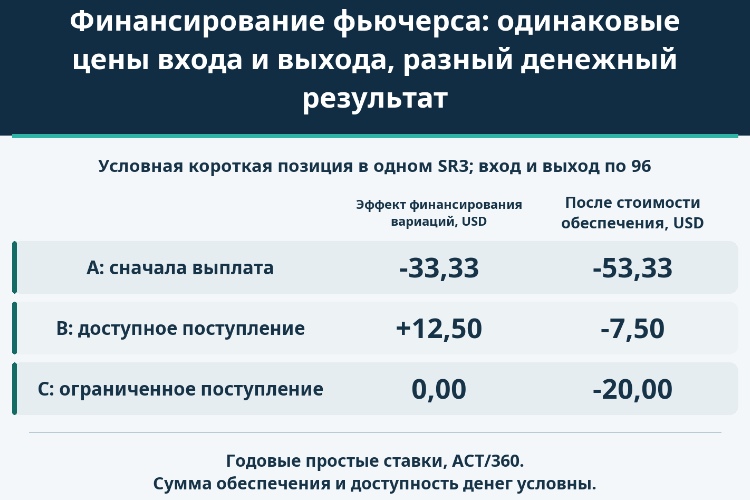
Нулевой валовой результат сделки не отменяет промежуточной потребности в деньгах. Три траектории разделяют финансирование убытка, доступный и заблокированный выигрыш, а затем добавляют стоимость первоначального обеспечения.
Продать фьючерс по 96 и выкупить его по 96 означает получить нулевой результат от изменения цены до учёта затрат. Но это не доказывает, что позиция не требовала денег в промежутке. Если убыток пришлось оплатить за два месяца до поступления компенсирующего выигрыша, этот период нужно было профинансировать. Обратная последовательность потоков способна изменить итоговую кассу при тех же ценах входа и выхода.
Недостающая переменная — порядок появления доступных денежных средств. В трёх условных вариантах короткой позиции SOFR финансовый эффект вариационных платежей составляет −33,33 USD, +12,50 USD либо ноль. После отдельной стоимости первоначального обеспечения результаты равны −53,33 USD, −7,50 USD и −20,00 USD. Это не действующие тарифы брокеров и не прогнозы доходности.
Трёхмесячный фьючерс CME на SOFR, SR3, имеет стоимость 25 USD на базисный пункт годовой ставки, или 2 500 USD на полный пункт цены IMM. Котировка строится как 100 минус ставка. Поэтому короткая позиция теряет при росте цены. Снижение подразумеваемой ставки не означает снижения фьючерсной цены; смешение этих направлений меняет знак денежного расчёта.
В методике клиринга CME ежедневные денежные вариации рассчитываются между ценой сделки или предыдущей расчётной ценой и текущей расчётной ценой с учётом направления позиции. Однако это не устанавливает момент, когда брокер разрешит клиенту вывести деньги. Клиринговое зачисление, запись в отчёте и доступный ресурс для внешнего платежа могут различаться.
Предположим продажу одного SR3 по 96 в день 0 и выкуп по 96 в день 90 до истечения контракта. Номера дней обозначают условные даты денежных расчётов клиента; интервалы измеряются фактическими календарными днями. Это не 90 рабочих дней и не реальный календарь экспирации. Между показанными изменениями цены постоянны. Исполнение по 96 и своевременность платежей предполагаются; комиссии, налоги, валютные и исполнительские издержки исключены. Этот счёт отличается от расчёта сложной ставки для окончательного исполнения фьючерса SOFR.
| Условная траектория | Цена фьючерса в день 30 | Вариационный платёж в день 30, USD | Вариационный платёж в день 90, USD | Валовой торговый результат, USD |
|---|---|---|---|---|
| A: сначала выплата | 97 | -2 500,00 | +2 500,00 | 0,00 |
| B: поступление можно разместить | 95 | +2 500,00 | -2 500,00 | 0,00 |
| C: поступление ограничено | 95 | +2 500,00 | -2 500,00 | 0,00 |
На траектории A цена в день 30 повышается с 96 до 97. Продавец перечисляет 1 × 2 500 = 2 500 USD. Это полный ценовой пункт, а не базисный пункт ставки стоимостью 25 USD. Предположим, платёж обязателен в тот же день, другой ликвидности нет, но доступен отдельный заём под условные 8 % годовых простыми процентами.
Возврат цены к 96 в день 90 даёт поступление 2 500 USD. Деньги заняты на 90 − 30 = 60 календарных дней. При ACT/360 проценты равны 2 500 × 0,08 × 60/360 = 100/3, приблизительно 33,33 USD.
Полученный в день 30 заём не является доходом: он оплачивает вариационный платёж. Поступление в день 90 погашает ровно 2 500 USD основного долга, но проценты остаются к уплате. Финансовый эффект равен −33,33 USD, а не ещё одному убытку 2 500 USD. Последующее поступление также нельзя считать новым чистым выигрышем, забыв о первом списании.
Такой результат предполагает, что позиция дожила до условного возврата цены. При выкупе по 97 в день 30 валовой торговый убыток составляет 2 500 USD. Воображаемый разворот в день 90 не оплачивает сегодняшнее обязательство и не помогает уже закрытой позиции.
В B порядок цен обратный: в день 30 цена падает с 96 до 95, а в день 90 возвращается к 96. Короткая позиция сначала получает 2 500 USD, затем выплачивает их. Предполагается, что первое поступление полностью и сразу доступно для вывода и размещения вне счёта, без других требований к этим деньгам до конечного списания.
При размещении под 3 % годовых простыми процентами на 60 дней возвращается 2 500 × (1 + 0,03 × 60/360) = 2 512,50 USD. После конечного платежа 2 500 USD остаётся 12,50 USD. Возвращённый основной капитал инвестиции не является прибылью; он должен быть доступен до срока платежа. Актив, который можно продать лишь позже или по неизвестной цене, не соответствует условию.
В C цены и вариационные суммы точно такие же, как в B. Но поступление нельзя вывести или заложить, и оно не приносит процентов. Оно остаётся на счёте и может покрыть списание в день 90, поэтому дополнительный финансовый эффект равен нулю. Если запрещено и такое использование, возникает новая потребность в финансировании, не включённая в C. Это альтернативные условия счетов, а не универсальная брокерская политика.
Добавим независимый слой: 2 000 USD первоначального обеспечения вносятся в день 0 и возвращаются в день 90. Сумма вымышлена; это не актуальное требование SR3 и не гарантия срока освобождения средств. Отдельный заём на фиксированные 90 дней финансирует её под 6 % годовых простыми процентами, а заложенные деньги приносят условные 2 %, также по ACT/360.
Проценты по займу равны 2 000 × 0,06 × 90/360 = 30 USD. Доход на обеспечение составляет 2 000 × 0,02 × 90/360 = 10 USD. Чистая стоимость удержания обеспечения — 20 USD. Возвращённые 2 000 USD погашают основной долг; внесение и возврат этой суммы сами по себе не создают торгового убытка или прибыли.
Чтобы одинаковые 20 USD применялись ко всем траекториям, нужно важное условие: основная сумма займа остаётся непогашенной все 90 дней, а досрочное погашение в модели не допускается. Поэтому B размещает доступное поступление под 3 %, а не погашает долг под 6 %; автоматического зачёта нет. Это явно заданное ограничение, а не утверждение об оптимальности такой политики. При разрешённых погашении и повторном привлечении следует пересчитать всю схему управления деньгами.
Реальные требования меняются. CME различает первоначальную и поддерживающую маржу и связывает их уровни с риском. Исторические суммы примеров не определяют сегодняшние требования; брокер может добавить ограничения. Постоянное обеспечение изолирует механизм модели, но не устраняет риск дополнительных требований на практике.
| Условная траектория | Финансовый эффект вариационных платежей, USD | Чистая стоимость первоначального обеспечения, USD | Общий чистый результат, USD | Пик основной суммы заимствований, USD |
|---|---|---|---|---|
| A: сначала выплата | -33,33 | 20,00 | -53,33 | 4 500,00 |
| B: поступление можно разместить | +12,50 | 20,00 | -7,50 | 2 000,00 |
| C: поступление ограничено | 0,00 | 20,00 | -20,00 | 2 000,00 |
После общих 20 USD траектория A заканчивается на −160/3, примерно −53,33 USD; B — на −7,50 USD; C — на −20,00 USD. Положительный доход от размещения в B не превращает общий результат в прибыль. У всех трёх накопленный валовой результат фьючерса остаётся нулевым.
A одновременно занимает 2 000 USD для обеспечения и 2 500 USD для вариационного платежа: максимальная основная сумма заимствований равна 4 500 USD. B и C требуют 2 000 USD заёмного капитала согласно своим условиям. Эти цифры не включают начисленные проценты и не являются безопасным бюджетом, пределом потерь или потолком маржи. Проценты уплачиваются в день 90 за счёт других средств счёта, без нового займа для их оплаты и без начисления процентов на проценты в модели.
Внутридневные требования, дополнительный залог, ограничения кредитной линии и задержки поступлений могут повысить потребность. Ликвидность нужно отделять от прибыли. После суммирования всех вариаций нельзя снова прибавлять результат по ценам входа и выхода. Нельзя и признавать весь заём доходом, а весь возврат основного долга расходом.
Начальная выплата V, финансируемая d дней под годовую простую ставку b, даёт −Vbd/360. Доступное начальное поступление V, размещённое под a, даёт +Vad/360. Разница между симметричными ценовыми траекториями составляет V(a + b)d/360, не V(b − a)d/360. Здесь это 2 500 × (0,03 + 0,08) × 60/360 = 275/6, приблизительно 45,83 USD. Одинаковая стоимость обеспечения сокращается при сравнении B с A.
Даже две одинаковые ставки по 3 % оставляют −12,50 USD при ранней выплате и +12,50 USD при доступном раннем поступлении. Равные ставки не отменяют противоположную очередность денег. Если все соответствующие ставки и чистая стоимость обеспечения равны нулю, контролируемые денежные результаты возвращаются к нулевому валовому результату.
Это условные реализованные траектории, не справедливые стоимости с вероятностными весами. Ни распределение, ни кривая дисконтирования, ни ковариация ставок не заданы. Деление 45,83 USD на 25 USD за базисный пункт не оценивает рыночную поправку между фьючерсом и FRA. Продлевать позицию, искусственно удерживая стоимость обеспечения на уровне 20 USD, также неверно: срок, риск и финансирование изменятся.
Вход и выход определяют валовой торговый результат. Для денежного итога требуется ещё знать, кто платил первым, на какой срок, по каким условиям и мог ли использовать зачисленный выигрыш.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


