


- WTI
- XAUUSD
- XAGUSD
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.


















Повышение дисконта по новой сделке репо сокращает доступное финансирование даже при неизменной цене облигаций. Разбираем, почему внешний денежный взнос и продажа облигаций на ту же сумму дают разные результаты, как проверить капитал и предел сокращения позиции.
Облигации не подешевели, но денег для продления их финансирования всё равно не хватает. Это возможно, если старая сделка репо заканчивается, а новая предусматривает больший дисконт. Самая опасная ошибка в таком расчёте — считать, что продажа облигаций на сумму недостающих денег полностью закроет разрыв. Проданные бумаги уже нельзя одновременно использовать как базу нового финансирования.
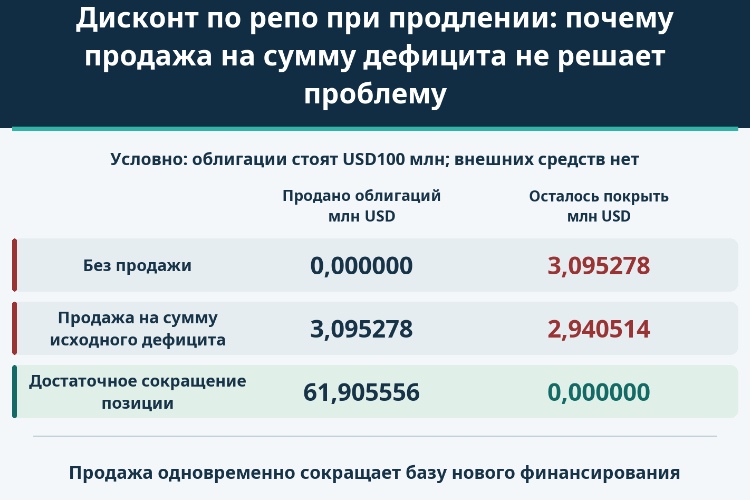
Рассмотрим условную позицию с полной рыночной стоимостью 100 млн USD. Новый дисконт повышается с 2% до 5%. При учёте процентов сохранить всю позицию можно, внеся около 3,095 млн USD. Без внешнего взноса потребуется продать не 3,095 млн, а примерно 61,906 млн USD бумаг. Разница возникает из балансовой арифметики, а не из предполагаемой комиссии или падения цены.
Мы смотрим на сделку со стороны получателя денег, сохраняющего экономическую облигационную позицию. Юридическая конструкция репо включает продажу бумаг с договорённостью об обратном выкупе, а экономически выполняет функцию обеспеченного финансирования. Поэтому бумаги нельзя автоматически считать свободными от ограничений активами, которыми можно в любой момент рассчитаться с третьим лицом.
Первоначальная полная стоимость бумаг V₀ равна 100 000 000 USD, включая накопленный купонный доход. При дисконте h₀ = 2% начальная денежная сумма C₀ = (1 − h₀)V₀ составляет 98 000 000 USD. Разница 2 000 000 USD — собственный экономический капитал позиции. Это не сумма процентов по репо.
Старая сделка заключена на семь фактических дней под условные 5% годовых простыми процентами, с выбранной базой ACT/360. Проценты начисляются на 98 млн полученных денег, а не на 100 млн стоимости бумаг: I = 98 000 000 × 0,05 × 7/360 = 95 277,78 USD после округления. К погашению требуется D = 98 095 277,78 USD.
ACT/360 здесь задана, а не объявлена универсальной нормой. Мы также исключаем купонные выплаты, иные потоки, комиссии, налоги и ежедневные передачи дополнительного обеспечения. Будущие проценты по новой сделке относятся к следующему периоду и не прибавляются повторно к сегодняшнему D. Меняются условия новой сделки после завершения старой, а не предполагается односторонняя переоценка условий действующего срочного договора.
Зафиксируем знаменатель: h = (V − C)/V, где V — полная стоимость бумаг, C — предоставляемые деньги. При h = 5% финансирование составляет 95% V. Если все бумаги по-прежнему стоят 100 млн USD, новая сделка даст 95 млн. Для сохранения всей позиции не хватает G = D − 95 млн = 3 095 277,78 USD: 3 млн из-за снижения финансируемой доли и 95 277,78 из-за старых процентов.
Это требует неизменной полной стоимости с накопленным доходом, а не только неизменной чистой цены. Дисконт вырос на три процентных пункта. Он не является ни годовой ставкой, ни немедленным убытком. Совпадение нового дисконта 5% со ставкой старого репо 5% случайно: у них разные основания и функции.
Если договор использует отношение обеспечения к денежной сумме m = V/C, то m = 1/(1 − h). Дисконту 5% соответствует 105,263158%, а не 105%. При m = 105% дисконт равен 4,761905%; бумаги стоимостью 100 млн дают 95 238 095,24 USD, на 238 095,24 больше, чем при дисконте 5%. Поэтому до сравнения предложений надо проверить определение показателя в договоре.
Пусть x — стоимость продаваемой части бумаг. Остаётся V − x, и новая денежная сумма равна 0,95(V − x). Без внешнего взноса общие источники погашения составляют x + 0,95(V − x) = 0,95V + 0,05x. Продажа приносит один доллар, но одновременно уменьшает новое финансирование на 95 центов. Чистое улучшение составляет пять центов.
Это не комиссия 95%: мы просто исключили двойной счёт одного актива как проданного и одновременно переданного по новой сделке репо. Для закрытия исходного разрыва требуется x = G/0,05 = 61 905 555,56 USD. После продажи остаётся 38 094 444,44 USD бумаг, а новое финансирование составляет 36 189 722,22 USD.
| Вариант | Внешние средства, USD | Рыночная стоимость проданных бумаг, USD | Стоимость оставшихся бумаг, USD | Деньги по новому репо, USD | Остаточный дефицит, USD |
|---|---|---|---|---|---|
| Сохранить все бумаги с внесением средств | 3 095 277,78 | 0,00 | 100 000 000,00 | 95 000 000,00 | 0,00 |
| Без взноса продать только на сумму исходного дефицита | 0,00 | 3 095 277,78 | 96 904 722,22 | 92 059 486,11 | 2 940 513,89 |
| Достаточное сокращение позиции без взноса | 0,00 | 61 905 555,56 | 38 094 444,44 | 36 189 722,22 | 0,00 |
Если продать лишь на сумму первоначального дефицита 3 095 277,78 USD, новая денежная сумма снизится до 92 059 486,11 USD. Вместе с выручкой этого недостаточно: остаётся 2 940 513,89 USD. Внешний взнос и продажа имеют разный эффект именно потому, что взнос не уничтожает базу нового финансирования.
Расчёты выполнены без промежуточного округления. В таблице суммы отдельно округлены до центов, поэтому их ручное сложение иногда даёт отклонение в один цент. Контрольный вариант без процентов ещё проще: разрыв 3 млн требует продажи 60 млн, оставляет 40 млн бумаг и даёт 38 млн нового финансирования. Это отдельный упрощённый вариант, не числа основной таблицы.
После достаточного сокращения позиции экономический капитал равен стоимости оставшихся бумаг минус новая денежная задолженность: 38 094 444,44 − 36 189 722,22 = 1 904 722,22 USD. Это исходные 2 млн за вычетом 95 277,78 USD процентов. Продажа на 61,9 млн не означает убыток на 61,9 млн: сокращаются и актив, и финансирование.
Если же внести G и сохранить все облигации, капитал новой структуры составит 5 млн USD. Проверка: 2 млн − старые проценты + внешний взнос = 5 млн. Взнос — новый источник капитала, не прибыль. В этом исключительно однопозиционном балансе отношение активов к капиталу снижается с 50 до 20. Это не норматив для всего рынка и не расчёт совокупного плеча многопозиционного фонда.
Для внешних средств E ≥ 0 и дисконта 0 < h < 1 минимальная продажа записывается как x = max(0, [D − (1 − h)V − E]/h). Но решение должно удовлетворять x ≤ V. Положительное число из формулы ещё не доказывает, что существует соответствующее количество доступных активов.
| Полная стоимость бумаг при продлении, USD | Взнос для сохранения всех бумаг, USD | Расчётная продажа без внешних средств, USD | Выполнимость по объёму активов | Дефицит после продажи всех бумаг, USD |
|---|---|---|---|---|
| 100 000 000,00 | 3 095 277,78 | 61 905 555,56 | Арифметически выполнимо | 0,00 |
| 99 000 000,00 | 4 045 277,78 | 80 905 555,56 | Арифметически выполнимо | 0,00 |
| 96 000 000,00 | 6 895 277,78 | 137 905 555,56 | Превышает имеющиеся активы; невыполнимо | 2 095 277,78 |
Если полная стоимость снизится до 99 млн, без внешних денег потребуется продать 80 905 555,56 USD — арифметически в пределах имеющихся активов. При стоимости 96 млн формула выдаёт 137 905 555,56 USD, чего продать невозможно. Даже продажа всех 96 млн оставляет 2 095 277,78 USD старого обязательства без источника оплаты.
Такой результат обозначает нехватку средств в заданном наборе активов и обязательств, а не юридическое заключение о несостоятельности реального лица. Другие активы, зачёт, дополнительный кредит или капитал могли бы изменить модель, но нельзя молча считать их одобренными. Даже арифметически допустимая продажа ещё зависит от ликвидности и исполнения.
Сценарий без внешнего взноса означает отсутствие чистого пополнения капитала в итоговой структуре, а не отсутствие потребности во внутридневных средствах. Чтобы продать бумаги, может потребоваться их возврат по старому репо. Чтобы получить возврат, нужны деньги для расчёта. Новое финансирование и выручка от продажи тоже поступают в определённые моменты, а не одновременно по умолчанию.
Необходимо согласовать возврат или освобождение бумаг, расчёт по продаже, поступление нового финансирования и старый платёж. Синхронные расчёты, промежуточная кредитная линия или иной механизм могут помочь, но здесь ни один из них не обещан. Предполагаются также возможность продать любую долю по выбранной стоимости, отсутствие спреда и воздействия на цену, право бумаг участвовать в новой сделке и доступность нового контрагента.
Это различие важно и при сравнении подразумеваемой ставки репо с фактической стоимостью финансирования. Доходностный показатель не отвечает на вопрос, сколько денег поступит и когда. Купонные потоки, цены исполнения, минимальный лот, разные даты расчёта или портфельный зачёт потребуют новой таблицы источников и выплат.
Размер дефицита отвечает на вопрос о внешних деньгах. Размер сокращения позиции зависит ещё и от того, как продажа уменьшает последующее финансирование. Именно это второе действие делает небольшое ужесточение дисконта существенным ограничением даже при неизменной стоимости облигаций.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


