


- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.









Более крупная ликвидационная выплата может оказаться менее выгодной из-за задержки. Сопоставьте исполнимую продажу и чистые выплаты на одну дату, рассчитайте порог равенства и отделите расходы фонда от личных удержаний и доступности денег.
Сообщение о ликвидации ETF ставит перед владельцем практический вопрос: продать бумаги, пока биржевые торги ещё идут, или дождаться распределения имущества фонда? Продажа ниже последней стоимости чистых активов выглядит неприятно, но сама по себе не доказывает преимущество ожидания. Для продажи важна исполнимая цена; для ожидания — чистое право на деньги и срок, когда ими получится воспользоваться.
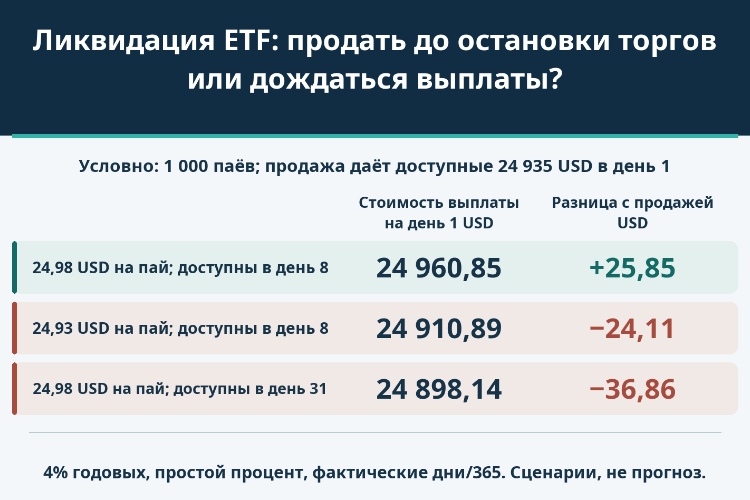
Сравнение начинается с одной общей даты. В условном примере продажа даёт 24 935 USD, доступных в день 1. Выплата 24 980 USD в день 8 при выбранной ставке денежной альтернативы стоит на эту же дату на 25,85 USD больше. Если те же деньги доступны лишь в день 31, ожидание уже проигрывает продаже 36,86 USD. Сумма не уменьшилась: изменился только срок.
Закрытие всего фонда не равнозначно исключению из листинга одной биржи. Конвертация класса или слияние с другим фондом тоже могут оставлять иные активы и права. Ниже рассматривается гипотетический зарегистрированный в США ETF с денежной ликвидацией. Его модель не устанавливает одинаковые юридические, биржевые или налоговые процедуры для всех стран и видов инструментов.
Нужно разделять объявление, последнюю торговую сессию, определение права на распределение, отправку денег эмитентом и фактическую доступность у брокера. Прекращение создания и погашения паёв на первичном рынке также не обязательно совпадает с последним временем продажи частным инвестором на бирже. Одного поля «дата ликвидации» для операционного решения недостаточно.
В дополнении BELT от 12 июня 2026 года ориентировались на завершение торгов 12 августа, остановку 13-го и отправку денег 17-го. Позднее эмитент указал последнюю цену закрытия 40,04 USD и распределение 39,926954 USD. Это ретроспективные данные, а не гарантия продажи по закрытию для каждого владельца или его личный результат после налогов. Отправка денег также не удостоверяет их одновременную доступность во всех брокерских счетах.
Пусть инвестор владеет 1 000 паями. Старая справочная стоимость чистых активов на пай — 25,00 USD; исполнимый спрос по 24,94 USD достаточен для всей позиции. Полные расходы инвестора на продажу составляют 5 USD. Чистая сумма равна 1 000 × 24,94 − 5 = 24 935 USD. Это придуманные учебные условия, не котировки BELT и не действующий тариф посредника.
Последняя сделка, середина спреда и индикативная стоимость активов не заменяют этот спрос. Если по лучшей цене стоит лишь часть объёма, потребуется оценка нескольких исполнений. Лимитная заявка, напротив, может остаться без исполнения. Различие между рыночной ценой ETF и стоимостью чистых активов здесь нужно для расчёта реального выхода в деньги, а не только видимого дисконта.
Для модели выручка доступна в день 1. Это отдельное допущение, а не универсальный срок расчётов и не обещание свободного вывода средств. Ограничения счёта, обработка брокером и валютные операции меняют фактическую дату. Когда торги прекращены, прежняя котировка уже не остаётся исполнимой альтернативой; нельзя сохранять её в расчёте как возможность, которой всё ещё можно воспользоваться.
Обозначим L окончательную денежную выплату на пай после расходов и обязательств фонда, но до налогов и комиссий конкретного владельца. Такой порядок отделяет два уровня затрат. При подготовке к закрытию фонд может продавать активы и переходить в деньги. Сохранение паёв поэтому не гарантирует прежнюю полную рыночную экспозицию к индексу или стратегии до последнего дня.
Отдельный пример формирования чистой суммы: будущая реализация активов по 25,00 USD на пай за вычетом 0,02 USD расходов или резервов оставляет L = 24,98. При валовом поступлении 24,95 и том же вычете получается 24,93. Первые 25,00 — самостоятельное предположение о будущем, а не автоматическое перенесение старой стоимости активов в гарантированное требование.
Если в расчёт уже внесено чистое L, повторно вычитать 0,02 нельзя. Резерв тоже не всегда окончательная потеря: его последующее высвобождение образует новый денежный поток. Простой вариант с одной выплатой предполагает, что ею погашаются все рассматриваемые права. Если сохраняются дополнительные требования или возможность следующих распределений, модель необходимо расширить, а не объявлять их несуществующими.
Общая дата — день, когда были бы доступны деньги от продажи. Условная ставка альтернативного размещения долларовых средств равна 4% годовых, простой процент с фактическими календарными днями на базе 365. Это не доходность ETF, не актуальный депозитный тариф и не ставка, скорректированная на риск неопределённой ликвидации. Она описывает лишь выбранный способ сопоставления времени получения денег.
Для выплаты, доступной через d дней после дня 1, сопоставимая стоимость составляет V = 1 000L / (1 + 0,04d/365). Разница с продажей — V − 24 935. Каждая строка представляет отдельную альтернативу, а не очередной транш. Пока исключены личные налоги, плата за ожидание и другие поступления или удержания.
| Условный сценарий | Чистая выплата на пай USD | Дополнительные календарные дни | Номинальная выплата USD | Стоимость на день 1 USD | Разница с продажей USD |
|---|---|---|---|---|---|
| 24,98 на пай, доступны в день 8 | 24,98 | 7 | 24 980,00 | 24 960,85 | +25,85 |
| 24,93 на пай, доступны в день 8 | 24,93 | 7 | 24 930,00 | 24 910,89 | −24,11 |
| 24,98 на пай, доступны в день 31 | 24,98 | 30 | 24 980,00 | 24 898,14 | −36,86 |
День 8 означает семь дополнительных календарных дней. В первой строке номинальное преимущество 45 USD превращается в 25,85 USD на общую дату. Временная корректировка не является новой комиссией фонда. Вторая строка сохраняет срок, но уменьшает чистую выплату: так отдельно проверяется результат реализации активов.
Третья строка оставляет выплату 24 980 USD неизменной, сдвигая её доступность до дня 31. Тридцать дополнительных дней дают стоимость 24 898,14 USD на день 1, ниже выручки от продажи. Вероятности сценариям не присваиваются. Положительная разница означает преимущество при данных условиях, а не утверждение об их вероятности; округления используются только для отображения.
Можно не угадывать конечное распределение, а решить обратную задачу: L* = (24 935/1 000) × (1 + rd/365), где r — годовая простая ставка. Ожидание строго выигрывает в этой модели только при L выше неокруглённого порога. Равенство означает одинаковую денежную стоимость двух выходов.
| Дополнительные дни | Годовая простая ставка альтернативного дохода | Чистая выплата на пай для равенства вариантов USD |
|---|---|---|
| 7 | 0% | 24,93500000 |
| 7 | 4% | 24,95412822 |
| 30 | 4% | 25,01697808 |
При нулевой альтернативной ставке порог составляет 24,935 USD на пай. При 4% и семи дополнительных днях — примерно 24,95412822 USD; при тридцати днях — примерно 25,01697808 USD. Условная выплата 24,98 превышает первый порог с процентами, но не второй. Следовательно, выплата выше цены в заявках покупателей — 24,94 USD — сама по себе не доказывает выгоду ожидания.
Речь не о безубыточности с момента первоначальной покупки: цена приобретения вообще не задана. Восемь знаков после запятой показывают работу формулы, а не точность прогноза или исполнимую котировку. При небольшом разрыве важны полные числа и обновлённые сроки, комиссии и доступная ставка. Изменение входных условий передвигает порог, поэтому его нельзя считать постоянной характеристикой ETF.
При сложной ликвидации фонд может распределить основную часть денег и оставить неликвидные активы либо резерв под обязательства. Каждая чистая выплата требует своей даты. При той же простой процентной конвенции суммируются отдельные суммы, делённые на 1 + r × их дополнительные дни/365. Нельзя перенести всё на дату первого транша или обнулить неопределённый остаток лишь ради завершённой таблицы.
Налоги владельца, удержания, налоговая стоимость приобретения и режим счёта могут давать разные результаты при продаже и распределении. Их суммы и сроки относятся к соответствующему маршруту денежных потоков. Налоговое описание в американском уведомлении не определяет правила другого резидентства или счёта. При этом личные расходы нельзя смешивать с затратами фонда, уже включёнными в чистое L.
Продажа ради покупки другого актива дополнительно меняет рыночный риск. Неизвестный будущий рост заменяющего ETF нельзя поставить вместо условных 4% по деньгам и объявить гарантированным упущенным доходом. Контролируемый расчёт намеренно фиксирует валюту, количество и временную конвенцию. Сравнение новых портфелей, остаточных активов и личного налогообложения потребует других данных.
Решение требует не пары цифр с экрана, а связки исполнимой продажи, чистого права и доступных денег. Тогда можно понять, откуда берётся разница: из реализации активов, удержаний или времени ожидания.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


