


- WTI
- XAUUSD
- XAGUSD
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.


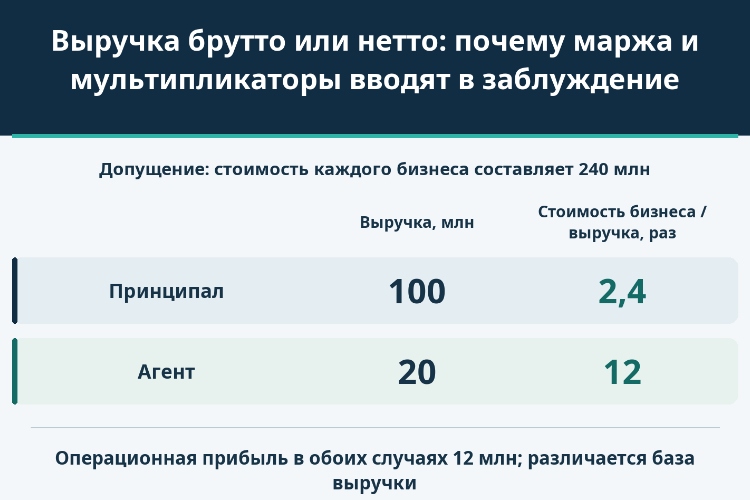
Валовая маржа 100% может давать ту же операционную прибыль, что и маржа 20%. Три расчетных примера отделяют роль принципала и агента от снижения комиссии и изменения структуры бизнеса.
Компания с валовой маржой 100% выглядит привлекательнее компании с маржой 20%. Бизнес, оцененный в 2,4 выручки, кажется дешевле бизнеса с коэффициентом 12. Однако оба впечатления могут возникнуть из-за того, что в отчетности по-разному определяется сама выручка. В приведенном ниже примере валовая и операционная прибыль двух видов деятельности совпадают.
Для сравнения акций нужно сначала отделить платеж конечного покупателя от дохода, который зарабатывает сама компания. Она предоставляет контролируемый ею товар или услугу либо организует исполнение другой стороной? Ответ влияет на знаменатель коэффициентов. Затем необходимо различить учетное представление, реальное снижение комиссионного дохода и изменение соотношения направлений бизнеса.
В рамках МСФО 15 анализ начинается с конкретного товара или услуги, обещанных клиенту. Принципал контролирует этот объект до передачи покупателю и признает соответствующую выручку в полной сумме. Агент организует предоставление другой стороной и признает свое вознаграждение или комиссию. Это не два свободно выбираемых способа улучшить отчетность при неизменных условиях договора.
Ответственность за исполнение, риск запасов и возможность определять цену могут свидетельствовать о контроле. Но они не образуют голосование по трем признакам. Выставление счета, получение всей оплаты или использование слова «платформа» сами по себе не определяют результат. В пределах одной компании разные обязательства перед клиентами могут предполагать разные роли.
Поэтому читать следует прежде всего учетную политику по выручке, описание обязательств к исполнению и существенных суждений в примечаниях. Если важных договорных фактов нет, вывод может остаться открытым. Биржевой коэффициент не восполняет отсутствующие сведения и не дает основания переводить всю выручку в произвольную расчетную сумму нетто.
Все суммы в примере выражены в миллионах одной условной валюты, а отчетные периоды одинаковы. Рассматриваются два бизнеса с различными договорными обстоятельствами, обоснованно действующие как принципал и агент. Сумма сделок с конечными клиентами у каждого равна 100. Затраты на покупку товара либо сумма, подлежащая перечислению поставщику, составляют 80. До прочих операционных расходов остается 20; сами расходы равны 8.
Чтобы выделить эффект знаменателя, у агента не предполагается дополнительной себестоимости продаж. Из расчета исключены налоги, возвраты, финансирование, временные разрывы платежей и прочие затраты. Это арифметическая изоляция фактора, а не утверждение об одинаковом риске и капиталоемкости. Один неизменный договор не предлагается учитывать двумя способами на выбор.
| Показатель | Деятельность принципала | Агентская деятельность |
|---|---|---|
| Сумма конечных сделок, млн | 100 | 100 |
| Признанная выручка, млн | 100 | 20 |
| Себестоимость продаж, млн | 80 | 0 |
| Валовая прибыль, млн | 20 | 20 |
| Валовая маржа | 20 % | 100 % |
| Операционная прибыль, млн | 12 | 12 |
| Операционная маржа | 12 % | 60 % |
| Заданная стоимость бизнеса, млн | 240 | 240 |
| Стоимость бизнеса / выручка, раз | 2,4 | 12 |
| Стоимость бизнеса / операционная прибыль, раз | 20 | 20 |
Принципал признает выручку 100 и себестоимость 80: валовая прибыль равна 20, маржа — 20/100, или 20%. Агент отражает выручку 20 и в данной модели нулевую дополнительную себестоимость: валовая прибыль также 20, но маржа 100%. После расходов 8 обе деятельности получают операционную прибыль 12. Операционная маржа при этом различается: 12% и 60%.
Реальный агент может нести прямые затраты на оказание услуги. Маржа 100% возникает из условий примера, а не из обязательного свойства агентского бизнеса. Оставшиеся 20 — аналитический промежуточный итог, не чистая прибыль и не свободный денежный поток. Нельзя объявлять его универсальным стандартным показателем «чистой выручки» для всех компаний.
Зададим каждому бизнесу стоимость предприятия 240 на одну дату оценки. Равенство является исходным условием, а не выводом о справедливой стоимости. Деление на выручку дает 240/100 = 2,4 для принципала и 240/20 = 12 для агента. Пятикратный разрыв не связан с различием в принятой операционной прибыли.
Если использовать операционную прибыль, в обоих случаях получится 240/12 = 20. Так устраняется конкретное несовпадение базы выручки, но оценка на этом не заканчивается. Капитальные затраты, оборотный капитал, реинвестирование для роста и договорные риски способны обосновать разную стоимость. Операционную прибыль также нельзя незаметно подменять EBITDA, чистой прибылью или средствами, доступными акционерам.
Сначала следует согласовать и числитель: связь капитализации, чистого долга и стоимости предприятия помогает не смешивать цену собственного капитала со стоимостью операционного бизнеса. Для знаменателя нужны сопоставимые периоды, периметр консолидации и разделение фактических данных и прогнозов. Исправление одного учетного различия не устраняет остальные ограничения сравнения.
Теперь оставим агентский принцип учета неизменным. Пусть G — денежная сумма сделок, t — комиссионный доход, деленный на G, а O — прочие операционные расходы. При отсутствии дополнительной себестоимости выручка составляет G × t, операционная прибыль — G × t − O. У t здесь задано точное содержание; показатель, публикуемый компанией под похожим названием, может рассчитываться иначе.
Если G увеличивается со 100 до 120, а t падает с 20% до 15%, выручка уменьшается с 20 до 18. При расходах 8 операционная прибыль снижается с 12 до 10. Падение равно одной шестой, примерно 16,666667%, хотя сумма сделок выросла на 20%. На единицу проведенного оборота зарабатывается меньше. Никакого перехода от выручки брутто к нетто в этом сценарии нет.
| Независимый сценарий | Сумма сделок, млн | Комиссионный доход / сумма сделок | Выручка, млн | Прочие операционные расходы, млн | Операционная прибыль, млн |
|---|---|---|---|---|---|
| Базовый случай | 100 | 20 % | 20 | 8 | 12 |
| Сумма сделок +20%, комиссия 15% | 120 | 15 % | 18 | 8 | 10 |
| Сохранить прибыль при расходах 8 | 120 | 1/6 ≈ 16,666667 % | 20 | 8 | 12 |
| Сохранить прибыль при расходах 10 | 120 | 11/60 ≈ 18,333333 % | 22 | 10 | 12 |
Чтобы сохранить прежнюю прибыль 12, необходимо t = (12 + O) / G. При G = 120 и O = 8 требуется ровно 1/6, примерно 16,666667%. При росте расходов до 10 порог становится 22/120 = 11/60, примерно 18,333333%. Денежные результаты в таблице рассчитаны по точным дробям; показанные проценты округлены.
Выше соответствующего порога прибыль превышает 12, на пороге лишь сохраняется. Это не точка нулевой прибыли: при G = 120 и O = 8 для нее достаточно 8/120 = 1/15, примерно 6,666667%. Сохранение прежнего заработка и отсутствие убытка — разные задачи. Ни один из этих процентов не является отраслевым нормативом вне заданных условий.
Третий, независимый пример объединяет деятельность принципала и агента с действительно различными договорными фактами. Общая сумма клиентских сделок остается 100. В каждом направлении до прочих расходов удерживается 20%, а совокупные прочие расходы равны 8. Обозначим через a долю сделок, в которых компания выступает принципалом.
Общая выручка равна 100a + 20(1 − a), то есть 20 + 80a. Себестоимость составляет 80a. При a = 75% выручка равна 80, себестоимость — 60. При a = 25% они становятся 40 и 20. Валовая прибыль в обоих случаях 20, операционная — 12. Однако валовая маржа увеличивается с 25% до 50%, а операционная — с 15% до 30%.
Выручка уменьшилась вдвое, маржи удвоились, но прибыль в денежном выражении не изменилась. Причина — доли разных видов деятельности, а не право произвольно менять учет одного договора. В реальном бизнесе одновременно могут измениться запасы, возвраты, кредитный риск и финансирование. Без раскрытия по направлениям нельзя вычесть предполагаемую долю поставщика из всей выручки и назвать результат подтвержденным сопоставимым ростом.
Получить от покупателей 100 при обязательстве перечислить поставщикам 80 — не значит иметь 100 для распределения. Признать выручку 20 также не значит уже получить эти деньги или располагать ими без ограничений. Сроки расчетов, возвраты и обязательства требуют отдельной сверки. Вывод о принципале или агенте сам по себе не определяет возможность нетто-представления потоков в отчете о движении денежных средств.
Необходимо проверить и состав суммы сделок. Налоги, доставка, отмененные заказы, возвраты, субсидии и стимулы клиентам могут включаться в один показатель и исключаться из другого. Числитель опубликованной ставки комиссии тоже может быть другим. Сначала нужно воспроизвести раскрытые определения, а затем сравнивать изменения, не вводя собственное универсальное правило корректировки.
Разное отнесение расходов на персонал, технологии и исполнение к себестоимости или другим строкам дополнительно влияет на валовую маржу. Агент может нуждаться в меньших запасах и сохранять существенные операционные или договорные риски. Высокая маржа — повод для проверки, но не самостоятельное доказательство качества бизнеса или нарушения учета.
Полезный итог объясняет, что именно изменилось: база выручки, соотношение видов деятельности или прибыль после расходов. Только после этого высокая маржа и низкий мультипликатор становятся осмысленными аргументами, а не наградой за более удобный знаменатель.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


