


- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.












В американском технологическом секторе за ночь усилились настроения неприятия риска, что привело к очередному снижению индекса NASDAQ.
В американском технологическом секторе за ночь усилилось снижение настроений, что привело к очередному падению индекса NASDAQ. Это отражает растущее беспокойство, а не какой-либо один конкретный фактор, поскольку инвесторы продолжают переоценивать последствия искусственного интеллекта для прибыли, оценок и финансовой дисциплины. Эта слабость распространилась и на Азию, где японские и корейские акции резко упали.
Пока что традиционные и нетехнологические акции демонстрируют большую устойчивость. Это расхождение подтверждает тезис о том, что рынки переживают ротацию секторов, а не полномасштабный период снижения рисков. Однако вопрос о том, сможет ли эта защита сохраниться, если давление со стороны технологического сектора сохранится, остается открытым.
Переоценка рынка обусловлена несколькими взаимосвязанными темами. Во-первых, растет обеспокоенность тем, что ИИ представляет собой скорее конкурентную угрозу для компаний-разработчиков программного обеспечения, чем чистый катализатор роста. Компании-разработчики программного обеспечения, долгое время ценившиеся за лояльность подписчиков и предсказуемые продления контрактов, теперь находятся под пристальным вниманием. Инвесторы задаются вопросом, сможет ли автоматизация на основе ИИ снизить цены, уменьшить затраты на переход к другому поставщику и снизить барьеры для входа новых конкурентов.
Вторая тема — стремительный рост стоимости инвестиций в ИИ. Компания Alphabet сообщила о хороших результатах, но прогнозируемые капитальные затраты в размере 175–185 миллиардов долларов США в этом году значительно превысили ожидания и встревожили инвесторов. Эта обеспокоенность не является единичным случаем. Ожидается, что Alphabet и другие крупные технологические компании в совокупности потратят на ИИ в этом году более 500 миллиардов долларов США. Масштабы расходов заставляют инвесторов сомневаться в краткосрочной окупаемости. В условиях неопределенности сроков монетизации агрессивные инвестиции все чаще рассматриваются скорее как фактор, замедляющий свободный денежный поток, чем как гарантия будущего доминирования.
Третий фактор давления исходил из полупроводникового сектора. Акции AMD пережили самое сильное однодневное падение с 2017 года после публикации неутешительного прогноза. Ожидания были высокими, предполагалось улучшение перспектив благодаря спросу на ИИ и расширению центров обработки данных. Реакция показала, что даже подсектор чипов не застрахован от более широкой рыночной чувствительности. Одного лишь влияния ИИ уже недостаточно, чтобы защитить компании от разочарования, если прогнозы окажутся неудовлетворительными.
На валютных рынках изменение настроений благоприятствовало защитным валютам. Доллар и иена получили поддержку на азиатской сессии, в то время как австралийский и новозеландский доллары ослабли. Евро и фунт стерлингов показали смешанную динамику, поскольку рынки ожидали решений ЕЦБ и Банка Англии.
Несмотря на ежедневные колебания, недельная динамика по-прежнему показывает иную картину. Австралийский доллар остается самой сильной валютой на этой неделе, за ним следуют доллар и фунт стерлингов. Йена продолжает отставать, занимая последнее место, за ней следуют швейцарский франк и новозеландский доллар, а евро и канадский доллар находятся посередине.
На момент написания статьи в Азии индекс Nikkei снизился на -0,86%. Гонконгский индекс HSI снизился на -0,95%. Китайский индекс Shanghai SSE снизился на -0,83%. Сингапурский индекс Strait Times снизился на -0,27%. Доходность 10-летних японских государственных облигаций (JGB) снизилась на -0,012 до 2,239. За ночь индекс Dow Jones вырос на 0,53%. Индекс SP 500 упал на -0,51%. Индекс NASDAQ упал на -1,51%. Доходность 10-летних облигаций выросла на 0,001 до 2,750.
Курс EUR/GBP находится на ключевом техническом и макроэкономическом уровне около 0,86, поскольку рынки готовятся к решениям ЕЦБ и Банка Англии по процентным ставкам. Хотя ни одно из заседаний, как ожидается, не приведет к немедленному изменению политики, оба несут важные сигналы, которые могут повлиять на ожидания и позиционирование по валютной паре.
Ожидается, что оба центральных банка сохранят свои позиции без изменений. ЕЦБ, скорее всего, оставит депозитную ставку без изменений на уровне 2,00%, а Банк Англии, как ожидается, оставит банковскую ставку на уровне 3,75%. Поскольку эти результаты уже учтены в ценах, основное внимание уделяется скорее прогнозам, чем самим решениям.
В ЕЦБ президент Кристин Лагард, вероятно, повторит, что политика находится в «хорошем состоянии». В Совете управляющих нет особого желания обсуждать изменения в стоимости заимствований в ближайшем будущем, что усиливает ожидания длительной паузы.
Краткосрочная инфляция снизилась, упав до 1,7% в январе, и, возможно, продолжит снижаться в ближайшие месяцы. Однако этот неожиданный негативный фактор существенно не изменил общий прогноз ЕЦБ по инфляции. Одна из причин — энергетический сектор. Недавний рост цен на нефть, если он сохранится, компенсирует большую часть дезинфляционного эффекта от укрепления евро. Это снижает необходимость для ЕЦБ оперативно реагировать на краткосрочное ослабление индекса потребительских цен.
Инфляционные ожидания также остаются поводом для беспокойства. Последний опрос потребительских ожиданий ЕЦБ показал, что пятилетние инфляционные ожидания в декабре выросли до 2,4%, что является самым высоким показателем с начала проведения опроса. Краткосрочные и среднесрочные ожидания также немного выросли, что подтверждает мнение ЕЦБ о возможном ускорении инфляции.
В результате ЕЦБ, похоже, не против длительной паузы, и следующий шаг по-прежнему более вероятен в виде повышения процентной ставки, чем ее снижения. Сегодня одним из ключевых моментов станет то, сослатся ли Лагард на недавнее ослабление доллара и обменного курса EUR/USD, особенно в районе недавно протестированного уровня 1,20.
В Великобритании ситуация с денежно-кредитной политикой более разрозненная. Снижение процентной ставки Банком Англии в декабре прошло с небольшим перевесом в 5 голосов против 4, что подчеркивает глубокие разногласия внутри Комитета по денежно-кредитной политике. Инфляция в Великобритании остается высокой: декабрьский показатель в 3,4% является самым высоким среди стран G7. Хотя ожидается, что инфляция вернется к целевому показателю в 2%, некоторые политики по-прежнему обеспокоены тем, что базовое давление остается слишком сильным.
Рыночные цены отражают эту осторожность. Инвесторы в основном ожидают отсутствия изменений как минимум до апреля, а возможно, и до июля, что представляет собой гораздо более медленные темпы смягчения, чем в 2025 году. Как обычно, за результатами голосования Комитета по денежно-кредитной политике будут внимательно следить, чтобы понять, каков баланс между сторонниками жесткой и мягкой денежно-кредитной политики.
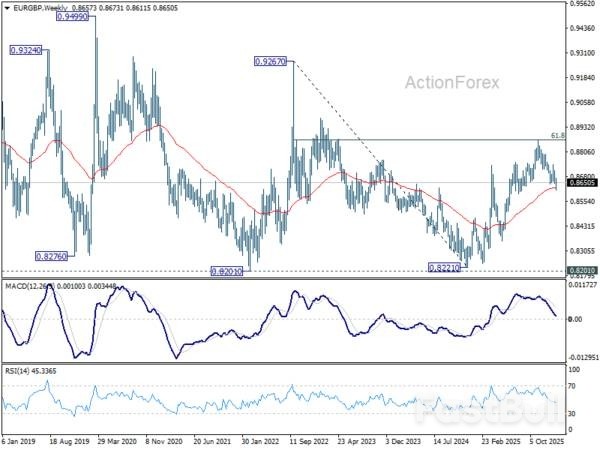
С технической точки зрения, EUR/GBP тестирует критически важный кластер поддержки вблизи 0,86. Наиболее вероятная точка зрения заключается в том, что отскок от 0,8221 (минимум 2024 года был коррекционным) мог завершиться на уровне 0,8863 после неудачной попытки пробить уровень коррекции 61,8% от 0,9267 (максимум 2022 года) до 0,8221 (минимум 2024 года) на отметке 0,8867. Решительный прорыв ниже зоны поддержки 0,8631 (уровень коррекции 38,2% от 0,8221 до 0,8663 на отметке 0,8618 и 55-дневная EMA на отметке 0,8625) подтвердит медвежий разворот.
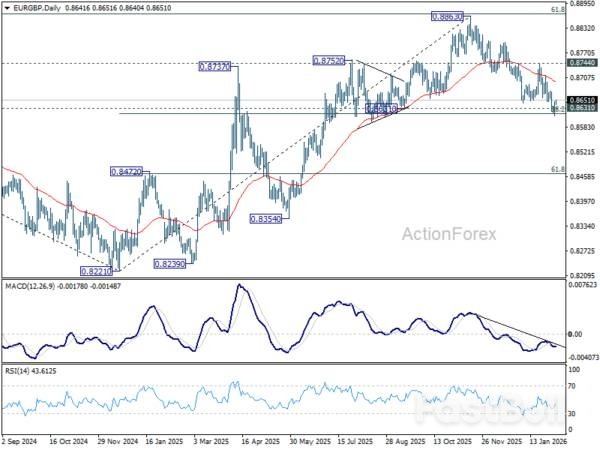
Однако подтверждения снижения по-прежнему нет. Если EUR/GBP найдет прочную поддержку на текущих уровнях и продемонстрирует убедительный отскок, прорыв выше сопротивления 0,8744 будет означать, что падение с 0,8863 было всего лишь коррекционным откатом. В этом сценарии рост с 0,8221, вероятно, возобновится, и в среднесрочной перспективе есть вероятность его продолжения до уровня 0,8863 и далее до 0,9267.
Глава Федеральной резервной системы Лиза Кук заявила, что в настоящее время риски «смещены в сторону более высокой инфляции», объяснив, почему она поддержала решение Комитета по операциям на открытом рынке (FOMC) сохранить процентные ставки без изменений на заседании на прошлой неделе.
В своей речи Кук отметил , что для понимания причин стабилизации инфляции в 2025 году необходимо заглянуть за заголовки новостей. Снижение инфляции продолжается в сфере жилищных услуг, в то время как инфляция в других секторах также снизилась, что соответствует ситуации на рынке труда, где уже нет прежнего уровня напряженности.
Однако наибольшую обеспокоенность вызывает ситуация с «базовыми ценами на товары». Кук отметил заметное ускорение инфляции цен на товары, в значительной степени вызванное прошлогодним повышением тарифов на широкий спектр импортной продукции.
Хотя закреплённые инфляционные ожидания предполагают, что влияние тарифов должно привести к «единовременному повышению» уровня цен, Кук подчеркнул, что неопределённость остаётся высокой. «Будущее направление тарифной политики неясно», и неизвестно, как быстро повышение цен полностью отразится на ценах или повлияет ли оно на ожидания.
Пока не появятся более убедительные доказательства устойчивого возвращения инфляции к целевому уровню, Кук заявил, что "я буду сосредоточен на инфляции", если не произойдут неожиданные изменения на рынке труда.
Дневные точки разворота: (S1) 0,6966; (P) 0,7004; (R1) 0,7037;
Сегодня пара AUD/USD немного снижается, поскольку продолжается торговля в боковом диапазоне, а внутридневной тренд остается нейтральным. Дальнейший рост по-прежнему предпочтителен. В случае пробоя уровня 0,7093 восходящий тренд продолжится до 100%-ного пробоя от 0,6420 до 0,7213. Однако пробой уровня 0,6907 приведет к более длительной консолидации перед возобновлением ралли. Затем последует более глубокая коррекция до уровня 38,2% от 0,6420 до 0,7093 на отметке 0,6836.
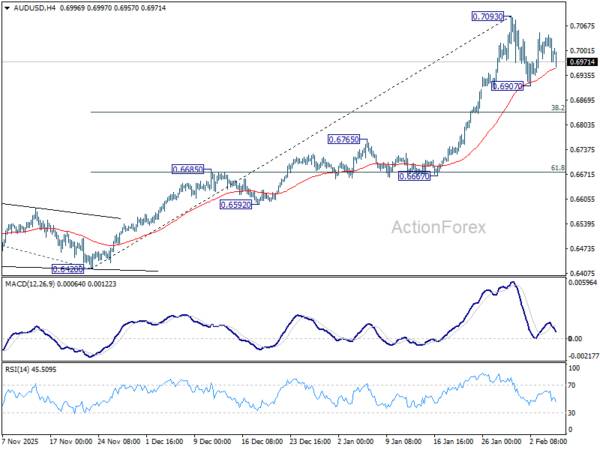
В более широком контексте текущая ситуация свидетельствует о том, что рост с уровня 0,5913 (минимум 2024 года) разворачивает весь нисходящий тренд с уровня 0,8006 (максимум 2021 года). Дальнейшее ралли ожидается до уровня коррекции 61,8% от 0,8006 до 0,5913 на отметке 0,7206. Этот сценарий останется предпочтительным до тех пор, пока сопротивление 0,6706, превратившееся в поддержку, будет удерживаться, даже в случае глубокой коррекции.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


