


- XAUUSD
- XAGUSD
- WTI
- USDX




Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.












Сравните казначейские векселя и облигации, учитывая процентные ставки, сроки погашения, доходность и риски. Узнайте, сколько может заработать казначейский вексель на сумму 10 000 долларов и какой вид инвестиций может соответствовать вашим целям.
Казначейские векселя (T-bills) и казначейские облигации — это государственные долговые ценные бумаги США, но они служат разным инвестиционным целям. Основные различия заключаются в сроке погашения, процентных выплатах, доходности и риске изменения процентных ставок. Понимание этих факторов может помочь инвесторам решить, какой вариант лучше соответствует их финансовым потребностям.
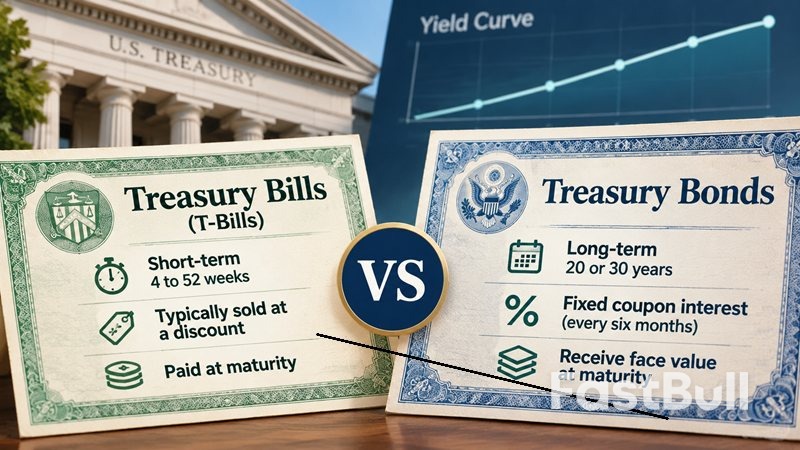
Главное различие между казначейскими векселями и казначейскими облигациями заключается в сроке, на который инвесторы предоставляют деньги правительству США. Казначейские векселя — это краткосрочные ценные бумаги со сроком погашения в течение одного года, в то время как казначейские облигации — это долгосрочные инвестиции со сроком погашения 20 или 30 лет.
Казначейские векселя — это краткосрочные долговые ценные бумаги, выпускаемые Министерством финансов США. Они доступны со сроками погашения 4, 6, 8, 13, 17, 26 и 52 недели, что делает их подходящими для инвесторов, желающих получить доход, не вкладывая свои средства на несколько лет.
В отличие от традиционных облигаций, казначейские векселя не выплачивают периодические проценты. Обычно они продаются со скидкой к номинальной стоимости, хотя могут выпускаться и по номиналу. При наступлении срока погашения векселя инвестор получает его полную номинальную стоимость. Разница между ценой покупки и полученной суммой представляет собой доход от инвестиций.
Например, инвестор может заплатить 9850 долларов за казначейский вексель номинальной стоимостью 10 000 долларов. При наступлении срока погашения Казначейство выплачивает 10 000 долларов, получая 150 долларов прибыли до уплаты налогов.
Инвесторы могут держать казначейские векселя до наступления срока погашения или продать их на вторичном рынке до этого. Короткий срок погашения, как правило, делает их менее чувствительными к изменениям процентных ставок, чем долгосрочные казначейские облигации.
Казначейские облигации — это долгосрочные ценные бумаги, выпускаемые правительством США со сроком погашения 20 или 30 лет. Они широко используются инвесторами, стремящимися к предсказуемому процентному доходу в течение длительного периода времени.
В отличие от казначейских векселей, казначейские облигации выплачивают фиксированные проценты каждые шесть месяцев до момента погашения. Купонная ставка устанавливается при первом выпуске облигации и не меняется в течение всего срока ее действия. При погашении инвесторы получают номинальную стоимость облигации.
Например, казначейская облигация номиналом 10 000 долларов с годовой купонной ставкой 4% выплачивает 400 долларов процентов каждый год, как правило, двумя платежами по 200 долларов. Инвестор также получает основную сумму в размере 10 000 долларов при погашении облигации, при условии, что облигация удерживается до погашения.
Однако казначейские облигации можно продать до наступления срока погашения. Их рыночная цена колеблется в зависимости от изменения процентных ставок, а это значит, что инвестор может получить больше или меньше первоначальной цены покупки при досрочной продаже.
Казначейские облигации занимают промежуточное положение между казначейскими векселями и государственными облигациями. Они имеют сроки погашения 2, 3, 5, 7 или 10 лет и выплачивают фиксированные проценты каждые шесть месяцев.
The U.S. Treasury classifies bills, notes, and bonds separately based on their maturity periods. Understanding this distinction helps investors compare securities with similar investment horizons rather than treating all Treasury products as interchangeable.
Although both securities are backed by the U.S. government, their investment characteristics differ significantly. The following table highlights the main differences:
| Feature | Treasury Bills | Treasury Bonds |
|---|---|---|
| Maturity | 4 to 52 weeks | 20 or 30 years |
| Interest Structure | Typically sold at a discount | Fixed coupon rate |
| Interest Payments | At maturity | Every six months |
| Purchase Price | Usually below face value | Can be above, below, or at face value |
| Interest Rate Risk | Generally lower | Generally higher |
| Investment Horizon | Short-term | Long-term |
| Typical Purpose | Short-term cash management | Long-term income and portfolio planning |
The most important distinction is the relationship between maturity and interest rate risk. T-bills mature quickly, allowing investors to reinvest their money relatively soon when market rates change. Treasury bonds lock in fixed coupon payments for much longer, making their market prices more sensitive to interest rate movements.
Treasury bill rates and Treasury bond yields both indicate the return investors can expect, but they are calculated differently. Comparing them requires looking beyond the quoted interest rate to understand the purchase price, payment structure, and time to maturity.
Treasury bill rates are determined through government auctions. The discount rate reflects the difference between a bill's face value and its purchase price over the time remaining until maturity.
For example, if an investor purchases a 13-week T-bill for $9,900 and receives $10,000 at maturity, the earnings are $100. The actual annualized return depends on the amount invested and the holding period.
One important detail is that the quoted T-bill discount rate is not the same as the investor's actual annualized return. The discount rate is calculated using face value and a 360-day convention, while the investment rate uses the purchase price and a 365-day basis, or 366 days in a leap year. Investors should compare investment rates rather than discount rates when evaluating different securities.
Treasury bond yields depend on the bond's coupon payments, purchase price, and remaining time until maturity. The coupon rate is fixed at issuance, but the yield changes as the bond's market price moves.
For example, a bond with a $10,000 face value and a 4% coupon rate pays $400 annually regardless of its market price. However, if the bond trades below $10,000, a new buyer may earn a higher yield to maturity than the original coupon rate. If it trades above face value, the yield to maturity may be lower.
This is why investors should distinguish between coupon rates and yield to maturity (YTM). The coupon rate measures annual interest relative to face value, while YTM estimates the annualized return from buying the bond at its current price and holding it until maturity, assuming scheduled payments are made and coupon payments are reinvested as assumed.
For more details, investors can review TreasuryDirect's explanation of Treasury pricing and interest rates.
Neither Treasury bills nor Treasury bonds consistently offer higher returns. The difference depends on current market conditions, the yield curve, and how long investors plan to hold their money.
Long-term Treasury bonds may offer higher yields to compensate investors for committing their money over a longer period and accepting greater interest rate risk. However, this is not guaranteed. When the yield curve is inverted, short-term Treasury bills can offer higher yields than long-term bonds.
Investors should compare a T-bill's investment rate with a Treasury bond's yield to maturity, rather than comparing a T-bill's discount rate with a bond's coupon rate. These measures provide a more meaningful comparison of potential returns.
The amount an investor earns from a 3-month Treasury bill depends on its purchase price and discount rate. For example, assume a 13-week T-bill has a face value of $10,000, a 91-day maturity, and a hypothetical annualized discount rate of 4%.
Treasury bills are priced using the following formula:
Purchase Price = Face Value × [1 − (Discount Rate × Days to Maturity ÷ 360)]
Using these figures:
When the bill matures, the investor receives $10,000. The earnings are therefore:
$10,000 − $9,898.89 = $101.11
This means an investor earns approximately $101.11 over 13 weeks on a $10,000 face-value T-bill. The equivalent annualized investment rate is approximately 4.10%, using a 365-day basis. This differs from the 4% discount rate.
The example assumes $10,000 is the bill's face value, not the amount of cash invested. If $10,000 is the actual investment budget, the investor could purchase a slightly higher face value, generating approximately $102.14 in earnings under the same assumptions.
Both Treasury bills and Treasury bonds are backed by the full faith and credit of the U.S. government, giving them very low credit risk. However, government backing does not eliminate inflation risk, reinvestment risk, or losses from selling before maturity.
The main drawback of T-bills is reinvestment risk. Because they mature within one year, investors must frequently reinvest their money if they want to maintain their holdings. If interest rates fall, newly issued bills may offer lower returns than previous ones.
Inflation is another concern. Even if a T-bill generates a positive nominal return, rising prices can reduce the purchasing power of the earnings. Investors may also receive less than their original purchase price if they sell a bill before maturity during unfavorable market conditions.
Treasury bonds have greater interest rate risk because of their long maturities. When market interest rates rise, existing fixed-rate bond prices generally fall. Investors who need to sell before maturity may have to accept a loss.
Inflation can also reduce the real value of fixed coupon payments over a 20- or 30-year period. Although investors who hold a bond to maturity receive its face value, the purchasing power of that money may be lower than expected.
For a clearer understanding of this relationship, Investor.gov explains how interest rates affect fixed-rate bond prices.
The right choice depends on when you need your money, whether you want regular income, and how much interest rate risk you are willing to accept.
Treasury bills may be a better fit for investors who want to earn a return on money set aside for short-term goals, such as a planned down payment, tuition payment, or upcoming purchase. They can also be useful for cash that is not needed immediately but should remain invested for a relatively short period.
Their short maturities provide more frequent access to principal at maturity and allow investors to reinvest at prevailing market rates. However, investors should match maturity dates to their cash needs. For an emergency fund that requires immediate access, a savings account may be more practical than a T-bill.
Treasury bonds may suit investors who want predictable interest income over a longer period and can tolerate fluctuations in market value. Their semiannual coupon payments provide a regular income stream, while holding the bond to maturity allows investors to receive its face value.
They can also help investors lock in a fixed coupon rate for longer, reducing the need to reinvest frequently. However, investors should consider inflation and interest rate risk before committing money for 20 or 30 years.
Treasury bills and certificates of deposit (CDs) are both commonly used for short-term savings, but they differ in government backing, insurance, liquidity, and tax treatment.
| Feature | Treasury Bills | CDs |
|---|---|---|
| Issuer | U.S. government | Banks and credit unions |
| Maturity | 4 to 52 weeks | Varies by institution and product |
| Return | Discount-based earnings | Typically fixed interest |
| Protection | При поддержке правительства США | Страхование вкладов в банке, соответствующих установленным требованиям, осуществляется в пределах лимитов страхового покрытия, предоставляемых FDIC. |
| Ранний доступ | Может быть продан на вторичном рынке. | Традиционные депозитные сертификаты обычно предусматривают штраф за досрочное снятие средств. |
| Налоговый режим | Федеральный налог; освобожден от подоходного налога штата и местных налогов. | Как правило, облагается соответствующими федеральными и государственными налогами. |
Депозитные сертификаты могут быть привлекательны для вкладчиков, предпочитающих фиксированную процентную ставку и страхование FDIC. Как правило, соответствующие депозиты застрахованы на сумму до 250 000 долларов США на одного вкладчика, на один застрахованный банк, для каждой категории владения. Казначейские векселя не застрахованы FDIC, но обеспечены правительством США.
Казначейские векселя могут быть более привлекательными для инвесторов, которые ценят краткосрочную гибкость и освобождение от государственных и местных налогов. Лучший вариант зависит от доступных процентных ставок, требований к снятию средств и применимых налогов. Перед выбором депозитного сертификата инвесторы могут ознакомиться с правилами страхования депозитов FDIC .

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


