


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.













Узнайте, что такое «фиктивная продажа», как работает правило 61 дня, когда убытки от невыполнения обязательств по товарным запасам не допускаются и как избежать фиктивных продаж на практических примерах.
«Пустая продажа» (wash sale) происходит, когда вы продаете акции или ценные бумаги с убытком, а затем покупаете аналогичные или практически идентичные инвестиции в течение 30 дней до или после продажи. Согласно правилам Налогового управления США (IRS), убыток, как правило, не может быть вычтен немедленно. Понимание 61-дневного срока может помочь инвесторам избежать неожиданных налоговых последствий при продаже инвестиций с убытком.
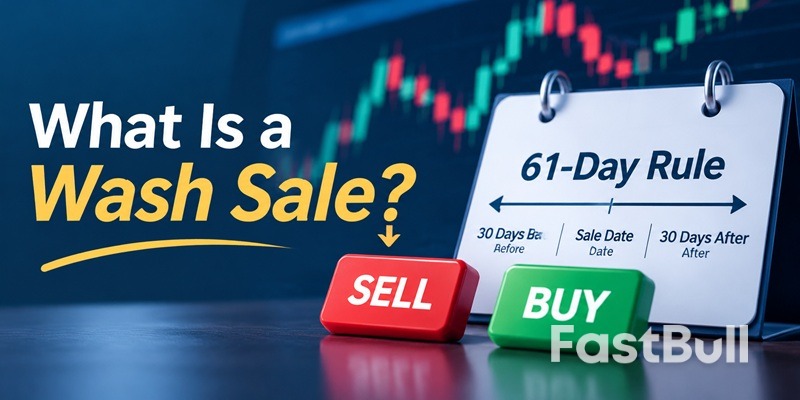
«Пустая продажа» происходит, когда инвестор продает акции или ценные бумаги с убытком и приобретает практически идентичные инвестиции в течение ограниченного периода времени. Налоговая служба США (IRS) не разрешает немедленное вычет убытка, поскольку инвестор фактически сохранил аналогичную инвестиционную позицию.
Например, предположим, вы покупаете 100 акций компании за 5000 долларов, а затем продаете их за 4000 долларов, получив убыток в размере 1000 долларов. Если вы покупаете практически идентичные акции в рамках так называемой «фиктивной продажи», вы, как правило, не можете немедленно вычесть этот убыток в размере 1000 долларов.
Правило «фиктивной продажи» не позволяет инвесторам заявлять о капитальных убытках для целей налогообложения, быстро сохраняя при этом практически тот же уровень инвестиционной подверженности. Без этого ограничения инвестор мог бы продать акции, цена которых падает, чтобы зафиксировать налоговый убыток, а затем немедленно выкупить их обратно, продолжая при этом владеть инвестициями.
Правило не запрещает продажу и обратную покупку ценных бумаг. Вместо этого оно меняет условия, при которых реализованный убыток может быть вычтен. В большинстве операций с налогооблагаемыми счетами не подлежащий вычету убыток добавляется к себестоимости замещающих акций, откладывая получение налоговой выгоды до момента продажи этих акций.
«Отменная сделка» может произойти не только в результате прямой покупки акций. Правила Налогового управления США могут применяться в следующих случаях:
Это правило также может применяться, если ваш супруг(а) или контролируемая вами корпорация приобретает практически идентичные ценные бумаги в течение периода действия ограничений. Следовательно, продажа акций на одном счете не предотвращает автоматически фиктивную продажу, если соответствующая покупка осуществляется через другой счет или связанным лицом.
Правило о «фиктивной продаже» использует 61-дневный календарный период, включающий 30 дней до продажи, саму дату продажи и 30 дней после продажи. Инвесторы должны проверять сделки как до, так и после даты продажи.
Предположим, вы продали акции с убытком 15 мая. Период, в течение которого вы можете совершить так называемую «фиктивную продажу», длится с 15 апреля по 14 июня, охватывая 61 календарный день.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Ведение подробной документации по сделкам упрощает управление процессом фиксации убытков от налогообложения, особенно в конце налогового года, когда инвесторы могут пытаться зафиксировать убытки до 31 декабря.
Не все инвестиции облагаются налогом одинаково в соответствии с правилами «фиктивной продажи». Криптовалюты и компенсации сотрудникам акциями требуют особого внимания, поскольку их налогообложение зависит от типа актива и способа приобретения акций.
Согласно действующему федеральному налоговому законодательству, традиционное правило «фиктивной продажи» обычно применяется к акциям и ценным бумагам, а не к обычным криптовалютам. Налоговая служба США рассматривает криптовалюты, такие как биткойн, как имущество для целей федерального подоходного налога. Поэтому продажа биткойна с убытком и его последующая покупка в течение 30 дней, как правило, не влечет за собой применение традиционного правила «фиктивной продажи».
Однако предлагаемый законопроект может изменить этот подход. Законопроект HR 10357, «Закон о налоговой определенности в отношении цифровых активов», распространит ограничения на фиктивные продажи на определенные торгуемые цифровые активы, с особым порядком для соответствующих стейблкоинов в долларах США. Комитет по налоговым вопросам Палаты представителей одобрил законопроект 16 сентября 2026 года, но одобрение комитета не делает его законом. Инвесторам следует проверить его законодательный статус, прежде чем полагаться на текущий порядок.
Одно из важных отличий — токенизированные ценные бумаги. Цифровые активы, которые для целей налогообложения квалифицируются как акции или ценные бумаги, уже могут подпадать под действующие правила «фиктивной продажи».
Да. Акции, переданные в рамках программы ограниченных акций (RSU), могут привести к так называемой «фиктивной продаже», если они по существу идентичны акциям, ранее проданным с убытком в течение периода действия ограничений.
Например, предположим, вы продали акции своего работодателя с убытком и получили дополнительные акции в рамках программы предоставления ограниченных акций (RSU) в течение 30 дней. Вновь приобретенные акции могут быть учтены как замещающие акции, что исключает возможность вычета убытка в размере соответствующего количества.
Само по себе предоставление акций в рамках программы RSU не обязательно означает, что вы приобрели акции. Важны условия предоставления и расчета, поскольку дата предоставления, дата перехода права собственности и фактическая дата передачи акций могут отличаться.
Инвесторам также следует проверить свою первоначальную стоимость приобретения. Справедливая рыночная стоимость акций RSU, включенная в налогооблагаемую заработную плату, обычно служит отправной точкой для определения первоначальной стоимости этих акций. Неверная информация о первоначальной стоимости может привести к тому, что инвесторы завысят или занизят свои приросты и убытки капитала.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


