- USDX
- XAUUSD
- XAGUSD
- WTI
Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.




Сообщество аккаунт
Сигнальные аккаунты для участников
Все сигнальные аккаунты
Все конкурсы


Доходность пятилетних государственных облигаций Японии выросла на 1,5 базисных пункта и составила 2,105%.
Краткое изложение мнений, высказанных на октябрьском заседании Банка Японии: Один из участников заявил, что стоит следить за результатами ежегодных переговоров по заработной плате в следующем году. Другой участник отметил, что рост заработной платы в следующем году вряд ли будет значительно выше, чем в этом году, и риск «эффекта второй волны» невелик. Один из участников заявил, что по мере постепенного приближения базовой инфляции к уровню, соответствующему целевому показателю цен, продолжение повышения процентных ставок является целесообразным.
Краткое изложение мнений, высказанных на октябрьском заседании Банка Японии: Один из членов заявил, что следующее повышение процентной ставки вряд ли окажет существенное негативное влияние на экономику. Другой член указал, что нейтральная процентная ставка в Японии, вероятно, значительно превышает 1%. Один из членов отметил необходимость отслеживать риск того, что будущие повышения процентных ставок могут оказать давление на экономику и подавить инфляцию.
Краткое содержание выступления в Банке Японии: Один из членов совета отметил, что за результатами ежегодных переговоров о заработной плате в следующем году стоит понаблюдать.
Краткое изложение позиции Банка Японии: Один из участников заявил, что следующее повышение процентной ставки вряд ли окажет существенное негативное чистое воздействие на экономику.
Краткое изложение позиции Банка Японии: Один из участников опроса заявил, что нейтральная процентная ставка в Японии, вероятно, будет значительно выше 1%.
Краткое содержание выступления представителя Банка Японии: Один из членов совета заявил, что необходимо отслеживать риск того, что будущие повышения процентных ставок окажут давление на экономику и подавят инфляцию.
Краткое изложение мнений, высказанных на октябрьском заседании Банка Японии: Один из участников заявил, что Банк Японии должен внимательно отслеживать финансовую ситуацию в течение нескольких месяцев после каждого повышения процентной ставки при корректировке степени смягчения денежно-кредитной политики.
Краткое изложение мнений, высказанных на октябрьском заседании Банка Японии: Один из участников заявил, что потенциальный уровень инфляции достиг 2%, и Банку Японии необходимо как можно скорее скорректировать процентную ставку до нейтрального уровня.
Краткое изложение позиции Банка Японии: Один из членов совета заявил, что Япония вступает в новую фазу, и Банку Японии необходимо ускорить темпы повышения процентных ставок, чтобы довести их до уровня, нейтрального для экономики.
Краткое изложение позиции Банка Японии: Один из участников отметил, что экономика несколько слаба, поэтому необходимо внимательно следить за экономическими и ценовыми перспективами.
Краткое изложение мнений, высказанных на октябрьском заседании Банка Японии: Один из участников заявил, что целесообразно сохранить существующую политику для дальнейшего наблюдения за рисками, с которыми сталкивается экономика и цены.
Доходность 10-летних государственных облигаций Японии выросла на 2,5 базисных пункта и составила 2,690%.
Компания WuXi AppTec объявила, что 9 ноября 2026 года стало известно о решении Министерства обороны США исключить WuXi AppTec из списка CMC по пункту 1260H.
Компания Comcast планирует уволить более 1000 сотрудников в своем подразделении, занимающемся вопросами связи и платформ.
В сентябре расходы японских домохозяйств снизились на 6,7% в годовом исчислении (по сравнению с прогнозируемым снижением на 3,1%, указанным в опросе), тогда как в предыдущем месяце снижение составило 3,1%. В месячном исчислении расходы японских домохозяйств в сентябре снизились на 2,8%.
Фьючерсы на серебро в Нью-Йорке выросли на 2% за день и в настоящее время торгуются по цене 53,76 доллара за унцию.
Министр иностранных дел Японии Тосимицу Мотеги: Я обменялся мнениями с государственным секретарем США Марко Рубио по вопросам, стоящим перед Японией и Соединенными Штатами.

США Кредиты потребителей (Сезонно скорректированные) (Сент)А:--
П: --
Китай, материк Валютные резервы (Окт)А:--
П: --
П: --
Китай, материк Масштаб социального финансирования (Окт)--
П: --
П: --
Китай, материк Денежная масса M2 год к году (Окт)--
П: --
П: --
Китай, материк Денежная масса M0 год к году (Окт)--
П: --
П: --
Китай, материк Денежная масса M1 год к году (Окт)--
П: --
П: --
Президент США Трамп выступил с речью
Япония Валютные резервы (Окт)А:--
П: --
П: --
Китай, материк ИПЦ месяц к месяцу (Окт)А:--
П: --
П: --
Китай, материк Индекс цен производителей (год к году) (Окт)А:--
П: --
П: --
Китай, материк ИПЦ год к году (Окт)А:--
П: --
П: --
Япония Предварительные ведущие индикаторы (Сент)А:--
П: --
П: --
Германия Экспорт г/м (SA) (Сент)А:--
П: --
Еврозона Индекс доверия инвесторов Sentix (Нояб)А:--
П: --
П: --
Мексика ИПЦ год к году (Окт)А:--
П: --
П: --
Канада Индекс национального экономического доверияА:--
П: --
П: --
США Индекс тренда занятости Конференции по бизнесу (сезонно скорректированный) (Окт)А:--
П: --
США Месячный рост оптовых продаж (Сезонно скорректированный) (Сент)А:--
П: --
Китай, материк Импорт (Китайский юань) (Окт)--
П: --
П: --
Китай, материк Экспорт (Окт)--
П: --
П: --
Китай, материк Торговый баланс (Китайский юань) (Окт)--
П: --
П: --
Китай, материк Годовой рост импорта (Китайский юань) (Окт)--
П: --
П: --
Китай, материк Экспорт (год к году, в долларах США) (Окт)--
П: --
П: --
Китай, материк Годовой рост импорта (Доллар США) (Окт)--
П: --
П: --
Китай, материк Торговый баланс (Доллары США) (Окт)--
П: --
П: --
Саудовская Аравия Добыча сырой нефтиА:--
П: --
П: --
Президент Федерального резервного банка Ричмонда Баркин выступил с речью.
Выступление главы Банка Англии Бэйли
США Доход от аукциона 3-летних облигацийА:--
П: --
П: --
Япония Торговый баланс (Сент)А:--
П: --
П: --
Великобритания Розничные продажи BRC Like-For-Like YoY (Окт)А:--
П: --
П: --
Великобритания Общие розничные продажи BRC YoY (Окт)А:--
П: --
П: --
Индонезия Годовой рост розничных продаж (Сент)--
П: --
П: --
Япония Доход от аукциона 30-летних облигаций JGB--
П: --
П: --
Франция Уровень безработицы по МОТ (сезонно скорректированный) (3 квартал)--
П: --
П: --
Южная Африка Уровень безработицы (3 квартал)--
П: --
П: --
Выступление члена FOMC Уоллера
США Индекс оптимизма малого бизнеса NFIB (сезонно скорректированный) (Окт)--
П: --
П: --
США Месячный рост реального дохода (Сезонно скорректированный) (Окт)--
П: --
П: --
США Ежемесячный рост основного индекса потребительских цен (Сезонно скорректированный) (Окт)--
П: --
П: --
США ИПЦ месяц к месяцу (Скорректированный на сезонность) (Окт)--
П: --
П: --
США Основной индекс потребительских цен (Сезонно скорректированный) (Окт)--
П: --
П: --
США ИПЦ месяц к месяцу (Не скорректированный на сезонность) (Окт)--
П: --
П: --
США Еженедельные розничные продажи по данным Redbook YoY (год к году)--
П: --
П: --
США Месячный индекс потребительских цен ФРС Кливленда (Окт)--
П: --
П: --
Выступление главного экономиста ЕЦБ Лейна
США Краткосрочный прогноз добычи сырой нефти на текущий год EIA (Нояб)--
П: --
П: --
США Прогноз добычи природного газа на следующий год EIA (Нояб)--
П: --
П: --
США Краткосрочный прогноз добычи сырой нефти на следующий год EIA (Нояб)--
П: --
П: --
Ежемесячный краткосрочный обзор энергетики EIA
США Средний доход на аукционе 10-летних облигаций--
П: --
П: --
США Еженедельные запасы нефтепродуктов API--
П: --
П: --
США Еженедельные запасы сырой нефти API в Кушинге--
П: --
П: --
США Еженедельные запасы бензина API--
П: --
П: --
США Еженедельные запасы сырой нефти API--
П: --
П: --
Япония Индекс Рейтерс Танкан по производителям (Нояб)--
П: --
П: --
Япония Индекс Рейтерс Танкан по предпринимателям-непроизводителям (Нояб)--
П: --
П: --
Южная Корея Уровень безработицы (Сезонно скорректированный) (Окт)--
П: --
П: --
Президент Федерального резервного банка Филадельфии Генри Полсон выступает с речью
Австралия Разрешения на строительство жилых домов (месяц к месяцу, сезонно скорректированные) (3 квартал)--
П: --
П: --
Турция Годовой рост розничных продаж (Сент)--
П: --
П: --


Нет соответствующих данных
Посмотреть все

Нет данных
Сложный прогноз ЕЦБ: сдерживание инфляции против устойчивого роста, что вызывает дискуссию о повышении или снижении процентных ставок в 2026 году.
Заседание Европейского центрального банка запланировано на 5 февраля 2026 года, и хотя никто не ожидает изменения процентных ставок, это событие обещает стать поворотным моментом для евро. Поскольку курс EUR/USD торгуется ниже ключевого уровня 1,20, все внимание будет приковано к пресс-конференции президента Кристин Лагард, которая, как ожидается, даст подсказки о следующем важном решении ЕЦБ в области денежно-кредитной политики.
По мере того как замедление инфляции и укрепление валюты омрачают перспективы, мнения политиков и рынков расходятся. Главный вопрос заключается в том, будет ли следующим шагом ЕЦБ в конце года повышение или снижение процентной ставки. Ответ, вероятно, будет зависеть от интерпретации центральным банком все более сложной экономической ситуации.
На своем заключительном заседании 2025 года ЕЦБ представил уверенный прогноз развития экономики еврозоны. Центральный банк повысил свои прогнозы роста, предсказав рост на 1,4% в 2025 году, затем на 1,2% в 2026 году и возвращение к 1,4% в 2027 и 2028 годах.
Что касается инфляции, декабрьские прогнозы ЕЦБ показали нормализацию цен в районе целевого уровня в 2%. Прогноз предполагал, что инфляция в среднем составит 2,1% в 2025 году, снизится до 1,9% в 2026 году и в конечном итоге стабилизируется на уровне 2% к 2028 году. Этот прогноз предполагал, что процентные ставки могут оставаться неизменными в течение всего 2026 года, при этом ЕЦБ охарактеризовал свою политику как «находящуюся в хорошем состоянии».
Однако последние данные усложнили эту картину. Январские данные Евростата показали, что общая инфляция в еврозоне замедлилась до 1,7%, самого низкого уровня с сентября 2024 года. Что еще более важно, базовая инфляция, исключающая волатильные статьи, неожиданно снизилась до 2,2% с 2,3%. Эта тенденция подстегнула дискуссию о том, не сильнее ли дезинфляционное давление, чем ожидалось.
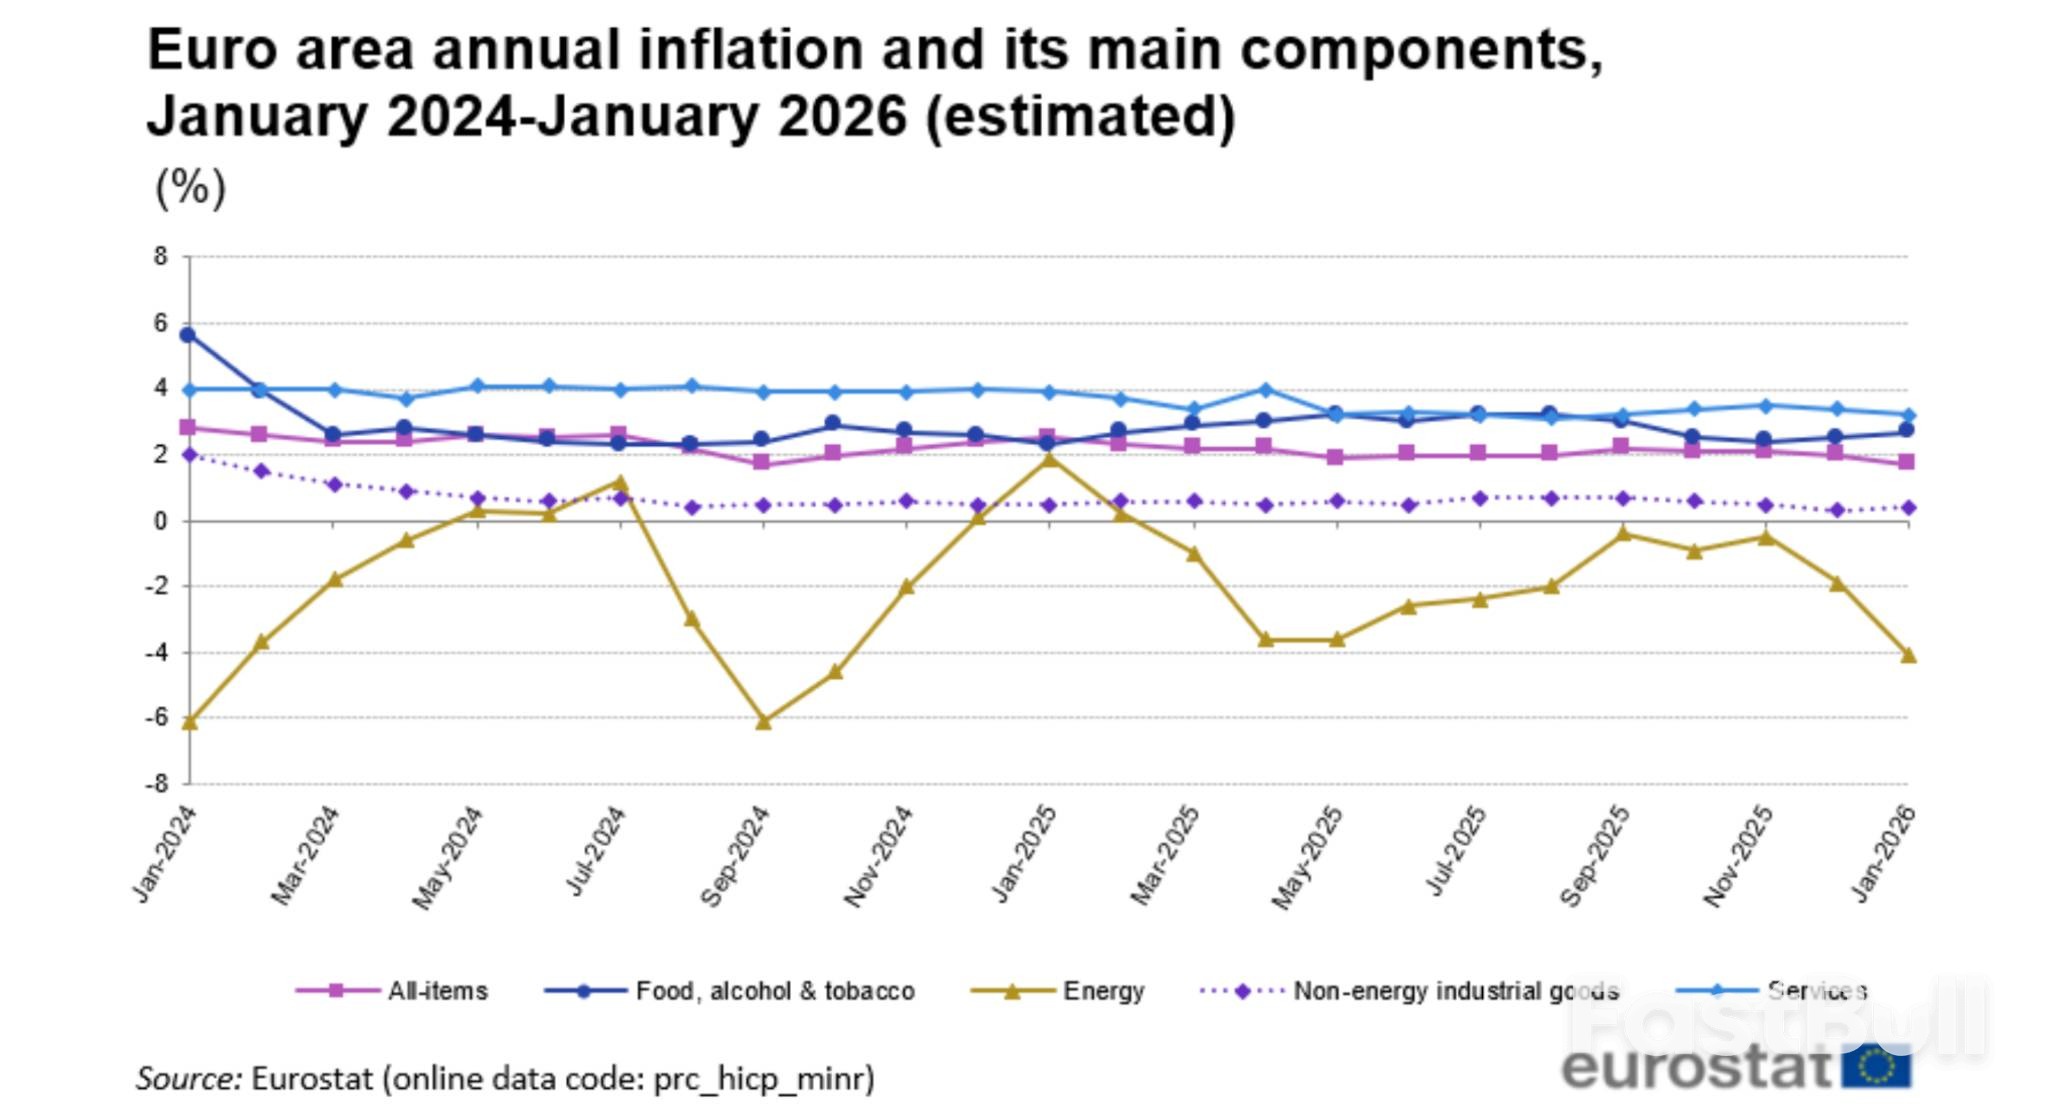
В основе этой обеспокоенности лежат два фактора:
1. Более сильный евро: Недавнее укрепление евро по отношению к доллару делает импорт дешевле, сдерживая инфляцию.
2. Китайский импорт: Приток более дешевых товаров из Китая оказывает понижающее давление на цены на европейских рынках.
Член Совета управляющих ЕЦБ Гедиминас Симкус недавно отметил успех банка в возвращении инфляции к целевому уровню, несмотря на глобальные проблемы. Тем не менее, он предупредил, что сохраняющаяся политическая нестабильность остается значительным риском, который может легко нарушить текущий баланс денежно-кредитной политики ЕЦБ.
На предстоящем заседании рыночный консенсус ясен: ЕЦБ сохранит ключевые процентные ставки без изменений пятый раз подряд. Ожидается, что ставка по депозитам останется на уровне 2,00%, ставка по основным операциям рефинансирования — на уровне 2,25%, а ставка по маржинальному кредитованию — на уровне 2,40%.
Однако за этим поверхностным соглашением скрывается ожесточенная дискуссия о направлении следующего политического сдвига.
Аргументы в пользу будущего повышения процентной ставки
Несмотря на то, что инфляция ниже целевого уровня, некоторые представители ЕЦБ не исключают возможности повышения процентных ставок в конце 2026 года. Такая жесткая позиция обусловлена несколькими соображениями:
• Устойчивый рост: собственные улучшенные прогнозы роста ЕЦБ предполагают, что экономика еврозоны может оказаться более устойчивой, чем ожидалось. Устойчивый рост может привести к новому ценовому давлению по мере усиления экономических возможностей.
• Риски устойчивой инфляции: Некоторые политики опасаются, что нынешняя ставка по депозитам в 2% может оказаться недостаточно ограничительной, если инфляция окажется устойчивой, особенно на фоне роста заработной платы или продолжающегося скачка цен на энергоносители. Цены на нефть и природный газ в Европе выросли с начала года.
• Официальный комментарий: Недавние заявления ключевых должностных лиц, включая члена совета директоров Изабель Шнабель, главного экономиста Филипа Лейна и саму президента Лагард, были истолкованы рынками как подтверждение возможности повышения ставки в конце 2026 года.
Аргументы в пользу будущего снижения процентной ставки
С другой стороны, все большее число экономистов считают, что следующим шагом ЕЦБ, скорее всего, станет снижение процентной ставки, что потенциально возобновит цикл смягчения денежно-кредитной политики, приостановленный в июне 2025 года. Аргументы в пользу этой мягкой позиции включают:
• Дефляционная тенденция: при общей инфляции в 1,7% и снижении базовой инфляции оба показателя отклоняются от целевого уровня ЕЦБ в 2%. Если эта тенденция сохранится, сохранение процентных ставок на прежнем уровне может стать чрезмерно ограничительным.
• Укрепление евро: Более сильный евро фактически ужесточает финансовые условия, делая импорт дешевле. ЕЦБ, возможно, придется компенсировать это снижением процентных ставок, если курс валюты продолжит расти.
• Структурные факторы давления: Наплыв китайских товаров по конкурентоспособным ценам в Европу представляет собой устойчивую дезинфляционную силу, которая может сдерживать рост цен.
• Экономическая нестабильность: В еврозоне сохраняются очаги слабости, особенно в производственном секторе Германии, который сталкивается со слабым мировым спросом и высокими ценами на энергоносители.
В действительности мнения политиков расходятся: некоторые утверждают, что повышение или снижение ставки одинаково вероятны в зависимости от поступающих данных. Эта неопределенность отражает уникальное положение ЕЦБ — он достиг своей цели по инфляции, но теперь сталкивается со значительными рисками в обоих направлениях.
Диего Искаро, глава отдела европейской экономики в SP Global Market Intelligence, так сформулировал золотую середину: «Учитывая, что базовая инфляция все еще немного завышена, и ожидания того, что экономика еврозоны восстановит темпы роста позже в этом году, мы считаем, что наиболее вероятным исходом является то, что ЕЦБ сохранит процентные ставки без изменений в обозримом будущем».
Главный экономист ЕЦБ Филип Лейн сформулировал эту сбалансированную стратегию в середине января. Он отметил, что центральный банк не будет обсуждать изменение процентной ставки в ближайшем будущем, если экономика будет продолжать развиваться в соответствии с прогнозируемым курсом. Однако он предупредил, что новые потрясения могут ухудшить перспективы.
Это заявление идеально отражает нынешнюю позицию ЕЦБ: пока сохранять статус-кво, но быть готовым к решительным действиям в случае изменения экономических условий.
Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям
Войти
Зарегистрироваться