


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.









В еврозоне внимание переключается на данные по инфляции за февраль. Как намекают национальные релизы (см. раздел «Что произошло за выходные»), мы прогнозируем снижение общей инфляции в еврозоне до 2,3% г/г с 2,5% г/г.
В центре внимания сегодня
В еврозоне внимание переключается на данные по инфляции за февраль. Как намекают национальные релизы (см. раздел «Что произошло за выходные»), мы прогнозируем снижение общей инфляции в еврозоне до 2,3% г/г с 2,5% г/г. Самое главное, что базовая инфляция продолжала снижаться во всех странах, с приглушенным ежемесячным ростом цен и снижением годовых темпов роста. Инфляция в сфере услуг наконец-то начинает снижаться из-за базовых эффектов и более низкой динамики, и поэтому мы ожидаем, что базовая инфляция в еврозоне снизится до 2,4% г/г с 2,7% г/г. Мы также ждем окончательного выпуска производственного PMI за февраль, который вырос больше, чем ожидалось, до 47,3 в предварительной печати.
В США внимание переключается на индекс ISM Manufacturing за февраль, опубликованный в 16:00 по центральноевропейскому времени. Консенсус указывает на скромное снижение до 50,5 с 50,9 в январе. Это контрастирует с предварительным индексом SP Manufacturing PMI, который показал улучшение в феврале. Обратите внимание, что окончательный выпуск показателя SP будет опубликован в 15:45.
В Швеции индекс деловой активности в производственном секторе оставался стабильным в течение последнего года со средним значением 52,0, а последний показатель за январь составил 52,9. Хотя наш базовый сценарий предполагает значение около этого уровня, мы ищем любое влияние недавних волнений вокруг тарифов и растущей геополитической напряженности. Учитывая довольно слабое состояние рынка труда, мы также более внимательно рассмотрим, как развивался субиндекс занятости. Мы также получим обзор деловой активности Riksbank, который станет важным вкладом для совета директоров перед предстоящим мартовским заседанием и был выделен Айно Бунге как особенно важный.
На этой неделе основное внимание, скорее всего, будет уделено геополитическим новостям – в частности, любому прогрессу в мирных переговорах между Россией и Украиной и тому, будут ли введены во вторник пошлины администрации Трампа, введенные против Мексики, Канады и Китая. Кроме того, в четверг состоится заседание ЕЦБ, на котором, как мы ожидаем, они снизят ставки на 25 базисных пунктов, а неделя завершится выпуском отчета о занятости в США за февраль в пятницу.
Экономические и рыночные новости
Что произошло на выходных
В США базовый показатель PCE был близок к ожиданиям на уровне +0,3% м/м (SA), в то время как базовая инфляция услуг замедлилась. Хотя это не совсем сюрприз, для ФРС все равно позитивно видеть, что позитивный сюрприз в CPI не повторился в данных PCE.
И хотя данные о расходах за январь подвержены остаточной сезонности, на первый взгляд примечательно, что норма сбережений резко повышается до 4,6% (с 3,5%). Это приводит к снижению реального объема расходов домохозяйств на 0,5% м/м (SA). Будет интересно посмотреть, приведет ли ослабление потребительских настроений в феврале к дальнейшей осторожности в расходах.
В еврозоне в пятницу было опубликовано несколько данных по инфляции. Инфляция CPI в Германии не изменилась и составила 2,3% г/г в феврале (консенсус 2,3% г/г), но оказалась выше, чем предполагали региональные данные. Во Франции инфляция HICP снизилась до 0,9% г/г с 1,8% г/г (консенсус 1,1% г/г). Итальянский HICP вырос на 1,7% г/г, что оказалось ниже ожиданий роста до 1,8% г/г (предыдущие 1,7%). Таким образом, итальянская инфляция также оказалась ниже, чем во Франции и Германии.
В Норвегии отчет NAV о рынке труда показал уровень безработицы 2,0% (SA), что немного ниже прогноза Norges Bank в 2,1%. Количество штатных сотрудников сократилось на 327 человек sa в феврале, что явно значительно лучше, чем предполагали другие показатели. Розничные продажи показали ежемесячный рост на 1,1% м/м, что рисует картину небольшого подъема потребления товаров к концу прошлого года и началу 2025 года.
Исследование ожиданий Банка Норвегии за первый квартал показало, что ожидания в отношении цен и заработной платы снижаются. Таким образом, диапазон ожидаемого роста заработной платы в 2025 году составляет 3,9–4,2% по сравнению с оценкой Банка Норвегии в 4,2% из декабрьского отчета о денежно-кредитной политике.
В Швеции показатели ВВП оказались лучше ожиданий на уровне 0,8% кв/кв и 2,4% г/г. Внутренняя экономика также показала лучшие результаты, чем ожидалось, а потребление выросло на 0,7% кв/кв. Таким образом, мы ожидаем, что потребление покажет более скромный рост в Q1, чем в Q4.
В Китае производственная и непроизводственная деятельность продемонстрировали рост в феврале, при этом PMI (NBS) вырос до 50,2 и 50,4 соответственно, что говорит об улучшении внутреннего спроса. Композитный PMI вырос до 51,1 в феврале. Как и NBS, производственный PMI Caixin вырос до 50,8 с 50,3.
Обращаясь к политике, Китай планирует противостоять предстоящим тарифам США, нацелившись на американский сельскохозяйственный экспорт, согласно поддерживаемой государством китайской газете Global Times. Сельскохозяйственный сектор США, крупнейшим рынком сбыта которого является Китай, исторически был склонен к использованию в торговых конфликтах.
On the geopolitical front, the UK and France announced they would lead the so-called Coalition of the Willing and work on a ceasefire proposal for Ukraine after the emergency meeting convened by the UK Prime Minister Starmer in London yesterday. They emphasize that for any peace deal to be sustainable, the US needs to be involved and say that signing of the minerals deal is a key priority next. Late in the evening, French PM Macron also proposed a partial one-month ceasefire that would not cover ground fighting. This morning we published a piece about the most recent talks in the Russia-Ukraine war, see Research Global: Arming Ukraine is the cheap option for Europe, 3 March. After the heated Trump-Zelensky exchange in the Oval Office on Friday, it is ever more clear that Europe urgently needs a plan to ensure undisrupted support for Ukraine. We argue that arming Ukraine is by far the cheapest option for Europe, even if it requires that Europe would cover the costs on behalf of the US. We also think the easiest way forward is to work with the so-called Coalition of the Willing instead of pursuing a unanimous EU-wide decision on the matter of confiscating the frozen Russian assets.
In the Middle East, the ceasefire between Hamas and Israel lapsed on Sunday morning after Hamas rejected an updated proposal by Israel regarding the extension of the ceasefire under phase two. As a result, Israeli PM Netanyahu announced that all aid deliveries to Gaza would stop.
Equities: Equities rose on Friday as US markets rallied, closing at their highest point after a late surge in trading. However, this does not alter the fact that equities were lower over the week on a global scale, led by declines in the US and within the tech growth sector. It is also worth remembering that Japan and other Asian markets experienced sharp declines on Friday morning.
Before jumping to conclusions, it is essential to thoroughly review the performance of cross-equities and cross-asset classes. One notable observation is that European equities rose last week, driven by banks, which saw gains of more than 4%. Thus, the initial conclusion is that we are not witnessing a global growth scare. Also, value stocks outperformed growth stocks by 3% last week, which does not align with the message from the bond market, where yields continued to fall, including on Friday.
It is tempting to point to a growth scare in the bond market, drawing parallels to previous episodes. However, the still relatively new US administration plays a significant role here. Again, look at Europe, where the 10-year yield is down “only” 25 basis points from its peak in January compared to the US, where the decline is about 60 basis points. Hence, we are not really seeing a global growth scare.
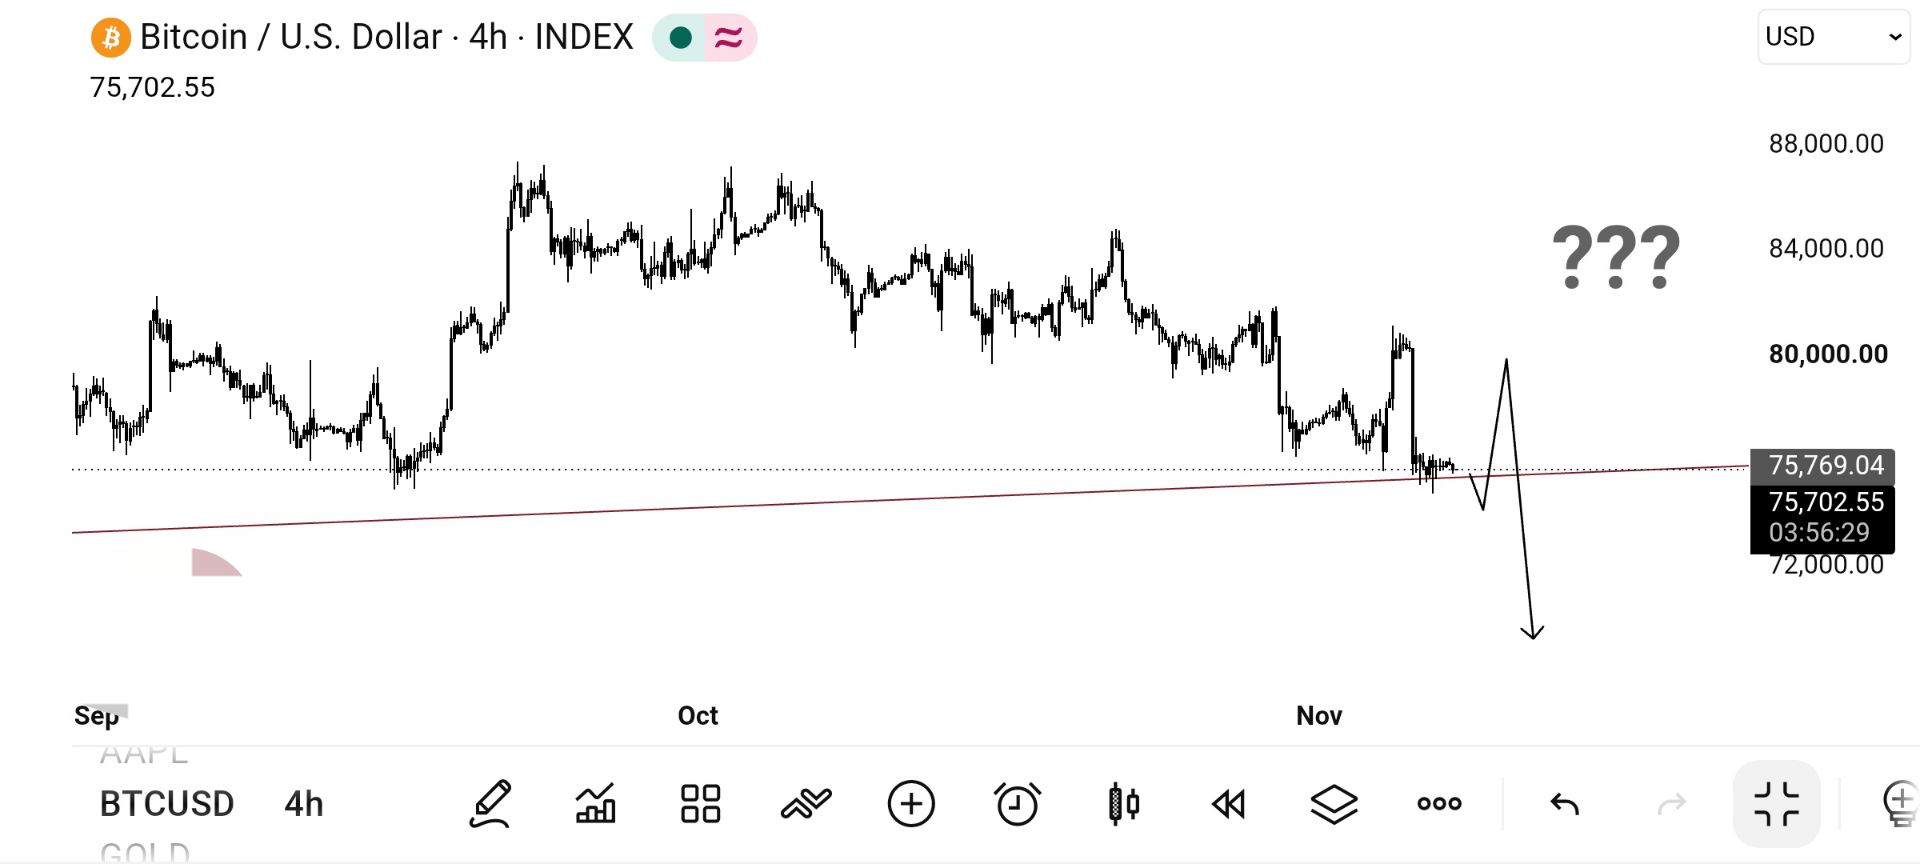
Последнее примечательное наблюдение — это динамика активов, таких как Bitcoin и Tesla, которые резко выросли сразу после выборов, но в настоящее время находятся под давлением. Это указывает на то, что мы имеем дело не с классической распродажей из-за страха роста, а скорее с политическим страхом и корректировкой, вызванной неопределенностью. Акции США в пятницу: Dow +1,4%, SP 500 +1,6%, Nasdaq +1,6% и Russell 2000 +1,1%. Рынки в Азии сегодня утром догоняют, несмотря на приближающийся завтра дедлайн по тарифам. Европейские фьючерсы также отражают сильные поздние результаты в США в пятницу, поднявшись на полпроцента этим утром. Фьючерсы США также зеленые, хотя и растут не так сильно, как в Европе.
FI: Снижение доходности в США продолжилось в течение пятничной сессии, поскольку потребительские расходы в США значительно снизились в январе. Основная часть движения пришлась на передний конец кривой, когда доходность 2Y казначейских облигаций США упала ниже отметки 4%. В Европе ставки были относительно стабильными в течение всей сессии, несмотря на новую порцию мягких данных по базовой инфляции из Германии и Франции. Недавняя череда мягких данных по США снизила подразумеваемую терминальную ставку по федеральным фондам с 4% к середине февраля до 3,50% на сегодняшний день. Мы считаем, что коррекция вниз может продолжаться немного дольше, поскольку мы нацелены на терминальную ставку 3-3,25%. Однако быстрая переоценка, наблюдаемая в последнее время, сделала доходность в США более чувствительной в краткосрочной перспективе к сюрпризам в виде позитивных данных (например, по NFP в эту пятницу) и продолжающемуся процессу проведения экспансионистской налоговой реформы.
FX: EUR/USD упал ниже 1,04 после твита Трампа о тарифах в прошлый четверг, что вызвало типичную реакцию отказа от риска и в целом укрепление USD – его первый недельный рост за месяц, также поддержанный общими настроениями отказа от риска. Валюты ЦВЕ завершили американскую сессию в пятницу на слабой основе после того, как визит Зеленского в Белый дом принял худший оборот, остановив дальнейший немедленный прогресс между двумя странами. Ближе к дому рынок продолжал давить на валютные форварды EUR/DKK в пятницу в ожидании более жестких условий ликвидности в конце марта.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


