


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.











На прошлой неделе золото продемонстрировало устойчивость на фоне повышенной волатильности. Постоянная слабость доллара, продолжающиеся покупки центральных банков и спрос на активы-убежища, обусловленный геополитической неопределенностью, — все это поддержало рост цен.
На прошлой неделе золото продемонстрировало устойчивость на фоне повышенной волатильности. Устойчивое ослабление доллара, продолжающиеся покупки центральных банков и спрос на активы-убежища, вызванный геополитической неопределенностью, — все это поддержало рост цен. В то же время жесткие заявления представителей ФРС оказали некоторое давление на цены, которые остаются на повышенном уровне.
На этой неделе рынки столкнутся с рядом ключевых событий, связанных с рисками, включая данные по занятости в несельскохозяйственном секторе США за ноябрь и индексу потребительских цен, а также решения Банка Англии и Банка Японии по процентным ставкам. Результаты этих событий могут повлиять на ожидания относительно процентных ставок и настроения в отношении риска, существенно изменив траекторию движения золота до конца года.
На дневном графике XAUUSD бычий импульс золота резко усилился на прошлой неделе, показав рост четыре дня подряд и изменив тренд с консолидации на активный восходящий тренд. В четверг цены пробили ключевое сопротивление на уровне 4250 долларов, а в пятницу внутридневные максимумы достигли 4353 долларов, отметив семинедельный пик.
Несмотря на резкое падение почти на 100 долларов в ходе американской торговой сессии в пятницу, сопровождавшееся длинной верхней тенью, указывающей на сильное давление со стороны продавцов, золото в конечном итоге удержалось выше 4300 долларов, показав недельный прирост почти на 2,5%, что свидетельствует о том, что быки по-прежнему твердо контролируют ситуацию.
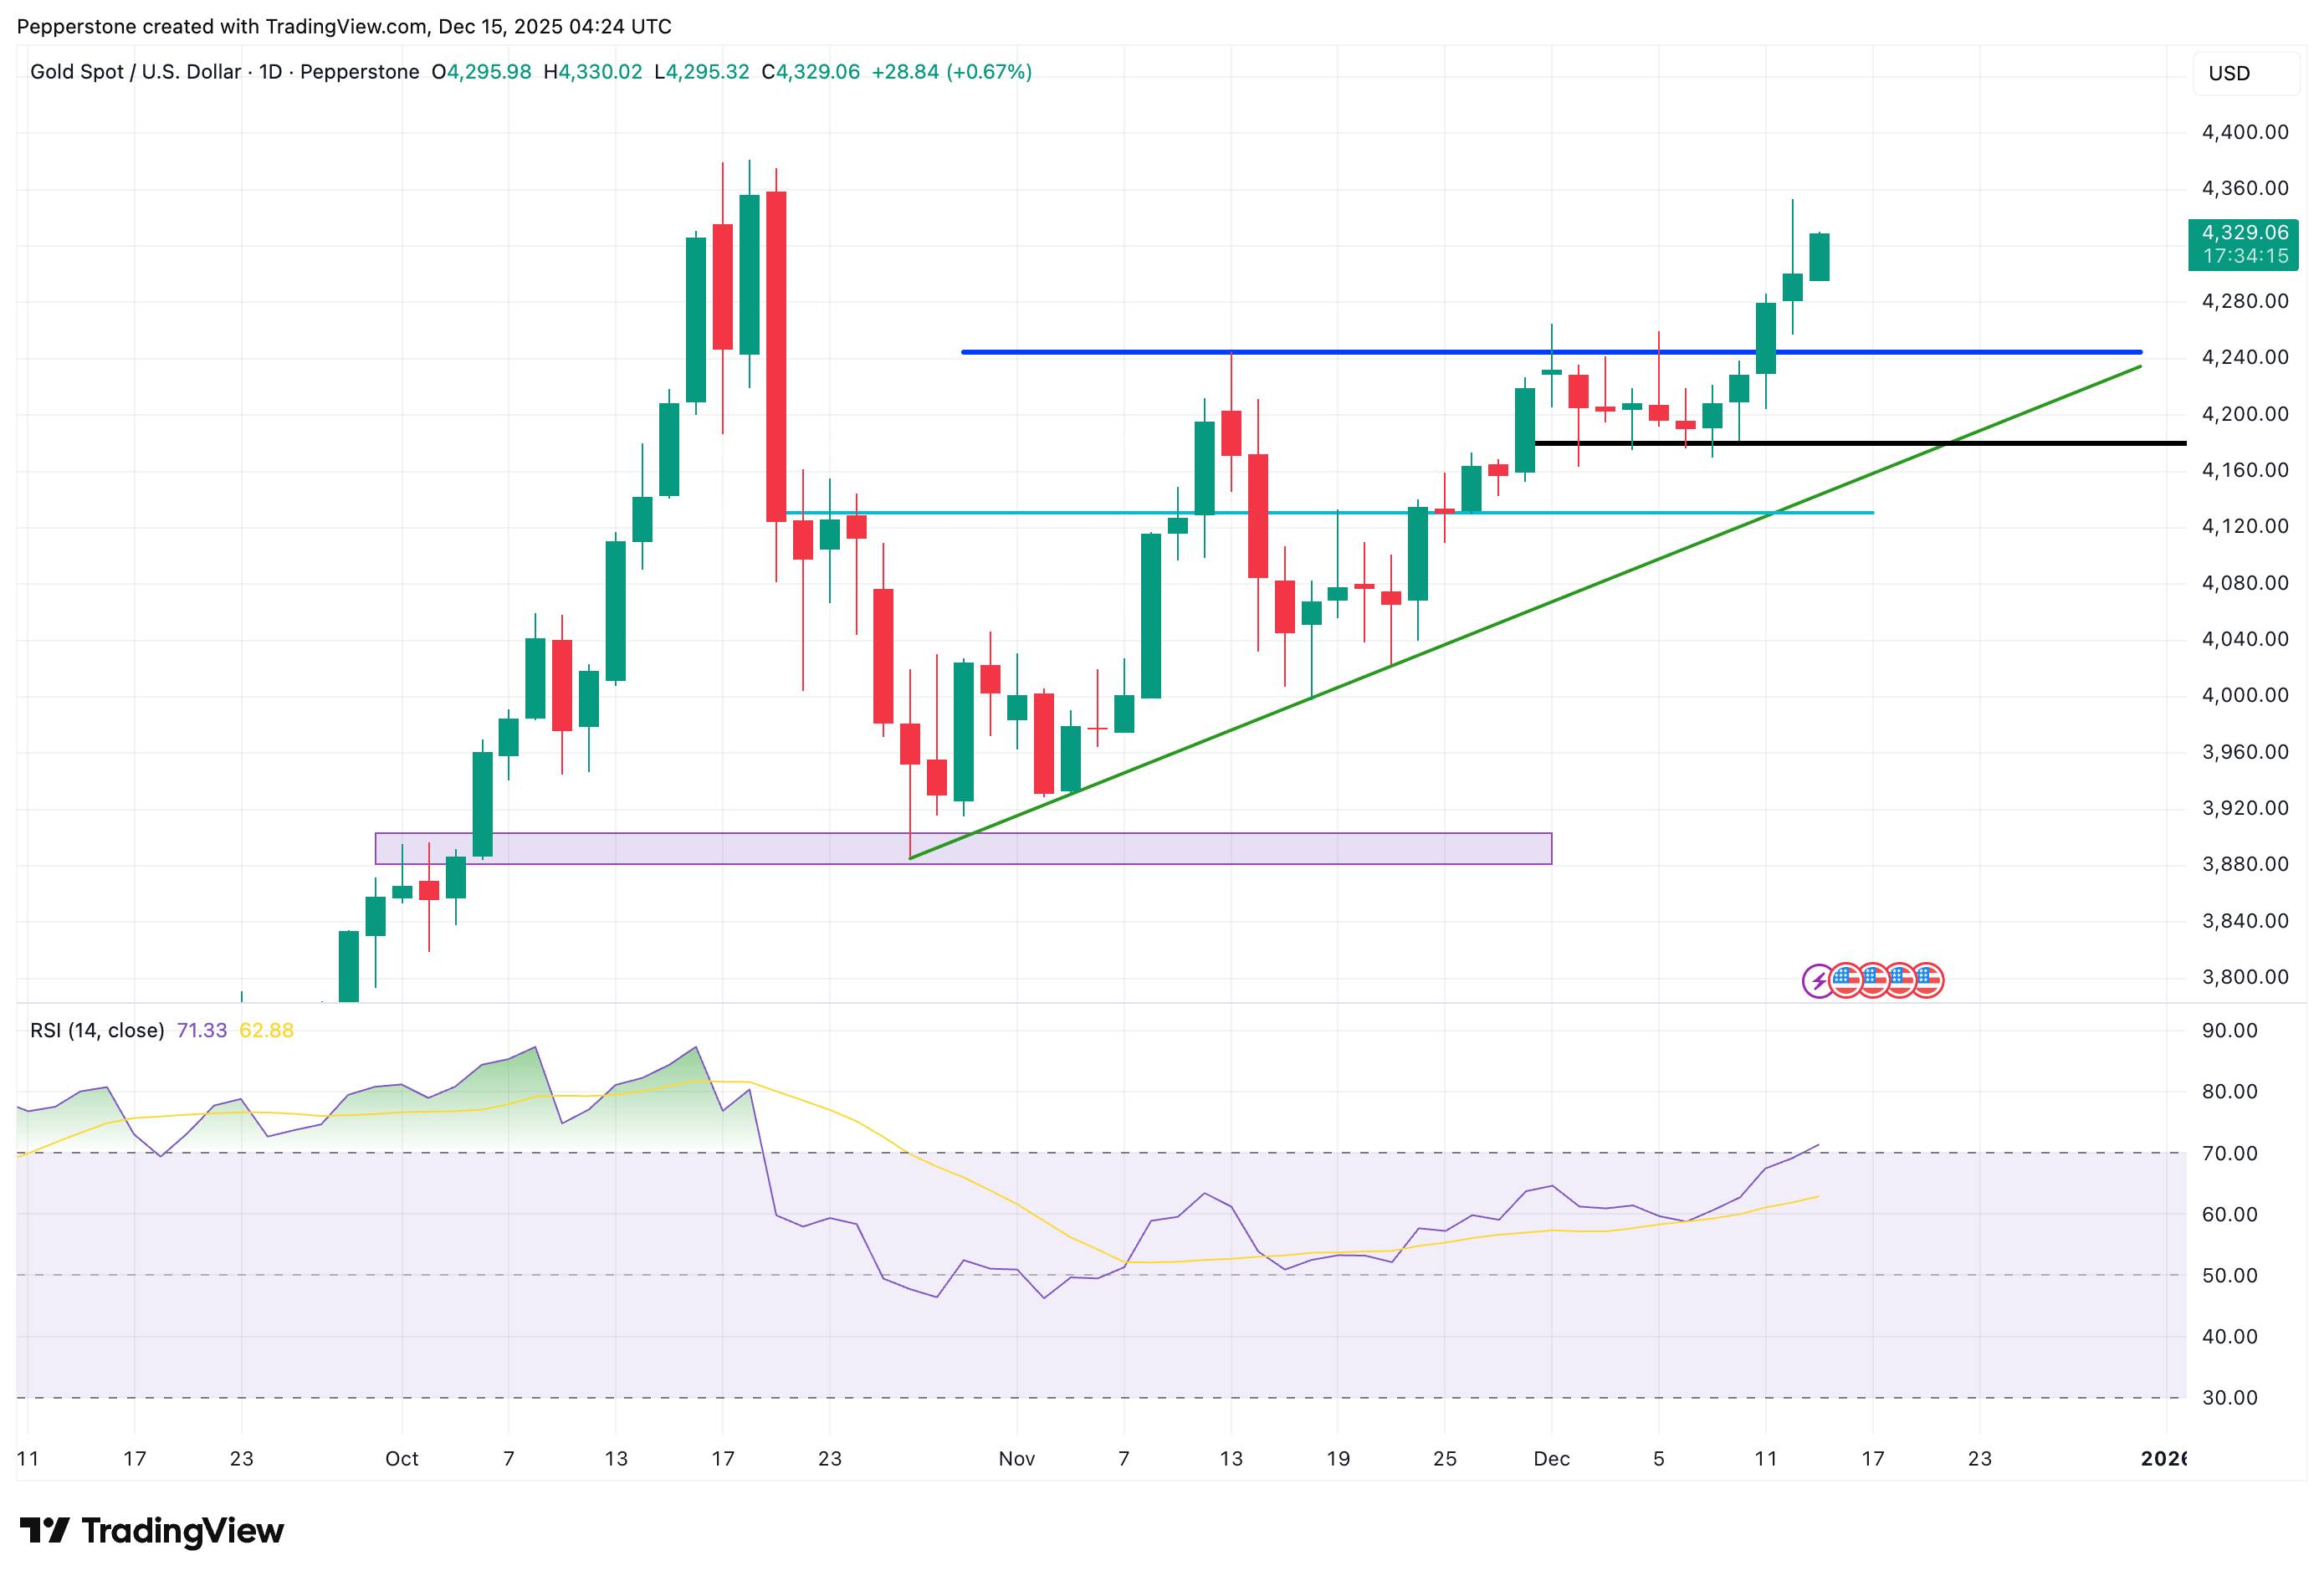
В начале понедельника золото продолжило восходящее движение, при этом индекс RSI вновь вошел в зону перекупленности выше 70, что указывает на устойчивый краткосрочный импульс. Если дневная свеча закроется выше 4300 долларов, уверенность рынка в восходящем тренде укрепится, и цены, вероятно, протестируют предыдущий максимум на уровне 4381 доллара.
Однако, учитывая краткосрочный рост, падение ниже 4300 долларов может привести к появлению поддержки в районе минимума консолидации на уровне 4180 долларов и восходящей линии тренда, продолжающейся с конца октября, что потенциально привлечет покупателей на спаде.
Способность золота удерживать высокие уровни роста по-прежнему поддерживается тремя ключевыми факторами: ослаблением доллара, продолжающимися покупками центральных банков и спросом на хеджирование в условиях геополитической неопределенности. В совокупности эти элементы создают основу для поддержки цены на золото.
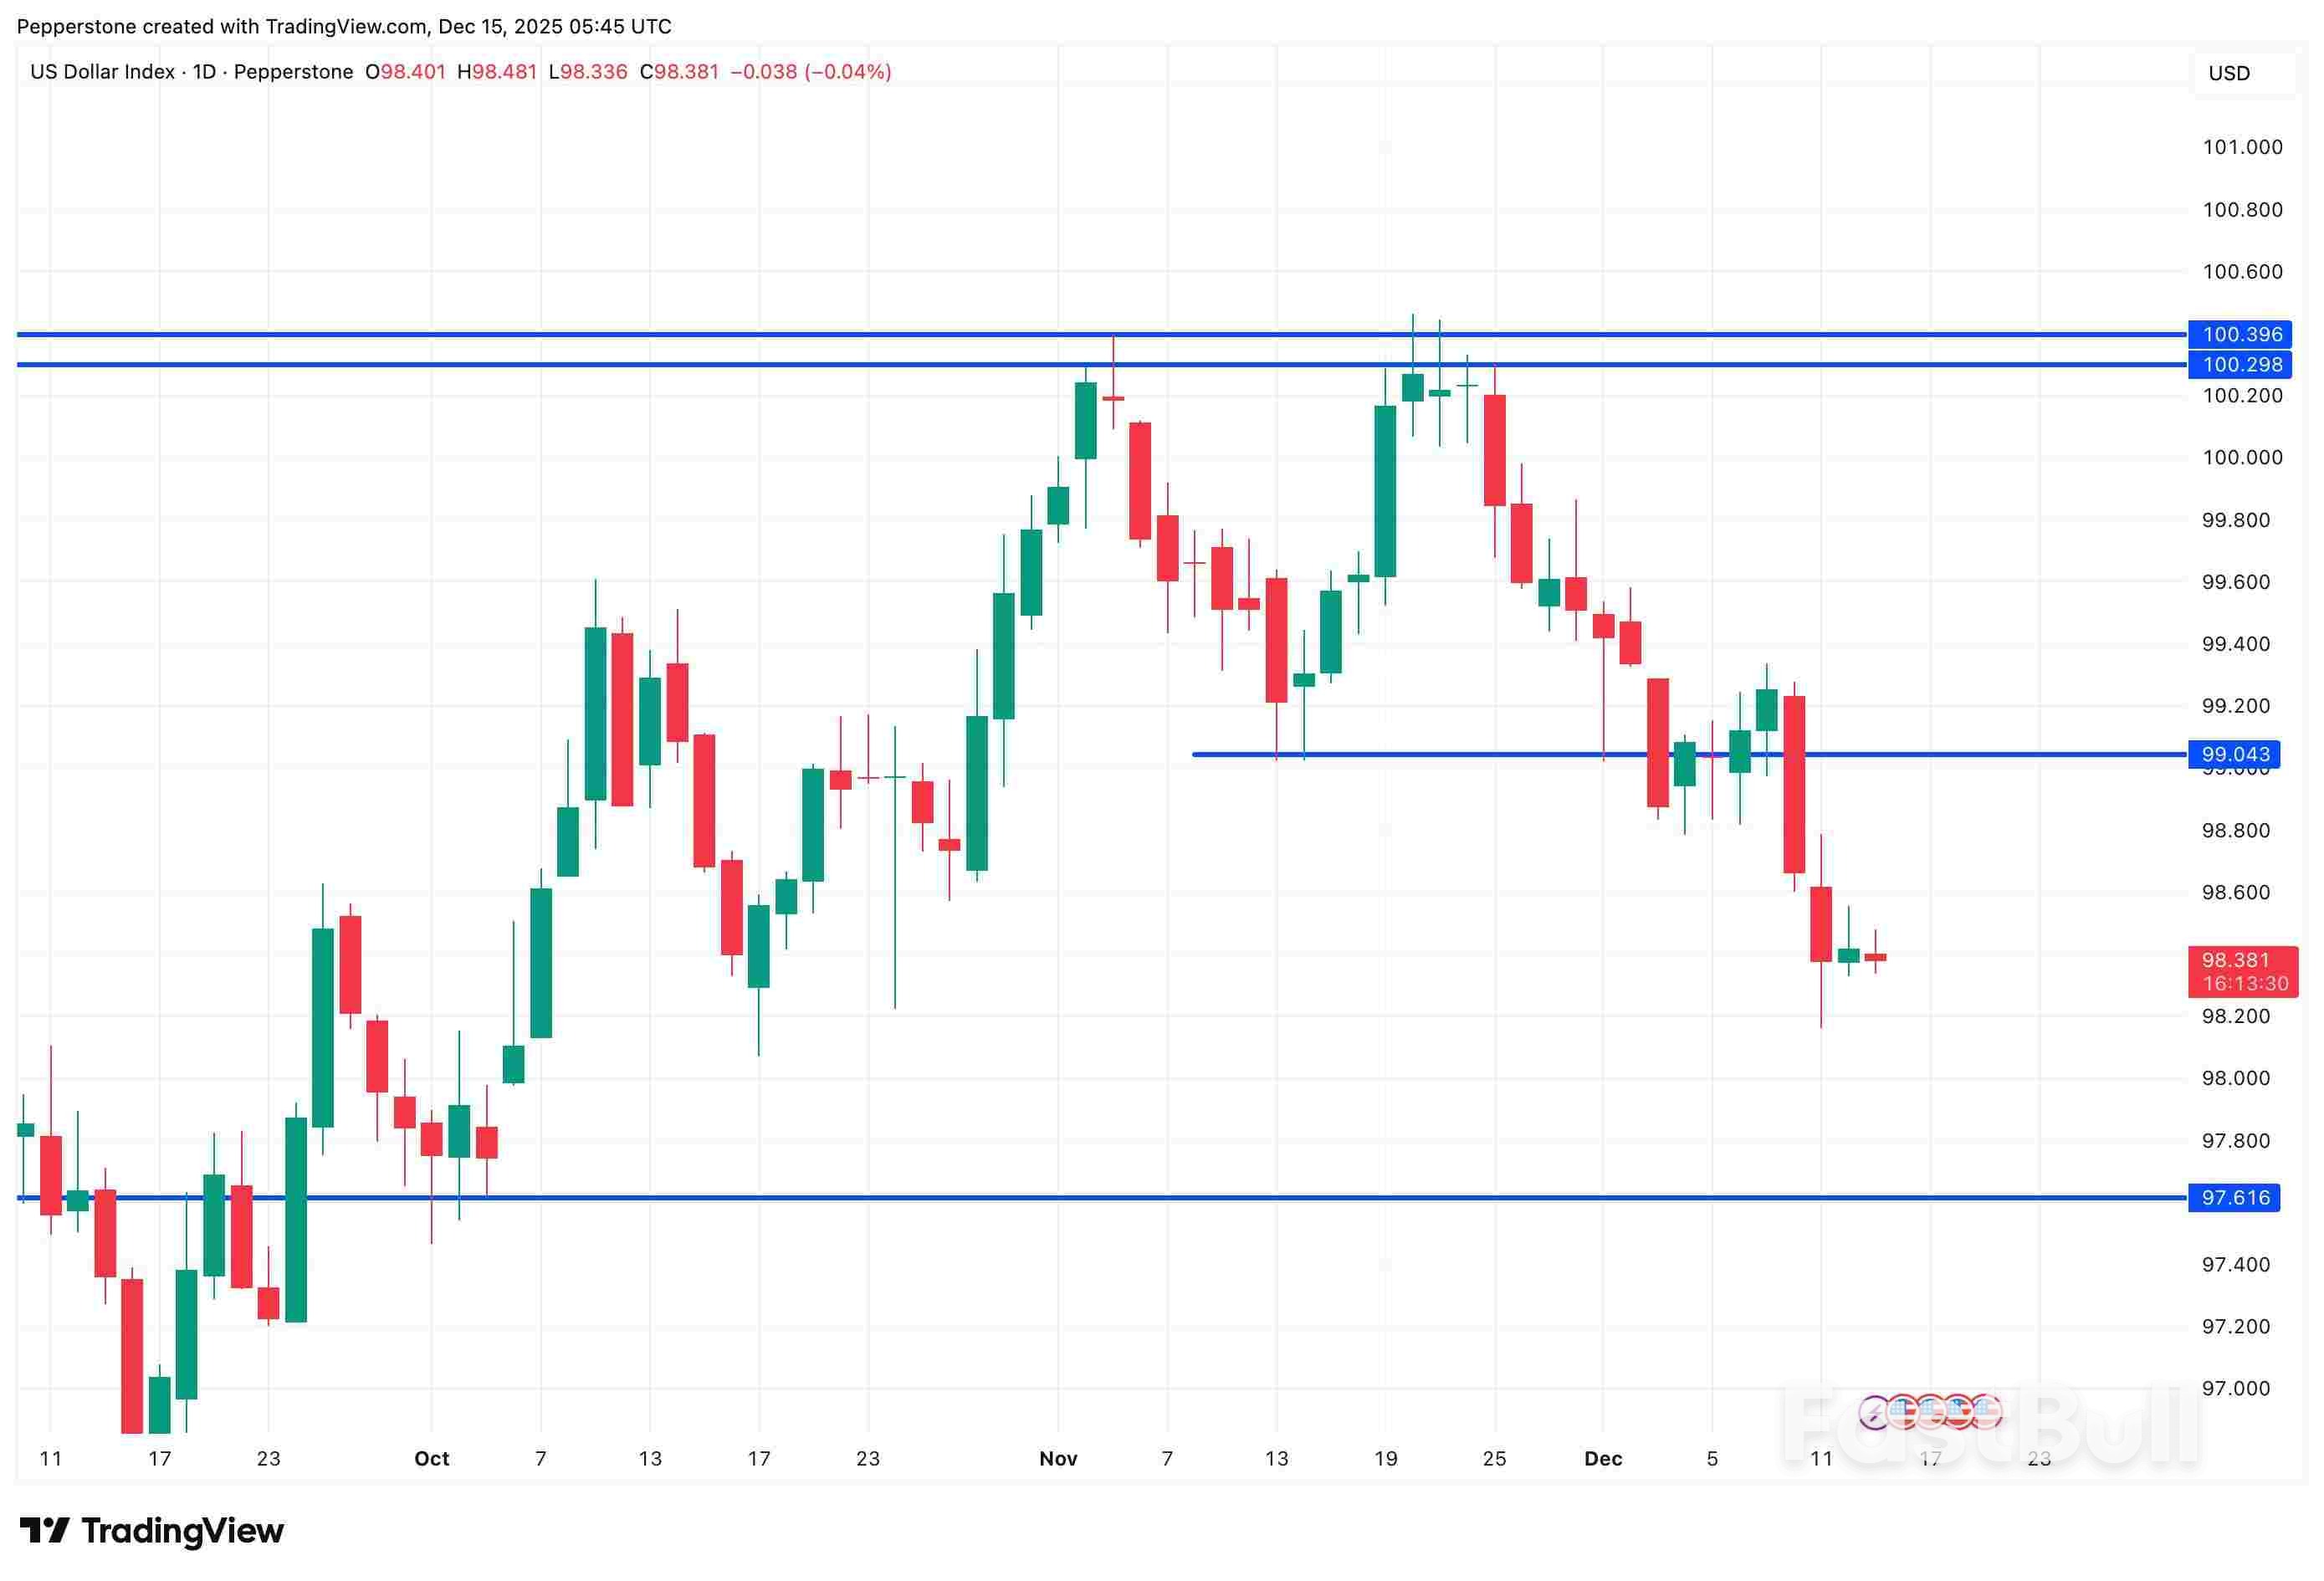
В декабре на политической арене произошло снижение процентной ставки ФРС, а также возобновление краткосрочных покупок казначейских облигаций для снижения давления на ликвидность, что способствовало снижению доходности краткосрочных облигаций США. Индекс доллара снижался третью неделю подряд, ненадолго протестировав краткосрочные минимумы около 98.
Ослабление доллара снижает альтернативные издержки хранения золота и уменьшает относительную привлекательность высокодоходных активов, перенаправляя приток капитала обратно в золото.
Meanwhile, central bank buying continues to act as a long-term "anchor" for gold. According to the World Gold Council, global central banks added a net 53 tonnes of gold in October, a significant month-on-month increase and the highest single-month total this year. Consistent official purchases provide a solid base for gold at high levels and support market acceptance of current price ranges.
Geopolitical uncertainty also remains a factor. From US interception of Venezuelan oil shipments, the ongoing Russia-Ukraine stalemate, to tensions in Southeast Asia, these events continually reinforce demand for hedging. While each may have limited immediate impact, collectively they offer marginal support to gold amid broader uncertainty.
Although Fed Chair Powell has clearly signaled that rate hikes are not being considered in the near term, hawkish voices persist within the Fed.
Last Friday, Cleveland Fed President Harker (2026 voting member), Chicago Fed President Goolsby, and Kansas City Fed President George highlighted persistent inflation concerns, favoring a more restrictive stance. These comments pushed down market expectations for 2026 rate cuts, naturally weighing on short-term demand for non-yielding gold.
In my view, this is more of a sentiment recalibration at high levels than the start of a trend reversal. As long as the dollar remains relatively weak, coupled with ongoing central bank purchases and geopolitical hedging demand, the medium-term bullish structure for gold remains intact.
Overall, the bullish structure for gold remains intact, but short-term volatility has increased. With the holiday season approaching, active capital is winding down and market liquidity is thinner. Any deviation from expectations in major risk events is more likely to trigger trend moves rather than just intraday noise. In this environment, risk management is more important than directional calls.
In the US, key focus this week is on November nonfarm payrolls (Thursday AEDT) and CPI (Friday AEDT). Markets expect around 50k new jobs, a slight rise in the unemployment rate to 4.5%, and core inflation near 3%.
If labor data comes in slightly stronger, say 60–70k new jobs with unemployment at 4.4–4.5% and inflation broadly as expected, it would suggest the economy is not slowing sharply and that rate cuts still have room, potentially putting modest pressure on gold bulls.
Conversely, if the labor market shows a clear weakness—negative job growth, unemployment rising to 4.6% or higher, and core inflation falling to 2.8–2.9%—markets may price in a "recession trade," which would clearly benefit gold.
Кроме того, на этой неделе запланированы выступления нескольких представителей ФРС, включая Уильямса и Бостика. Их комментарии относительно экономических перспектив и направления политики могут дополнительно повлиять на ожидания относительно будущего смягчения денежно-кредитной политики, усиливая краткосрочные колебания цен.
В глобальном масштабе расхождения в политике центральных банков также значительны. Рынок в целом ожидает, что Банк Англии снизит ставки на 25 базисных пунктов, в то время как Банк Японии имеет более чем 90%-ную вероятность повышения ставок. Расхождения в позициях основных центральных банков могут, через валютные и процентные каналы, еще больше усилить краткосрочную волатильность золота.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


