• Трейд
  • Котировки
  • Копировать
  • Конкурс
  • 24/7
  • Календарь
  • Q&A
  • Чат
Фильтры
СИМВОЛ
ПОСЛ. ЦЕНА
ЗАЯВКА
ПРЕДЛОЖЕНИЕ
МАКСИМУМ
МИНИМУМ
NET CHG.
%CHG.
СПРЕД
ИСТОЧНИК
SPX
S&P 500 Index
7773.95
7773.95
7773.95
7794.35
7727.59
+51.23
+ 0.66%
--
--
DJI
Dow Jones Industrial Average
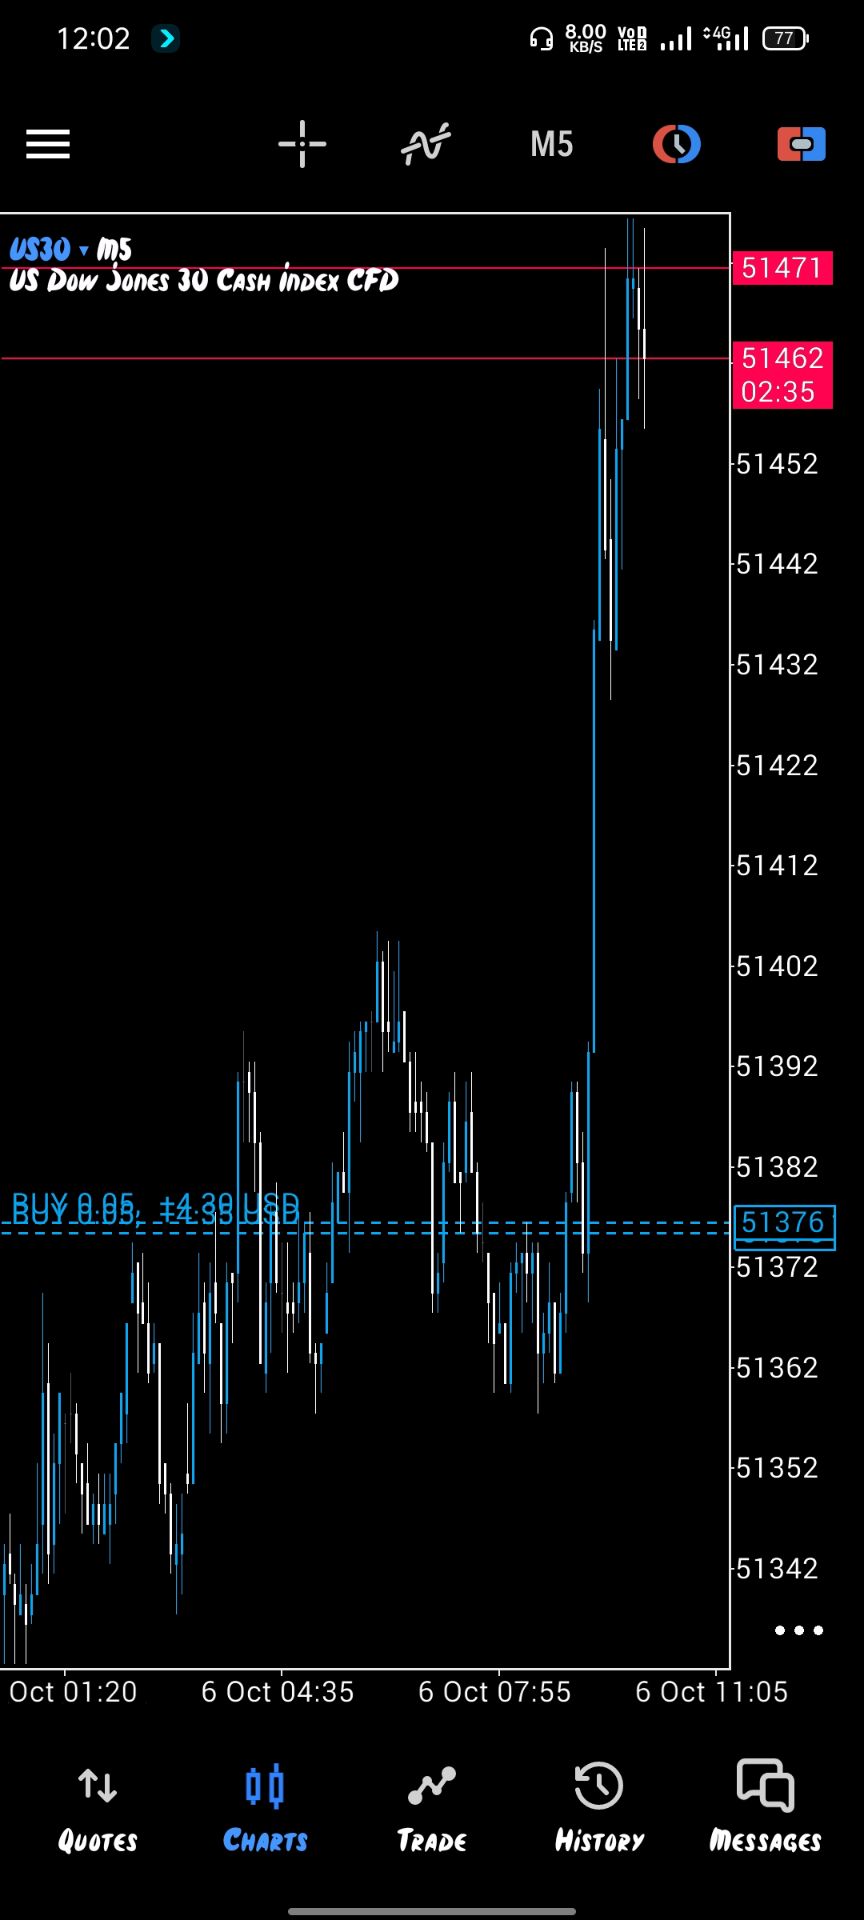
51267.90
51267.90
51267.90
51404.86
50862.85
+90.94
+ 0.18%
--
--
IXIC
NASDAQ Composite Index
27477.30
27477.30
27477.30
27544.07
27223.49
+286.45
+ 1.05%
--
--
USDX
US Dollar Index
101.820
101.820
101.900
102.020
101.770
-0.050
-0.05%
--
--
EURUSD
Euro / US Dollar
1.12313
1.12313
1.12320
1.12325
1.12025
+0.00096
+ 0.09%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32306
1.32306
1.32319
1.32347
1.32007
+0.00090
+ 0.07%
--
--
XAUUSD
Gold / US Dollar
4137.57
4137.57
4137.98
4152.15
4104.11
-2.35
-0.06%
--
--
WTI
Light Sweet Crude Oil
87.904
87.904
87.934
89.139
87.550
-0.540
-0.61%
--
--

Сообщество аккаунт

Сигнальные Аккаунты
--
Прибыльные Аккаунты
--
Убыточные Аккаунты
--
Посмотреть больше

Стать поставщиком сигналов

Продавайте сигналы и получайте доход

Посмотреть больше

Руководство по копи-трейдингу

Начните с легкостью и уверенностью

Посмотреть больше

Сигнальные аккаунты для участников

Все сигнальные аккаунты

Лучший доход
  • Лучший доход
  • Лучший P/L
  • Лучший MDD
Прошлая 1 неделя
  • Прошлая 1 неделя
  • Прошлый 1 месяц
  • Прошлый 1 год

Все конкурсы

  • Все
  • Рекомендовать
  • Акции
  • Криптовалюты
  • Центральные банки
  • Обновления Трампа
  • Избранные новости
Только важные новости
Поделиться

Саудовская Аравия сообщает о нападениях повстанцев-хуситов на два аэропорта.

Поделиться

Генеральный директор Statoil заявил, что компания тесно сотрудничает с норвежскими властями и НАТО для защиты газопроводов и понимания сетевых рисков.

Поделиться

Казуо Уэда не подал никаких четких сигналов, и рынок продолжает делать ставку на то, что Банк Японии не повысит процентные ставки в октябре.

Поделиться

Morgan Stanley рекомендует открывать короткие позиции по фунту стерлингов против доллара в преддверии объявления бюджета Великобритании.

Поделиться

Управление гражданской авиации Саудовской Аравии сообщило, что в ночь на понедельник были атакованы аэропорты Наджрана и Джизана. Три человека получили ранения, также сообщается о материальном ущербе.

Поделиться

Четыре источника сообщили, что если Израиль выполнит свой приказ о закрытии британского консульства, Великобритания, вероятно, вышлет израильских дипломатов.

Поделиться

Главный экономист ЕЦБ: Значительного влияния второй волны инфляции не наблюдается.

Поделиться

Литовский парламент проголосовал за отмену запрета на ядерное оружие — это первое из двух необходимых голосований.

Поделиться

Доходность 10-летних государственных облигаций Франции снизилась на 7 базисных пунктов до 4,793%.

Поделиться

Валютная пара евро/доллар отскочила от своего минимума, а разница в доходности облигаций между Францией и Германией сократилась.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы создадим рабочую группу для консолидации спроса на энергию и возложим на участников рынка ответственность за совместные закупки.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы начнем стратегический диалог, направленный на европейские нефтеперерабатывающие заводы, с целью снижения затрат и обеспечения поставок.

Поделиться

Французское промышленное производство неожиданно сократилось, в том числе снизилось производство электроэнергии.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Государственные субсидии должны быть направлены на помощь наиболее нуждающимся семьям в оплате счетов за электроэнергию.

Поделиться

Главный экономист Европейского центрального банка Лейн: Если инфляция упадет ниже целевого показателя в 2%, возникнут проблемы.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы должны решить структурные проблемы, которые делают нас уязвимыми перед нестабильными зарубежными рынками ископаемого топлива.

Поделиться

Главный экономист Европейского центрального банка Лейн: (относительно Италии) Инфляция крайне вредна; если инфляция будет слишком высокой, люди сильно пострадают.

Поделиться

Главный экономист ЕЦБ Лейн: Мы стали рассматривать более широкие финансовые условия, включая долгосрочные процентные ставки, как важный фактор, влияющий на решения в области денежно-кредитной политики.

Поделиться

Министр финансов Франции: Евро, похоже, не недооценен на уровне 1,10 по отношению к доллару; ослабление евро дает передышку экспортерам.

Поделиться

Главный экономист ЕЦБ Лейн: Мы действительно видим, как искусственный интеллект поддерживает экономику.

ВРЕМЯ
Акт.
Прогн.
Пред.
ВЛИЯНИЕ
Турция Индекс цен производителей (год к году) (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Южная Африка Индекс деловой активности IHS Markit (сезонно скорректированный) (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Италия Композитный индекс деловой активности (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Италия PMI в сфере услуг (сезонно скорректированный) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Итоговый композитный индекс деловой активности (сезонно скорректированный) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Окончательный PMI в сфере услуг (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Итоговый композитный индекс деловой активности (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Турция Торговый баланс (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Выступление главного экономиста ЕЦБ Лейна
Еврозона Индекс доверия инвесторов Sentix (Окт)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Изменение официальных резервов (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Предварительный PMI в сфере услуг (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Предварительный композитный индекс деловой активности (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Индекс цен производителей (месяц к месяцу) (Авг)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Индекс цен производителей (год к году) (Авг)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Канада Индекс национального экономического доверия

А:--

П: --

П: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Бразилия PMI по услугам IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Бразилия Индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
США Окончательный индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США PMI по услугам IHS Markit окончательный (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс инвентаризации не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс новых заказов не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс занятости не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс цен не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс тренда занятости Конференции по бизнесу (сезонно скорректированный) (Сент)

А:--

П: --

П: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс деловой активности не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Япония Средний доход на аукционе 10-летних облигаций

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Индия Индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Индия HSBC Services PMI Finale (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Франция Ежемесячный рост промышленного выпуска (сезонно скорректированный) (Авг)

А:--

П: --

П: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Строительный PMI (SA) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Индекс деловой активности в строительстве Markit/CIPS (Сент)

--

П: --

П: --

Еврозона Месячный рост розничных продаж (Авг)

--

П: --

П: --

Еврозона Годовой рост розничных продаж (Авг)

--

П: --

П: --

Германия Средний доход на аукционе 2-летних облигаций Schatz

--

П: --

П: --

Мексика Индекс доверия потребителей (Сент)

--

П: --

П: --

США Экспорт (Авг)

--

П: --

П: --

Канада Импорт (Сезонно скорректированный) (Авг)

--

П: --

П: --

США Торговый баланс (Авг)

--

П: --

П: --

Канада Экспорт (сезонно скорректированный) (Авг)

--

П: --

П: --

Канада Торговый баланс (Сезонно скорректированный) (Авг)

--

П: --

П: --

США Еженедельные розничные продажи по данным Redbook YoY (год к году)

--

П: --

П: --

Президент Федерального резервного банка Нью-Йорка Уильямс выступил с речью.
Канада Индекс деловой активности Ivey (сезонно скорректированный) (Сент)

--

П: --

П: --

Канада Индекс деловой активности Ivey (не сезонно скорректированный) (Сент)

--

П: --

П: --

Китай, материк Валютные резервы (Сент)

--

П: --

П: --

США Краткосрочный прогноз добычи сырой нефти на следующий год EIA (Окт)

--

П: --

П: --

США Краткосрочный прогноз добычи сырой нефти на текущий год EIA (Окт)

--

П: --

П: --

США Прогноз добычи природного газа на следующий год EIA (Окт)

--

П: --

П: --

Ежемесячный краткосрочный обзор энергетики EIA
США Доход от аукциона 3-летних облигаций

--

П: --

П: --

США Еженедельные запасы сырой нефти API в Кушинге

--

П: --

П: --

США Еженедельные запасы сырой нефти API

--

П: --

П: --

США Еженедельные запасы нефтепродуктов API

--

П: --

П: --

США Еженедельные запасы бензина API

--

П: --

П: --

Япония Индекс Рейтерс Танкан по предпринимателям-непроизводителям (Окт)

--

П: --

П: --

Япония Индекс Рейтерс Танкан по производителям (Окт)

--

П: --

П: --

Япония Ежемесячный рост заработной платы (Авг)

--

П: --

П: --

Япония Валютные резервы (Сент)

--

П: --

П: --

Индия Базовая процентная ставка

--

П: --

П: --

Индия Резервное соотношение депозитов в People's Bank of China

--

П: --

П: --

Вопрос-ответ с экспертами
    • Все
    • Чаты
    • Группы
    • Друзья
    Size flag
    Enahoro Pe
    whats your view on eurusd
    @Enahoro PeI’m still bearish on EU for now, mate. DXY remains strong and EUR/USD is sitting near 17-month lows..
    styvepromesse flag
    styvepromesse flag
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    Size flag
    so I’m more interested in sells than trying to catch a bottom@Enahoro Pe
    EuroTrader flag
    styvepromesse
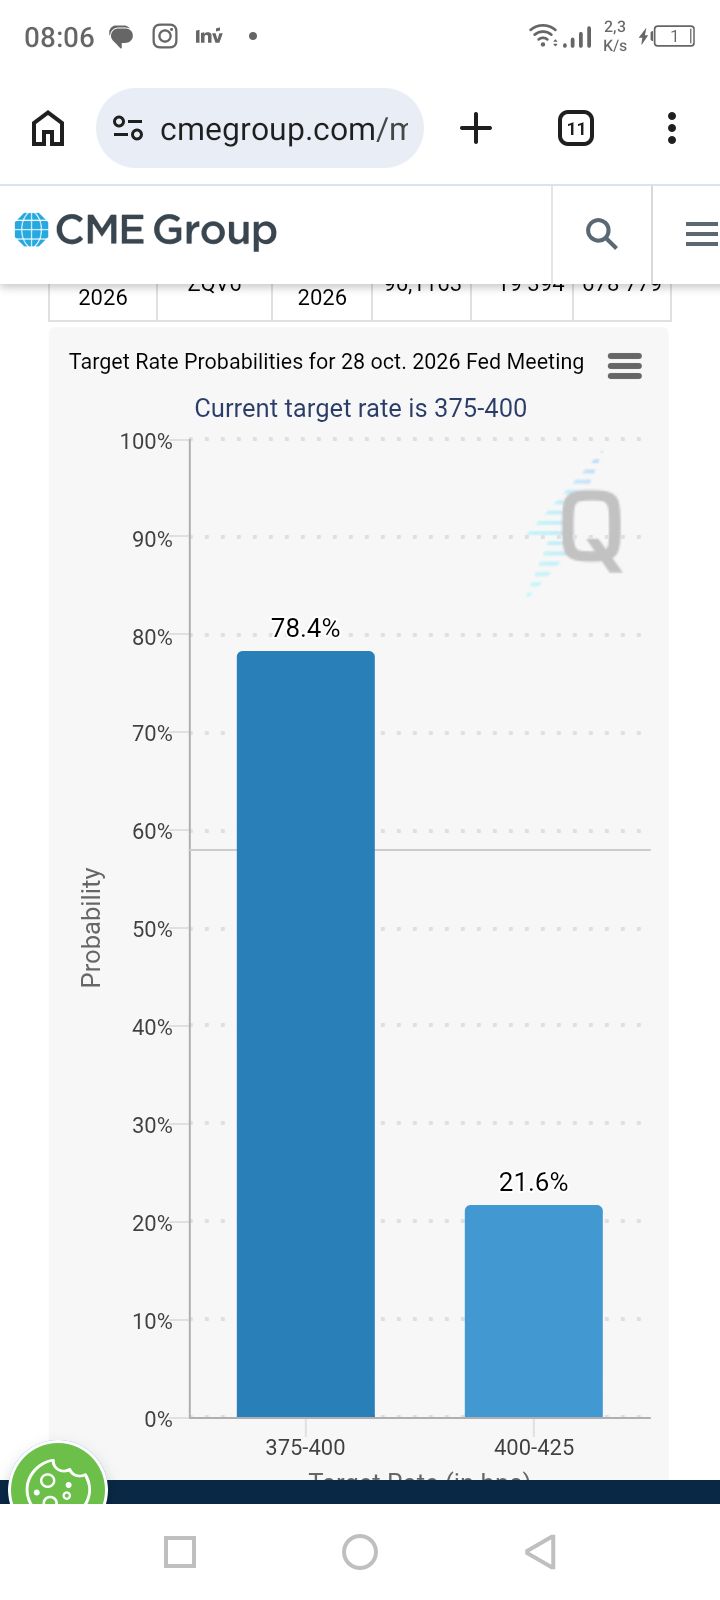
    @styvepromesse The Fed had higher chances of leaving rates Unchanged than actually cutting rates tho
    Size flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️Nice catch mate... you are milking it .. what's your target level?
    EuroTrader flag
    Areeba Mini❣️❣️
    @EuroTraderThanks friend ☺️
    @Areeba Mini❣️❣️Yeahh .that's the reason for the chatroom. since we can't watch all the pairs by ourselves we can be sharing ideas with each other
    Size flag
    styvepromesse
    @styvepromesse Yeah, that’s definitely something to keep in mind, mate
    Size flag
    styvepromesse
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    But with the dollar still firm and the euro dealing with its own pressure, I’m not ready to flip bullish on EU just on rate-cut expectations@styvepromesse
    EuroTrader flag
    EuroTrader flag
    styvepromesse
    @styvepromesse This is cme took. can you also make a look at the face watch tool on other platforms?.you could even check poly market
    Sanjeev Ku flag
    anyone who bought eurusd at 1.2032
    Sanjeev Ku flag
    Sanjeev Ku
    anyone who bought eurusd at 1.2032
    i did haha
    Sanjeev Ku flag
    Sanjeev Ku
    i did haha
    tgt 1.2293 first
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    trailing sl 1.12124
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    first tgt hit
    Sanjeev Ku flag
    now 1.2368
    Sanjeev Ku flag
    1.12368 sorry
    Phet LA flag
    มีใครเคยใช้ Order flow footprints ไหม
    Hiếu Nguyễ flag
    có ai ở việt nam không
    Введите здесь...
    Добавить название или код актива

      Нет соответствующих данных

      Все
      Рекомендовать
      Акции
      Криптовалюты
      Центральные банки
      Обновления Трампа
      Избранные новости
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке

      Поиск
      Продукты

      Графики Бесплатно навсегда

      Чат Вопрос-ответ с экспертами
      Фильтры Экономический Календарь Данные Инструменты
      FastBull VIP Функции
      Хранилище Данных Рыночный тренд Институциональные данные Полисные ставки Макро

      Рыночный тренд

      Настроение рынка Книга ордеров Корреляции Форекс

      Лучшие индикаторы

      Графики Бесплатно навсегда
      Рынок

      Новости

      24/7 Анализ Обучение

      Последние мнения

      Последнее Обновление

      Сигналы

      Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
      Конкурс
      Brokers

      Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
      Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
      Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
      Более

      Бизнес
      Событие
      Наем О Нас Реклама Центр помощи

      Белая этикетка

      Broker API

      API данных

      Веб-плагины

      План агентства

      Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
      Вьетнам Таиланд Сингапур Дубай
      Вечеринка фанатов Сессия обмена инвестициями
      Саммит FastBull Выставка BrokersView
      Последние поиски
        Популярные запросы
          Котировки
          Анализ
          Пользователь
          24/7
          Экономический Календарь
          Обучение
          Данные
          • Имена
          • Последний
          • Пред.

          Посмотреть все

          Нет данных

          Отсканируйте, чтобы скачать

          График быстрее, чат быстрее!

          Скачать
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Открыть счёт
          Поиск
          Продукты
          Графики Бесплатно навсегда
          Рынок
          Новости
          Сигналы

          Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
          Конкурс
          Brokers

          Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
          Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
          Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
          Более

          Бизнес
          Событие
          Наем О Нас Реклама Центр помощи

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          План агентства

          Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
          Вьетнам Таиланд Сингапур Дубай
          Вечеринка фанатов Сессия обмена инвестициями
          Саммит FastBull Выставка BrokersView

          Как нам следует облагать налогом большую передачу богатства?

          Брукингский институт

          Экономический

          Краткое содержание:

          Частная передача ресурсов из поколения в поколение существует так же давно, как и само общество.

          Введение

          Частные передачи ресурсов между поколениями так же стары, как и само общество. Споры о таких передачах столь же повсеместны, занимая видное место в библейских историях и шекспировских сюжетах. В наше время передача богатства поднимает такие интимные вопросы, как характер семейных отношений, и такие публичные, как способность экономики генерировать справедливые результаты. Размер и распределение межпоколенческих передач вызвали обеспокоенность по поводу создания семейных династий, усугубления тенденций неравенства и ограничения экономических возможностей и мобильности. В то же время существуют опасения, что налогообложение передач снижает эффективность и накопление капитала и нарушает принцип горизонтальной справедливости.
          Эти вопросы, вероятно, будут становиться все более важными в течение следующих нескольких десятилетий, поскольку США вступают в борьбу с крупнейшим набором межпоколенческих трансфертов богатства в своей истории. Разумное налогообложение этих потоков могло бы увеличить доходы и улучшить налоговую систему, но трансфертные налоги были выпотрошены в последние годы.
          В этом кратком содержании политики (основанном на более обширном  исследовательском проекте ) мы разрабатываем инновационную методологию, которая сопоставляет завещания и наследства. Мы используем результаты для исследования доходов и распределительных эффектов трех вариантов налогов на передачу имущества: реформирование налога на имущество; налогообложение прироста капитала в случае смерти; и преобразование налога на имущество в налог на наследство (уплачиваемый получателями). Мы приходим к выводу, что налоги на наследство могут принести больше доходов и быть более прогрессивными, чем существующий налог на имущество. Более того, налогообложение наследств и нереализованного прироста капитала в случае смерти закроет две из самых больших лазеек в подоходном налоге.

          Великий Перенос Богатства

          Освещение предстоящего «Великого перевода богатства» уже  стало предметом  публичного  обсуждения . По данным Survey of Consumer Finances, в 2021 году домохозяйства в возрасте 55 лет и старше владели 71% совокупного наследуемого богатства, что выше 54% в 1997 году. На рисунке 1 показаны траектории богатства по возрастным группам. Домохозяйства с главами в возрасте 55–64, 65–74 и 75 лет и старше продемонстрировали сильный рост богатства относительно ВВП. Домохозяйства с главами в возрасте до 40 или 40–54 лет имели такое же или меньшее богатство относительно ВВП в 2021 году, чем в 1997 году. Большая часть прироста пришлась на самые богатые 10% домохозяйств в возрасте 55 лет и старше.
          Как нам следует облагать налогом передачу большого богатства?_1
          Если руководствоваться опытом предыдущих поколений, то значительная доля богатства, принадлежащая домохозяйствам в возрасте 55 лет и старше, будет сохраняться до смерти, особенно среди самых богатых домохозяйств. Оно будет завещано будущим поколениям таким образом, чтобы сохранить семейные династии и сделать распределение ресурсов среди поколения получателей более неравным. В 2021 году 10% самых богатых получателей получили 55% совокупного наследства, тогда как два нижних квинтиля получили менее 10%.

          Необходимость реформы трансфертного налога

          Несмотря на крайне неравномерное распределение наследуемого богатства, система налогообложения передачи богатства, состоящая из налогов на имущество, дарение и пропуска поколений, была практически выхолощена за последние 50 лет, включая сокращение налога на имущество, введенное в 2017 году. Доля умерших, чье имущество подвергалось налогообложению, сократилась с 6,5% в 1972 году до 2,1% в 1997 году. К 2021 году только один из каждых 1300 умерших столкнулся с каким-либо федеральным налогом на имущество, менее 0,1%. Доходы от налога на имущество сократились соразмерно, как в виде доли от всех доходов, так и в виде доли от ВВП.
          США являются исключением в ОЭСР, где во многих странах есть налоги на наследство, чем налоги на имущество. Из 36 стран ОЭСР только четыре (Дания, Южная Корея, США и Великобритания) облагают налогом имущество. Еще 20 облагают налогом наследство, все в соответствии с некоторой комбинацией отношений с умершим и размером полученного наследства (OECD 2021). Существует значительная неоднородность между странами в уровне благосостояния, которое освобождается от трансфертного налогообложения, но даже самый высокий уровень освобождения, 1,1 миллиона долларов в Италии в 2007-2018 годах, намного ниже освобождения от налога на имущество в Соединенных Штатах. Налогообложение передачи имущества составляет очень небольшую долю совокупных налоговых поступлений во всех странах.
          Реформы системы налога на передачу имущества могут сократить экономическое неравенство и увеличить федеральные доходы. В последние годы наблюдалось существенное увеличение дисперсии различных экономических показателей, включая доход, богатство и продолжительность жизни, что вызывает озабоченность по поводу равенства возможностей и будущего демократии1 (Bricker et al. 2016; Saez and Zucman 2018; Smith, Zidar, and Zwick 2022; Case and Deaton 2023). Передача богатства способствует росту неравенства, поскольку в совокупности трансферты велики, предоставляются наиболее обеспеченными домохозяйствами и получаются уже состоятельными наследниками (Feiveson and Sabelhaus 2018). Кроме того, стандартные бюджетные прогнозы подразумевают, что федеральный долг будет неуклонно и неумолимо расти в течение следующих 30 лет, снижая темпы экономического роста (CBO 2024, Auerbach and Gale 2024). Хотя потребуются некоторые корректировки в расходной части, увеличение федеральных доходов также может и должно быть частью решения. В свете высокого неравенства повышение налогового бремени на обеспеченные домохозяйства заслуживает особого рассмотрения, особенно потому, что налогообложение доходов от капитала  снизилось  за последние десятилетия.

          Налоги на имущество и наследство

          Сравнение налога на имущество и налога на наследство уже давно стало основой анализа экономической политики (Batchelder 2007). Часть разницы между этими двумя налогами заключается лишь в том, что, по-видимому, существует меньше морального возмущения против налогообложения крупного подарка, который кто-то получает, чем против налогообложения накопленного богатства дарителя. Тщательно разработанный общенациональный репрезентативный опрос экономиста Стефани Станчевой (2021) из Гарвардского университета сообщает, что 61% респондентов считают несправедливым облагать налогом имущество умерших, которые заработали свое собственное богатство. В то же время только 32% респондентов посчитали справедливым, что дети богатых родителей имеют «доступ к лучшим удобствам».
          Налог на наследство и налог на имущество также могут различаться из-за важных поведенческих эффектов. Например, если целью налогообложения передачи имущества является сокращение неравенства, налог на наследство более эффективен, чем налог на имущество, поскольку он нацелен на крупные индивидуальные переводы, а не на крупные поместья, которые могут быть разделены между несколькими членами семьи в рамках налога на наследство (Becker 2005, Fahri and Werning 2010, Piketty and Saez 2013).
          Наконец, ключевым отличием между налогом на имущество и налогом на наследство является то, что последний покрывает одно из самых больших упущений в подоходном налоге: доход, полученный в дар или по завещанию. Налогообложение всех доходов, а не разрешение различного обращения с различными формами ресурсов домохозяйства, является желательным условием хорошей налоговой политики. Этого нельзя достичь без налогообложения наследства как дохода.
          Несмотря на неоднократные заявления об обратном, существует мало доказательств того, что налоги на передачу имущества снижают накопление капитала или эффективность, и они, безусловно, могут быть структурированы таким образом, чтобы учитывать особые соображения, возникающие в отношении малого бизнеса или семейных ферм.

          Налогообложение прироста капитала в случае смерти

          Налогообложение ранее нереализованного прироста капитала при смерти владельца актива иногда называют рассмотрением смерти как конструктивного события реализации. То, как нереализованный прирост рассматривается при смерти, тесно связано с налогообложением имущества и наследства. Около 27% всего богатства и 41% богатства, принадлежащего 1% самых богатых людей, принимает форму нереализованного прироста капитала (Bricker et al. 2020). Согласно действующему законодательству, подоходный налог никогда не уплачивается с нереализованного прироста капитала, возникающего в течение жизни владельца, если владелец удерживает актив до смерти. Это положение, получившее название «лазейка Ангела смерти», не только приводит к потере миллиардов долларов дохода, но и искажает поведение — люди мотивированы удерживать капитальные активы в течение всей своей жизни, чтобы избежать налогообложения, когда этот капитал можно было бы более эффективно распределить в другом месте (Kinsley 1987).
          This loophole can be addressed in two ways. First, under carryover basis at death, heirs would receive the asset with the original basis and, when they sold the asset, that they would be taxed on the full capital gain rather than (under current rules) just the appreciation that occurs after they receive the bequest. This approach was created in 1976 but then repealed in 1980 before it ever went into effect. The tax code currently uses this approach for assets transferred inter vivos but not for bequests. CBO (2022) estimates that implementing carryover basis at death starting in 2023 would raise an additional $2 billion in revenue in the first year and $156.4 billion over the subsequent 10 years. Several other countries—including Australia, Austria, Mexico and Norway—use carryover basis.
          Alternatively, unrealized gains could be taxed at death. The best example of this in practice is Canada, which has no estate or inheritance tax but treats death as a realization event (Canada Revenue Agency 2024, OECD 2021). To address liquidity issues, Canada exempts capital gains on principal residences and provides a lifetime deduction of 1 million Canadian dollars for qualified farm and fishing property. Relative to carrying over the basis, taxing gains at death simplifies recordkeeping because individuals do not have to keep track of the original purchase price of inherited assets once the tax is paid. This advantage has not been enough to persuade other countries to adopt a tax on unrealized gains at death, however.
          Recent work shows the revenue potential for taxing unrealized gains at death. Poterba and Weisbenner (2001) and Avery, Grodzicki, and Moore (2015) estimate that a tax on unrealized gains at death without any exemption level could raise more than the current estate tax system but that the tax burden would fall more on low-wealth households than under the estate tax. Avery, Grodzicki, and Moore (2015) and Gordon, Joulfaian, and Poterba (2016) estimate that if the exemption level were set at the 2010 level, when carry-over basis existed for a year, the revenue effects of taxing gains at death would be far lower than under the current estate tax. CBO (2011) comes to the same conclusion, estimating that, relative to a counterfactual where 2010 law was extended, reinstating the estate tax in 2011 raised an additional $550 billion over 10 years.

          Methodology

          The comparisons between an estate and inheritance tax and taxation of unrealized gains at death are of current policy interest. In recent policy proposals by seven think tanks to address the long-term fiscal imbalance, all seven proposed some reform to the taxation of wealth transfers. These reforms ranged from a complete repeal of the estate and gift tax to the reversion of estate tax parameters to 2009 levels. Four of the proposals would repeal the step-up in basis of capital gains at death, and one proposal would replace the estate tax with an inheritance tax
          Our work features both a new methodology to estimate inheritances and bequests and new results. Inheritances are directly observed in the SCF, and we use a method developed in an earlier paper (Feiveson and Sabelhaus 2019) to include both the inheritances that are reported as well as transfers of real property not captured in the SCF inheritance module. In addition, we construct estimates of bequests, based on estimates of household wealth from the SCF, estimates of differential mortality risk (with respect to income) from both the Social Security Administration and from work by Chetty et al. (2016), estimates of estate tax deductions from Statistics of Income data, and estimates of estate tax liability from our own calculators. There is nothing in the model or methodology that requires that (simulated) bequests closely approximate (respondent-reported) inheritances, but the two series are reasonably close in aggregate and have broadly similar size distribution, which we take as validation of the new methodology. We believe the methodology itself is a significant advance over previous work in that it allows comparisons of bequests with inheritances as a source of validation.
          By linking bequests and inheritances we are able to analyze wealth transfer taxes assuming they are borne either by decedents or inheritors, unlike previous work in the literature. Thus, we can calculate the distributional effects assuming that the burden of any of the wealth transfer taxes falls on either decedents or heirs. In this paper, however, we analyze all policy options assuming that heirs bear the burden of the tax (following Batchelder 2007, Entin 2004, and Mankiw 2003). We rank households by Expanded Income (EI), a broad measure of income we have developed elsewhere. EI includes all major forms of cash and non-cash income, including estimates of unrealized capital gains, imputed income from owner-occupied housing, unreported business income, and inheritances received.

          Results

          With this framework, we examine two stand-alone inheritance tax options—with a flat rate of 37% (the highest income tax rate in 2024) or 15% —and a third option, also stand-alone, to tax unrealized gains at death at a rate of 23.8% (the top rate on realized capital gains in 2024). By adjusting the exempt amounts, these options can raise the same amount of revenue as the estate tax under 2021 parameters. The exemptions are $2.81 million and $940,000 for the inheritance tax options and $2.22 million for the tax on unrealized gains. Figure 2 shows the distribution of tax burden by heir’s EI. As panels A and B show, the 37% inheritance tax is the most progressive of the options and is more progressive than the current estate tax, both because of the high rate and because of the large exemption amount that the high rate allows.
          In alternative simulations, we return the estate tax to its 2001 parameters, adjusted for inflation. Remarkably, this version of the estate tax would have raised $145 billion—more than seven times as much revenue in 2021 as the actual estate tax did that year. As panels C and D show, both the estate tax and the 37% inheritance tax (with an exemption of $150,000) are quite progressive under this revenue target. Even when ranking heirs by inheritance-exclusive EI, neither impose an aggregate tax burden of more than 0.5% of EI on the bottom 90%. The 15% inheritance tax and the unrealized gains taxes are not capable of generating the same amount of revenue. We conclude that inheritance taxes can raise more revenue and be more progressive than the existing estate tax and that they have other advantages such as broadening the income tax base.
          Как нам следует обложить налогом большую передачу богатства?_2

          Conclusion

          В течение следующих нескольких десятилетий США испытают самые крупные потоки межпоколенческой передачи богатства — в абсолютном и относительном выражении — в современной истории. Налогообложение этих потоков надлежащим и разумным образом представляет собой возможность увеличить доходы, улучшить вертикальное и горизонтальное равенство налоговой системы, обеспечить больше равных возможностей и сократить роль семейных династий в экономике. Однако существующая система трансфертного налога была выпотрошена в последние годы и плохо подготовлена ​​к тому, чтобы помочь обществу достичь этих целей. Несмотря на неоднократные заявления об обратном, перестройка функциональной трансфертной налоговой системы не обязательно снизит накопление капитала или эффективность, и ее, безусловно, можно структурировать таким образом, чтобы учитывать особые соображения, высказанные малым бизнесом или семейными фермами. Эти вопросы представляют актуальный интерес, поскольку Конгресс ищет способы закрыть фискальный разрыв. Наши оценки показывают, что продуманные реформы системы налога на передачу богатства — включая налогообложение нереализованного прироста капитала при смерти и преобразование налога на наследство в налог на наследство — могут увеличить доходы, повысить прогрессивность и улучшить экономику и другими способами. Эти реформы помогут создать важную опору для сбора налогов с накопленного дохода, который в настоящее время избегает налогообложения. Политики должны учитывать эти оценки при оценке вариантов налога на передачу имущества, а также фискальной консолидации в целом.
          Чтобы быть в курсе всех экономических событий за сегодняшний день, заходите на наш эконом. календарь
          Предупреждение о риске и отказ от ответственности
          Вы понимаете и признаете, что торговля по стратегиям сопряжена с высокой степенью риска. Следование любым стратегиям или инвестиционным методологиям может привести к потерям. Содержимое сайта предоставляется нашими участниками и аналитиками исключительно в информационных целях. Вы единолично несете ответственность за определение того, подходят ли вам какие-либо торговые активы, ценные бумаги, стратегия или любой другой продукт, исходя из ваших инвестиционных целей и финансового положения.
          Избранные
          Поделиться
          FastBull
          Авторские права © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Продукты
          Графики

          Чат

          Вопрос-ответ с экспертами
          Фильтры
          Эконом. Календарь
          Данные
          Инструменты
          FastBull VIP
          Функции
          Функция
          Котировки
          Копи-трейдинг
          Последние сигналы
          Конкурс
          24/7
          Анализ
          Обучение
          Компания
          Наем
          О Нас
          Связаться с нами
          Реклама
          Скачать FastBull
          Центр помощи
          Отзыв
          Пользовательское Соглашение
          Политика Конфиденциальности
          Заявление о защите персональной информации
          Бизнес

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          Создатель Плакатов

          План агентства

          Раскрытие Рисков

          Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.

          Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.

          Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.

          Не вошли в систему

          Войдите в систему, чтобы получить доступ к дополнительным функциям

          Подключить Брокера
          Стать поставщиком сигналов
          Центр помощи
          Обслуживание клиентов
          Темный режим
          Цвета роста/падения цены

          Войти

          Зарегистрироваться

          Позиция
          Макет
          Полный Экран
          По умолчанию на график
          Страница графика открывается по умолчанию при посещении fastbull.com