• Трейд
  • Котировки
  • Копировать
  • Конкурс
  • 24/7
  • Календарь
  • Q&A
  • Чат
Фильтры
СИМВОЛ
ПОСЛ. ЦЕНА
ЗАЯВКА
ПРЕДЛОЖЕНИЕ
МАКСИМУМ
МИНИМУМ
NET CHG.
%CHG.
СПРЕД
ИСТОЧНИК
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.693
103.693
103.773
103.852
103.608
-0.144
-0.14%
--
--
EURUSD
Euro / US Dollar
1.09758
1.09758
1.09766
1.09896
1.09610
+0.00103
+ 0.09%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31119
1.31119
1.31132
1.31218
1.30780
+0.00270
+ 0.21%
--
--
XAUUSD
Gold / US Dollar
3586.59
3586.59
3587.00
3636.65
3514.30
-39.47
-1.09%
--
--
WTI
Light Sweet Crude Oil
81.940
81.940
81.970
83.097
81.893
-1.102
-1.33%
--
--

Сообщество аккаунт

Сигнальные Аккаунты
--
Прибыльные Аккаунты
--
Убыточные Аккаунты
--
Посмотреть больше

Стать поставщиком сигналов

Продавайте сигналы и получайте доход

Посмотреть больше

Руководство по копи-трейдингу

Начните с легкостью и уверенностью

Посмотреть больше

Сигнальные аккаунты для участников

Все сигнальные аккаунты

Лучший доход
  • Лучший доход
  • Лучший P/L
  • Лучший MDD
Прошлая 1 неделя
  • Прошлая 1 неделя
  • Прошлый 1 месяц
  • Прошлый 1 год

Все конкурсы

  • Все
  • Рекомендовать
  • Акции
  • Криптовалюты
  • Центральные банки
  • Обновления Трампа
  • Избранные новости
Только важные новости
Поделиться

Польша: Всё больше свидетельств указывает на то, что падающий объект был крылатой ракетой.

Поделиться

Компания Stifel снизила целевую цену на свою продукцию Workforce с 500 до 400 фунтов стерлингов.

Поделиться

Европейский технологический индекс упал на 3%, став худшим по показателям сектором.

Поделиться

Акции ASML упали на целых 5,2% на фоне снижения котировок мировых технологических компаний.

Поделиться

Министерство торговли Таиланда ожидает, что общие ставки таможенных пошлин США будут аналогичны ставкам соседних стран.

Поделиться

По данным Financial Times, на следующей неделе премьер-министр Великобритании Бернхэм представит знаковый законопроект, который позволит напрямую «копировать и вставлять» законы ЕС в британскую правовую систему.

Поделиться

По данным Financial Times, премьер-министр Великобритании Бернхэм, как ожидается, подпишет в пятницу долгожданное соглашение, которое заложит основу для поворота в процессе Brexit. Бернхэм заявил, что этот процесс в конечном итоге может привести к подаче Великобританией заявки на возвращение в Европейский союз.

Поделиться

Тайские власти: американская свинина, содержащая рактопамин, не должна поступать на рынок.

Поделиться

ITS: По оценкам, экспорт пальмового масла из Малайзии за период с 1 по 20 ноября составит 1 022 496 тонн, что на 9,7% меньше, чем в предыдущем году.

Поделиться

Французские чиновники заявляют, что дополнительные меры жесткой экономии в размере 6 миллиардов евро на 2027 год — это лишь «отправная точка».

Поделиться

По имеющимся данным, Barclays заинтересован в приобретении Metro Bank.

Поделиться

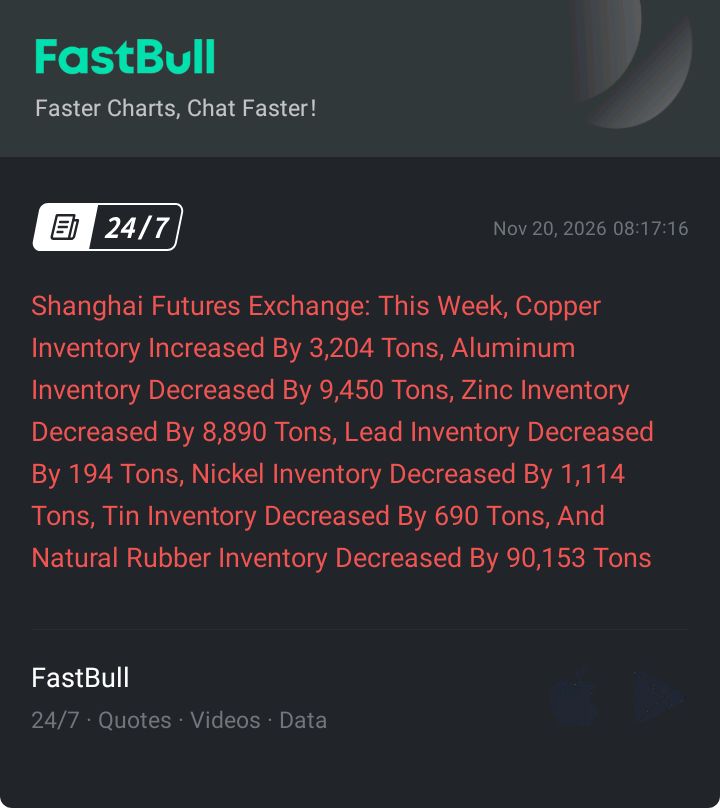
Шанхайская фьючерсная биржа: На этой неделе запасы меди увеличились на 3204 тонны, запасы алюминия уменьшились на 9450 тонн, запасы цинка уменьшились на 8890 тонн, запасы свинца уменьшились на 194 тонны, запасы никеля уменьшились на 1114 тонн, запасы олова уменьшились на 690 тонн, а запасы натурального каучука уменьшились на 90153 тонны.

Поделиться

Высокопоставленный представитель иракских сил безопасности заявил, что иракские силы безопасности начнут развертывание в опорных пунктах «Хезболлы».

Поделиться

Народный банк Китая объявил о том, что посредством тендера выпустит трехмесячные векселя центрального банка на сумму 20 миллиардов юаней.

Поделиться

Народный банк Китая объявил, что в 2026 году посредством тендера выпустит 10-й и 11-й транши центральных банковских векселей.

Поделиться

Народный банк Китая выпустит в Гонконге однолетние облигации на сумму 30 миллиардов юаней 24 ноября.

Поделиться

Центральный банк Турции: Чистый внешний долг Турции на конец третьего квартала составил 206,73 млрд долларов.

Поделиться

Управление национальной статистики Великобритании: Продажи в супермаркетах Великобритании выросли в октябре после того, как правительство рекомендовало покупать товары длительного пользования.

Поделиться

Согласно данным независимого инспекционного агентства AmSpec в Малайзии, экспорт пальмового масла из Малайзии с 1 по 20 ноября составил 973 805 тонн, что на 10,24% меньше по сравнению с 1 084 928 тоннами за тот же период прошлого месяца.

Поделиться

Вице-премьер Китая Дин Сюэсян посетит Сингапур и проведет заседание в рамках механизма двустороннего сотрудничества между Китаем и Сингапуром.

ВРЕМЯ
Акт.
Прогн.
Пред.
ВЛИЯНИЕ
Выступление президента ЕЦБ Лагард
Выступление члена FOMC Хаммака
США Месячный прирост ведущих индикаторов Конференции по бизнесу (Окт)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Месячный прирост запаздывающих индикаторов Конференции по бизнесу (Окт)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Месячный прирост синхронных индикаторов Конференции по бизнесу (Окт)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Ведущие индикаторы Конференции по бизнесу (Окт)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Изменение еженедельных запасов природного газа EIA

А:--

П: --

П: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
США Индекс производства промышленной продукции Канзасского ФРС (Нояб)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Композитный индекс производства Канзасского ФРС (Нояб)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Средний доход на аукционе 10-летних облигаций TIPS

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Аргентина Торговый баланс (Окт)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Президент Федерального резервного банка Ричмонда Баркин выступил с речью.
Южная Корея Индекс цен производителей (месяц к месяцу) (Окт)

А:--

П: --

П: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Президент Федерального резервного банка Ричмонда Баркин выступил с речью.
США Еженедельное удержание ценных бумаг иностранными центральными банками

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Япония Месячный рост национального индекса потребительских цен (Окт)

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Япония Месячный рост национального индекса потребительских цен (Не сезонно скорректированный) (Окт)

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Япония Годовой рост ядерного национального индекса потребительских цен (Окт)

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Япония Годовой рост национального индекса потребительских цен (Окт)

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Президент Федерального резервного банка Филадельфии Генри Полсон выступает с речью
Великобритания Индекс потребительского доверия Gfk (Нояб)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Китай, материк 5-летняя ставка LPR

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Китай, материк Годовая ставка LPR

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Турция Использование мощностей (Нояб)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Турция Индекс доверия потребителей (Нояб)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Индекс цен производителей (месяц к месяцу) (Окт)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Индекс цен производителей (год к году) (Окт)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Годовой рост базовых розничных продаж (Сезонно скорректированный) (Окт)

А:--

П: --

П: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Месячный рост розничных продаж (Сезонно скорректированный) (Окт)

А:--

П: --

П: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Годовой рост розничных продаж (Сезонно скорректированный) (Окт)

А:--

П: --

П: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Выступление президента ЕЦБ Лагард
Индия Годовой рост индекса промышленного производства (Окт)

--

П: --

П: --

Мексика Месячный рост розничных продаж (Сент)

--

П: --

П: --

Канада Ежемесячный рост базовых розничных продаж (Сезонно скорректированный) (Сент)

--

П: --

П: --

Канада Месячный рост розничных продаж (Сезонно скорректированный) (Сент)

--

П: --

П: --

США Окончательный индекс текущего состояния Университета Мичигана (Нояб)

--

П: --

П: --

США Прогноз инфляции на 1 год Университета Мичигана, окончательные данные (Нояб)

--

П: --

П: --

США Окончательный индекс потребительского настроения Университета Мичигана (Нояб)

--

П: --

П: --

США Окончательный индекс доверия потребителя Университета Мичигана (Нояб)

--

П: --

П: --

Еврозона Предварительный индекс доверия потребителей (Нояб)

--

П: --

П: --

США Еженедельное общее бурение нефти

--

П: --

П: --

США Еженедельное общее бурение

--

П: --

П: --

Австралия Предварительный композитный индекс деловой активности (Нояб)

--

П: --

П: --

Австралия Предварительный индекс деловой активности в производственном секторе (Нояб)

--

П: --

П: --

Франция Предварительный PMI в сфере услуг (сезонно скорректированный) (Нояб)

--

П: --

П: --

Франция Предварительный индекс деловой активности в производственном секторе (Нояб)

--

П: --

П: --

Франция Предварительный композитный индекс деловой активности (сезонно скорректированный) (Нояб)

--

П: --

П: --

Германия Предварительный композитный индекс деловой активности (сезонно скорректированный) (Нояб)

--

П: --

П: --

Германия Предварительный PMI в сфере услуг (сезонно скорректированный) (Нояб)

--

П: --

П: --

Германия Предварительный индекс деловой активности в производственном секторе (сезонно скорректированный) (Нояб)

--

П: --

П: --

Еврозона Предварительный композитный индекс деловой активности (сезонно скорректированный) (Нояб)

--

П: --

П: --

Еврозона Предварительный PMI в сфере услуг (сезонно скорректированный) (Нояб)

--

П: --

П: --

Еврозона Предварительный индекс деловой активности в производственном секторе (сезонно скорректированный) (Нояб)

--

П: --

П: --

Великобритания Предварительный композитный индекс деловой активности (Нояб)

--

П: --

П: --

Великобритания Предварительный PMI в сфере услуг (Нояб)

--

П: --

П: --

Великобритания Предварительный индекс деловой активности в производственном секторе (Нояб)

--

П: --

П: --

Мексика Годовой индекс экономической активности (Сент)

--

П: --

П: --

Канада Индекс национального экономического доверия

--

П: --

П: --

США Национальный индекс деловой активности Федеральной резервной системы Чикаго (Окт)

--

П: --

П: --

США Предварительный индекс деловой активности в производстве IHS Markit (сезонно скорректированный) (Нояб)

--

П: --

П: --

США PMI по услугам IHS Markit предварительный (сезонно скорректированный) (Нояб)

--

П: --

П: --

Вопрос-ответ с экспертами
    • Все
    • Чаты
    • Группы
    • Друзья
    1999kk.king flag
    00:05
    1999kk.king flag
    爽歪歪
    EuroTrader flag
    Nawhdir
    @NawhdirYou have the longest holding time of all traders here in the chatroom. You are the real swing trader
    Size flag
    Sanjeev Ku
    two hrs from now indian mkt closing then coming full time🤣🤣
    @Sanjeev KuHaha, nice one mate. Have you been trading the Indian session today?
    Sanjeev Ku flag
    Size
    @Sanjeev KuHaha, nice one mate. Have you been trading the Indian session today?
    @Size bro 9.30 am to 3.30 pm more focus on indian mkt. 🤣
    Sanjeev Ku flag
    Sanjeev Ku
    @Size bro 9.30 am to 3.30 pm more focus on indian mkt. 🤣
    IST
    6089563 flag
    Skylark flag
    Skylark
    Shanghai data shows copper inventory rose slightly, while aluminum, zinc, lead, nickel, tin, and rubber all dropped sharply this week. @Sanjeev Ku
    Size flag
    fulltimetrader
    3575-3585⬇️
    @fulltimetraderWhat's the trading plan around 3575–3585, mate?
    Skylark flag
    Falling metal stocks in Shanghai may signal strong demand, so traders should watch price action closely before taking any position. @Sanjeev Ku
    Size flag
    fulltimetrader
    3575-3585⬇️
    Are you looking for a rejection and continuation lower or waiting for a breakout?@fulltimetrader
    EuroTrader flag
    6088667
    HOW MANY OF US IN SEELS
    @6088667What pair are you looking at trading at the moment.. Are you talking about xauusd or eurusd
    Skylark flag
    @goldtraderCopper rising alone does not mean weakness, so focus on the full inventory picture and trade with clear risk management.
    6089567 flag
    i want to learn treading,,pleace anyone help me?
    Skylark flag
    goldtrader
    3575-3585⬇️
    Rubber and tin also fell this week, showing broad tightness, so stay patient and avoid forcing trades without strong confirmation.@goldtrader
    Sanjeev Ku flag
    Sanjeev Ku
    now next short only below this and sl for my long 3514.85.entry 3518
    3518 to now 3584.
    Size flag
    6089567
    i want to learn treading,,pleace anyone help me?
    @Visitor6089567Hey visitor, how are you doing today? welcome here.
    Skylark flag
    goldtrader
    3575-3585⬇️
    Inventory drops across metals can support prices, but always wait for chart confirmation and volume before entering any trade today.@goldtrader
    Size flag
    6089567
    i want to learn treading,,pleace anyone help me?
    Welcome to the journey, mate. First, what interests you most in trading? forex, gold, indices or crypto?@Visitor6089567
    Skylark flag
    6089567
    i want to learn treading,,pleace anyone help me?
    @Visitor6089567 Hello to you visitors how are you doing today hope you're doing good
    Введите здесь...
    Добавить название или код актива

      Нет соответствующих данных

      Все
      Рекомендовать
      Акции
      Криптовалюты
      Центральные банки
      Обновления Трампа
      Избранные новости
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке

      Поиск
      Продукты

      Графики Бесплатно навсегда

      Чат Вопрос-ответ с экспертами
      Фильтры Экономический Календарь Данные Инструменты
      FastBull VIP Функции
      Хранилище Данных Рыночный тренд Институциональные данные Полисные ставки Макро

      Рыночный тренд

      Настроение рынка Книга ордеров Корреляции Форекс

      Лучшие индикаторы

      Графики Бесплатно навсегда
      Рынок

      Новости

      24/7 Анализ Обучение

      Последние мнения

      Последнее Обновление

      Сигналы

      Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
      Конкурс
      Brokers

      Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
      Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
      Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
      Более

      Бизнес
      Событие
      Наем О Нас Реклама Центр помощи

      Белая этикетка

      Broker API

      API данных

      Веб-плагины

      План агентства

      Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
      Вьетнам Таиланд Сингапур Дубай
      Вечеринка фанатов Сессия обмена инвестициями
      Саммит FastBull Выставка BrokersView
      Последние поиски
        Популярные запросы
          Котировки
          Анализ
          Пользователь
          24/7
          Экономический Календарь
          Обучение
          Данные
          • Имена
          • Последний
          • Пред.

          Посмотреть все

          Нет данных

          Отсканируйте, чтобы скачать

          График быстрее, чат быстрее!

          Скачать
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Открыть счёт
          Поиск
          Продукты
          Графики Бесплатно навсегда
          Рынок
          Новости
          Сигналы

          Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
          Конкурс
          Brokers

          Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
          Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
          Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
          Более

          Бизнес
          Событие
          Наем О Нас Реклама Центр помощи

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          План агентства

          Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
          Вьетнам Таиланд Сингапур Дубай
          Вечеринка фанатов Сессия обмена инвестициями
          Саммит FastBull Выставка BrokersView

          Денежно-кредитная политика в ответ на тарифные шоки

          СЕПР
          Краткое содержание:

          Победа Дональда Трампа на недавних президентских выборах в США вновь разожгла дебаты о макроэкономических эффектах тарифов и соответствующей денежно-кредитной политике. В этой колонке утверждается, что даже если есть общее согласие относительно того, что новые тарифы, вероятно, будут инфляционными для США, текущая ситуация представляет различные факторы, которые предполагают, что для политики может быть оптимальным сосредоточиться больше на неэффективном падении производства.

          Результаты недавних президентских выборов в США вновь разожгли дебаты о макроэкономических эффектах тарифов и надлежащем ответе денежно-кредитной политики на торговую войну. Во время первой администрации Трампа тарифы США на китайский экспорт выросли в семь раз в период с 2018 по 2020 год и оставались высокими при администрации Байдена. Что еще важнее, мировые политические тенденции указывают на значительное ослабление глобального консенсуса в отношении свободной торговли и возвещают о новой среде, в которой центральные банки могут столкнуться с этим новым типом шока все чаще.
          Большая часть недавних исследований макроэкономических последствий шоков торговой политики проводилась в контексте реальных торговых моделей или в эмпирических упражнениях без учета денежно-кредитной политики. Но последствия торговых трений, очевидно, бросают вызов центральным банкам: как им следует реагировать на шаг назад в прогрессе к усилению торговой интеграции с потенциально значительными последствиями для инфляции, экономической активности, внешних балансов и реальных обменных курсов? В недавней статье (Bergin and Corsetti 2023) мы изучаем оптимальные ответы денежно-кредитной политики на тарифные шоки различных типов. В этой колонке мы обновляем анализ и извлекаем уроки, соответствующие текущей ситуации.
          В нашей статье мы изучаем оптимальные ответы денежно-кредитной политики на тарифные шоки, используя стандартную рабочую лошадку открытой экономики — новую кейнсианскую модель (жесткие цены), дополненную международными цепочками создания стоимости в производстве, т. е. импортные товары используются в производстве отечественных товаров и экспорте. Это подразумевает, что повышение тарифной защиты отечественных экспортеров повышает стоимость производства для отечественных фирм. На протяжении всего нашего анализа мы предполагаем долю импортных ресурсов в производстве, близкую к оценкам, основанным на таблицах «затраты-выпуск» США за 2011 год (но мы также проверяем наши основные выводы, варьируя эту долю). Наш основной анализ предполагает существенный перенос тарифов на потребительские цены, но мы также демонстрируем надежность наших основных результатов для обогащения модели сектором распределения, который ограничивает перенос. Наконец, мы утверждаем, что денежные власти не используют преимущества трансграничных перетоков для проведения политики «разори соседа», т. е. мы исключаем оппортунистические манипуляции обменным курсом.
          Подводя итог нашему основному сообщению: даже если есть общее согласие, что новые тарифы Трампа, вероятно, будут инфляционными для США, далеко не очевидно, что оптимальный ответ денежно-кредитной политики на эти тарифы должен быть сосредоточен на борьбе с этими инфляционными эффектами посредством сокращения денежной массы. Тарифные шоки сочетают в себе элементы как нарушения спроса, так и предложения, и денежно-кредитная политика неизбежно столкнется с трудным компромиссом между сдерживанием инфляции и поддержкой экономической активности; на самом деле, разумная калибровка нашей модели указывает на то, что оптимальный денежный ответ на такой сценарий вполне может включать денежную экспансию. Наш анализ подчеркивает, что, хотя оптимальный денежный ответ на тарифы зависит от нескольких факторов, ключевую роль играют (i) вероятность того, что тарифы будут ответными в торговой войне, (ii) степень зависимости внутреннего производства от импортных промежуточных продуктов и (iii) особая роль доллара США как доминирующей валюты для выставления счетов в международной торговле. Мы по очереди обсуждаем различные случаи.

          Аргументы в пользу ужесточения денежно-кредитной политики: односторонние пошлины без ответных мер

          Давайте сначала рассмотрим обоснование ужесточения денежно-кредитной политики. Это было бы ясно в сценарии, в котором США в одностороннем порядке вводят тариф на внутренние закупки иностранных товаров, чтобы повысить спрос на отечественные товары, вызывая инфляцию в ценах, которые платят отечественные потребители и производители, использующие импортные ресурсы.
          На рисунке 1 мы используем нашу модель для отслеживания эффектов одностороннего тарифного шока. Пунктирные линии отображают эффект такого шока с течением времени при сохранении постоянных процентных ставок: ВВП и инфляция растут в США, но они движутся в противоположном направлении в торговом партнере США (иностранной стране). При текущем обменном курсе торговый баланс США превращается в профицит.Денежно-кредитная политика в ответ на тарифные шоки_1
          Рассматривая эти базовые результаты, политика сокращения денежной массы внутри страны (США) может быть мотивирована необходимостью сдерживать инфляцию – что соответствует денежной экспансии за рубежом для смягчения дефляции. Но дальнейшая мотивация может быть найдена в том факте, что расхождение во внутренней и внешней политике работает на повышение курса национальной валюты, что может служить снижению эффективной цены иностранных товаров, которую видят отечественные потребители, и, таким образом, частично компенсировать искажающее воздействие тарифов на относительные цены.
          Эти соображения лежат в основе поведения макропеременных при оптимальной политике, показанной на рисунке сплошной линией. Денежные власти США сдерживают инфляцию, что в нашем случае также служит для смягчения внутреннего роста производства. Падение спроса и укрепление доллара несколько сокращают торговый профицит. За рубежом денежные власти поддерживают активность за счет инфляции, способствуя частичной корректировке международной относительной цены товаров, искаженной тарифом.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.Денежно-кредитная политика в ответ на тарифные шоки_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Рассмотрим сначала тарифную войну, изображенную на рисунке 3 (опять же, пунктирные линии очерчивают сценарий отсутствия политики, сплошные линии — оптимальный сценарий политики). По воздействию война представляет собой глобальный сдерживающий шок. В стране с доминирующей валютой оптимальная денежно-кредитная реакция теперь относительно более экспансионистская, поскольку национальные денежные власти могут компенсировать отсутствие мирового спроса, не подпитывая инфляцию импортных ресурсов на границе — импорт в долларах движется очень мало при обесценивании доллара. Расширение в стране с доминирующей валютой — это хорошие новости для другой страны: оно сдерживает падение мирового спроса и снижает импортируемую инфляцию там (ослабление доллара означает, что импортеры за рубежом платят более низкую цену в национальной валюте на границе). Из-за этого, даже если повышение тарифов совершенно симметрично, другая страна находится в другом положении. Вместо того чтобы соответствовать расширению в США, она прибегает к умеренному авансовому сокращению, чтобы сдержать инфляцию. Обратите внимание, что, хотя ВВП падает в обеих странах, он падает меньше в стране, выпускающей доминирующую валюту. В этом сценарии доллар США обесценивается.Денежно-кредитная политика в ответ на тарифные шоки_3
          Как мы обсуждали выше, в случае, если тариф в одностороннем порядке вводится страной с доминирующей валютой, глобальный спрос на экспорт этой страны не страдает от последствий ответного тарифа. Следовательно, инфляция становится более насущной проблемой для денежных властей — оптимальная позиция — сдерживающая. Сокращение теперь может быть сильнее, поскольку укрепление доллара оказывает более сдержанное вытесняющее воздействие на американские товары на международном рынке. Более сильное сокращение имеет глобальные последствия. За рубежом оптимальной позицией становится экспансионистская позиция — стимулировать внутренний спрос по сравнению с падающим экспортом в США — терпя инфляцию и усугубляя обесценивание валюты. Доллар США резко укрепляется в этом сценарии.

          Выводы

          Тарифные шоки могут поставить политиков перед особенно сложным выбором между сдерживанием инфляции и разрывом в выпуске. Несколько факторов текущей ситуации указывают на то, что, даже если тарифы, скорее всего, будут инфляционными, для политики может быть оптимальным сосредоточиться больше на неэффективном падении выпуска. Эти факторы включают вероятность того, что тарифы США могут быть ответными в тарифной войне, тот факт, что текущие угрозы тарифов, похоже, сосредоточены больше на товарах конечного потребления, а не на промежуточных ресурсах во внутреннем производстве, и тот факт, что доллар США занимает асимметричное положение в мировой торговле как доминирующая валюта.
          Источник: CEPR
          Предупреждение о риске и отказ от ответственности
          Вы понимаете и признаете, что торговля по стратегиям сопряжена с высокой степенью риска. Следование любым стратегиям или инвестиционным методологиям может привести к потерям. Содержимое сайта предоставляется нашими участниками и аналитиками исключительно в информационных целях. Вы единолично несете ответственность за определение того, подходят ли вам какие-либо торговые активы, ценные бумаги, стратегия или любой другой продукт, исходя из ваших инвестиционных целей и финансового положения.
          Избранные
          Поделиться
          FastBull
          Авторские права © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Продукты
          Графики

          Чат

          Вопрос-ответ с экспертами
          Фильтры
          Эконом. Календарь
          Данные
          Инструменты
          FastBull VIP
          Функции
          Функция
          Котировки
          Копи-трейдинг
          Последние сигналы
          Конкурс
          24/7
          Анализ
          Обучение
          Компания
          Наем
          О Нас
          Связаться с нами
          Реклама
          Скачать FastBull
          Центр помощи
          Отзыв
          Пользовательское Соглашение
          Политика Конфиденциальности
          Заявление о защите персональной информации
          Бизнес

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          Создатель Плакатов

          План агентства

          Раскрытие Рисков

          Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.

          Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.

          Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.

          Не вошли в систему

          Войдите в систему, чтобы получить доступ к дополнительным функциям

          Подключить Брокера
          Стать поставщиком сигналов
          Центр помощи
          Обслуживание клиентов
          Темный режим
          Цвета роста/падения цены

          Войти

          Зарегистрироваться

          Позиция
          Макет
          Полный Экран
          По умолчанию на график
          Страница графика открывается по умолчанию при посещении fastbull.com