


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.







За последнюю неделю торговая напряженность между США и Китаем вновь обострилась, что усилило политическую неопределенность и увеличило волатильность рынка.
За последнюю неделю торговая напряженность между США и Китаем вновь обострилась, что усилило политическую неопределенность и увеличило волатильность рынка.
С одной стороны, Министерство торговли Китая объявило о дополнительных ограничениях на экспорт редкоземельных металлов, литиевых аккумуляторов и других критически важных материалов, добавив новые компании в «список ненадежных организаций» и расширив экспортный контроль, включив в него редкоземельные материалы, ключевое оборудование и литиевые аккумуляторы. С другой стороны, правительство США пригрозило ввести дополнительные 100% пошлины на китайские товары и планирует ограничить экспорт критически важного программного обеспечения и компонентов самолетов с 1 ноября.
Всего за несколько дней обе стороны действовали быстро и решительно, то сигнализируя о готовности к переговорам, то оказывая давление. Это затрудняло трейдерам точную оценку потенциального влияния американо-китайского противостояния на рынок.
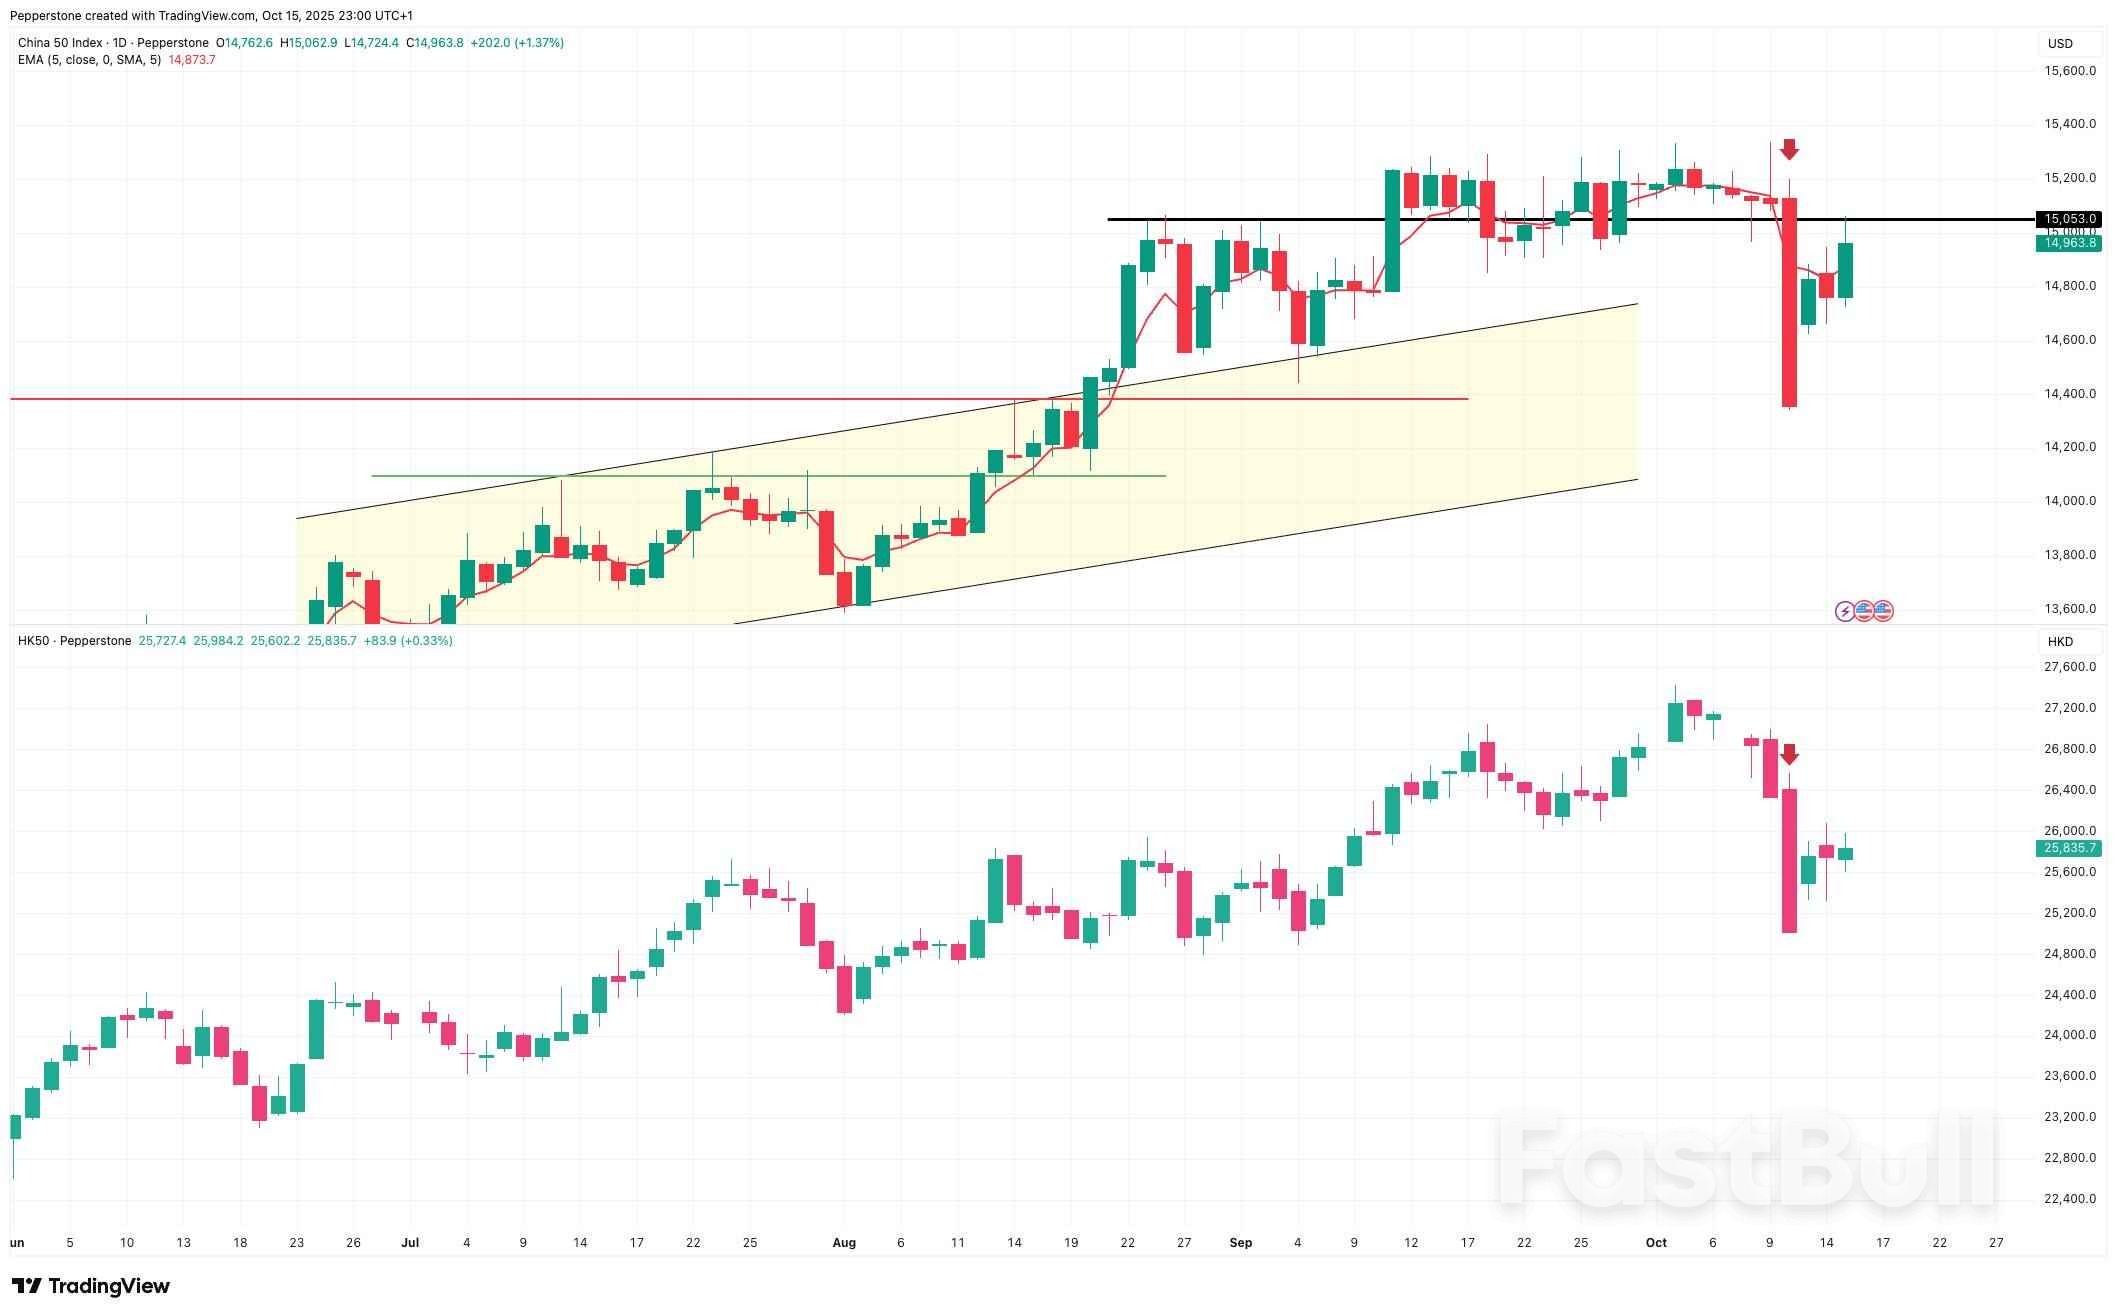
Глобальные рисковые активы оказались под общим давлением: индексы CN50 и Hang Seng (HK50) упали почти на 5% в день объявления о введении пошлин. Хотя настроения инвесторов на других рынках Азиатско-Тихоокеанского региона, таких как Япония и Австралия, с тех пор стабилизировались и частично восстановились после снижения, вызванного введением пошлин, акции материкового Китая и Гонконга демонстрируют смешанную динамику.
Участники китайского рынка анализируют новостной поток, внимательно отслеживая несколько ключевых вопросов: будут ли эти пошлины и экспортные ограничения действительно введены? Если да, то какое влияние они могут оказать на экономику и рынки капитала Китая? И на какие предстоящие события или потенциальные риски инвесторам следует обратить внимание?
По сравнению с тарифами, объявленными США в апреле, последний раунд американо-китайских трений демонстрирует существенные сдвиги.
Во-первых, спор перешёл от традиционных пошлин к экспортному контролю и технологическим ограничениям, особенно в секторах редкоземельных металлов и высокотехнологичных отраслях. Китай контролирует примерно 70–80% мировой добычи редкоземельных металлов и около 90% мощностей по их очистке и переработке. Этот раунд ограничений затрагивает не только экспорт сырья, но и ключевое оборудование и технологии переработки.
Хотя США могут искать альтернативные источники поставок из таких стран, как Бразилия, Индия и Австралия, полная компенсация дефицита производства в Китае потребует значительного времени. Прецедент 2010 года — двухмесячный запрет Китая на экспорт редкоземельных металлов в Японию — потребовал почти пять лет, чтобы частично компенсировать дефицит поставок в Японии, что наглядно демонстрирует стратегический рычаг, заложенный в контроле за редкоземельными металлами.
Аналогичным образом, ограничения США на экспорт высокопроизводительных микросхем в Китай делают технологическую независимость всё более актуальной. Ускорение внутренней разработки полупроводников и микросхем для искусственного интеллекта — это не только необходимый шаг для снижения рисков, связанных с поставками, но и усиление позиций Китая на переговорах по тарифам и торговле.
Политические факторы также усложнили этот раунд переговоров. Сохраняющиеся риски приостановки работы правительства США и ожидаемое решение Верховного суда по тарифам IEEPA могут снизить административную эффективность и задержать реализацию политики, что ещё больше осложнит переговоры.
Даже если предлагаемые 100%-ные пошлины и экспортные ограничения будут полностью реализованы, прямое воздействие на макроэкономику Китая может оказаться менее серьезным, чем предполагают некоторые рыночные ожидания.
С точки зрения торговли, хотя эффективные пошлины Китая уже приближаются к 40%, диверсификация экспортных рынков обеспечивает буфер. В сентябре 2025 года китайский экспорт в США упал на 27% в годовом исчислении, что стало шестимесячным спадом подряд, однако экспорт в страны АСЕАН, ЕС и Японию значительно восстановился.
В связи с растущим смещением торговли в сторону региональных партнёров и развивающихся рынков структура внешнего спроса Китая постепенно меняется. Переориентация торговли в сочетании с потенциальными мерами противодействия со стороны китайских властей должна помочь смягчить негативные последствия введения американских пошлин.
На более глубоком уровне этот раунд трений касается не только тарифных ставок или объемов экспорта; это борьба за технологическое лидерство, контроль над цепочками поставок и глобальное институциональное влияние.
Такие критически важные материалы, как редкоземельные металлы, занимают стратегические позиции в глобальных цепочках поставок, давая Китаю незаменимое преимущество. Ограничение экспорта может привести к краткосрочному росту издержек на переработку, но одновременно усилит позиции Китая на переговорах.
Кроме того, экспорт американского программного обеспечения в Китай в 2024 году составил всего 5,8% от общего объёма экспорта, что ограничило общее влияние. Столкнувшись с ограничениями США на высокотехнологичное оборудование и полупроводники, Китай, продолжая продвигать внутренние заменители и технологическую автономию, постепенно сокращает разрыв, одновременно укрепляя устойчивость цепочек поставок.
В целом, краткосрочные противоречия могут привести к повышению премии за риск, усилению оттока капитала и усилению ожиданий девальвации юаня. Такие отрасли, как технологии, полупроводники, электроника и машиностроение, особенно малые и средние предприятия, могут понести на себе основной удар, причём некоторые компании, возможно, ускорят поставки, чтобы избежать пошлин.
Тем не менее, относительно большие валютные резервы Китая, гибкое управление обменным курсом и надежные фискальные инструменты должны помочь стабилизировать настроения на рынке и смягчить краткосрочную волатильность.
Несмотря на постоянный поток новостей, вероятность полного введения этих тарифов остается низкой.
Известная «стратегия TACO» президента Трампа предполагает эскалацию угроз введения пошлин и расплывчатые заявления для создания напряженной переговорной обстановки, давая понять другим экономикам, что США готовы терпеть краткосрочные трудности ради долгосрочных выгод. Китай, в свою очередь, стремится осуждать и принимать ответные меры, одновременно давая понять рынкам, что не пойдет на компромисс. Их взаимодействие в значительной степени представляло собой игру за доверие, где политическая риторика часто перевешивает непосредственный экономический эффект.
Внутриполитическая неопределённость в США является главным препятствием для введения этих пошлин, поскольку приостановка работы правительства и риски несоблюдения требований ограничивают практическое применение. В отличие от этого, Китай обладает большей гибкостью в принятии ответных мер, и этот разрыв во времени снижает возможность полного введения пошлин США.
Саммит АТЭС и запланированные встречи президентов США и Китая остаются в графике, а новые тарифы, предложенные Белым домом, как ожидается, вступят в силу не раньше ноября, что оставляет место и время для переговоров.
В краткосрочной перспективе обсуждения, вероятно, будут сосредоточены на количественных вопросах, таких как торговый баланс, уровень пошлин, экспортный контроль и колебания обменного курса. США могут подталкивать Китай к увеличению закупок сельскохозяйственной продукции и американских инвестиций, одновременно с этим настаивая на решении таких вопросов, как фентанил; Китай может отреагировать стратегически, замедлив темпы реформ в сфере иностранных инвестиций.
В долгосрочной перспективе американо-китайские отношения, вероятно, будут колебаться между временным перемирием и продолжающимися переговорами. Для США краткосрочные паузы помогают ослабить внутриполитическое и рыночное давление, сохраняя при этом рычаги воздействия для будущих действий. Для Китая они стабилизируют внешнюю обстановку, смягчают экономическое давление и дают передышку для внутренних реформ.
Выход из этого циклического тупика в конечном итоге зависит от создания проверяемых механизмов доверия. Установление конкретных контрольных точек для проверки выполнения обязательств, использование временных компромиссов для расширения переговорного пространства и постепенное формирование взаимных ожиданий могут открыть новые возможности для двусторонних отношений. Этот подход отражает структуру временных соглашений 2019–2020 годов и может вновь послужить практическим ориентиром для текущих переговоров.
В целом, поскольку временные соглашения становятся частью торговых трений между США и Китаем, такая напряжённость, вероятно, станет повторяющимся явлением в двустороннем соперничестве. Обе стороны используют политические инструменты для обозначения своих позиций и получения рычагов давления на переговорах, но влияние на рынок в конечном итоге зависит от баланса между «сдерживанием» и «выполнимостью».
В этой стратегической игре волатильность рынка неизбежна. В ближайшей перспективе ключевыми моментами для отслеживания являются запланированная встреча лидеров в Южной Корее в конце месяца и решение Верховного суда США по тарифам IEEPA в начале ноября. Обе стороны подают сигналы о готовности к переговорам; если напряженность снизится, склонность к риску может улучшиться, а акции китайско-гонконгских компаний, поддерживаемые секторами технологий и искусственного интеллекта, могут продемонстрировать более устойчивый рост.
В условиях краткосрочной неопределенности участники рынка могут рассмотреть возможность баланса между оборонительным и оппортунистическим подходами.
В целях защиты можно уделить внимание компаниям, ориентированным на экспорт, сырьевым товарам и критически важным узлам цепочки поставок, чтобы снизить риски краткосрочной волатильности. Поддержание адекватной ликвидности, управление рисками, связанными с компаниями, сильно зависящими от экспорта США, и хеджирование системных рисков также являются разумными мерами. Тщательный мониторинг валютных рынков и рынков процентных ставок может помочь в реагировании на потенциальное давление, связанное с девальвацией юаня.
Что касается возможностей, инвесторы могут сосредоточиться на перспективах роста, связанных с модернизацией технологий, индустриальным замещением и долгосрочными структурными реформами. Высококачественные объекты в цепочках внутреннего замещения, такие как полупроводниковое оборудование, материалы для первичной переработки и основные компоненты для новой энергетики, могут выиграть как от политической поддержки, так и от растущего спроса.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


