• Трейд
  • Котировки
  • Копировать
  • Конкурс
  • 24/7
  • Календарь
  • Q&A
  • Чат
Фильтры
СИМВОЛ
ПОСЛ. ЦЕНА
ЗАЯВКА
ПРЕДЛОЖЕНИЕ
МАКСИМУМ
МИНИМУМ
NET CHG.
%CHG.
СПРЕД
ИСТОЧНИК
SPX
S&P 500 Index
7773.95
7773.95
7773.95
7794.35
7727.59
+51.23
+ 0.66%
--
--
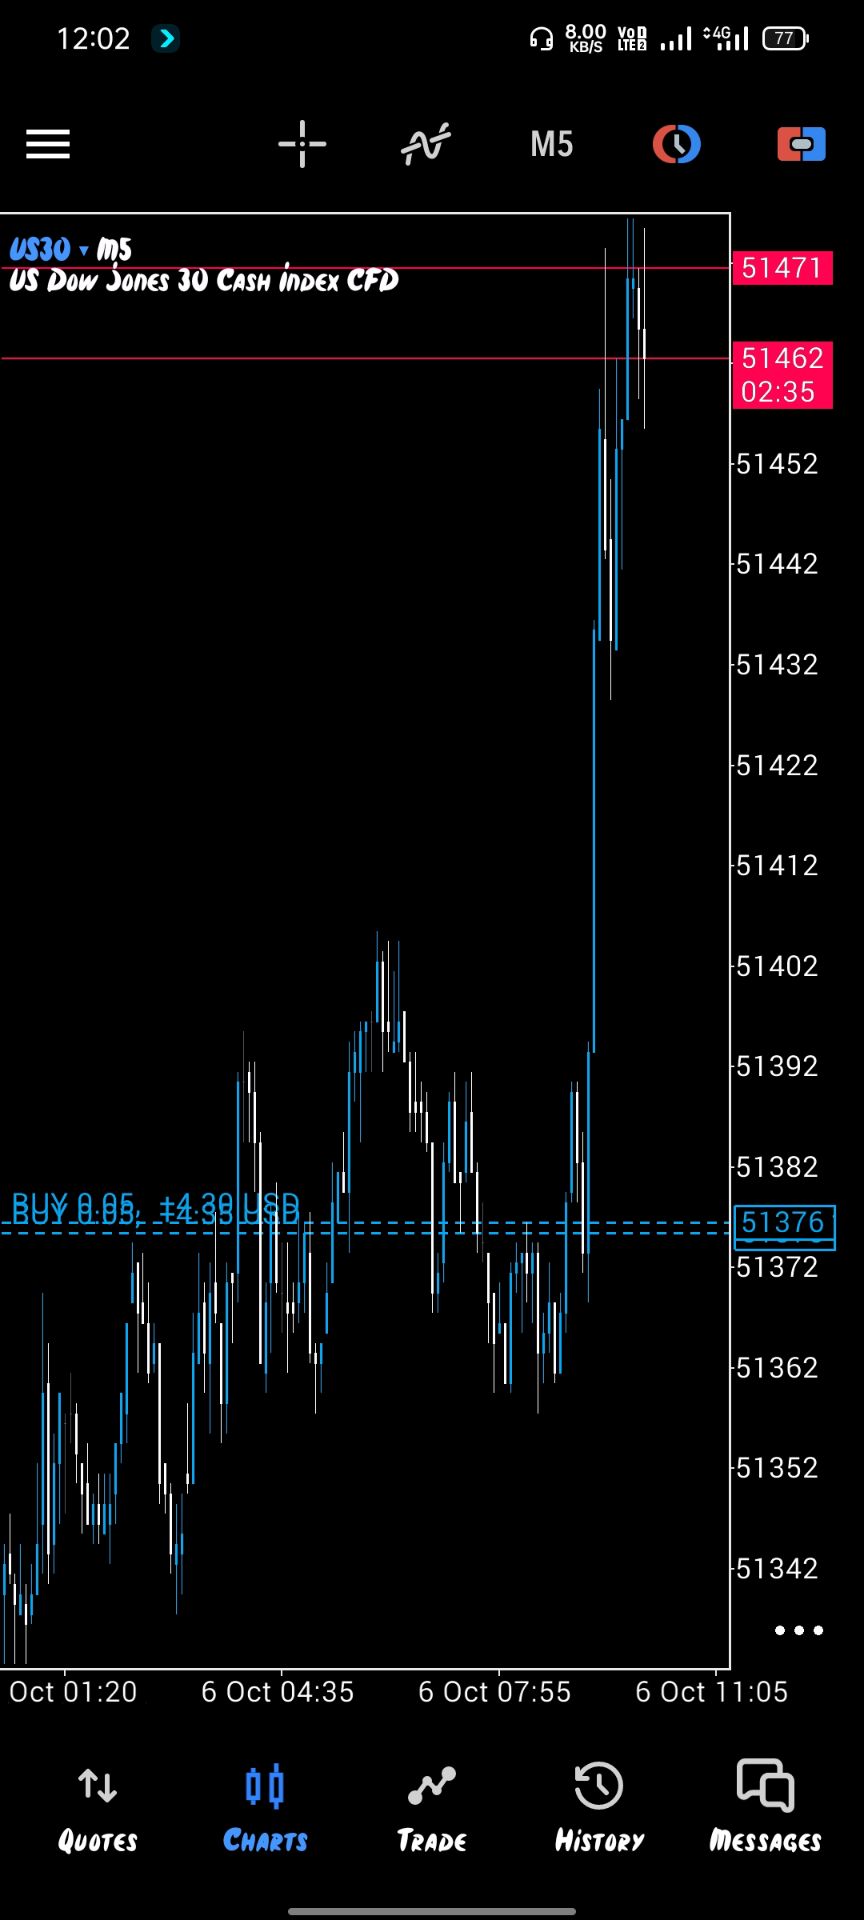
DJI
Dow Jones Industrial Average
51267.90
51267.90
51267.90
51404.86
50862.85
+90.94
+ 0.18%
--
--
IXIC
NASDAQ Composite Index
27477.30
27477.30
27477.30
27544.07
27223.49
+286.45
+ 1.05%
--
--
USDX
US Dollar Index
101.840
101.840
101.920
102.020
101.770
-0.030
-0.03%
--
--
EURUSD
Euro / US Dollar
1.12288
1.12288
1.12295
1.12310
1.12025
+0.00071
+ 0.06%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32305
1.32305
1.32316
1.32347
1.32007
+0.00089
+ 0.07%
--
--
XAUUSD
Gold / US Dollar
4140.38
4140.38
4140.81
4152.15
4104.11
+0.46
+ 0.01%
--
--
WTI
Light Sweet Crude Oil
87.724
87.724
87.754
89.139
87.550
-0.720
-0.81%
--
--

Сообщество аккаунт

Сигнальные Аккаунты
--
Прибыльные Аккаунты
--
Убыточные Аккаунты
--
Посмотреть больше

Стать поставщиком сигналов

Продавайте сигналы и получайте доход

Посмотреть больше

Руководство по копи-трейдингу

Начните с легкостью и уверенностью

Посмотреть больше

Сигнальные аккаунты для участников

Все сигнальные аккаунты

Лучший доход
  • Лучший доход
  • Лучший P/L
  • Лучший MDD
Прошлая 1 неделя
  • Прошлая 1 неделя
  • Прошлый 1 месяц
  • Прошлый 1 год

Все конкурсы

  • Все
  • Рекомендовать
  • Акции
  • Криптовалюты
  • Центральные банки
  • Обновления Трампа
  • Избранные новости
Только важные новости
Поделиться

Генеральный директор Statoil заявил, что компания тесно сотрудничает с норвежскими властями и НАТО для защиты газопроводов и понимания сетевых рисков.

Поделиться

Казуо Уэда не подал никаких четких сигналов, и рынок продолжает делать ставку на то, что Банк Японии не повысит процентные ставки в октябре.

Поделиться

Morgan Stanley рекомендует открывать короткие позиции по фунту стерлингов против доллара в преддверии объявления бюджета Великобритании.

Поделиться

Управление гражданской авиации Саудовской Аравии сообщило, что в ночь на понедельник были атакованы аэропорты Наджрана и Джизана. Три человека получили ранения, также сообщается о материальном ущербе.

Поделиться

Четыре источника сообщили, что если Израиль выполнит свой приказ о закрытии британского консульства, Великобритания, вероятно, вышлет израильских дипломатов.

Поделиться

Главный экономист ЕЦБ: Значительного влияния второй волны инфляции не наблюдается.

Поделиться

Литовский парламент проголосовал за отмену запрета на ядерное оружие — это первое из двух необходимых голосований.

Поделиться

Доходность 10-летних государственных облигаций Франции снизилась на 7 базисных пунктов до 4,793%.

Поделиться

Валютная пара евро/доллар отскочила от своего минимума, а разница в доходности облигаций между Францией и Германией сократилась.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы создадим рабочую группу для консолидации спроса на энергию и возложим на участников рынка ответственность за совместные закупки.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы начнем стратегический диалог, направленный на европейские нефтеперерабатывающие заводы, с целью снижения затрат и обеспечения поставок.

Поделиться

Французское промышленное производство неожиданно сократилось, в том числе снизилось производство электроэнергии.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Государственные субсидии должны быть направлены на помощь наиболее нуждающимся семьям в оплате счетов за электроэнергию.

Поделиться

Главный экономист Европейского центрального банка Лейн: Если инфляция упадет ниже целевого показателя в 2%, возникнут проблемы.

Поделиться

Председатель Европейской комиссии Урсула фон дер Лейен: Мы должны решить структурные проблемы, которые делают нас уязвимыми перед нестабильными зарубежными рынками ископаемого топлива.

Поделиться

Главный экономист Европейского центрального банка Лейн: (относительно Италии) Инфляция крайне вредна; если инфляция будет слишком высокой, люди сильно пострадают.

Поделиться

Главный экономист ЕЦБ Лейн: Мы стали рассматривать более широкие финансовые условия, включая долгосрочные процентные ставки, как важный фактор, влияющий на решения в области денежно-кредитной политики.

Поделиться

Министр финансов Франции: Евро, похоже, не недооценен на уровне 1,10 по отношению к доллару; ослабление евро дает передышку экспортерам.

Поделиться

Главный экономист ЕЦБ Лейн: Мы действительно видим, как искусственный интеллект поддерживает экономику.

Поделиться

Главный экономист ЕЦБ Лейн: Когда мы будем смотреть в будущее и оценивать, как фискальная политика будет поддерживать экономику в 2027 и 2028 годах, это будет отличаться от ситуации 2026 года.

ВРЕМЯ
Акт.
Прогн.
Пред.
ВЛИЯНИЕ
Турция Индекс цен производителей (год к году) (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Южная Африка Индекс деловой активности IHS Markit (сезонно скорректированный) (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Италия Композитный индекс деловой активности (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Италия PMI в сфере услуг (сезонно скорректированный) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Итоговый композитный индекс деловой активности (сезонно скорректированный) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Окончательный PMI в сфере услуг (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Итоговый композитный индекс деловой активности (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Турция Торговый баланс (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Выступление главного экономиста ЕЦБ Лейна
Еврозона Индекс доверия инвесторов Sentix (Окт)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Изменение официальных резервов (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Предварительный PMI в сфере услуг (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Предварительный композитный индекс деловой активности (Сент)

А:--

П: --

П: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Индекс цен производителей (месяц к месяцу) (Авг)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Еврозона Индекс цен производителей (год к году) (Авг)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Канада Индекс национального экономического доверия

А:--

П: --

П: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Бразилия PMI по услугам IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Бразилия Индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
США Окончательный индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США PMI по услугам IHS Markit окончательный (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс инвентаризации не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс новых заказов не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс занятости не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс цен не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс тренда занятости Конференции по бизнесу (сезонно скорректированный) (Сент)

А:--

П: --

П: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
США Индекс деловой активности не в производственном секторе ISM (Сент)

А:--

П: --

П: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Япония Средний доход на аукционе 10-летних облигаций

А:--

П: --

П: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Индия Индекс деловой активности IHS Markit (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Индия HSBC Services PMI Finale (Сент)

А:--

П: --

П: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Франция Ежемесячный рост промышленного выпуска (сезонно скорректированный) (Авг)

А:--

П: --

П: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Германия Строительный PMI (SA) (Сент)

А:--

П: --

П: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Великобритания Индекс деловой активности в строительстве Markit/CIPS (Сент)

--

П: --

П: --

Еврозона Месячный рост розничных продаж (Авг)

--

П: --

П: --

Еврозона Годовой рост розничных продаж (Авг)

--

П: --

П: --

Германия Средний доход на аукционе 2-летних облигаций Schatz

--

П: --

П: --

Мексика Индекс доверия потребителей (Сент)

--

П: --

П: --

США Экспорт (Авг)

--

П: --

П: --

Канада Импорт (Сезонно скорректированный) (Авг)

--

П: --

П: --

США Торговый баланс (Авг)

--

П: --

П: --

Канада Экспорт (сезонно скорректированный) (Авг)

--

П: --

П: --

Канада Торговый баланс (Сезонно скорректированный) (Авг)

--

П: --

П: --

США Еженедельные розничные продажи по данным Redbook YoY (год к году)

--

П: --

П: --

Президент Федерального резервного банка Нью-Йорка Уильямс выступил с речью.
Канада Индекс деловой активности Ivey (сезонно скорректированный) (Сент)

--

П: --

П: --

Канада Индекс деловой активности Ivey (не сезонно скорректированный) (Сент)

--

П: --

П: --

Китай, материк Валютные резервы (Сент)

--

П: --

П: --

США Краткосрочный прогноз добычи сырой нефти на следующий год EIA (Окт)

--

П: --

П: --

США Краткосрочный прогноз добычи сырой нефти на текущий год EIA (Окт)

--

П: --

П: --

США Прогноз добычи природного газа на следующий год EIA (Окт)

--

П: --

П: --

Ежемесячный краткосрочный обзор энергетики EIA
США Доход от аукциона 3-летних облигаций

--

П: --

П: --

США Еженедельные запасы сырой нефти API в Кушинге

--

П: --

П: --

США Еженедельные запасы сырой нефти API

--

П: --

П: --

США Еженедельные запасы нефтепродуктов API

--

П: --

П: --

США Еженедельные запасы бензина API

--

П: --

П: --

Япония Индекс Рейтерс Танкан по предпринимателям-непроизводителям (Окт)

--

П: --

П: --

Япония Индекс Рейтерс Танкан по производителям (Окт)

--

П: --

П: --

Япония Ежемесячный рост заработной платы (Авг)

--

П: --

П: --

Япония Валютные резервы (Сент)

--

П: --

П: --

Индия Базовая процентная ставка

--

П: --

П: --

Индия Резервное соотношение депозитов в People's Bank of China

--

П: --

П: --

Вопрос-ответ с экспертами
    • Все
    • Чаты
    • Группы
    • Друзья
    EuroTrader flag
    styvepromesse
    @EuroTrader bien sûr tu as raison
    @styvepromesse Yes that's the way i do it. once I can't find a direction I just sit on my butt. I'll never force things
    Size flag
    Enahoro Pe
    whats your view on eurusd
    @Enahoro PeI’m still bearish on EU for now, mate. DXY remains strong and EUR/USD is sitting near 17-month lows..
    styvepromesse flag
    styvepromesse flag
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    Size flag
    so I’m more interested in sells than trying to catch a bottom@Enahoro Pe
    EuroTrader flag
    styvepromesse
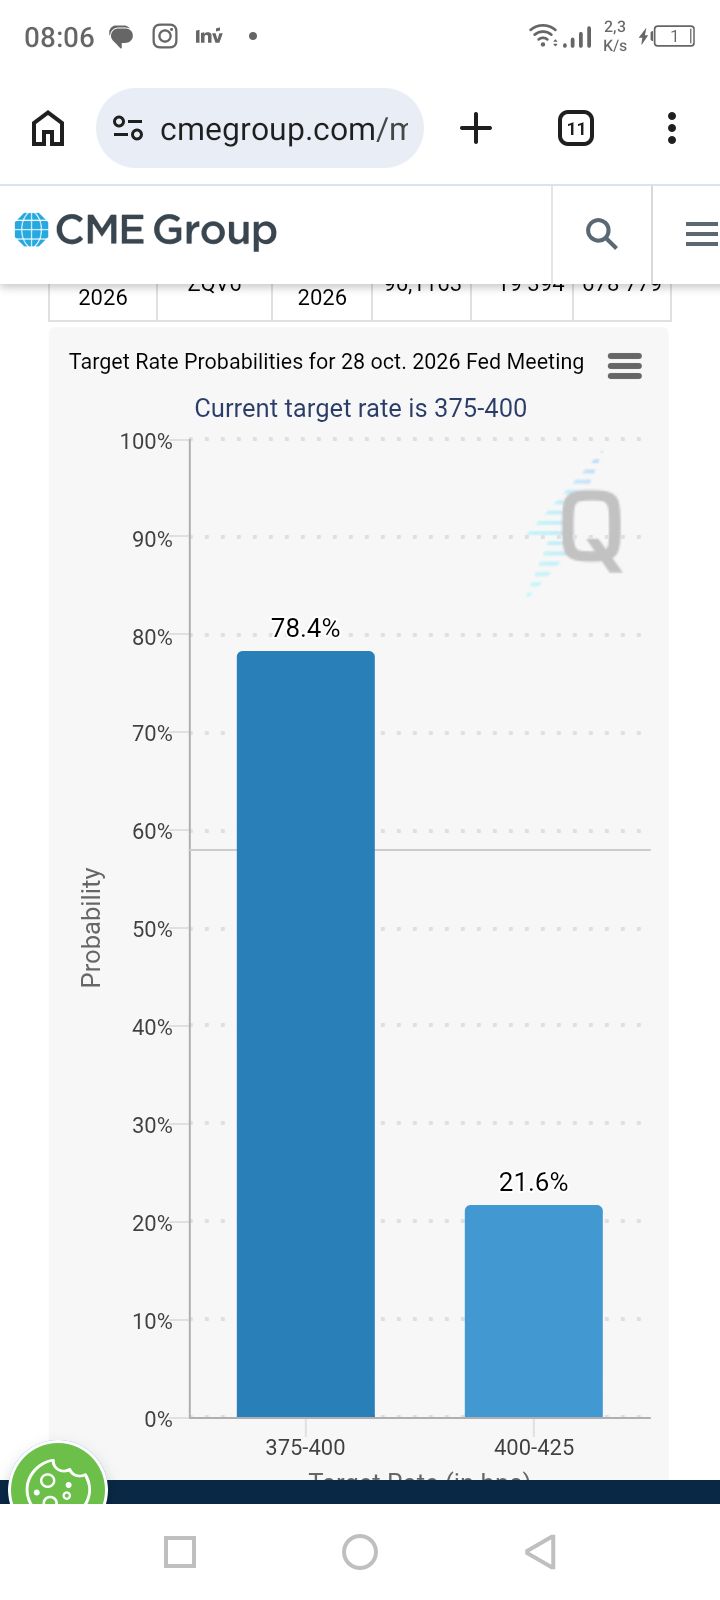
    @styvepromesse The Fed had higher chances of leaving rates Unchanged than actually cutting rates tho
    Size flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️Nice catch mate... you are milking it .. what's your target level?
    EuroTrader flag
    Areeba Mini❣️❣️
    @EuroTraderThanks friend ☺️
    @Areeba Mini❣️❣️Yeahh .that's the reason for the chatroom. since we can't watch all the pairs by ourselves we can be sharing ideas with each other
    Size flag
    styvepromesse
    @styvepromesse Yeah, that’s definitely something to keep in mind, mate
    Size flag
    styvepromesse
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    But with the dollar still firm and the euro dealing with its own pressure, I’m not ready to flip bullish on EU just on rate-cut expectations@styvepromesse
    EuroTrader flag
    EuroTrader flag
    styvepromesse
    @styvepromesse This is cme took. can you also make a look at the face watch tool on other platforms?.you could even check poly market
    Sanjeev Ku flag
    anyone who bought eurusd at 1.2032
    Sanjeev Ku flag
    Sanjeev Ku
    anyone who bought eurusd at 1.2032
    i did haha
    Sanjeev Ku flag
    Sanjeev Ku
    i did haha
    tgt 1.2293 first
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    trailing sl 1.12124
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    first tgt hit
    Sanjeev Ku flag
    now 1.2368
    Sanjeev Ku flag
    1.12368 sorry
    Phet LA flag
    มีใครเคยใช้ Order flow footprints ไหม
    Введите здесь...
    Добавить название или код актива

      Нет соответствующих данных

      Все
      Рекомендовать
      Акции
      Криптовалюты
      Центральные банки
      Обновления Трампа
      Избранные новости
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке
      • Все
      • Российско-украинский конфликт
      • Очаг Напряженности на Ближнем Востоке

      Поиск
      Продукты

      Графики Бесплатно навсегда

      Чат Вопрос-ответ с экспертами
      Фильтры Экономический Календарь Данные Инструменты
      FastBull VIP Функции
      Хранилище Данных Рыночный тренд Институциональные данные Полисные ставки Макро

      Рыночный тренд

      Настроение рынка Книга ордеров Корреляции Форекс

      Лучшие индикаторы

      Графики Бесплатно навсегда
      Рынок

      Новости

      24/7 Анализ Обучение

      Последние мнения

      Последнее Обновление

      Сигналы

      Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
      Конкурс
      Brokers

      Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
      Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
      Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
      Более

      Бизнес
      Событие
      Наем О Нас Реклама Центр помощи

      Белая этикетка

      Broker API

      API данных

      Веб-плагины

      План агентства

      Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
      Вьетнам Таиланд Сингапур Дубай
      Вечеринка фанатов Сессия обмена инвестициями
      Саммит FastBull Выставка BrokersView
      Последние поиски
        Популярные запросы
          Котировки
          Анализ
          Пользователь
          24/7
          Экономический Календарь
          Обучение
          Данные
          • Имена
          • Последний
          • Пред.

          Посмотреть все

          Нет данных

          Отсканируйте, чтобы скачать

          График быстрее, чат быстрее!

          Скачать
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Открыть счёт
          Поиск
          Продукты
          Графики Бесплатно навсегда
          Рынок
          Новости
          Сигналы

          Копировать Рейтинги Последние сигналы Стать поставщиком сигналов Рейтинг ИИ
          Конкурс
          Brokers

          Обзор Брокеры Оценка Рейтинги Регуляторы Новости Претензии
          Список брокеров Инструмент сравнения брокеров Forex Сравнение спредов в реальном времени Мошенничество
          Q&A Жалоба Видео предупреждения о мошенничестве Советы по выявлению мошенничества
          Более

          Бизнес
          Событие
          Наем О Нас Реклама Центр помощи

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          План агентства

          Награды Оценка учреждения IB Seminar Салонное мероприятие Выставка
          Вьетнам Таиланд Сингапур Дубай
          Вечеринка фанатов Сессия обмена инвестициями
          Саммит FastBull Выставка BrokersView

          «Петля рока» и стимулы по умолчанию

          СЕПР

          Экономический

          Связь

          Краткое содержание:

          В этой колонке рассматривается влияние риска дефолта на политику, направленную на разрыв петли гибели. Согласно модели авторов, учет риска дефолта имеет важные последствия для выбора и калибровки такой политики.

          «Петля гибели» описывает перетоки между риском фискальной устойчивости и риском финансовой стабильности, возникающие из-за того, что государственный и финансовый секторы подвергаются стрессу в другом секторе. В частности, если суверенные облигации теряют стоимость из-за снижения кредитоспособности правительства, страдают балансы финансовых учреждений, поскольку они держат большие объемы внутренних государственных облигаций. Ослабленные финансовые учреждения, в свою очередь, могут вынудить правительство спасти финансовую систему. Такие спасения влекут за собой расходы для правительства, бросая еще большую тень на его финансы. Этот порочный круг может усугубить экономические спады (Acharya et al. 2014, Farhi and Tirole 2018) или даже спровоцировать кризисы, вызванные исключительно паникой (Brunnermeier et al. 2016, 2017; Cooper and Nikolov 2018). Вот почему суверенные кризисы могут возникнуть внезапно и легко выйти из-под контроля.
          «Петля рока» и стимулы по умолчанию_1
          Чтобы разорвать порочный круг, общая рекомендация политики заключается в том, чтобы разорвать связь между финансовой системой, или банками для краткости, и правительством. Как это можно сделать? Один из способов — ограничить подверженность банков внутреннему суверенному долгу, например, с помощью нормативных требований. Другой способ — стабилизировать цены на облигации вблизи их фундаментальной стоимости, предоставив поддержку центральному банку посредством покупки облигаций. Действительно, такие предложения политики появились как уроки, извлеченные из долгового кризиса еврозоны (например, Бенасси-Кере и др. 2019).
          Однако эта аргументация упускает из виду важный аспект: как личность кредиторов правительства формирует его стимулы к дефолту и, в конечном счете, устойчивость его долга. Снижение подверженности внутренних банков суверенному долгу может ослабить стимулы правительства избегать дефолта двумя способами (Bolton and Jeanne 2011, Gennaioli et al. 2014). Во-первых, если внутренние банки держат меньшие объемы внутренних суверенных облигаций, большая доля должна принадлежать иностранцам. Правительства, как правило, менее склонны возвращать иностранные кредиторы, чем внутренние, поэтому это увеличивает вероятность дефолта. Во-вторых, если банки защищены от кризиса суверенного долга, последствия суверенного дефолта будут менее серьезными, что также может увеличить вероятность дефолта. Мы называем эти два эффекта «каналом соблазна» и «каналом обязательств» соответственно. Через эти каналы политика, снижающая подверженность внутренних банков внутреннему суверенному долгу, может непреднамеренно подорвать фискальную устойчивость.
          В работе Рохаса и Талера (2024) мы исследуем это напряжение между пагубными последствиями воздействия банков на внутренний суверенный долг (цикл гибели) и полезными эффектами, связанными со стимулами правительства к дефолту (каналы соблазна и обязательств). Мы используем простую трехпериодную модель суверенного долга и банковского дела, которая включает множественные равновесия — аналогично структурам, используемым в вышеупомянутых исследованиях. Мы фокусируемся на стратегической природе суверенного дефолта. Наш анализ выявляет непреднамеренные последствия вмешательств, направленных на разрыв цикла гибели, и подчеркивает неожиданные преимущества неинтервенционистских подходов.

          Непреднамеренные последствия ограничения рисков банков

          Ограничение банковских вложений в внутренние государственные облигации дезактивирует порочный круг, разрывая одно звено в цепи: балансы внутренних банков больше не испытывают негативного влияния в случае падения цены государственных облигаций, что предотвращает дальнейший финансовый стресс.
          Однако это влечет за собой другие риски и издержки. В большинстве стран внутренний финансовый сектор является основным держателем внутренних суверенных облигаций. Как показано на рисунке 2, в 2023 году внутренний финансовый сектор держал более 50% суверенного долга в таких странах, как Испания, Италия и Германия. Таким образом, ограничение приведет к значительному перемещению суверенного долга от внутренних держателей к иностранным.
          «Петля рока» и стимулы по умолчанию_2
          Этот сдвиг может повлиять на вероятность дефолта через каналы искушения и обязательства. Чем меньше активы у отечественных банков, тем больше искушение для этого правительства объявить дефолт, поскольку большая доля долга принадлежит иностранцам. Одновременно, чем меньше внутренний финансовый сектор пострадает от государственного дефолта, тем слабее неявное обязательство этого правительства погасить долг. Так в чем же проблема, если суверен фактически не объявляет дефолт? Фактически, в то время как ограничение подверженности банков риску может снизить вероятность паники, вызванной петлей гибели, связанный с этим более высокий риск фундаментального дефолта увеличит премии за риск и, следовательно, расходы на финансирование государственного сектора в обычное время. Эти расходы необходимо сопоставить с преимуществами устранения петли гибели. Если риск петли гибели достаточно низок, зачем платить за страховку от нее?

          Преимущества ренационализации долга во время паники

          Во время финансовых потрясений правительства часто несут значительные фискальные расходы, такие как спасение, что заставляет правительство выпускать дополнительные долговые обязательства. Если весь новый долг покупают иностранные инвесторы, то соблазн правительства объявить дефолт увеличивается, подпитывая петлю гибели. И наоборот, если внутренние банки покупают дополнительный долг, соблазн объявить дефолт не возрастает, а цены на суверенный долг не падают в ответ на спасение, что фактически отключает петлю гибели.
          In other words, debt renationalisation can act as a stabiliser in times of sovereign stress by preventing self-reinforcing fears of default. Both the European sovereign debt crisis and, more recently, the COVID-19 crisis featured debt renationalisation. While such shifts in investor composition are often seen as a problem, our theory suggests they may actually be beneficial – and should not be restricted by regulation.

          Policies in a monetary union

          At the EU level, two policy proposals have attracted particular attention: first a central bank backstop such as the ECB’s Transmission Protection Instrument (TPI) and, second, the European Safe Bonds (ESBies) proposal by Brunnermeier et al. (2016, 2017). By analysing the interplay between investor composition and government default, we uncover important lessons for both policy approaches.

          The Transmission Protection Instrument

          As yields on European debt climbed at the start of the COVID crisis, sparking fears of a return of the doom loop, the ECB launched the Transmission Protection Instrument (TPI). It enables the ECB “to make secondary market purchases of securities issued in jurisdictions experiencing a deterioration in financing conditions not warranted by country-specific fundamentals” (ECB press release, 21 July 2022). The doom loop produces just such non-fundamental variation in sovereign bond prices.
          In our set-up, the TPI can indeed be an effective tool to avoid the panic-driven doom loop. Flooring sovereign debt prices limits the potential losses of financial institutions, avoiding large bailouts and consequently the spillover from fiscal to financial risk.
          However, the policy must be carefully calibrated to avoid the risk of a new self-fulfilling panic. Imagine that all private investors sell off the bonds of one particular government. Bond prices drop until they reach the threshold at which the ECB intervenes by buying debt to stabilise the price. This insulates banks from any further losses in case of a subsequent default, reducing the government’s incentive to repay its debts through the commitment channel. And to the extent that part of the default losses faced by the ECB are shared across the member states, it also reduces the repayment incentive through the temptation channel. Consequently, the perceived risk of a sovereign default increases. If the ECB buys the bonds at prices above the levels justified by the higher default risk due to a change in investor composition, the initial sell-off to the ECB is rational from an investor’s perspective. The sell-off thus becomes self-fulfilling.
          Such a panic can be avoided if the ECB sets a floor for bond prices far enough below their fundamental value. However, the floor must not be too low, or it will fail to curb the original doom loop panic. Picking the right intervention threshold is therefore a delicate balancing act.
          Соглашения о распределении рисков между отдельными национальными центральными банками и остальной Евросистемой играют важную роль в поиске этого баланса. Чем меньше распределение рисков, тем больше диапазон желаемых пороговых значений интервенции для цены облигаций. Другими словами, чем меньше распределение рисков, тем легче успешно калибровать TPI.

          Европейские безопасные облигации

          Предложение по европейским безопасным облигациям (ESBies) заключается в макропруденциальной политике, ограничивающей суверенные облигации банков еврозоны ESBies, которые были бы старшим траншем пакета европейских облигаций. Таким образом, банки избежали бы крупных рисков для своего собственного правительства и имели бы «более безопасный» актив. Однако эта политика может иметь два нежелательных побочных эффекта.
          Во-первых, как упоминалось ранее, это может привести к увеличению стоимости финансирования из-за ослабления стимулов к погашению. Во-вторых, в то время как петля гибели на национальном уровне исчезнет, ​​может возникнуть новая петля гибели: достаточно широко распространенная паника относительно способности стран еврозоны выплачивать свои долги может спровоцировать переоценку старшего транша, дестабилизируя финансовую систему по всей Европе. Это, в свою очередь, может заставить несколько стран спасти свои банки, создав новую, еще большую петлю гибели на европейском уровне.
          Чтобы быть в курсе всех экономических событий за сегодняшний день, заходите на наш эконом. календарь
          Предупреждение о риске и отказ от ответственности
          Вы понимаете и признаете, что торговля по стратегиям сопряжена с высокой степенью риска. Следование любым стратегиям или инвестиционным методологиям может привести к потерям. Содержимое сайта предоставляется нашими участниками и аналитиками исключительно в информационных целях. Вы единолично несете ответственность за определение того, подходят ли вам какие-либо торговые активы, ценные бумаги, стратегия или любой другой продукт, исходя из ваших инвестиционных целей и финансового положения.
          Избранные
          Поделиться
          FastBull
          Авторские права © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Продукты
          Графики

          Чат

          Вопрос-ответ с экспертами
          Фильтры
          Эконом. Календарь
          Данные
          Инструменты
          FastBull VIP
          Функции
          Функция
          Котировки
          Копи-трейдинг
          Последние сигналы
          Конкурс
          24/7
          Анализ
          Обучение
          Компания
          Наем
          О Нас
          Связаться с нами
          Реклама
          Скачать FastBull
          Центр помощи
          Отзыв
          Пользовательское Соглашение
          Политика Конфиденциальности
          Заявление о защите персональной информации
          Бизнес

          Белая этикетка

          Broker API

          API данных

          Веб-плагины

          Создатель Плакатов

          План агентства

          Раскрытие Рисков

          Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.

          Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.

          Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.

          Не вошли в систему

          Войдите в систему, чтобы получить доступ к дополнительным функциям

          Подключить Брокера
          Стать поставщиком сигналов
          Центр помощи
          Обслуживание клиентов
          Темный режим
          Цвета роста/падения цены

          Войти

          Зарегистрироваться

          Позиция
          Макет
          Полный Экран
          По умолчанию на график
          Страница графика открывается по умолчанию при посещении fastbull.com