


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior





A diferença entre volatilidade implícita e histórica mistura preço futuro e observação passada. Dois caminhos que terminam no mesmo preço mostram como calcular o resultado da venda de variância e testar a probabilidade que muda o sinal do lucro esperado após custos.
Um histórico de pouca oscilação pode fazer a venda de volatilidade parecer confortável. Mas o contrato remunera uma exposição ao futuro, não uma aposta sobre algo que já aconteceu. Para saber se há um prêmio de risco de variância favorável ao vendedor, é preciso separar observação passada, previsão e resultado financeiro. A mesma cotação pode representar uma expectativa positiva em um modelo e negativa em outro.
Suponha que os últimos vinte retornos logarítmicos diários tenham sido dez pares de +0,01 e −0,01. A soma dos quadrados é 0,0020. Multiplicando por 252÷20, a variância anualizada em decimais é 0,0252. Na convenção de pontos adotada aqui, são 252 pontos de variância, equivalentes a uma volatilidade anualizada de 15,874508%.
Agora suponha que o nível acordado hoje seja 400 pontos, correspondente a 20% de volatilidade, pois 20²=400. A diferença de variância é 148 pontos. Já a diferença entre as volatilidades é de aproximadamente 4,125492 pontos percentuais. Não são a mesma unidade, e nenhuma das duas é um valor em dinheiro pronto para receber.
Há também uma diferença de horizonte: o preço se refere ao futuro, enquanto a observação histórica terminou. Usar a variância passada como previsão da próxima janela é uma escolha de modelo. Só depois de explicitar essa hipótese os 148 pontos passam a ser uma estimativa de prêmio baseada nela. Um gráfico tranquilo não demonstra, sozinho, que a hipótese seja adequada para o risco que vem pela frente.
Adotamos a convenção E^Q[RV futura]−E^P[RV futura], sempre para a variância realizada RV da mesma janela futura. Q representa os pesos usados na precificação; P, as probabilidades físicas ou estatísticas usadas para prever. Não são símbolos para alta e baixa do ativo. A expectativa condicional sob P não é diretamente observável e exige estimação com informações disponíveis naquela data.
Num contrato ideal com valor inicial zero, se o nível de variância acordado K coincide com a expectativa Q do mesmo objeto, K menos a previsão de RV é a estimativa do prêmio nesse sinal. Cotação executável, financiamento, garantias, crédito e medição discreta podem exigir ajustes. Não se presume que a volatilidade implícita de uma única opção no dinheiro ou VIX ao quadrado forneça um K efetivamente disponível para venda.
O exemplo usa uma exposição hipotética que começa hoje, observa vinte retornos diários futuros e liquida a diferença ao final. Não afirma que exista um contrato listado de vinte dias com esses termos. Vinte e um preços produzem r_i=ln(P_i/P_(i−1)) em decimais. A variância em pontos é 10.000×(252÷20)×Σr_i². Não se subtrai a média nem se usa 19 no denominador: trata-se da medida definida para liquidação, não de um estimador de desvio padrão amostral.
Fixamos K=400 e exposição total de US$ 100 por ponto de variância. Sem juros, ajuste de crédito e, inicialmente, custos, o resultado bruto do vendedor é 100×(400−RV em pontos); para o comprador, o sinal se inverte. US$ 100 por ponto não é capital investido nem o multiplicador atribuído a um contrato real. E 400 pontos não representam retorno de 400% ou prêmio de opção de US$ 400.
No caminho futuro A, os retornos logarítmicos +0,01 e −0,01 se repetem em dez pares. No B, os primeiros dezoito dias contêm nove pares iguais, mas os dois últimos são −0,08 e +0,08. Ambos começam em 100, estão em 100 no dia 18 e terminam em 100 no dia 20. Os dois grandes retornos de B equivalem a variações simples de aproximadamente −7,688365% e +8,328707%, não a cair 8% e subir 8%.
| Medida | Hipótese A: pequenas oscilações | Hipótese B: dois grandes retornos logarítmicos no fim |
|---|---|---|
| Preço no dia 19 | 101,005017 | 92,311635 |
| Preço no dia 20 | 100 | 100 |
| Soma dos retornos logarítmicos decimais ao quadrado | 0,0020 | 0,0146 |
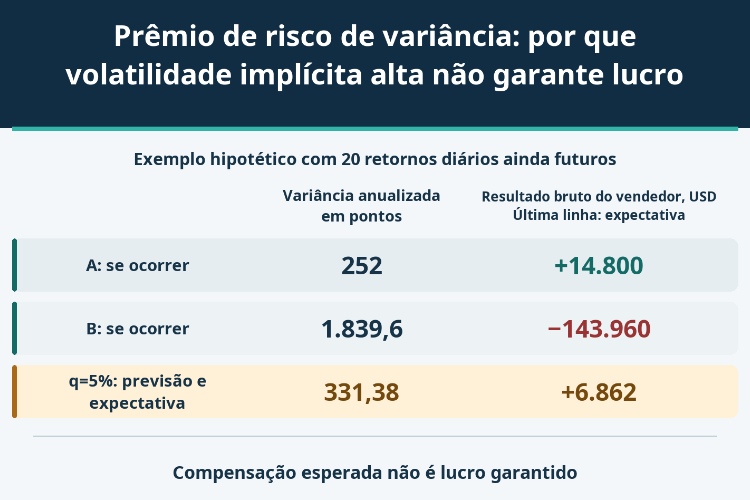
| Variância anualizada, pontos | 252 | 1.839,6 |
| Volatilidade realizada anualizada | 15,874508% | 42,890558% |
| Resultado bruto do vendedor, USD | +14.800 | −143.960 |
A variância de B é 10.000×(252÷20)×(18×0,01²+2×0,08²)=1.839,6 pontos. A recuperação do preço não apaga os retornos ao quadrado já incorporados ao cálculo. O vendedor tem lucro bruto de US$ 14.800 em A e perda bruta de US$ 143.960 em B. O retorno de carregar o ativo subjacente é 0% nos dois casos.
São observados apenas os preços diários definidos, e não toda a amplitude entre máxima e mínima intradiárias. Outra frequência ou outro preço de fixação pode mudar a medida. Os caminhos representam dois resultados de variância, mas não especificam todos os estados de um processo negociável de preços de ações. Não servem, portanto, para provar ausência de arbitragem dinâmica nem para identificar probabilidades Q calibradas ao mercado.
Considere uma previsão separada, com dois resultados possíveis para a RV futura: 252 pontos com probabilidade 1−q e 1.839,6 com probabilidade q. Aqui, q é uma hipótese explícita de sensibilidade, não uma frequência real medida nos vinte dias anteriores.
A previsão é 252+1.587,6q. A diferença entre K e essa previsão é 148−1.587,6q. O custo de US$ 1.000 mostrado na tabela é uma despesa total fixa hipotética para o exercício, não uma tarifa praticada por uma bolsa.
| Probabilidade suposta q de variância alta | Variância anual prevista, pontos | K menos previsão, pontos | Resultado bruto esperado, USD | Custo total suposto, USD | Resultado líquido esperado, USD |
|---|---|---|---|---|---|
| 5% | 331,38 | +68,62 | +6.862 | 1.000 | +5.862 |
| 10% | 410,76 | −10,76 | −1.076 | 1.000 | −2.076 |
Com q=5%, o resultado bruto esperado é 0,95×14.800+0,05×(−143.960)=US$ 6.862. Com q=10%, torna-se −US$ 1.076. O histórico e K continuam iguais; mudou apenas a avaliação da possibilidade de variância elevada no futuro. A distância entre 15,87% e 20%, isoladamente, não informa essa mudança.
Esperar US$ 6.862 não significa receber exatamente esse valor na próxima liquidação. Mesmo no modelo de 5%, a perda bruta de US$ 143.960 continua possível. Também é preciso preservar outra distinção: a raiz da variância esperada não é, em geral, a volatilidade esperada. Tirar a raiz antes ou depois da média ponderada pelas probabilidades gera medidas diferentes.
O resultado bruto esperado é positivo quando q<148÷1.587,6, aproximadamente 9,322247%; na igualdade, é zero. Como a exposição vale US$ 100 por ponto, US$ 1.000 de custo correspondem a dez pontos. Para a expectativa líquida ser positiva, é necessário q<(148−10)÷1.587,6, aproximadamente 8,692366%.
Essa fronteira não é um limite de segurança válido para todo o mercado. Os dois resultados e K determinam o limite bruto; o custo em relação à exposição altera o líquido. Aumentar apenas uma exposição positiva não desloca o limite bruto. Se a oscilação extrema tiver maior intensidade, ou se o K realmente vendável for menor, a mesma probabilidade pode produzir uma expectativa pior. Testar apenas q sem testar o tamanho da perda deixa parte do problema de fora.
Após o custo suposto, o resultado realizado seria +US$ 13.800 em A e −US$ 144.960 em B. Um lucro isolado não comprova o modelo; uma perda isolada também não basta para refutar uma expectativa positiva de longo prazo. É necessário distinguir a surpresa de uma realização do erro sistemático de previsão. Usar US$ 100 por ponto como se fossem o capital aplicado para calcular rentabilidade criaria outra falsa comparação.
Uma opção isolada, um straddle ou uma carteira com ajuste de delta têm exposição direcional, gama, custos e efeitos de hedge discreto. Não se pode transferir automaticamente a fórmula linear em variância para o resultado dessas estratégias. Ajustes diários de futuros, garantias e necessidades de caixa ao longo do caminho também não são o mesmo que lucro líquido final.
Todos os vinte retornos do exemplo ainda são futuros na contratação. Se a observação já começou, é preciso separar a variância conhecida da parte restante. Ao comparar vencimentos distintos, vale primeiro alinhar as janelas antes de interpretar a variância a termo. Duas medidas anualizadas podem incluir datas e eventos diferentes.
Contratos reais podem prever uma fixação final específica, ausência de preços ou interrupção de mercado. Não se devem apagar dias por conveniência e recalcular o número de observações, nem substituir a RV contratual pela volatilidade histórica do programa. Uma cotação intermediária entre compra e venda também não demonstra que a quantidade desejada pode ser executada naquele preço.
A conclusão útil vai além de dizer que a volatilidade implícita supera a histórica. Ela identifica qual risco futuro foi previsto, qual nível de variância foi pactuado e qual resultado adverso continua possível. É nesse conjunto que o prêmio estimado precisa fazer sentido, sem tratá-lo como um pagamento antecipado garantido.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos


Iniciar sessão
Cadastre-se


