


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior






Ficar com 80% da receita de empréstimo não significa render 80%. Reconcilie saldo emprestado, remuneração do agente e custos, e calcule a utilização necessária para compensar 15 pontos-base de despesas adicionais do ETF.
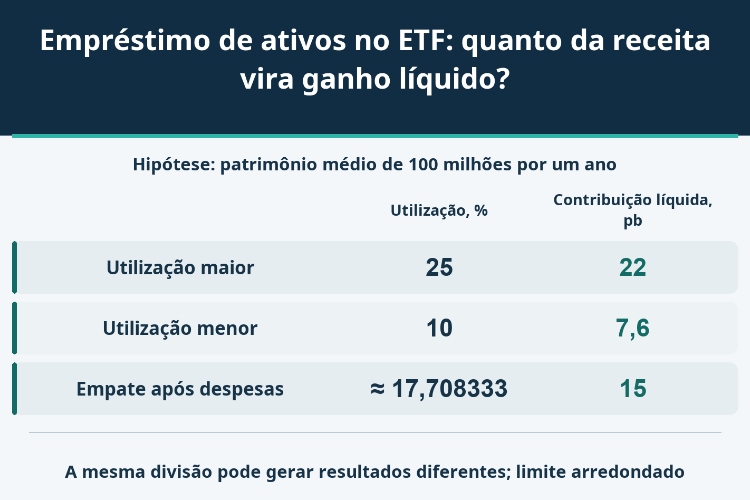
O ETF informa que devolve ao fundo 80% da receita de empréstimo de ativos. Isso parece favorável ao cotista, mas ainda não revela quanto dinheiro fica no patrimônio. Com a mesma divisão de receita, o exemplo abaixo produz 220 mil ou 76 mil por ano, conforme a utilização dos títulos disponíveis. Sobre patrimônio médio de 100 milhões, são 22 ou 7,6 pontos-base, e não um retorno de 80%.
A conta relevante liga volume efetivamente emprestado, remuneração e custos à receita líquida, usando o patrimônio correto como denominador. Só depois é possível testar se essa contribuição compensa despesas maiores do ETF. A divisão percentual não informa a demanda pelos ativos nem as obrigações relacionadas às garantias.
A perspectiva aqui é do cotista de um fundo que empresta ativos de sua carteira. O resultado da posição vendida do tomador, a variação de preço da cota e a receita de empréstimo do ETF são três contas distintas. Uma taxa anual elevada para tomar determinada ação emprestada não é um rendimento aplicado a todo o dinheiro investido no fundo.
Os documentos devem esclarecer se o empréstimo é permitido, quem atua como agente, quais garantias são aceitas e como o serviço é remunerado. Divulgações pertinentes de fundos americanos separam receita bruta, remuneração do agente, demais custos e receita líquida. Esse padrão de informação não torna idênticos todos os mercados ou contratos. A base da divisão pode mudar, por exemplo, quando envolve a aplicação de garantias em dinheiro.
Reconstrua uma conta que feche. Se o valor publicado já desconta a parcela do agente, subtraí-la novamente reduz artificialmente o resultado. Se há apenas receita bruta, tratá-la como benefício integral do cotista sem examinar custos o exagera. Um serviço incluído na divisão não se torna cobrança adicional só porque aparece citado em outra parte do documento.
Todos os valores estão na mesma moeda hipotética, sem representar um ETF real. O patrimônio líquido médio anual é de 100 milhões, e o valor médio dos ativos disponíveis para empréstimo é de 80 milhões. Definimos utilização como saldo médio efetivamente emprestado dividido pelo valor disponível, não pelo patrimônio inteiro. Utilização de 25% corresponde, portanto, a 20 milhões emprestados, não a 25 milhões.
O primeiro modelo usa garantias que não são dinheiro. A taxa anual do empréstimo permanece em 1,5% por um ano completo. O agente retém 20% da receita bruta e o fundo fica com 80%. Há ainda 20 mil de custos anuais separados, não incluídos nessa divisão. Não existem receita de reinvestimento de garantia em dinheiro, remuneração devolvida ao tomador, inadimplência, tributos ou outros fluxos.
A receita bruta é 20 milhões × 1,5% = 300 mil. Deduzidos 60 mil do agente e 20 mil de custos separados, restam 220 mil. Dividir pelo patrimônio médio dá 0,22%, ou 22 pontos-base. O percentual de 80% incide sobre receita; os 22 pontos-base medem a contribuição dessa receita ao patrimônio do fundo.
| Utilização | Saldo médio emprestado, milhões | Receita bruta, milhares | Agente, milhares | Custos separados, milhares | Receita líquida, milhares | Contribuição ao patrimônio, pb |
|---|---|---|---|---|---|---|
| 25% | 20 | 300 | 60 | 20 | 220 | 22 |
| 10% | 8 | 120 | 24 | 20 | 76 | 7,6 |
| 17/96 ≈ 17,708333% | 85/6 ≈ 14,166667 | 212,5 | 42,5 | 20 | 150 | 15 |
Com utilização de 10%, o saldo médio emprestado cai para oito milhões. A receita bruta é 120 mil, o agente recebe 24 mil e o custo separado continua em 20 mil. O líquido passa a 76 mil, ou 7,6 pontos-base. A utilização recuou 60%, mas a receita líquida caiu mais porque parte do custo é fixa. O percentual anunciado permaneceu exatamente igual.
Considere H com despesas anuais de 25 pontos-base e J com dez, sendo que J não empresta ativos. Para isolar o mecanismo, ambos têm mesmo patrimônio, desempenho dos ativos, tributos e demais fricções. Os 25 pontos-base de H excluem expressamente os custos específicos de empréstimo já descontados. Caso contrário, a análise contaria os mesmos custos duas vezes.
A 25% de utilização, a contribuição líquida de 22 pontos-base deixa em H um impacto negativo residual de três pontos, sete a menos que em J. A 10%, o impacto em H é de 17,4 pontos, ou 7,4 a mais que em J. A comparação se inverte sem alterar a despesa publicada nem a divisão da receita. Não se trata de uma classificação de produtos reais, mas de uma conclusão condicionada aos demais fatores iguais.
| Cenário independente | Despesas H, pb | Contribuição líquida do empréstimo, pb | Impacto residual H, pb | Impacto J, pb | Vantagem H, pb |
|---|---|---|---|---|---|
| Utilização de 25% | 25 | 22 | 3 | 10 | 7 |
| Utilização de 10% | 25 | 7,6 | 17,4 | 10 | −7,4 |
| Utilização de 17/96, aproximadamente 17,708333% | 25 | 15 | 10 | 10 | 0 |
Se E é o valor disponível, u a utilização, f a taxa anual, s a parcela do fundo e C o custo separado, I = E × u × f × s − C fornece a receita líquida. Em unidades monetárias, o exemplo se reduz a I = 960.000u − 20.000. Para cobrir os 15 pontos-base de diferença, são necessários pelo menos 150 mil líquidos. Logo, u ≥ 170.000/960.000 = 17/96, aproximadamente 17,708333%.
A linha do limite usa a fração exata para os valores, embora apresente percentuais arredondados. Na igualdade, os custos apenas empatam; acima dela H leva vantagem dentro do modelo. Para o empréstimo não ter receita líquida negativa, o limite é outro: 1/48, aproximadamente 2,083333%. Receber algo positivo não significa receber o bastante para superar uma alternativa de menores despesas.
O primeiro erro é aplicar 1,5% aos 100 milhões do fundo, em vez de aos ativos efetivamente emprestados. O segundo é dividir os 220 mil pelos 20 milhões emprestados, obter 1,1% e chamar isso de contribuição ao retorno de todo o ETF. Esse quociente usa a base do empréstimo; a comparação de despesas do cotista usa o patrimônio médio de 100 milhões.
O terceiro problema é dividir receita de um ano pelo patrimônio apenas do último dia. Emissões e resgates relevantes podem tornar esse saldo pouco representativo. É preciso alinhar período e média. Uma atribuição exata do retorno também requer o calendário dos fluxos e seus pesos; a divisão anual por patrimônio médio nem sempre entrega essa decomposição. O exemplo mantém bases fixas justamente para separar essa complicação.
Saldo e remuneração podem variar juntos. Muito volume a taxa baixa e pouco volume a taxa alta não necessariamente geram a receita calculada pelo produto de duas médias independentes. Some por períodos saldo × taxa × fração de ano. Se a divisão da receita tiver faixas, aplique cada uma ao período e à parcela pertinentes, em vez de usar a condição de fim de ano para tudo.
As tabelas usam garantia não monetária. Em outro cenário, independente, são emprestados 20 milhões em títulos contra garantia em dinheiro de 102%, ou 20,4 milhões. O patrimônio continua em 100 milhões. Uma perda de 0,5% na aplicação da garantia representa 102 mil, equivalentes a 10,2 pontos-base do fundo. Os 102% são uma hipótese, não um nível legal universal de proteção.
Se o fundo suporta a perda e ninguém a indeniza, ela não desaparece quando o tomador devolve os títulos no prazo. A garantia tem obrigação de devolução; não é capital extra disponível para distribuir. Uma proteção contra inadimplência do tomador não cobre necessariamente perdas na aplicação do dinheiro. O alcance depende das cláusulas efetivas.
Subtrair esses 102 mil dos 220 mil do primeiro modelo e anunciar ganho de 118 mil misturaria arranjos diferentes. A operação com dinheiro precisa reconciliar sua própria receita de aplicação, pagamentos ao tomador, taxas de gestão e perdas do mesmo período. O cenário separado mostra a escala do risco, não o resultado de um produto inventado pela combinação das duas contas.
Dizer que 25 menos 22 resulta em três pontos-base de impacto negativo residual é uma atribuição sob hipóteses explícitas. Não muda a despesa contratual publicada nem representa o retorno completo do cotista. Diferenças entre preço de mercado e valor patrimonial, custos de negociação, tributos e implementação da carteira permanecem fora dessa comparação limitada.
Se a receita de empréstimo já está refletida no valor patrimonial e no retorno total, somá-la novamente duplica o benefício. Para enquadrar essa fonte de receita no conjunto, diferencie a diferença de rentabilidade frente ao índice do erro de aderência do ETF: a primeira compara o retorno líquido com o índice, enquanto o segundo mede a variabilidade dos desvios. O empréstimo é apenas um possível componente.
Uma contribuição passada de 22 pontos-base não promete a mesma no próximo ano. Ativos disponíveis, demanda, remuneração, pedidos de devolução, divisão e custos podem mudar. Uma parcela maior da receita pode até coincidir com menos resultado líquido se a demanda cair. A conclusão deve revelar as condições que sustentam a vantagem e as mudanças que a eliminariam.
A questão não é se receber 80% parece bom. É quanto sobra, em pontos-base do patrimônio, e até onde as condições podem piorar antes de desaparecer a alegada vantagem de despesas.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos


Iniciar sessão
Cadastre-se


