


- USDJPY
- XAUUSD
- XAGUSD
- WTI
- USDX


マーケット情報
分析
ユーザー
7x24
経済カレンダー
教育
データ
- 名前
- 最新値
- 戻る










終値、ヒゲ、ATRからサポート/レジスタンスの価格帯を作り、受容と拒否、リテスト、役割転換、無効化を判定する実践ガイド。FX、金、株式、先物のデータ差、出来高・建玉の限界、バックテストの偏りも解説する。
サポートラインとレジスタンスラインは、一本の水平線を正しく引けば価格がそこで反応するように見える。しかし実際の市場に、そのような一点の精度はない。配信元、日足の締め時刻、株価の調整方法、先物のつなぎ方が変われば、同じ期間でも高値と安値はずれる。同じデータを見ていても、注文が一つの価格だけに整然と集まるわけではない。
本稿は「金融チャート入門」シリーズの第3回である。 第2回の移動平均線では、シグナルをトレンド、位置、ボラティリティーの文脈に置いた。今回はサポート/レジスタンスを細い線から検証可能な価格帯へと組み替え、場中に一時的に抜けただけの動きと、帯の外側で価格が受け入れられた状態を分ける。ダマシの定義も、結果を見た後ではなく事前に決める。
サポート帯とは、下落してきた価格が過去に売りを吸収されたり、滞留したり、反発したりした領域である。レジスタンス帯はその逆で、上昇してきた価格が供給に出会い、滞留または反落した領域を指す。これは過去の行動を記述しているだけで、当時の注文が今も残っている証拠ではない。約定済みの出来高と現在の板も別物だ。前者は終わった取引、後者は取り消し得る待機注文を示す。
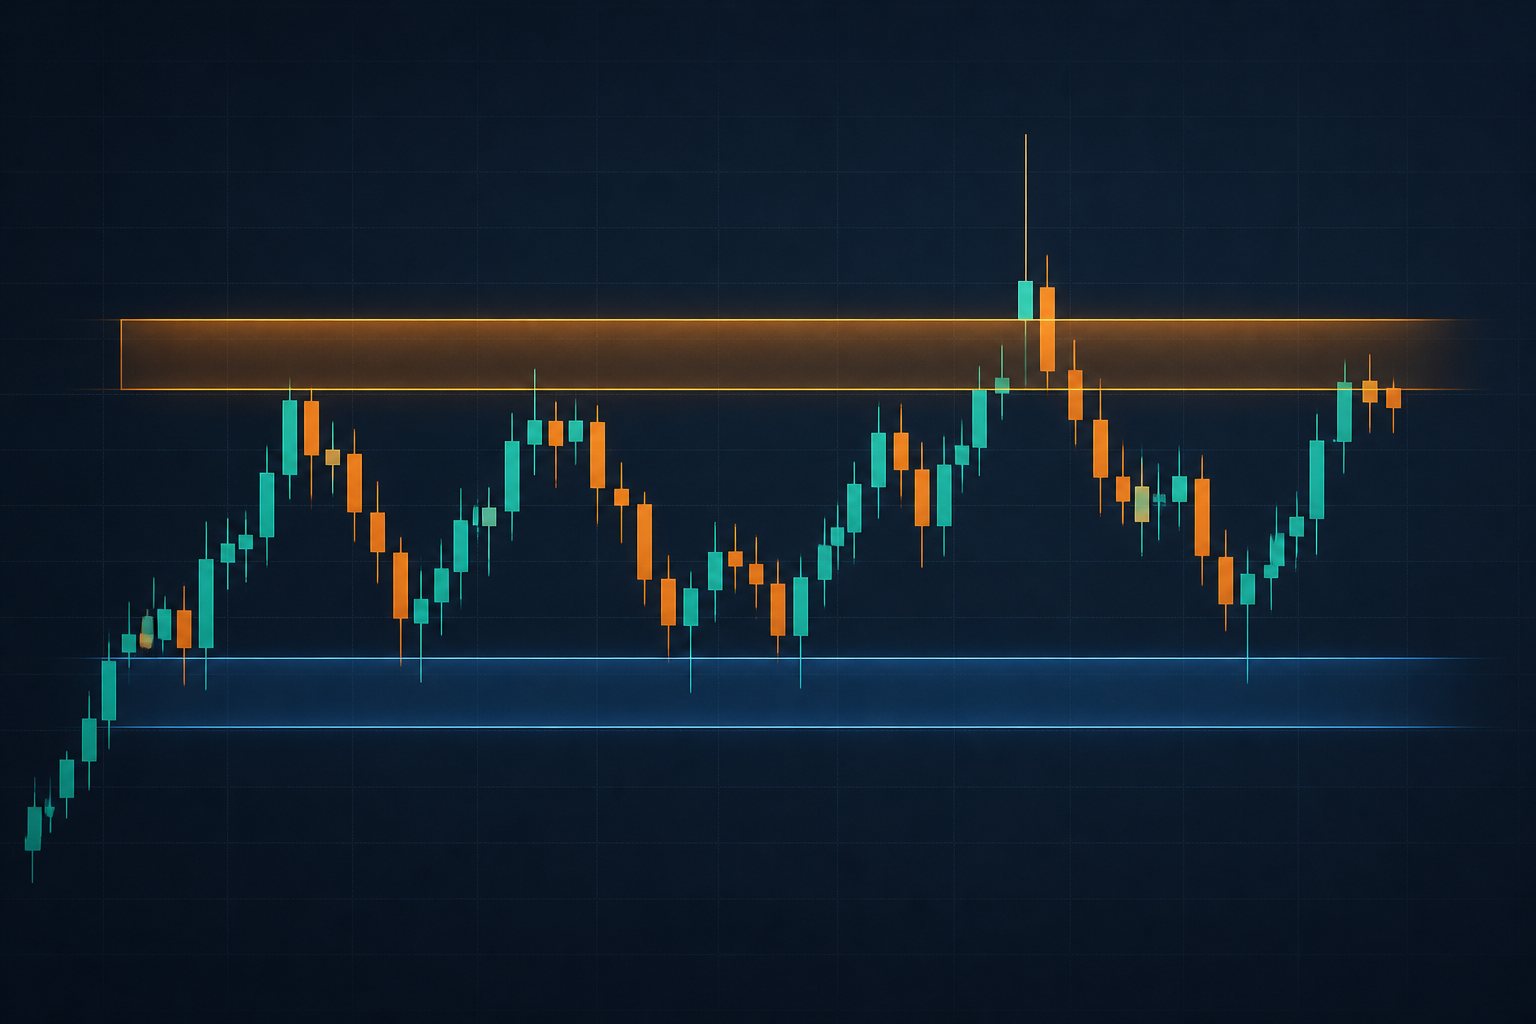
実用的な価格帯は三層で考えたい。中心部は終値、始値、実体が重なる集積から取る。外縁は代表的なヒゲ、窓の端、急速に拒否された地点から取る。さらに銘柄、時間軸、取引時間帯の自然な差を吸収するボラティリティー許容幅を加える。視認性のため中央線を置いてもよいが、確認と無効化は帯全体で判定する。
捨てるべき思い込み:一ティック届かなかったから「完璧に効いた」のでも、一ティック余計に抜けたから「完全に壊れた」のでもない。最小値幅が数個違うだけで結論が反転するなら、市場構造よりチャートの解像度を測っている可能性が高い。
確定したスイング高値・安値、長く続いたレンジの端、重要な窓から始める。終値の集積は市場が受け入れた価格なので中心部に向く。ヒゲは到達しても維持できなかった価格なので拒否の外縁に向く。取引が厚かった領域は過去の参加が多かったことを示すが、再訪時に必ず反転するとは限らず、むしろもみ合いが長引くこともある。
試された回数が多いほど強いとは限らない。毎回大きく明確に離れたなら、反応の再現性は参考になる。反対に、反発幅が縮み、終値が境界に張り付き、滞在時間が延びているなら、同じ現象が吸収余力の消耗を示すこともある。
10ポイントという距離は、EUR/USD、金、個別株、株価指数先物で同じ意味を持たない。直近の変動幅に対する比率で測る必要がある。一足のTrue Rangeは次式で求める。
TR = max(高値 − 安値, |高値 − 前日終値|, |安値 − 前日終値|)
TRをn期間で平滑化したものがATRである。価格帯の中心をLとすれば:
価格帯 = [L − q × ATR, L + q × ATR]
すでに下限Dと上限Uがあるなら、両端にATRベースの許容幅を加えてもよい。終値による上方ブレイクの強さは:
上方ブレイク強度 = (終値 − U) ÷ ATR
これにより、通常のノイズに収まる小さな越境と、帯から明確に離れた終値を分けやすくなる。ただしq、ATRの期間、確認に使う足数は普遍的な定数ではない。窓が多い株式、ほぼ24時間動く市場、薄商いの時間帯では調整が異なる。過去に最もきれいだった値ではなく、アウト・オブ・サンプルでも安定する閾値を使うべきだ。
場中高値がUを超えた時点で生まれるのはブレイク候補にすぎない。証拠は、帯への接近、場中の試し、外側での終値、外側での維持、構造の拡張またはリテストの順に強くなる。上方なら、実体が帯の上で引け、ATR比の距離が十分あり、終値が足の高値側に位置し、後続足も上を保ち、すぐ旧レンジに戻らないほど受容の証拠が増す。
一本の足の中で終値がどこにあるかは、次の標準的なCLVで測れる。
CLV = [(終値 − 安値) − (高値 − 終値)] ÷ (高値 − 安値)
CLVは−1から1の範囲を取る。1に近ければ高値付近、−1に近ければ安値付近、0に近ければ値幅の中央で引けたことを示す。高値と安値が同じ場合は定義できない。CLVが説明するのは一足の引け位置だけであり、買い手または売り手が将来も支配することの証明ではない。
拒否は、ヒゲだけが外へ出て帯の中で引ける、一度外で引けてもm本以内に戻る、乖離が拡大しない、リテストの構造が逆向きに壊れる、といった形で表れる。長い上ヒゲ一本だけでダマシとは言えず、大陽線が外で引けただけでも真のブレイクは確定しない。「境界を超えた後m本以内に帯へ戻り、事前に決めた構造点を破る」のように先に定義する。
一度上抜けただけでレジスタンスがサポートへ自動的に変わるわけではない。信頼できる役割転換には三段階が要る。まず旧レジスタンス帯の上で価格が受容され、次にその帯へ戻り、最後に再び上側で引けてリテスト中にできた小さなスイング高値を抜く。下方ブレイクでは方向をすべて逆にする。
確認条件は事前に書ける。ブレイク足がUより上で引ける、リテスト安値がATR許容帯に入る、終値の大半が下限より下に長く滞在しない、その後に帯からの距離が再び広がる、という具合だ。旧帯内で複数回引ける、リテスト構造の安値を割る、スプレッドと変動性の前提を崩すイベントが起きる、といった条件は無効化に使える。
リテストを待てば高値追いは減るが、戻らない動きを逃す。最初のリテストが本質的に安全なわけでもない。接触回数が増えると帯は注目される一方、吸収可能な注文が消耗することもある。ブレイク足の終値で参加するかリテストを待つかは、早期参加と追加証拠の交換であって、無料で勝率を上げる手段ではない。
日足のレジスタンス帯一つが、15分足では何十本もの値動きを覆うことがある。エントリーを見栄えよくするために上位足の帯を細い線へ縮めてはならない。上位足は位置と文脈、中位足は接近と受容の過程、下位足は執行と無効化のタイミングを担う。どの層でも確定足と明確な締め時刻を基準にする。
判断の前に FastBullのマルチアセットチャートで上位構造に対する現在位置を確認し、第1回のローソク足・出来高解説も参照して、一本の足の内部で起きた出来事とトレンドの結論を分けたい。
日足がレンジ中央にあるのに15分足のレジスタンスだけを抜いた場合、確認できたのは大きな均衡の中の短期的な拡張にすぎないかもしれない。新たな上昇トレンドとは限らない。上位足と下位足が対立するときは、都合のよい時間軸だけを選ばず、確信度を下げる、保有時間を限定する、見送る、という選択も規則に含める。
現物FXは分散市場であり、配信元により高値・安値と日足の切り替え時刻が違う。一般的なチャートの「出来高」も、市場全体の約定量ではなくティック数であることが多い。EUR/USDがアジアの薄い時間に日足上限を0.25 ATR上回って引けたものの、ロンドン開始前に帯へ戻ったとする。これは受容より拒否に近い。流動性の高い時間帯でも上限を保ち、リテストが中心部を壊さないことを確認条件にし、帯の下での終値またはリテスト安値割れを無効化条件にできる。
金は物価統計、中央銀行会合、地政学ニュースの際に長いヒゲ、スプレッド拡大、急変が起きやすい。数秒でレジスタンスを0.4 ATR超えただけでは足りない。スプレッドが平常化した後の足を確認する。帯の上で引け、CLVが高い正値で、その後のリテストも上側で終われば受容の証拠が増す。反対にすぐ帯の中央へ戻り、イベント足の安値を割ればブレイク仮説は無効となる。
個別株は決算でレジスタンスの上へ窓を開けた後、終日売られることがある。旧レジスタンスよりわずかに上で引けても、日中安値付近なら確認として弱い。窓の端を複数足で維持し、売買が寄り付きだけに集中していないかを見る。また株式分割や配当を調整したデータかを明記する必要がある。過去へ遡って修正されたチャートの価格帯は、当時の市場参加者が見ていた名目価格と一致しない場合がある。
連続先物のサポート帯は、実際の約定ではなく限月間の価格差を調整したことで生まれた可能性がある。ロール期には期近と流動性が移った次限月を個別に確認する。出来高が増えても建玉が減るブレイクは、新規資金の追随ではなく手仕舞いや限月交代かもしれない。実際に流動性がある限月で確認し、値幅制限、休場時間、つなぎ足の算出方法を無効化ルールへ入れる。
出来高が答えるのは「その期間にどれだけ取引が成立したか」であり、買い手と売り手のどちらが一方的に勝ったかではない。すべての約定には双方がいる。価格が帯の外で引けて乖離を保つ中で出来高が増えれば、参加拡大の補助証拠になる。一方、出来高急増と長いヒゲ、帯内の終値が同時に出れば、吸収や終盤の投げを示すこともある。引け位置と次の値動きを併せて読む。
デリバティブの建玉は未決済契約数であって、買い手の人数でも方向指標でもない。価格上昇と建玉増加は新規ポジションの増加と整合するが、新規参加者が正しいことを保証しない。価格上昇と建玉減少はショートカバーやロールで生じ得る。株式では分割、配当、取引所外取引を、FXでは配信元のティック出来高と取引所先物の出来高を区別する。
出来高と建玉はあくまで補助証拠であり、「本物のブレイク」という認証印ではない。完全なデータがないからといって、別市場の数字を注記なく代用してはいけない。
ブレイクした瞬間に本物かダマシかを断定せず、現在の市場状態を記録する。そうすれば証拠を待つ習慣がつき、後付け解釈も減る。規則を使う前には FastBull経済カレンダーで予定イベントを確認したい。発表時はスプレッド、変動性、窓の確率が変わり、通常の閾値が一時的に機能しないことがある。
| 状態 | 最低限の証拠 | 次の状態 | 無効化条件 |
|---|---|---|---|
| 価格帯へ接近 | ATRで定めた距離内に入る | 試し、または離脱 | 接触せず遠ざかる |
| 試し | 高値・安値が帯へ入るが足は未確認 | 拒否、またはブレイク候補 | 直前の構造が変わる |
| ブレイク候補 | 最低距離以上、帯の外で引ける | 受容、または帯へ復帰 | m本以内に帯内で引ける |
| 受容 | 複数足が外側を保つ、または乖離拡大 | 継続、またはリテスト | 帯へ戻り構造点を破る |
| リテスト | 構造を維持したまま旧帯へ再接触 | 役割転換、または失敗 | 反対側の境界を終値で抜く |
| ダマシ | 一度外へ出た後に戻り、事前の無効点を破る | 元の均衡、または逆方向へ移動 | 再び外側で受容される |
終値と高安値のどちらを使うか、どの時間軸のATRか、mは何本か、セッション時刻は何か、窓をどう扱うかをシグナル前に固定する。結果を見て変数を変えれば、ステートマシンも体系的に見える後付け説明でしかない。
サポート/レジスタンス戦略は裁量を入れやすく、過去の成績が実運用より良く見えがちだ。意味のある検証には、価格帯の定義と判定規則を固定し、開発・検証・アウト・オブ・サンプルを分け、複数資産と相場局面で試すことが必要になる。
結果には標本数、損益分布、ドローダウン、パラメーター感応度に加え、スプレッド、手数料、スリッページ、ロールコスト控除後の成績を示すべきだ。この枠組みの目的は、価格がどこで必ず反転するかを予言することではない。「サポート」「ブレイク」「ダマシ」を、他者が再現し反証できる条件へ変えることにある。
30秒で要点:サポート/レジスタンスは、根拠、境界、ボラティリティー許容幅を持つ価格帯として描く。価格が到達したら、場中の試し、帯外での終値、外側での受容、リテスト、構造的な無効化の順に確認する。ヒゲの越境だけでダマシとは決められず、帯外の終値だけで真のブレイクとも決められない。データの定義と約定可能性まで、値動きが起きる前に規則へ落とすことが重要だ。
次回予告:次回は出来高、相対出来高、建玉を取り上げる。「出来高増加」で何を確認できるのか、なぜ一つの約定には必ず売り手と買い手がいるのか、市場ごとのボリューム指標をそのまま比較できない理由を解説する。
リスクに関する注意:本稿は金融知識の提供を目的としており、売買や投資を勧めるものではない。サポート/レジスタンス、ATR、出来高、過去のバックテストは将来の結果を保証しない。実際の判断では、目的、リスク許容度、取引コスト、市場流動性を考慮する必要がある。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


株式、FX、コモディティ、先物、債券、ETF、仮想通貨などの金融資産を取引する際の損失のリスクは大きなものになる可能性があります。ブローカーに預け入れた資金が完全に失われる可能性があります。したがって、お客様の状況と財政的資源に照らして、そのような取引が適しているかどうかを慎重に検討していただく必要があります.
十分なデューデリジェンスを実施するか、ファイナンシャルアドバイザーに相談することなく、投資を検討するべきではありません。お客様の財務状況や投資ニーズを把握していないため、当社の ウェブコンテンツはお客様に適しない可能性があります。当社の財務情報には遅延があったり、不正確な情報が含まれている可能性があるため、取引や投資に関する決定については、お客様が全責任を負う必要があります。当社はお客様の資本の損失に対して責任を負いません。
ウェブサイトから許可を得ずに、ウェブサイトのグラフィック、テキスト、または商標をコピーすることはできません。このウェブサイトに組み込まれているコンテンツまたはデータの知的財産権は、そのプロバイダーおよび交換業者に帰属します。





