


- USDX
- XAUUSD
- XAGUSD
- WTI


マーケット情報
分析
ユーザー
7x24
経済カレンダー
教育
データ
- 名前
- 最新値
- 戻る








CNHとCNYの差が300ポイントから100ポイントへ縮む経路は一つではない。三つの計算例から、人民元の対ドル方向、価格のポイントと比率のベーシスポイント、公式基準値の違いを確認する。
USD/CNHとUSD/CNYの価格差が縮んでも、それだけでは人民元が対ドルで上昇したとはいえない。オフショア人民元の上昇でも、オンショア人民元の下落でも、両方の下落でも差は縮みうる。差額のグラフだけでは、二つの元の価格がどちらへ動いたのか分からない。
同じ日の公式基準値を現在のオフショア価格から引き、その結果を現在の市場間価格差と呼ぶのも別の誤りである。市場、表示方向、価格の種類、観測時点をそろえてから計算する。以下の価格はすべて仮定の参考値であり、実際の相場記録や、その価格での約定を示すものではない。
CNYとCNHは人民元のオンショア市場とオフショア市場を区別する表記である。両市場の残高を、いつでも無条件で交換・移転できるという意味ではない。資金需給、調達条件、流動性、参加条件、市場間の接続に違いがありうる。ここではCをUSD/CNY直物の買値と売値の中間値、Hを同時点のUSD/CNHの同種の参考値とする。単位はそれぞれの市場の人民元/米ドルである。
CとHは正とする。どちらかの価格が上がれば、その市場で1ドルを買うために必要な人民元が増え、人民元は対ドルで下落している。下がれば人民元高である。単位が同じでも市場の表示は残す。この比較は無料・即時・無制限の資金移転を前提にしない。
符号付きの差をd=H−Cと定める。H=7.2300、C=7.2000ならd=+0.0300人民元/ドル。オフショアのドル参考価格が高いため、オフショア人民元のドル建て参考価値は低い。C−Hで描いたグラフでは符号が逆になるが、元の二つの観測値は変わらない。
この例に限り、1価格ポイント=0.0001人民元/ドルと定義する。0.0300は300ポイントである。すべての端末のポイント、ピップ、最小取引刻みが同じという主張ではない。それぞれの中間値は同時点の買値・売値から求めたものとし、そのまま売買できる価格とは扱わない。
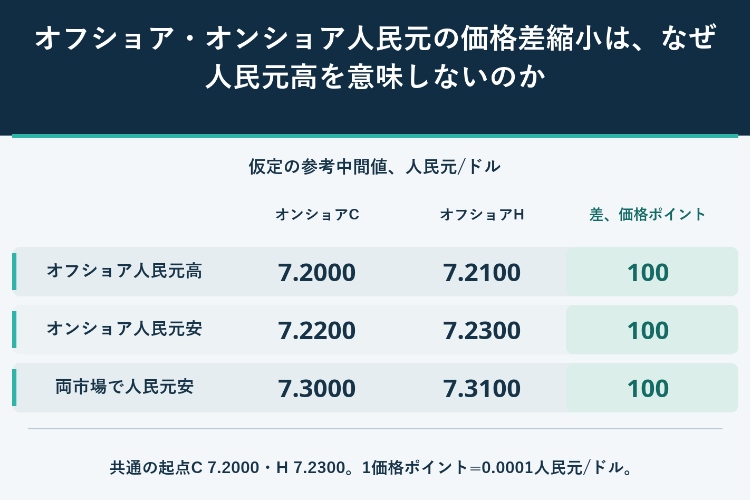
共通の出発点はC=7.2000、H=7.2300、価格差300ポイントとする。表のA、B、Cはそれぞれこの出発点に対する独立した結果であり、時系列の連続取引ではない。
| 独立した結果 | C:オンショア人民元/ドル | H:オフショア人民元/ドル | 差、価格ポイント | 人民元の対ドル方向 |
|---|---|---|---|---|
| 共通の出発点 | 7.2000 | 7.2300 | 300 | オフショアの参考価値が低い |
| A | 7.2000 | 7.2100 | 100 | オフショア上昇・オンショア不変 |
| B | 7.2200 | 7.2300 | 100 | オンショア下落・オフショア不変 |
| C | 7.3000 | 7.3100 | 100 | 両市場で下落 |
Aではオフショアのドル価格だけが下がり、オフショア人民元が上昇する。Bではオンショアのドル価格だけが上がり、オンショア人民元が下落する。Cではドル価格が両方とも上がるため人民元は両市場で下落するが、オンショアのドル価格の上昇が大きい。いずれも差は+0.0100、すなわち100ポイントになる。
確認式はΔd=ΔH−ΔC。Aは−0.0200−0=−0.0200、Bは0−0.0200=−0.0200、Cは0.0800−0.1000=−0.0200である。同じ200ポイントの縮小が、対ドルで異なる三つの経路を表す。正の差が縮むことは相対的な価格の接近であり、人民元高の自動的なシグナルではない。
ゼロをまたぐときも注意が必要だ。dが+0.0300から−0.0400へ変わると符号付きの値は下がるが、絶対的な隔たりは0.0300から0.0400へ広がる。動き全体を収束とは呼べない。正の差を見るのか、|d|なのか、比率で正規化した絶対差なのかを明示する。
価格ポイント数はp=d/0.0001。オンショアのドル価格で割る別の指標はq=10000d/Cで、比率をベーシスポイントで表したものになる。出発点ではq=10000×0.0300/7.2000=41.666667ベーシスポイント、つまり0.416667%。300価格ポイントは収益率300ベーシスポイントでも3%の利益でもない。qは金利、保有リターン、手数料や裁定利益ではない。
100ポイントの三結果でもqはAが13.888889、Bが13.850416、Cが13.698630ベーシスポイントとなる。分子は同じでも分母は違う。価格の差そのものと百分率のグラフが一致しなくても不思議ではない。途中で定義を切り替えて一つの傾向として扱わない。
別の独立結果をC=7.5600、H=7.5910とすると、差は0.0310で310ポイント、当初の300より大きい。しかしq=10000×0.0310/7.5600=41.005291ベーシスポイントで、当初の41.666667より小さい。分母の拡大により、価格差が広がっても相対指標は縮む。二つの計算は矛盾していない。
何の価値を比較するかでも率は変わる。当初のH/C−1=+0.416667%は、オフショアのドル参考価格がオンショアよりどれだけ高いかを示す。一方、両市場の1人民元のドル価値を比べると、(1/H)/(1/C)−1=C/H−1=−0.414938%。これは同時点の相対評価であり、期間収益率やCNHとCNYの残高を交換できる実際のレートではない。
毎日の公式基準値は、マーケットメーカーの提示値など所定の入力を使う定められた仕組みで形成される。画面上の現在の買値と売値の単純平均ではない。公式基準値とリアルタイムの市場中間値は、両方が有効なデータであっても役割が異なる。
Fを仮定の日に先に公表された公式基準値とする。CとHはその後の同じ時刻、同じ時間帯表記による直物の参考中間値である。価格も時刻も計算用で、実際の公表記録ではない。
| 入力 | 仮定の観測時点 | 人民元/ドル | 価格の種類 |
|---|---|---|---|
| F | 同日の先の公表 | 7.1800 | 公式基準値 |
| C | 10:00:00、同一タイムゾーン | 7.2000 | オンショア直物の参考中間値 |
| H | 10:00:00、同一タイムゾーン | 7.2300 | オフショア直物の参考中間値 |
H−F=7.2300−7.1800=0.0500で500ポイントになる。しかし同時点のオフショアとオンショアの直物差はH−C=0.0300、300ポイント。残るC−F=0.0200の200ポイントは、現在のオンショア参考値と先に公表された公式基準値の隔たりである。
H−F=(H−C)+(C−F)=0.0300+0.0200=0.0500と分解できる。この式は公式基準値の誤りや市場操作を証明しない。オフショア対公式基準値と、オフショア対オンショア直物が別の比較だと示すだけである。現在値から前日終値を引く場合も時点間の変動を含むため、同時点の市場間価格差とは呼べない。
資金需給、流動性、調達条件は市場ごとに異なりうる。市場がつながっていても、特定の参加者が必要額を必要な時刻までに移せるとは限らない。オフショアは政策や流動性の仕組みから完全に独立した市場という意味ではなく、オンショア直物も公式基準値の単なる複製ではない。
こうした仕組みは差が存在しうる理由にはなるが、個々の観測の原因までは特定しない。差だけで資本流出額、政策意図、どちらの価格が他方へ近づくかは判断できない。差の拡大は資金や流動性を調べるきっかけにはなるが、証拠や必ず収束する期限にはならない。
参考価格差にドル金額を掛けても純利益にはならない。同じ参加者が実際に利用できる買値と売値、必要な数量、適合する受渡日、認められた移転、資金調達・売買費用をすべて確認する必要がある。実行できる一連の取引が検証されなければ、裁定は未確認である。参加・移転条件を無視してよいという前提は置かない。
商品は現物受渡しの直物、差金決済型の先渡し、先物、証拠金取引の派生商品かもしれず、価格と決済義務はそのまま置き換えられない。この表示方向でUSD/CNHを買うとは、左側の通貨であるドルを買うことであり、人民元を買うことではない。通貨名だけでなく契約を確認する。
CとHを別々に残し、出所、市場、時刻とタイムゾーン、表示方向、価格の種類、数量、受渡日の定義を記録する。買値、売値、中間値、前日終値、公式基準値、派生商品参考値を区別し、入力をそろえてから計算する。
符号の規則を固定してdを求め、1ポイントの大きさを明示する。qを使うなら分母と比率の単位を別に示す。ゼロをまたいだ場合の絶対距離を確認し、Δd=ΔH−ΔCで各市場の人民元が対ドルで上昇・下落・不変のどれかを切り分ける。
公式基準値は独立したF系列として保存し、現在のオンショア中間値の代わりに入れない。逆数表示にする場合は為替レートを逆数にすると騰落率の分母が変わる理由も参照できる。分子と分母の交換で符号の読み方と百分率は変わるが、観測された市場の状態自体は変わらない。
最後に記述、原因の説明、取引の実行を分ける。同時点の参考値は差を検証できても、原因には別の証拠、取引には実行条件が要る。時刻、定義、参加条件が不足していれば該当する結論は保留する。差の縮小だけから今後の人民元高を予想することはできない。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


株式、FX、コモディティ、先物、債券、ETF、仮想通貨などの金融資産を取引する際の損失のリスクは大きなものになる可能性があります。ブローカーに預け入れた資金が完全に失われる可能性があります。したがって、お客様の状況と財政的資源に照らして、そのような取引が適しているかどうかを慎重に検討していただく必要があります.
十分なデューデリジェンスを実施するか、ファイナンシャルアドバイザーに相談することなく、投資を検討するべきではありません。お客様の財務状況や投資ニーズを把握していないため、当社の ウェブコンテンツはお客様に適しない可能性があります。当社の財務情報には遅延があったり、不正確な情報が含まれている可能性があるため、取引や投資に関する決定については、お客様が全責任を負う必要があります。当社はお客様の資本の損失に対して責任を負いません。
ウェブサイトから許可を得ずに、ウェブサイトのグラフィック、テキスト、または商標をコピーすることはできません。このウェブサイトに組み込まれているコンテンツまたはデータの知的財産権は、そのプロバイダーおよび交換業者に帰属します。


