


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


マーケット情報
分析
ユーザー
7x24
経済カレンダー
教育
データ
- 名前
- 最新値
- 戻る







供給途絶とイラン情勢の緊張により原油価格は15%急騰したが、世界的な供給過剰により持続的な高騰は抑制されている。
原油価格は1月に15%急騰した。これは、一連の供給混乱と米国のイラン攻撃への懸念の高まりが要因である。それにもかかわらず、原油価格はお馴染みの取引レンジ内で推移している。ワシントンとテヘランの強硬な姿勢はリスクプレミアムを高めているものの、世界市場の供給は依然として潤沢であるため、価格を大幅に押し上げるには、大規模かつ持続的な供給ショックが必要となるだろう。
1月、ブレント原油先物は昨年7月以来初めて1バレル70ドルを超え、2022年1月以来の月間最大値上がりに向けて動き出した。この値上がりは、中東における地政学的緊張の高まりと同時に発生した複数の供給減少の結果である。
1月は複数の無関係な事故により世界の原油供給に大きな打撃を受け、一部の供給停止は数週間から数か月続くと予想された。
• ベネズエラ:ニコラス・マドゥロ大統領の米国による逮捕を受けて、輸出量は平均で日量60万5000バレルにまで減少した。これは、同国の石油産業が苦戦する中、2025年の平均である日量78万バレルを大きく下回る水準である。
• カザフスタン: 1月18日の停電により、広大なテンギス油田の生産が停止しました。操業は再開されましたが、生産量は2月中旬まで停電前の90万バレル/日を超える水準に回復しないと予想されています。
• 米国:厳しい冬の嵐により、国内供給量の約 15% に相当する最大 200 万バレル/日の生産が停止し、回復はまだ続いています。
これらの混乱は価格を押し上げたものの、上昇幅は限定的でした。主な理由は、主要OPEC産油国を含む他地域の生産増加に牽引され、世界的な供給過剰が依然として続いていることです。この供給過剰は数ヶ月にわたり価格に下押し圧力をかけてきました。
この傾向を強調して、国際エネルギー機関(IEA)は、2026年に370万バレル/日という大規模な供給過剰を予測しています。この予測は、陸上および海上の在庫が増加しているという証拠によって裏付けられており、短期的な混乱に対する大きな緩衝材となります。
強気な見方をさらに強めているのは、ドナルド・トランプ大統領によるイラン攻撃の脅しと、この地域における米軍の大規模な増強が相まって、市場に新たな不安を植え付けていることです。状況は依然として非常に不透明で、ワシントンが行動を起こすのか、どのように、いつ行動を起こすのか、そしてイランがどのように報復するのかといった重要な疑問が残ります。
石油市場のリスクは極めて大きい。OPEC加盟国第4位の産油国であるイランは、2025年には日量330万バレルを生産し、世界の原油供給量の約3%を占める。イランは、米国のいかなる攻撃にも対抗し、近隣諸国を攻撃する可能性もあると明言している。これは、世界の石油の約20%を供給しているこの地域からのエネルギー輸出を混乱させ、より広範な紛争を引き起こすリスクを高めている。
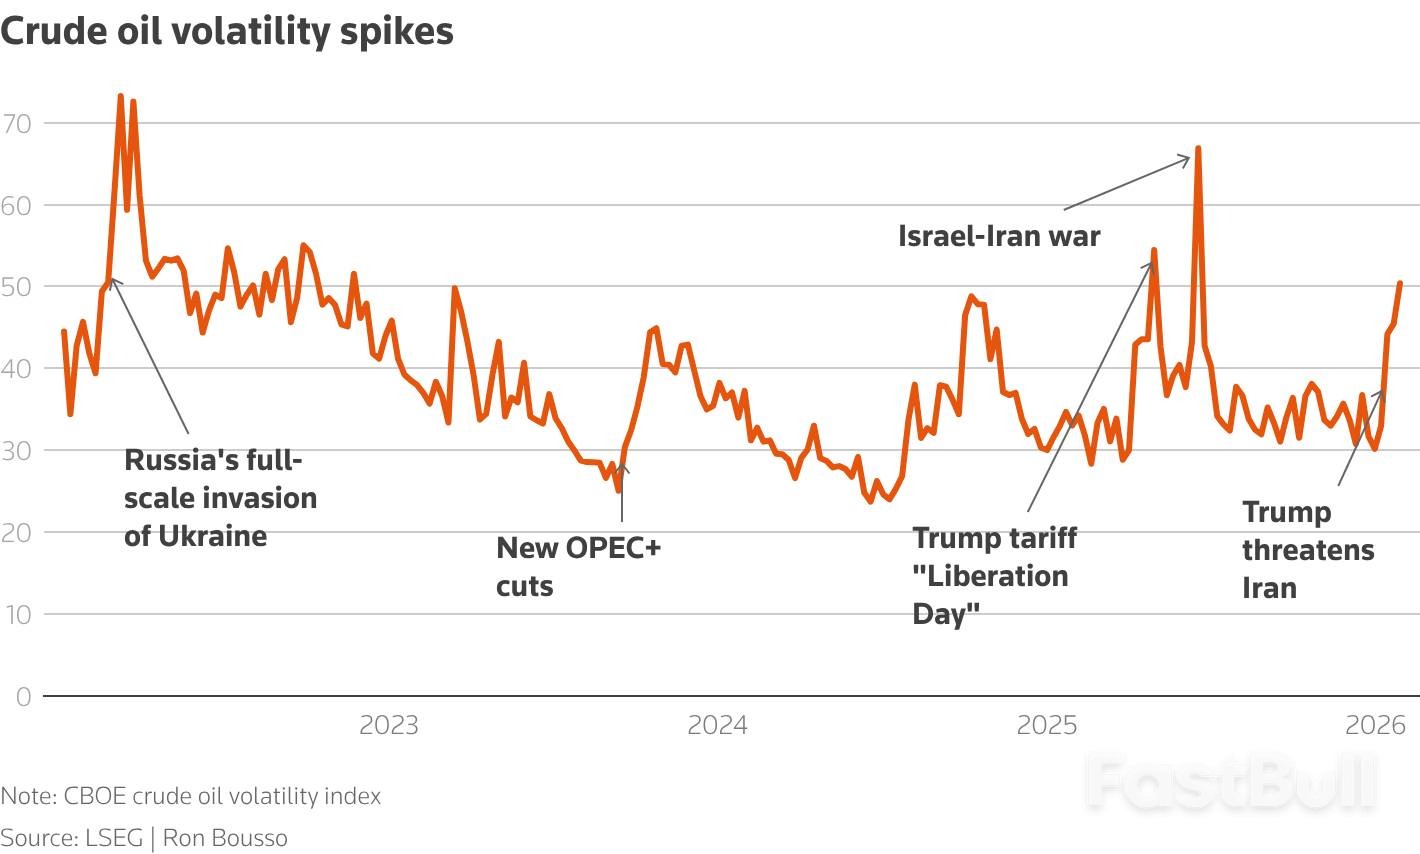
市場の不安は明らかだ。価格変動の予測を示すCBOE原油ボラティリティ指数(.OVX)は、年初30から50を超え、昨年6月のイスラエル・イラン戦争以来の高水準に急上昇した。
物理的な供給停止と中東の緊張が強気の背景を作り出しているにもかかわらず、ブレント原油が2年近く維持してきた1バレル60ドルから80ドルの範囲を突破できないのはなぜだろうか。
答えは、投資家が織り込んでいる地政学的リスクプレミアムは控えめだということです。市場の焦点は依然として世界的な供給過剰にあります。昨年も、イスラエル・イラン戦争、ウクライナによるロシアの石油施設への攻撃、そしてトランプ大統領の「解放記念日」関税発表にもかかわらず、価格はこの狭いレンジ内で推移しました。
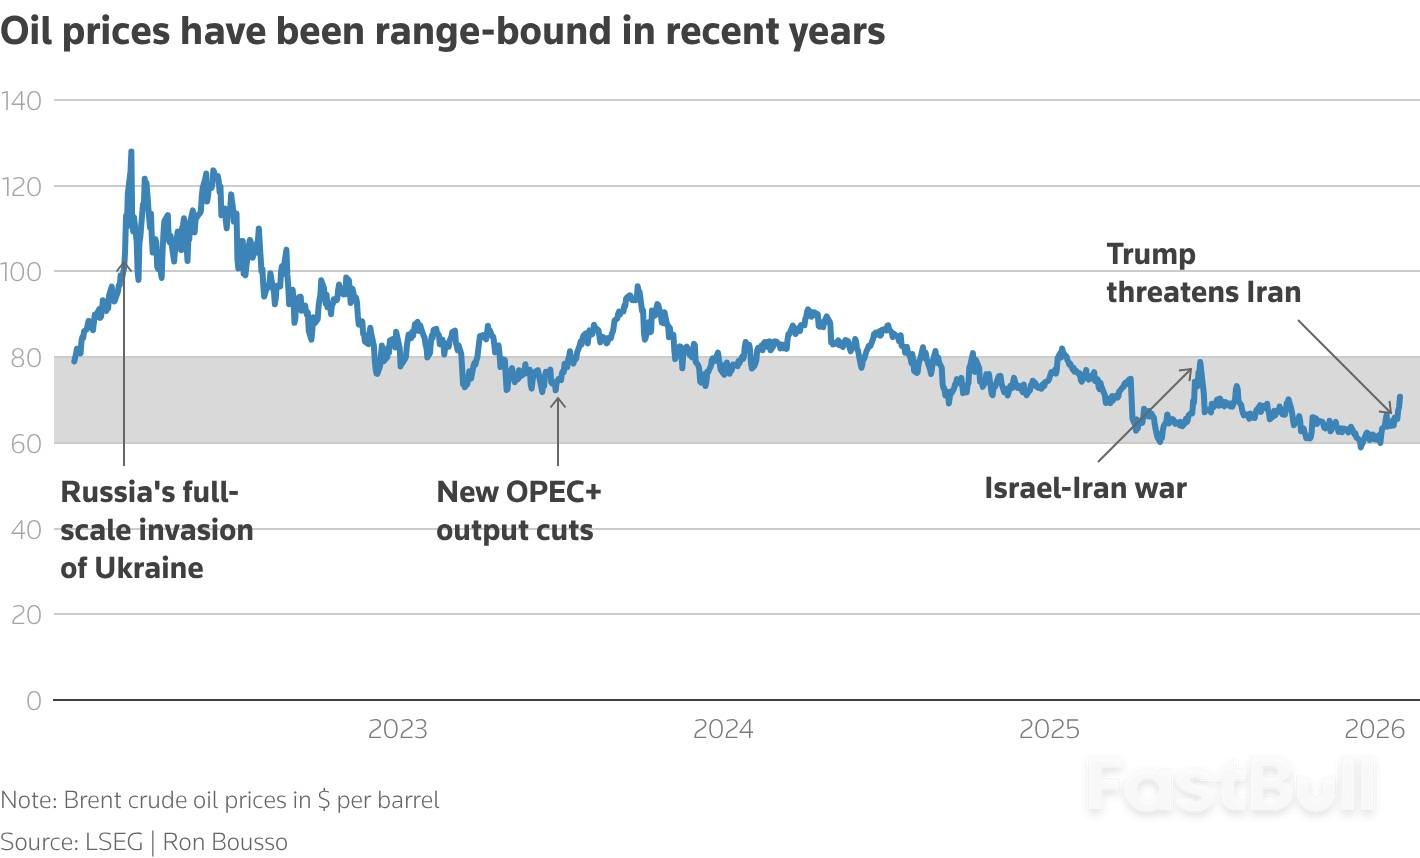
結局のところ、今日の石油市場は過去ほど政治的緊張に反応しなくなっています。価格が3桁台に突入するには、地域紛争など、石油供給に深刻な混乱をもたらすような終末シナリオが必要になる可能性が高いでしょう。今のところ、トレーダーは世界的な供給過剰を解消するのに十分な供給減少を実際に経験する必要がありますが、これは依然として非常に高いハードルです。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


株式、FX、コモディティ、先物、債券、ETF、仮想通貨などの金融資産を取引する際の損失のリスクは大きなものになる可能性があります。ブローカーに預け入れた資金が完全に失われる可能性があります。したがって、お客様の状況と財政的資源に照らして、そのような取引が適しているかどうかを慎重に検討していただく必要があります.
十分なデューデリジェンスを実施するか、ファイナンシャルアドバイザーに相談することなく、投資を検討するべきではありません。お客様の財務状況や投資ニーズを把握していないため、当社の ウェブコンテンツはお客様に適しない可能性があります。当社の財務情報には遅延があったり、不正確な情報が含まれている可能性があるため、取引や投資に関する決定については、お客様が全責任を負う必要があります。当社はお客様の資本の損失に対して責任を負いません。
ウェブサイトから許可を得ずに、ウェブサイトのグラフィック、テキスト、または商標をコピーすることはできません。このウェブサイトに組み込まれているコンテンツまたはデータの知的財産権は、そのプロバイダーおよび交換業者に帰属します。


