


- WTI
- XAUUSD
- XAGUSD
- USDX


マーケット情報
分析
ユーザー
7x24
経済カレンダー
教育
データ
- 名前
- 最新値
- 戻る






9月四半期の国民経済計算では成長率が0.4%に鈍化した。これはウエストパック・エコノミクスが予想した0.8%増と市場予想の0.7%増のいずれよりも低い数字だ。
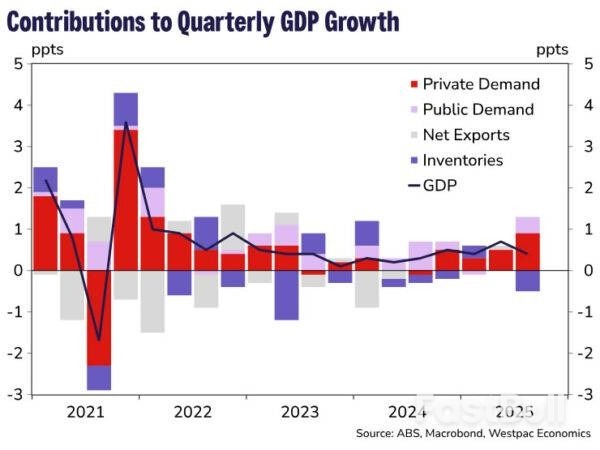
9月四半期の国民経済計算では、成長率が四半期で0.4%に鈍化した一方、前回の活動に対する上方修正により、年末の結果は年率2.1%に加速した。これは、オーストラリア準備銀行の更新されたトレンド予測である年率2.0%をわずかに上回ったが、ウエストパック・エコノミクスのトレンド予測をわずかに下回った。
国内需要(消費者、企業、政府による支出)は、9月四半期で前期比1.2%増、通期では2.6%増と堅調に推移しました。これは、パンデミックの影響を除くと、2012年6月四半期以来の強い四半期成長率です。民間部門と公共部門の両方が国内需要の回復に貢献しているため、「引き継ぎ」は必要ありませんでした。
新規民間需要は前四半期比1.2%増、年初来3.1%増と力強い伸びを示しました。これは、パンデミックを除く2012年3月期以来の四半期ベースでの高い伸び率です。消費者の貢献もさることながら、際立ったのは新規事業投資で、前四半期比3.4%増、年初来3.8%増となりました。こうした増加にもかかわらず、エンジニアリング建設が下振れ幅を縮小したため(前四半期比0.7%減、予想は前四半期比2.0%増)、結果は当社の前四半期比5.8%増という予想をやや下回りました。ビクトリア州では、エンジニアリング建設活動が8.0%という大幅な落ち込みを記録しました。この乖離の原因の一つとして、建設工事が一部しか完了していない時期とのずれが考えられます。
明るいニュースとしては、機械(四半期ベースで7.5%増、前年比6.2%増)、新築(四半期ベースで2.0%増、前年比2.1%増)など、ほとんどの資産クラスで投資が増加した点が挙げられます。機械投資の増加はデータセンターの増設と民間航空機の購入が主な要因でしたが、設備投資データを見ると、この増加は宿泊・飲食サービスなどの消費者向け産業や、管理・サポートサービスなどの一部の企業向け産業にも波及していることが分かります。
住宅建設活動は前四半期比1.8%増、前年同期比6.5%増でした。この点でも、四半期ベースでは部分的なデータに基づく当社の予想を下回る結果となりました(前四半期比+1.8%増、前年同期比+3.2%増)。しかし、前四半期の活動が上方修正されたため、通期ベースでは当社の予想と一致しました。この四半期ベースでは、新築住宅建設(前四半期比2.6%増)と改修活動(前四半期比0.5%増)の両方が牽引役となりました。今後、着実に進めるべきプロジェクトが多数残っており、今後の住宅建設活動を支えるものと期待されます。
堅調な消費者支出は第3四半期も継続し、家計支出は前四半期比0.5%増、前年比2.5%増となりました。これは、州の電力リベートの終了、通常よりも大幅な年度末割引、イースターとアンザック・デー周辺のホリデーシーズンの支出など、一時的な要因が一部寄与した6月四半期の0.9%増という好調な結果に続くものです。
人口増加率が年率1.7%と予測されていることから、一人当たり消費が大幅に増加し始めていることが示唆されます。オーストラリアの消費者は、実質所得の増加に支えられており、実質所得は四半期ベースで0.9%、年率で3.8%増加しました。重要な不確実性は、金利が長期にわたって据え置かれ、第3段階の減税措置が所得税率の上昇(今四半期は個人所得税が世帯所得に占める割合が上昇しました)によって打ち消された場合、この所得増加効果が薄れるかどうかです。この増加が見られなければ、消費は鈍化し、労働市場に影響を与える可能性があります。
一方で、景気回復は長引けば長引くほど勢いを増す可能性が高く、自立的な成長へと転じ、所得を押し上げ、今後の消費を支える可能性が高まります。ウエストパック・データXカードトラッカー指数は、10月に支出が回復したことを示しており、この勢いが12月四半期まで続くことを示唆しています。
純輸出と在庫は概ね予想通りでした。鉱業、公共部門、消費財の在庫減少は第3四半期の成長率を約0.5ポイント押し下げ、純輸出はさらに0.1ポイント押し下げました。
なお、統計上の差異により、今四半期の成長率は 0.1 ポイント低下しましたが、前四半期は 0.2 ポイント低下しました。
労働生産性は回復し、前年比0.8%の伸びを見せました。さらに詳しく分析すると、市場セクター(鉱業を除く)の生産性は第3四半期に前年比約1.4%の伸びを示したと推定されます(推定値は金曜日の労働統計発表後に確定します)。
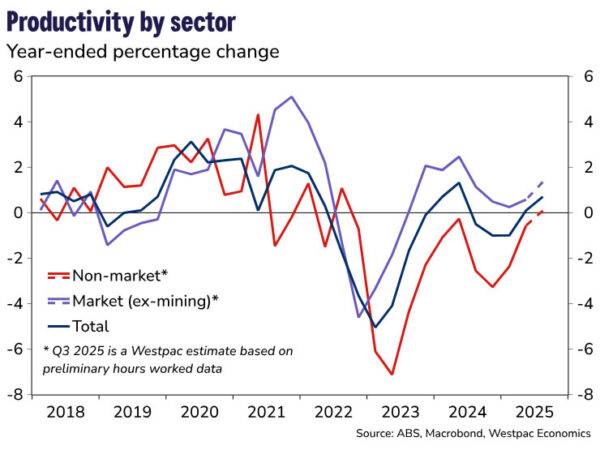
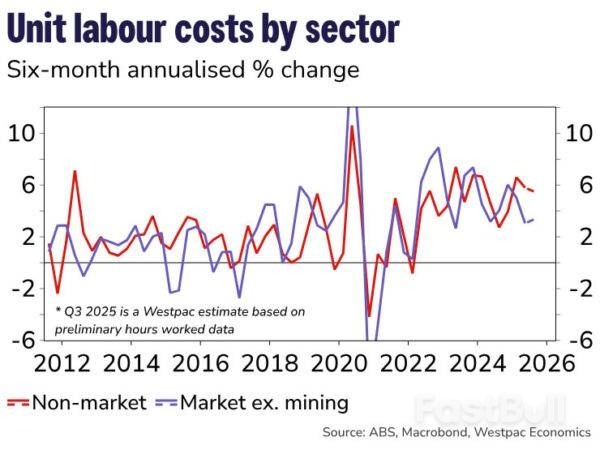
これは、この部門の単位労働コストの伸びを6か月年率で約3.3%に緩和するとともに、鉱業と介護経済の部門固有の要因がなくなるにつれて経済全体の生産性の伸びが回復するという見方を裏付けている。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


株式、FX、コモディティ、先物、債券、ETF、仮想通貨などの金融資産を取引する際の損失のリスクは大きなものになる可能性があります。ブローカーに預け入れた資金が完全に失われる可能性があります。したがって、お客様の状況と財政的資源に照らして、そのような取引が適しているかどうかを慎重に検討していただく必要があります.
十分なデューデリジェンスを実施するか、ファイナンシャルアドバイザーに相談することなく、投資を検討するべきではありません。お客様の財務状況や投資ニーズを把握していないため、当社の ウェブコンテンツはお客様に適しない可能性があります。当社の財務情報には遅延があったり、不正確な情報が含まれている可能性があるため、取引や投資に関する決定については、お客様が全責任を負う必要があります。当社はお客様の資本の損失に対して責任を負いません。
ウェブサイトから許可を得ずに、ウェブサイトのグラフィック、テキスト、または商標をコピーすることはできません。このウェブサイトに組み込まれているコンテンツまたはデータの知的財産権は、そのプロバイダーおよび交換業者に帰属します。


