


- XAUUSD
- XAGUSD
- WTI
- USDX



أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق










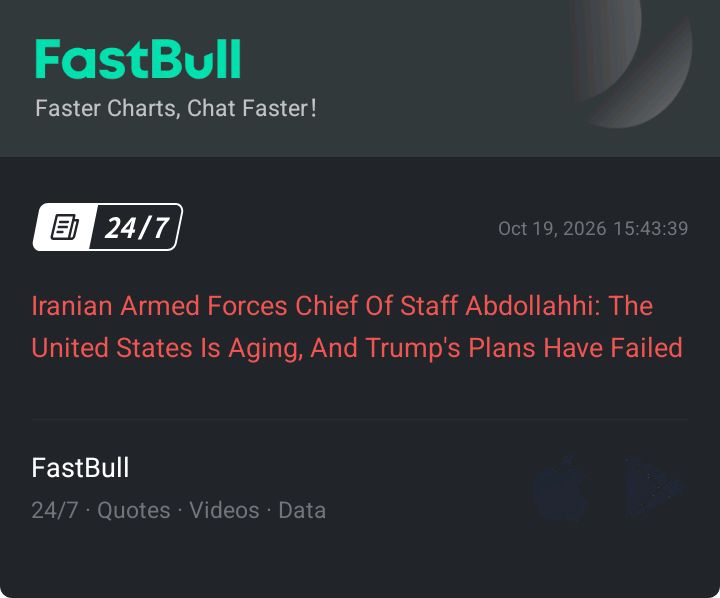
قد يظهر للشركة نفسها مضاعف 5 أو 6.5 أو نحو 7.14 مرة بحسب معالجة الإيجار. مثال قابل للحساب يختبر اتساق البسط والمقام وانقلاب ترتيب المقارنة، ويفصل النقد المدفوع عن EBITDA والتدفق النقدي الحر.
يعرض مرشح الأسهم مضاعف قيمة المنشأة إلى EBITDA عند خمس مرات، فيما يعطي حساب آخر 6.5 مرة. وبعد خصم الإيجار النقدي يصبح نحو 7.14. قبل اختيار الرقم الأقل، افحص ما إذا كانت قيمة المنشأة والمقياس التشغيلي يعالجان مجموعة العقود نفسها على أساس متسق.
قد ينخفض المضاعف لأن التزام الإيجار غائب عن البسط بينما نقد الإيجار لم يُخصم من المقام أيضًا. تصحيح هذا الخلط ضروري، لكنه لا يفرض تساوي نتيجتي طريقتين متسقتين كل على حدة. الشركة الافتراضية A أدناه تقع دون نظيرها بمنظور وفوقه بمنظور آخر. إنه انقلاب في ترتيب المرشح، لا برهان على أن أحد السهمين مقوّم بأقل من قيمته.
توضح مؤسسة IFRS أن IFRS 16 يقرر للمستأجر الاعتراف بأصل حق الاستخدام والتزام الإيجار، مع إعفاءات ذات صلة، منها العقود القصيرة والأصول منخفضة القيمة. يسري على الفترات السنوية التي تبدأ من أول يناير 2019. هذا إطار محاسبي، وليس فرضًا لمعادلة وحيدة لقيمة المنشأة.
شرح تحليل الأثر الصادر عن المؤسسة في 2016 أن استبدال بعض مصروف الإيجار السابق بالاستهلاك والفائدة قد يرفع EBITDA من دون تغيير إجمالي النقد المدفوع للإيجار. إنه تحليل تاريخي للتطبيق، لا قاعدة جديدة في 2026. كما تختلف معالجة الإيجارات التشغيلية الأمريكية، فلا تفترض أن كل شركة تستخدم إطارًا مختلفًا قد استبعدت المصروف نفسه من EBITDA.
اقرأ تسوية المقياس: أي تكلفة بقيت ضمن التشغيل، وأي استهلاك وفائدة استُبعدا، وهل أضافت الإدارة تعديلًا آخر للإيجار؟ كلمة «معدّل» لا تجيب عن ذلك. خصم نفقة سبق أن خفضت المقام لا يجعل التحليل أكثر تحفظًا، بل قد ينشئ خطأ جديدًا.
الشركات والأرقام افتراضية، وجميع مبالغ المال بملايين عملة واحدة غير محددة. تبلغ القيمة السوقية لحقوق ملكية A مقدار 600، والدين بفائدة خارج الإيجار 500، والنقد المؤهل للخصم 100. إذن قيمة المنشأة دون الإيجار E=600+500−100=1,000. نفترض أهلية النقد كاملًا وعدم وجود أسهم ممتازة أو حصص غير مسيطرة أو مطالبات تقاعد أو استثمارات منفصلة وتعديلات أخرى.
التزام الإيجار المعترف به L=300 يرفع البسط الشامل للإيجار إلى E+L=1,300. عند مراجعة الجسر بين القيمة السوقية للأسهم وقيمة المنشأة تحقق مما إذا كان حقل الدين لدى مزود البيانات يتضمن هذه الالتزامات بالفعل. إضافتها مرة أخرى تكرر المطالبة ذاتها.
ولا يُضاف أصل حق الاستخدام كتعديل التزام ثانٍ. كما لا يحل مجموع الإيجارات المستقبلية غير المخصومة مباشرة محل الالتزام المعترف به هنا. L رصيد معطى، لا تقدير للقيمة العادلة ينتجه النموذج. في التطبيق الفعلي، صرّح باستخدام قيمة دفترية أو تعديل تقييم مستقل، والتزم بالأساس نفسه لدى الشركات المقارنة.
لتكن B=200 هي EBITDA بعد تسوية تعريفها، مع استبعاد استهلاك وفائدة عقود الإيجار الثابتة المرسملة في المثال. ولتكن R=60 نقدًا سنويًا مطبّعًا إلى مستوى اعتيادي للعقود نفسها تمامًا. يكون B−R=140 مؤشرًا تحليليًا بديلًا بعد نقد الإيجار، لا EBITDA معلنًا ولا إعادة تلقائية لأرباح IAS 17 القديمة ولا مجموعًا فرعيًا يفرضه المعيار.
قد تختلف الدفعات عن مصروف السنة بسبب فترات الإعفاء أو الدفع المسبق أو الجدول التعاقدي. إذا خفضت تكلفة الإيجار المتغير أو القصير B بالفعل، فلا تدخلها في R لتخصمها ثانية. التطبيع يحتاج تفسيرًا، ولا يلغي النقد الواجب دفعه حقيقة. ضبط المجموعة في عقود ثابتة متجانسة يمنع انتقال البسط والمقام خفية إلى مجموعتين مختلفتين.
| منظور المقارنة | قيمة المنشأة بالمليون | المقام بالمليون | المضاعف، مرة |
|---|---|---|---|
| منظور رسملة الإيجار | 1,300 | 200 | 6.5 |
| مؤشر تحليلي بعد نقد الإيجار | 1,000 | 140 | ≈ 7.142857 |
| عدم اتساق: استبعاد الالتزام دون خصم الإيجار | 1,000 | 200 | 5 |
| عدم اتساق: إضافة الالتزام وخصم الإيجار | 1,300 | 140 | ≈ 9.285714 |
منظور الرسملة يضم الالتزام إلى قيمة المنشأة ويستخدم EBITDA قبل نقد تلك العقود: 1,300/200=6.5 مرة. المنظور الآخر يستبعد الالتزام من EV ويخصم النقد من المقياس التشغيلي: 1,000/140=50/7، أي نحو 7.142857 مرة. يجب تسميته نسبة EV إلى مؤشر بعد نقد الإيجار، لا تقديمه كأنه تعريف EBITDA نفسه في المقارنة الأولى.
أما 1,000/200=5 فيحذف الالتزام ويغفل خصم النقد معًا. وفي الاتجاه الآخر، 1,300/140=65/7، نحو 9.285714، يجمع البسط المتضمن للالتزام مع المقام المتحمل للإيجار. وصفهما بعدم الاتساق مقصور على الإطارين المحددين هنا، وليس حظرًا عامًا لأي نسبة أخرى ذات مبرر اقتصادي مختلف ومعلن.
ضمن E>0, L≥0, B>R≥0، يتساوى E/(B−R) و(E+L)/B عندما L=ER/(B−R). تثبيت E عند 1,000 وB عند 200 وR عند 60 يعطي التزامًا لازمًا للمساواة يساوي 3,000/7، نحو 428.571429، لا الالتزام المفترض 300.
وبتثبيت E وB وL بدلًا من ذلك، يصبح حد النقد R=BL/(E+L)=600/13، نحو 46.153846. ما دام المقام موجبًا، يكون مضاعف ما بعد النقد أدنى من 6.5 تحت هذا الحد الدقيق، وأعلى منه فوق الحد. كاختبار منفصل، R=40 يعطي 1,000/160=6.25، بينما يعطي R الأساسي 60 نحو 7.14.
هذه شروط جبرية لتساوي نسبتين، لا طريقة قياس محاسبي أو تقدير قيمة عادلة للإيجار. L رصيد في تاريخ، وR تدفق سنة؛ وتؤثر مدة العقود المتبقية ومواعيد الدفع وتركيبتها في العلاقة. عرض ست منازل عشرية يخدم إعادة الحساب، ولا يدّعي دقة مماثلة في تقدير الإيجار الطبيعي. ومع مقام صفري أو سالب لا تصح المفاضلة المعتادة لمضاعفات موجبة.
أدخل النظير P بلا أي إيجارات في المثال، بقيمة منشأة 1,150 وEBITDA مقدارها 170. مضاعفه 115/17، نحو 6.764706. لا يوجد لدى P تعديل إيجار ينتقل بين المنظورين.
| المنظور المتسق في كل مقارنة | الشركة A، مرة | النظير P بلا إيجارات، مرة |
|---|---|---|
| منظور رسملة الإيجار | 6.5 | ≈ 6.764706 |
| مؤشر تحليلي بعد نقد الإيجار | ≈ 7.142857 | ≈ 6.764706 |
مضاعف A المرسمل 6.5 أدنى من P، بينما مضاعفه بعد نقد الإيجار، نحو 7.14، أعلى. لم يتغير سعر سهم ولا توقع تشغيلي ولا دفع تعاقدي بين المقارنتين؛ الذي تغير هو تعريف التحليل. عرض رقم واحد قد يحجب معلومات تغير قائمة الأسهم التي تجتاز المرشح.
لكن أيًا من الترتيبين لا يثبت الرخص النسبي. لم يثبت النموذج تماثل النمو أو عمر الأصول أو الإنفاق الرأسمالي للصيانة أو حقوق الملكية المتبقية أو مخاطر النشاط. قد يواجه مالك المبنى استثمار إحلال يختلف عما يواجهه المستأجر. اعرض التسويتين وغرض كل منهما ثم افحص الفروق الاقتصادية؛ اختيار التعريف لأنه يضع السهم المفضل أولًا يعكس ترتيب التحليل.
افترض أن النقد السنوي 60 يتألف من سداد أصل الالتزام 45 وفائدة 15، وأن استهلاك حق الاستخدام 50. من EBITDA مقدارها 200، يكون الجسر النقدي الجزئي 200−45−15=140. خصم الأصل وحده يعطي 155 ويغفل نقد الفائدة 15. اختلاف التصنيف لا يمحو أي جزء من الدفع.
ولا يمثل 200−50−60=90 الجسر الصحيح من EBITDA إلى النقد بعد هذه العقود. المقياس استبعد الاستهلاك غير النقدي أصلًا؛ خصمه مع الدفعة الكاملة يخلط تسوية المصروف بتسوية النقد. إذا كانت البداية EBIT، يلزم رد الاستهلاك المعني قبل استبداله بالنقد، لكن لا تُكدّس تعديلات نقطتي بداية مختلفتين.
والنتيجة 140 ليست تدفقًا نقديًا حرًا: لم تُخصم فوائد التمويل غير الإيجاري والضرائب وتغيرات رأس المال العامل والإنفاق الرأسمالي والتعديلات الأخرى. راجع إجمالي الدفعات عبر أقسام قائمة التدفقات، ولا تعتبر انتقال البند بين الأقسام خلقًا للنقد. سداد أصل بمقدار 45 لا يثبت وحده انخفاض رصيد الالتزام بالمقدار نفسه، لأن العقود الجديدة وسائر التغيرات لم تُعطَ.
المخرج المفيد ليس أقل مضاعف ممكن، بل صلة قابلة للتتبع بين الالتزامات والتشغيل والنقد. بعد توضيح سبب تغير الرقم يمكن مناقشة ما إذا كان نقطة انطلاق صالحة لتقييم الاستثمار.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


