


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق











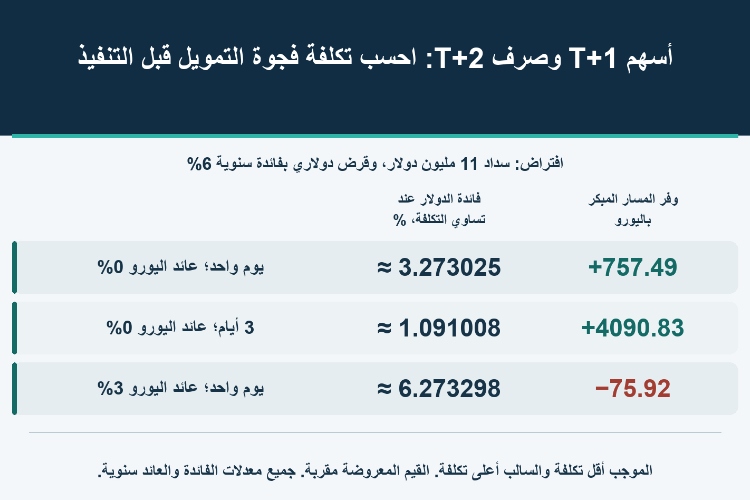
قد يفقد سعر الصرف الأفضل ميزته إذا وصلت الدولارات بعد موعد سداد الأسهم. قارن تقديم تاريخ تسوية الصرف بقرض دولاري قصير، مع احتساب أيام العطلة والعائد المتروك على اليورو وتكلفة المسارين في تاريخ واحد.
ثمن الأسهم مستحق يوم الاثنين، لكن الدولارات التي اشتراها المستثمر لن تصل إلا الثلاثاء. تنفيذ صفقة الصرف لا يكفي إذا لم يصبح النقد قابلاً للاستخدام عند موعد الدفع. ينبغي إما تقديم تاريخ استلام العملة وإما اقتراض الدولارات للفترة الفاصلة. لذلك لا يحدد سعر اليورو مقابل الدولار وحده المسار الأقل تكلفة.
في المثال الافتراضي، يمنح التحويل المبكر سعراً أقل ملاءمة، لكنه يوفر 757.49 يورو مقارنة بقرض ليوم واحد. وإذا احتسبت ثلاثة أيام فائدة عبر عطلة نهاية الأسبوع، يرتفع الوفر إلى 4,090.83 يورو. لكن إتاحة عائد يمكن تحصيله بالفعل قدره 3% سنوياً على اليورو المحتفظ به تقلب نتيجة اليوم الواحد: يصبح المسار المبكر أغلى بمقدار 75.92 يورو عند المقارنة في تاريخ موحد. المطلوب مقارنة تدفقات نقدية كاملة ومؤرخة، لا مقارنة سعرين منفصلين.
انتقال معاملات أوراق مالية أمريكية معينة إلى T+1 لم ينقل جميع أزواج العملات تلقائياً إلى الدورة نفسها. نفترض هنا شراء أسهم تأكدت تسويته عند T+1، وبيع اليورو لشراء الدولار بتاريخ تسوية معتاد عند T+2. ليست هذه قاعدة لكل ورقة مالية أو عملة.
يشير T إلى يوم التداول. وعدد أيام العمل لا يعني ضمان توفر المال بعد 24 أو 48 ساعة بالضبط. يجب مراجعة التقويم المعني بالأسهم والدولار واليورو، والعطلات والمناطق الزمنية ومواعيد إغلاق معالجة المدفوعات لدى مقدمي الخدمة. تقويم بلد المستثمر وحده لا يحسم تاريخ الاستلام.
ابدأ بتحديد المبلغ والعملة والحساب والوقت الذي يجب أن يصبح فيه المال قابلاً للاستخدام. تأكيد تنفيذ الصرف ليس إثباتاً لقيد رصيد متاح. كما أن نقص الدولار لا يؤجل تلقائياً استحقاق ثمن الأسهم. ينبغي أن يسدد كلا المسارين الالتزام نفسه في موعده.
لنفترض أن الدفع عند T+1 يساوي P = USD 11,000,000، وأن اليورو متاح بكمية كافية في ذلك اليوم. عند التداول يوجد سعران قابلان للتنفيذ للحساب والمبالغ المطلوبة: S = 1.10000 دولار لليورو عند T+2، وE = 1.09990 عند T+1. العميل يبيع اليورو ويشتري الدولار، لذا فإن انخفاض E يعني حصوله على دولارات أقل مقابل كل يورو، وهو سعر أسوأ إذا نظرنا إلى التحويل وحده.
يدفع المسار المبكر P/E يورو عند T+1 ويستخدم الدولارات المستلمة لسداد الأسهم. أما المسار المعتاد فيسحب قرضاً قصيراً مؤكداً توفره بمبلغ 11 مليون دولار عند T+1، ويسدد ثمن الأسهم نفسه، ثم يرد القرض من حصيلة الصرف عند T+2. نفترض فائدة ثابتة 6% سنوياً، بسيطة، تحتسب بالأيام التقويمية الفعلية مقسومة على 360. هذه شروط النموذج وليست عرفاً ملزماً لكل جهة مقرضة.
يجب أن يوفر شراء الدولار المرتب منذ البداية P(1 + rd/360)، أي كامل الأصل والفائدة. شراء 11 مليوناً فقط يترك الفائدة دون تمويل بالدولار. وشراؤها لاحقاً عند T+2 بسعر غير معروف يضيف تعرضاً جديداً، فلا يعود مطابقاً لهذه المقارنة التي تحدد الأسعار منذ البداية.
إذا افترضنا أولاً أن عائد اليورو البديل صفر، تكون تكلفة المسار المعتاد L = P(1 + rd/360)/S، وتكلفة المبكر A = P/E = 10,000,909.173561 يورو. لا يشمل النموذج الضرائب والعمولات المنفصلة ورسوم الائتمان الإضافية. شروط التحويل مضمنة في كل سعر قابل للتنفيذ؛ لا ينبغي خصم فرق السعر نفسه مرة ثانية.
خذ أسبوعين افتراضيين مستقلين بلا عطلات ذات صلة، مع إمكان الوفاء بجميع المواعيد التشغيلية. صفقة الأسهم يوم الجمعة تستحق الاثنين، بينما يستلم الدولار المعتاد الثلاثاء. الاقتراض من الاثنين إلى الثلاثاء يوم تقويمي واحد. أما صفقة الخميس فتستحق الأسهم الجمعة ويصل الصرف الاثنين؛ والقرض من الجمعة إلى الاثنين يمتد ثلاثة أيام تقويمية.
الفارق في الحالتين يوم عمل واحد، لكن العقد المفترض يحتسب الزمن التقويمي. فائدة يوم واحد هي 11,000,000 × 0.06/360 = USD 1,833.333333، فيلزم استلام USD 11,001,833.333333 لسداد القرض. ولثلاثة أيام تبلغ الفائدة 5,500 دولار ويصبح كامل السداد USD 11,005,500.
| حالة مستقلة | أيام القرض التقويمية | الفائدة بالدولار | أصل القرض وفائدته عند T+2 بالدولار | المسار المعتاد باليورو | المسار المبكر باليورو | وفر المسار المبكر باليورو |
|---|---|---|---|---|---|---|
| صفقة الجمعة: من الاثنين إلى الثلاثاء | 1 | 1833.333333 | 11001833.333333 | 10001666.666667 | 10000909.173561 | 757.493105 |
| صفقة الخميس: من الجمعة إلى الاثنين | 3 | 5500.000000 | 11005500.000000 | 10005000.000000 | 10000909.173561 | 4090.826439 |
يفترض الجدول الأول عائداً صفرياً لليورو. الغرض من ست منازل عشرية هو إتاحة إعادة الحساب، لا فرض دقة بعينها على المدفوعات الفعلية؛ تلك تتبع العقد. يحسب الوفر من القيم قبل التقريب ثم يعرض، لأن طرح قيم مقربة مسبقاً قد يغير الرقم الأخير.
تكرار S وE في الصفين افتراضان منفصلان لعزل أثر التقويم. لا يعني أن السوق يقدم السعر نفسه يومي الخميس والجمعة أو أن هناك مراجحة مضمونة عبر العطلة. قد يعكس سعر الصرف للتسوية المبكرة أصلاً عطلة الأسبوع وشروط الائتمان وحجم المعاملة. التطبيق يحتاج إلى سعرين متاحين فعلاً للعميل.
شراء الدولارات اللازمة لثمن الأسهم وحده، دون فائدة القرض، بسعر S يحتاج إلى 10 ملايين يورو. يستخدم المسار المبكر نحو 909.17 يورو إضافية. ينبغي مقارنة هذه الزيادة بفائدة الدولار بعد التعبير عنها باليورو أيضاً. لا يصح جمع فرق في سعر الصرف مباشرة مع مبلغ فائدة بالدولار، فالوحدتان مختلفتان.
مع عائد يورو صفري، تعطي مساواة L وA الصيغة r* = (S/E − 1) × 360/d. ليوم واحد، المعدل السنوي الدقيق في صورته العشرية هو 360/10999، أي نحو 3.273025%. ولثلاثة أيام هو 120/10999، أي نحو 1.091008%. عند الحد تتساوى التكلفة؛ يجب أن تكون فائدة الدولار أكبر منه حتى يصبح المسار المبكر أرخص وفق هذه الافتراضات.
الفائدة المفترضة 6% تتجاوز الحدين، فتفسر كيف يمكن لسعر صرف أقل ملاءمة أن ينتج تكلفة كلية أقل. انخفاض حد الأيام الثلاثة لا يتنبأ بأن فائدة قرض السوق لثلاثة أيام يجب أن تساوي ثلث فائدة اليوم الواحد. إنها نقطة تعادل لسعرين ثابتين في المثال، وتتغير مع الرسوم الدنيا أو أساس الاحتساب أو الأسعار.
ينفق المسار المبكر اليورو عند T+1، بينما يحتفظ به المعتاد حتى T+2. إذا أمكن لهذا الاحتفاظ أن يحقق فعلياً عائداً سنوياً g، ينبغي نقل المصروفين إلى تاريخ المقارنة نفسه. وبافتراض إضافي لفائدة يورو بسيطة وفق الأيام الفعلية/360، تكون التكلفة المكافئة للمسار المبكر A₂ = (P/E)(1 + gd/360).
نأخذ حالة اليوم الواحد فقط، مع بقاء قرض الدولار عند 6% والسعرين دون تغيير، ونرفع g من صفر إلى 3%. تصبح التكلفة المبكرة المكافئة 10,001,742.582659 يورو، مقابل 10,001,666.666667 يورو للمسار المعتاد. هكذا يصبح المبكر أغلى بمقدار 75.915992 يورو.
| عائد اليورو البديل، % سنوياً | تكلفة المسار المعتاد عند T+2 باليورو | تكلفة المسار المبكر المكافئة عند T+2 باليورو | وفر المسار المبكر باليورو | فائدة الدولار التي تتساوى عندها التكلفة، % سنوياً |
|---|---|---|---|---|
| 0 | 10001666.666667 | 10000909.173561 | 757.493105 | ≈ 3.273025 |
| 3 | 10001666.666667 | 10001742.582659 | −75.915992 | ≈ 6.273298 |
الحد الجديد هو r* = [(S/E)(1 + gd/360) − 1] × 360/d. عند g = 3% وd = 1، يساوي المعدل السنوي العشري الدقيق 690/10999، نحو 6.273298%. فائدة القرض 6% أصبحت أدنى من الحد. ليست الـ75.92 يورو رسماً نقدياً جديداً لمقدم الصرف، بل فرقاً اقتصادياً بعد إدخال العائد المتروك في المقارنة.
يجب أن يكون g عائداً يمكن الحصول عليه خلال الفترة المطلوبة دون تعطيل الدفع التالي، وبعد مراعاة تكاليف ذلك البديل. عائد متوقع لاستثمار خطر أو مال لا يمكن سحبه في الموعد ليس بديلاً تلقائياً لعائد النقد المتاح. وإذا كان اليورو مقترضاً أيضاً، فلابد من تحليل عقد تمويله بدلاً من مساواة المال المملوك والمقترض ضمناً.
يجب أن يسمح الائتمان بسحب المبلغ المطلوب قبل موعد سداد الأسهم. الحد المعتمد لا يثبت وصول الدولارات إلى الحساب. الحد الأدنى للفائدة ورسوم الالتزام والسحب والحفظ قد تغير ترتيب البدائل. سجل كل تكلفة بعملتها وتاريخها قبل إدخالها في المقارنة الموحدة.
حتى التاريخ المتطابق قد يخفي فجوة داخل اليوم. قد تصل دولارات T+1 بعد موعد دفع أمين الحفظ للأسهم، أو تصل دولارات T+2 بعد موعد رد القرض. عندئذ قد تحتاج إلى سيولة إضافية خلال اليوم. ينبغي معرفة من يوفرها إذا تأخر المقبوض المتوقع، لا الاكتفاء بمطابقة خانتي التاريخ.
تختلف هذه المسألة عن مخاطر أصل المبلغ في تسوية العملات وحماية الدفع مقابل الدفع. آلية تحد من خسارة أصل العملة المتبادلة لا تمول تلقائياً شراء الأسهم. كما أن القرض الدولاري لا يزيل جميع مخاطر الصرف. التكلفة وتوفر السيولة وأمان التسوية جوانب منفصلة ينبغي فحصها.
المساران بديلان، وليس المقصود تنفيذهما معاً. الحصول على سعرين لتاريخي تسوية مختلفين لا ينشئ وحده مبادلة صرف أجنبي كاملة. إذا استُخدمت هذه المبادلة فعلياً، فيجب تحليل عمليتي التبادل المؤكدتين وتدفقاتهما الخاصة على نحو مستقل.
الاختيار الجيد ليس التاريخ الأسرع دائماً ولا أعلى سعر يورو مقابل الدولار. إنه المسار المتاح فعلاً الذي يوفر الدولارات في الموعد بأقل تكلفة كاملة، بعد حساب قيمة استخدام اليورو الذي تم التخلي عنه.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


