


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق











احتفاظ الصندوق بـ80% من إيراد الإقراض لا يعني عائد استثمار 80%. احسب صافي الدخل بعد التكاليف وحد الاستخدام اللازم لتعويض فرق رسوم 15 نقطة أساس، وافصل خسائر استثمار الضمان النقدي عن نموذج الإيراد.
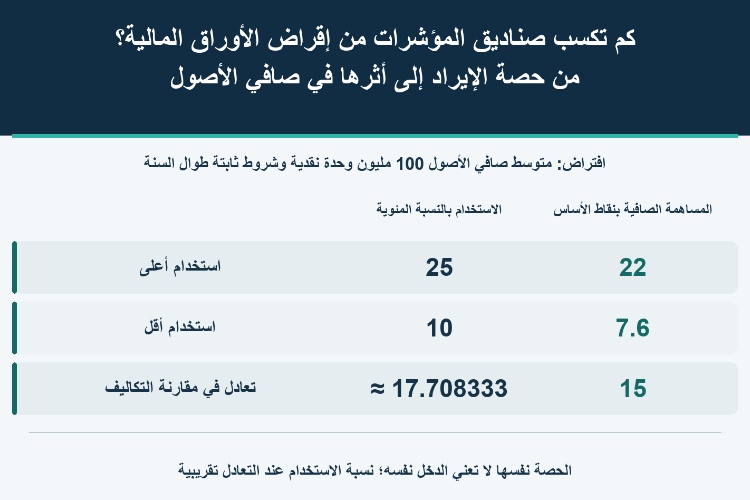
إذا احتفظ صندوقان متداولان بالمؤشرات بنسبة 80% من إيراد إقراض الأوراق المالية، فهل يحصل مستثمروهما على المنفعة نفسها؟ ليس بالضرورة. في المثال التالي، يخفض تراجع الاستخدام من 25% إلى 10% صافي الدخل السنوي من 220,000 إلى 76,000 وحدة نقدية. وبالمقارنة مع متوسط صافي أصول يبلغ 100 مليون، تساوي المساهمة 22 و7.6 نقاط أساس، لا عائدًا استثماريًا قدره 80%.
الاختبار المفيد هو المبلغ الذي يبقى داخل الصندوق بعد تكاليف الإقراض، مقسومًا على قاعدة الأصول المناسبة للفترة نفسها. حصة الإيراد مجرد مدخل. فهي لا تحدد كمية الأوراق التي وجد لها مقترض، أو الرسوم التي حققتها، أو المخاطر المرتبطة بالضمانات. ويمكن للدخل أن يخفف عبء التكلفة، لكنه لا يغير تلقائيًا نسبة المصروفات الرسمية ولا يضمن نتيجة مقبلة.
المنظور هنا هو مالك وحدات صندوق يقرض أوراقًا مالية من محفظته إلى طرف آخر. الإيراد يدخل الصندوق أولًا، وليس فائدة يدفعها المقترض مباشرة إلى كل مستثمر. ربح المقترض أو خسارته من البيع على المكشوف، وتغير سعر وحدات الصندوق، وصافي دخل الإقراض ثلاث حسابات مختلفة. ارتفاع رسم اقتراض سهم بعينه لا يعني حصول كامل الاستثمار في الصندوق على العائد نفسه.
توضح الوثائق صلاحية الإقراض، ودور الوكيل، ونوع الضمان المقبول، وتقسيم الإيرادات والمصروفات. تميز الإفصاحات الأمريكية ذات الصلة بين الإيراد الإجمالي وتعويض الوكيل والتكاليف الأخرى وصافي الدخل. لكن ذلك لا يجعل كل الأسواق والعقود متماثلة. فدخول عائد استثمار الضمان النقدي في أساس تقاسم الإيراد مسألة تحتاج تعريفًا تعاقديًا، ولا يكشفها رقم النسبة وحده.
ابنِ تسوية تصل الإجمالي بالصافي. إذا كان المبلغ المعلن بعد خصم حصة الوكيل، فإن خصمها مرة أخرى يقلل الدخل خطأ. وإذا عُرف الإجمالي فقط، فلا يصح اعتباره كله منفعة للمستثمر. كذلك لا تُضاف خدمة ضمن أتعاب الوكيل كتكلفة مستقلة لمجرد ورود اسمها في فقرة أخرى. وما لم يُفصح عنه يبقى غير معلوم، لا صفرًا مفترضًا.
نستخدم وحدة نقدية افتراضية واحدة لجميع القيم، لا دولارًا أو عملة محلية أو بيانات منتج حقيقي. متوسط صافي الأصول السنوي 100 مليون، ومتوسط القيمة السوقية للأوراق المتاحة للإقراض 80 مليونًا. نعرّف الاستخدام بأنه متوسط قيمة الأوراق المقرضة فعليًا مقسومًا على المتاح للإقراض. لذلك تعني نسبة 25% إقراض 20 مليونًا، لا 25 مليونًا من إجمالي صافي الأصول.
يستخدم النموذج الأول ضمانًا غير نقدي. رسم الإقراض السنوي ثابت عند 1.5% لسنة كاملة؛ يتقاضى الوكيل 20% من إجمالي الرسوم ويحتفظ الصندوق بـ80%. توجد أيضًا تكلفة سنوية مستقلة مقدارها 20,000 لم تدخل في تلك القسمة. لا يوجد دخل لإعادة استثمار ضمان نقدي، أو عائد مردود للمقترض، أو تعثر، أو ضرائب، أو تدفقات أخرى. وهذه التكلفة افتراض، لا رسم إضافي لازم لكل اتفاق.
يولد إقراض 20 مليونًا عند 1.5% إيرادًا إجماليًا 300,000. بعد أتعاب الوكيل 60,000 والتكلفة المستقلة 20,000 يبقى 220,000. القسمة على صافي أصول 100 مليون تعطي 0.22%، أي 22 نقطة أساس. نقطة الأساس تساوي 0.01 نقطة مئوية. نسبة 80% أساسها الإيراد؛ أما 22 نقطة أساس فمقامها متوسط صافي أصول الصندوق.
| نسبة الاستخدام | متوسط الأوراق المقرضة بملايين الوحدات النقدية | الإيراد الإجمالي بآلاف الوحدات النقدية | أتعاب الوكيل بآلاف الوحدات النقدية | تكلفة مستقلة بآلاف الوحدات النقدية | صافي الدخل بآلاف الوحدات النقدية | المساهمة في صافي الأصول بنقاط الأساس |
|---|---|---|---|---|---|---|
| 25% | 20 | 300 | 60 | 20 | 220 | 22 |
| 10% | 8 | 120 | 24 | 20 | 76 | 7.6 |
| 17/96 ≈ 17.708333% | 85/6 ≈ 14.166667 | 212.5 | 42.5 | 20 | 150 | 15 |
عند استخدام 10%، يصبح متوسط المقرض 8 ملايين، والإيراد الإجمالي 120,000، وحصة الوكيل 24,000. تظل التكلفة المستقلة 20,000، فيبقى صافي 76,000 أو 7.6 نقاط أساس. انخفض الاستخدام 60%، لكن صافي الدخل انخفض بأكثر لأن التكلفة الثابتة لم تنكمش مع الإيراد. صف التعادل في الجدول محسوب بالكسر الدقيق 17/96، بينما نسبة الاستخدام والرصيد المقرض المعروضان تقريبيان.
نفترض أن الصندوق ح يتقاضى مصروفات سنوية 25 نقطة أساس، مقابل 10 للصندوق ج الذي لا يقرض أوراقًا. لعزل الأثر، يتطابق أداء الأصول الأساسية وصافي الأصول والضرائب وسائر الاحتكاكات. ولا تشمل تكلفة ح البالغة 25 نقطة التكاليف الخاصة بالإقراض التي خُصمت سابقًا، وإلا تكرر الخصم. هذه مقارنة مشروطة وليست ترتيبًا لصناديق فعلية.
عند استخدام 25%، تعوض مساهمة الإقراض 22 نقطة من تكلفة ح، فيبقى عبء 3 نقاط، أقل من ج بسبع نقاط. وعند استخدام 10%، يرتفع العبء المتبقي إلى 17.4 نقطة، أعلى من ج بمقدار 7.4 نقاط. لم تتغير الرسوم المعلنة أو حصة الإيراد، لكن النتيجة انقلبت بسبب حجم النشاط.
| سيناريو مستقل | تكلفة ح بنقاط الأساس | مساهمة الإقراض الصافية بنقاط الأساس | العبء المتبقي لح بنقاط الأساس | عبء ج بنقاط الأساس | تحسن ح مقارنة بج بنقاط الأساس |
|---|---|---|---|---|---|
| استخدام 25% | 25 | 22 | 3 | 10 | 7 |
| استخدام 10% | 25 | 7.6 | 17.4 | 10 | −7.4 |
| استخدام 17/96، نحو 17.708333% | 25 | 15 | 10 | 10 | 0 |
إذا رمزنا للمتاح للإقراض بـE، وللاستخدام بـu، وللرسم السنوي بـf، ولحصة الصندوق بـs، وللتكلفة المستقلة بـC، فصافي الدخل I=E×u×f×s−C. في المثال تصبح المعادلة I=960000u−20000 بوحدات نقدية. تعويض فجوة الرسوم البالغة 15 نقطة أساس يتطلب 150,000 على الأقل، ومن ثم u≥170000/960000=17/96، أي نحو 17.708333%.
المساواة عند هذا الحد تعني التعادل في مقارنة التكاليف فقط؛ وفوقه يتفوق ح ضمن الافتراضات. أما الحد الذي يجعل صافي نشاط الإقراض نفسه صفرًا فهو مختلف: 20000/960000=1/48، نحو 2.083333%. وجود دخل موجب لا يعني كفايته لتجاوز صندوق أرخص. تغير الرسم أو المتاح أو التكلفة أو دخل الإقراض في ج يستلزم إعادة الحساب.
الخطأ الأول ضرب رسم 1.5% في كامل صافي الأصول البالغ 100 مليون، بدل الأوراق المقرضة فعليًا. والثاني قسمة 220,000 على رصيد القروض 20 مليونًا، للحصول على 1.1% ثم وصفها بمساهمة في عائد الصندوق كله. هذه النسبة تخص الأصول المقرضة؛ أما المقارنة مع مصروفات الصندوق فتستخدم متوسط صافي أصوله، وتظل النتيجة 22 نقطة أساس.
الخطأ الثالث قسمة دخل سنة كاملة على صافي الأصول في نهايتها. الاكتتابات والاستردادات الكبيرة قد تجعل الرصيد الختامي غير ممثل لرأس المال الذي أنتج الدخل طوال السنة. ينبغي مطابقة الفترة واختيار متوسط ملائم. ويتطلب الإسناد الدقيق للعائد توقيت التدفقات وأوزان الفترات؛ فنسبة المبلغ السنوي إلى متوسط الأصول ليست تفكيكًا كامل الدقة للأداء في كل الأحوال.
كما قد يتغير الرصيد المقرض والرسم معًا. يمكن أن تكون الأرصدة كبيرة في فترة رسوم منخفضة، بينما تحقق أوراق نادرة رسومًا مرتفعة على أرصدة صغيرة. ضرب متوسطين حُسبا بصورة مستقلة لا يعيد بالضرورة الإيراد الفعلي. الأفضل جمع حاصل الرصيد في كل فترة مضروبًا في رسمها وكسر السنة الخاص بها. وإذا كان تقسيم الإيراد متدرجًا، يُطبق على الفترات والشرائح المناسبة، لا بنسبة نهاية العام على السنة كلها.
استخدمت جداول الإيراد ضمانًا غير نقدي. لنفتح ترتيبًا آخر مستقلًا: يقرض الصندوق أوراقًا بقيمة 20 مليونًا ويتلقى ضمانًا نقديًا 102%، أي 20.4 مليونًا، مع صافي أصول 100 مليون. خسارة 0.5% في محفظة إعادة استثمار هذا النقد تساوي 102,000، أو 10.2 نقاط أساس من صافي الأصول. نسبة 102% مدخل افتراضي وليست حماية قانونية موحدة في جميع الأسواق.
نفترض أن الصندوق يتحمل الخسارة ولا يعوضه طرف آخر. حتى لو أعاد المقترض الأوراق في موعدها، لا تزول خسارة استثمار النقد. فالضمان مصحوب بالتزام إرجاعه، وليس رأس مال إضافيًا يمكن توزيعه بحرية. وقد تغطي تعهدات التعويض نقصًا بسبب تعثر المقترض دون تغطية خسائر إعادة استثمار الضمان النقدي؛ تحسم الوثيقة الفعلية نطاق الحماية ومسبباتها واستثناءاتها.
لا تطرح 102,000 من صافي النموذج الأول 220,000 وتعلن أن الصندوق ربح فعلًا 118,000. آليتا الضمان مختلفتان. دخل استثمار النقد، والعائد المعاد للمقترض، وأتعاب الإدارة والخسائر يجب أن تُسوّى في العقد والفترة نفسيهما. الحساب المستقل يوضح حجم الخطر، لا أداء منتج مركب غير موجود.
وصف تكلفة 25 نقطة مطروحًا منها دخل صافٍ 22 بأنها عبء متبقٍ 3 نقاط هو تحليل إسناد وفق شروط معلنة. لا يعدل نسبة المصروفات الرسمية إلى ثلاث نقاط، ولا يمثل عائد مالك الوحدات بكامله. فرق سعر السوق عن صافي قيمة الأصول، وتكاليف التداول والضرائب والسيولة النقدية وتنفيذ المحفظة تبقى عوامل أخرى.
إذا انعكس دخل الإقراض الصافي بالفعل في صافي الأصول والعائد الكلي المنشور، فإن إضافة 22 نقطة مرة ثانية تكرر المنفعة. لإدخاله في المقارنة الكاملة، ميّز بين فرق التتبع وخطأ التتبع في صناديق المؤشرات: الأول يقارن صافي العائد بالمؤشر المرجعي، والثاني يقيس تذبذب الانحراف. والإقراض أحد مصادر الفرق المحتملة، وليس بديلًا لحساب الأداء الكلي.
كذلك لا تعد مساهمة تاريخية قدرها 22 نقطة بدخل مماثل في السنة التالية. قد تتغير الأصول المتاحة وطلب الاقتراض والرسوم والاستدعاءات وحصص الإيراد والتكاليف. بل قد تزيد الحصة ويتراجع صافي الدخل إذا هبط الطلب بدرجة أكبر. المقارنة الجيدة توضح الافتراضات التي تنشئ أفضلية التكلفة والتغيرات التي تنهيها.
النتيجة المفيدة ليست «الصندوق يأخذ 80% إذن الإقراض مجدٍ». بل كم نقطة أساس تبقى مع حجم ورسوم وتكاليف محددة، وإلى أي حد يمكن أن تضعف هذه الظروف قبل زوال الأفضلية. تحويل الحصة إلى مبلغ، ثم إلى مساهمة محسوبة على صافي الأصول الصحيح، يجعل التحليل قابلًا للتحقق.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


