


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق
















قد يتساوى عقدان بالدولار وثلاثة عقود بالين في حساسية النقطة أولًا، ثم تختلف الأرباح والخسائر الدولارية. يوضح المثال أثر سعر الدخول واتجاه التدفق النقدي وتوقيت تحويل دفعات التسوية، حتى إذا عاد المؤشر إلى بدايته.
عقد نيكي الآجل المقوم بالدولار ليس عقدًا بالين تُحوَّل أرباحه وخسائره تلقائيًا إلى الدولار بسعر الصرف السائد. فقيمة كل نقطة من المؤشر محددة أصلًا بمبلغ ثابت من الدولارات. وهذا الفرق يغير عدد العقود اللازمة للمقارنة وأثر سعر الدخول والتدفقات التي يستلمها الحساب أو يدفعها أثناء الاحتفاظ بالمركز.
لذلك، لا تبدأ المقارنة الصحيحة بسؤال أي العملتين تبدو أكثر أمانًا. بل تبدأ بحساسية النقطة، ثم بسعر كل عقد، ثم بكيفية إدارة النقد بالين. هل تُحتفظ بالمقبوضات؟ هل تُموَّل المدفوعات بالين؟ أم يجري التحويل عند كل دفعة؟ اشتراك العقدين في مؤشر التسوية النهائي لا يجعل إجابات هذه الأسئلة متطابقة.
عقد نيكي القياسي بالدولار لدى CME، ورمزه NKD، يساوي 5 دولارات لكل نقطة. أما العقد القياسي بالين، NIY، فيساوي 500 ين لكل نقطة. الحد الأدنى لتغير السعر في تداول العقد المفرد هو خمس نقاط، أي 25 دولارًا أو 2,500 ين للعقد الواحد. هذه ليست مواصفات العقود المصغرة. أما عقد نيكي225 الكبير في بورصة أوساكا فمضاعفه 1,000 ين لكل نقطة.
بموجب الفصلين 352 و352B من قواعد CME، يستند العقدان القياسيان اللذان لهما شهر الاستحقاق نفسه إلى قيمة الافتتاح الخاصة المحددة لعقد نيكي في أوساكا لإجراء التسوية النقدية النهائية، مع التقريب إلى 0.01 نقطة. ليست هذه القيمة مجرد آخر قراءة للمؤشر أو سعر إغلاقه الأخير. وقبل الاستحقاق يبقى لكل عقد سعر تداول مستقل، حتى مع اشتراكهما في المرجع النهائي.
لنفترض سعر صرف أوليًا قدره 150 ينًا لكل دولار. ينتج العقدان بالدولار تغيرًا في الربح أو الخسارة قدره 10 دولارات لكل نقطة. وتنتج العقود الثلاثة بالين 1,500 ين لكل نقطة، أي 10 دولارات أيضًا عند هذا السعر. هذان مركزا شراء بديلان للمقارنة، وليسا ساقي صفقة فروق أسعار موصى بفتحهما معًا.
إذا رمزنا لعدد الينات لكل دولار في البداية بـ X₀، فإن نسبة عدد عقود الين إلى عقود الدولار المطلوبة للمعادلة هي 5 × X₀ ÷ 500 = X₀ ÷ 100. وعند 150 تصبح النسبة 1.5. لتحويل مبلغ بالين إلى الدولار نقسمه على X. وانخفاض X يعني ارتفاع قيمة الين، لذا يجب تثبيت اتجاه تسعير الصرف قبل إجراء الحساب.
هذه المعادلة مؤقتة. فقيمة النقطة في العقود الثلاثة بالين تصبح 12 دولارًا عند X = 125، ونحو 8.57 دولارات عند X = 175. بينما يظل العقدان بالدولار عند 10 دولارات للنقطة. العدد الثابت لا يحافظ على حساسية دولارية ثابتة، كما لا يعادل متطلبات الهامش أو رأس المال المستخدم أو معدل العائد.
نضيف الآن افتراضًا آخر: شراء عقود الدولار عند 30,100 نقطة وعقود الين عند 30,000 نقطة، مع تطابق شهر الاستحقاق. كل الأسعار وأسعار الصرف والمسارات الآتية افتراضية. فارق الدخول البالغ 100 نقطة مدخل حسابي، وليس علاوة سوقية مرصودة أو تقديرًا للقيمة العادلة.
إذا كان I هو المؤشر النهائي وX هو سعر الين لكل دولار في النهاية، فنتيجة مجموعة الدولار تساوي 10 × (I − 30,100) دولار، ونتيجة مجموعة الين تساوي 1,500 × (I − 30,000) ين. في المقارنة الأولى نحتفظ بالأرباح بالين ونموّل الخسائر بالين بفائدة مفترضة صفرية، ثم نحول صافي الرصيد في نهاية الفترة.
هذه سياسة لإدارة النقد، وليست تأجيلًا لدفعات التسوية من البورصة إلى الاستحقاق. فالالتزامات التي تنشأ أثناء الاحتفاظ بالمركز تظل مستحقة في مواعيدها. يستبعد الجدول الرسوم والضرائب وفارق شراء العملة وبيعها وتحويل الضمانات الأولية. وتمثل صفوفه الستة حالات نهائية منفصلة، لا أيامًا متتابعة.
| المؤشر النهائي بالنقاط | ين لكل دولار | نتيجة عقدين بالدولار (دولار) | نتيجة ثلاثة عقود بالين (ين) | نتيجة الين بعد التحويل (دولار) | نتيجة الدولار ناقص نتيجة الين المحولة (دولار) |
|---|---|---|---|---|---|
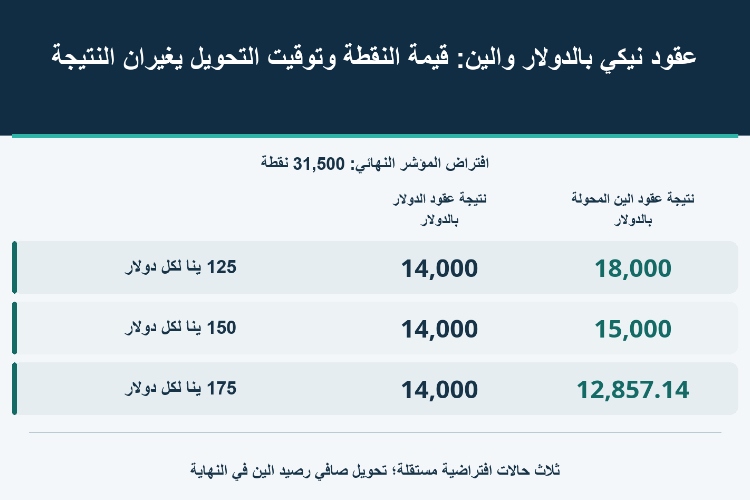
| 31,500 | 125 | 14,000 | 2,250,000 | 18,000 | −4,000 |
| 31,500 | 150 | 14,000 | 2,250,000 | 15,000 | −1,000 |
| 31,500 | 175 | 14,000 | 2,250,000 | 12,857.14 | 1,142.86 |
| 28,500 | 125 | −16,000 | −2,250,000 | −18,000 | 2,000 |
| 28,500 | 150 | −16,000 | −2,250,000 | −15,000 | −1,000 |
| 28,500 | 175 | −16,000 | −2,250,000 | −12,857.14 | −3,142.86 |
عند I = 31,500، تربح مجموعة الدولار 14,000 دولار. وتربح مجموعة الين 2.25 مليون ين، تعادل 18,000 دولار عند سعر صرف 125، لكنها تعادل 12,857.14 دولارًا فقط عند 175. الربح بالين واحد، إلا أن ترتيب النتيجتين بالدولار يتغير.
وعند I = 28,500، تصبح مجموعة الين مطالبة بدفع 2.25 مليون ين. عند 125 يلزم 18,000 دولار لشراء هذه الكمية، مقابل خسارة 16,000 دولار لمجموعة الدولار. إذن عبارة «ارتفاع الين مفيد» ناقصة دون تحديد اتجاه التدفق. فهو يزيد قيمة المبلغ المستلم بالدولار، لكنه يزيد أيضًا عبء شراء الين اللازم للسداد.
في حالة الصعود تتساوى النتيجتان عند 2,250,000 ÷ 14,000 = 1125/7 ≈ 160.714286 ين لكل دولار. وفي حالة الهبوط يكون الحد 2,250,000 ÷ 16,000 = 140.625. هذه حدود مشروطة بسعري الدخول والمؤشر النهائي، وليست أهدافًا لسعر الصرف. وعند التحويل على 150 تتأخر مجموعة الدولار بمقدار 1,000 دولار في الحالتين بسبب دخولها أعلى بمئة نقطة. وحتى إذا انتهى المؤشر عند 30,000، تتعادل نتيجة الين بعملتها بينما تخسر مجموعة الدولار 1,000 دولار.
الهيكل الذي يربط تغير المؤشر بمبلغ دولاري ثابت يُعرف عادة باسم كوانتو. إنه يحدد طريقة الدفع، ولا يقدم خدمة تحويل أرباح عقد الين بسعر الصرف الفوري. كما أن قسمة المضاعفين، 500 ÷ 5 = 100، لا تعني حقًا دائمًا في مبادلة الدولار مقابل 100 ين.
قد تتأثر القيمة النسبية للهيكلين بالحركة المشتركة للمؤشر وسعر الصرف. التقلبات والارتباط وافتراضات التقييم المحددة تدخل في هذا التحليل، لكن المضاعفين وحدهما لا يحددان اتجاه فرق السعر أو حجمه. فلا يمكن استنتاج علاوة موجبة دائمة للعقد الدولاري، ولا تفوق دائم في الربح.
إذا أُغلق المركز قبل الاستحقاق، وجب استخدام سعر خروج كل عقد على حدة. وضع مستوى المؤشر النقدي نفسه في معادلتي الخروج يمحو ضمنيًا الفرق بين كل سعر آجل والمؤشر. ورؤية فرق في الأسعار لا تكفي لإثبات مراجحة خالية من المخاطر؛ إذ تبقى أحجام المراكز وعملات النقد والتمويل وإمكانية التنفيذ جزءًا من الحساب.
ننتقل إلى تجربة مستقلة لا تضم إلا ثلاثة عقود بالين مشتراة عند 30,000. في المسار الأول يرتفع سعر التسوية إلى 31,500 ثم يعود إلى 30,000. وفي الثاني ينخفض إلى 28,500 ثم يعود. يجري التحويل الأول عند 125 ينًا للدولار والثاني عند 150. تُباع كل مقبوضات الين مقابل الدولار، ويُشترى الين بالدولار لتغطية كل دفعة مطلوبة.
الفترتان تقسيم توضيحي، وليس المقصود أن المطالبات النقدية الفعلية تحدث مرة واحدة فقط كل يوم. نفترض تحويل كامل المبالغ بالأسعار المذكورة دون فروق شراء وبيع أو رسوم أو فوائد. وتُفصل تحويلات الضمانات الأولية والإضافية عن جدول الربح والخسارة.
| مسار السعر | الفترة | سعر التسوية بالنقاط | التغير بالنقاط | دفعة التسوية بالين | ين لكل دولار | التدفق بعد التحويل (دولار) |
|---|---|---|---|---|---|---|
| صعود ثم عودة | الأولى | 31,500 | 1,500 | 2,250,000 | 125 | 18,000 |
| صعود ثم عودة | الثانية | 30,000 | −1,500 | −2,250,000 | 150 | −15,000 |
| هبوط ثم عودة | الأولى | 28,500 | −1,500 | −2,250,000 | 125 | −18,000 |
| هبوط ثم عودة | الثانية | 30,000 | 1,500 | 2,250,000 | 150 | 15,000 |
مسار الصعود والعودة يعطي صافيًا قدره 18,000 − 15,000 = 3,000 دولار. ومسار الهبوط والعودة يعطي −18,000 + 15,000 = −3,000 دولار. في الحالتين تساوي نتيجة العقود الصافية بالين صفرًا، ويتطابق المؤشر وسعر الصرف النهائيان. لكن توقيت قبض الين ودفعه مختلف.
عند تحويل كل دفعة، نجمع حاصل ضرب 1,500 في تغير سعر العقد لكل فترة، مقسومًا على سعر تحويل تلك الفترة. أي نستخدم Σ[1,500 × ΔFₜ / Xₜ]، لا نصفي كل مبالغ الين أولًا ثم نقسم الصافي على سعر الصرف الأخير. أما إذا بقيت جميع المقبوضات والمدفوعات ممولة بالين حتى النهاية بفائدة صفرية، فالصافي النهائي بالين صفر وتحويله أيضًا صفر.
ليست هناك مفارقة في حساب العقود، بل سياستان نقديتان مختلفتان. والزيادة أو الخسارة الدولارية البالغة 3,000 تعود إلى النتيجة المشتركة للعقود وتحويل العملات، لا إلى ربح مضمون من مؤشر عاد إلى نقطة البداية. المسارات المقبلة وأسعار التحويل وترتيب المدفوعات غير معلومة مقدمًا، فضلًا عن تكاليف التنفيذ والتمويل الفعلية.
شراء العقد الآجل لا يتطلب دفع كامل حاصل ضرب المؤشر في المضاعف وعدد العقود كما لو كان شراءً للأسهم الأساسية. لذلك لا تنشأ تلقائيًا وديعة أصلية بالين مساوية للقيمة الاسمية تنتظر التحويل. لكن عدم دفع القيمة كاملة لا يعني أن الاحتفاظ بالمركز لا يحتاج إلى تمويل. فالخسائر المسواة تتطلب سيولة بالعملة الصحيحة عند حلول موعدها.
لمن يقيس نتائجه بالدولار، تكون مقبوضات العقد الدولاري ومدفوعاته بالدولار أصلًا، فلا تحتاج إلى التحويل من الين. لكنه لا يلغي هبوط المؤشر أو تغير الأسعار النسبية أو متطلبات الضمانات وتكلفة الأموال. وإذا كانت عملة القياس النهائية غير الدولار، ظهرت مسألة تحويل أخرى.
كذلك، لا تنتج مقارنة عادلة للعوائد من قسمة الربح والخسارة على مبلغ هامش اختير اعتباطًا. إن فهم صلة سعر تسوية العقود الآجلة بالسجل النقدي يساعد على فصل نتيجة العقد والضمانات والاقتراض والتحويل. فالربح النهائي لا يسدد دفعة سابقة تلقائيًا ما لم يتوافر تمويل يغطي الفجوة.
الفرق الحاسم هو بين قيمة دولارية ثابتة لكل نقطة وتدفق بالين يحتاج إلى إدارة توقيت تحويله. حين تتضح أحجام المراكز وأسعار الدخول ومواعيد النقد، تصبح المقارنة قابلة لإعادة الحساب. أما كلمة دولار أو ين وحدها فلا تحدد النتيجة الاقتصادية.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


